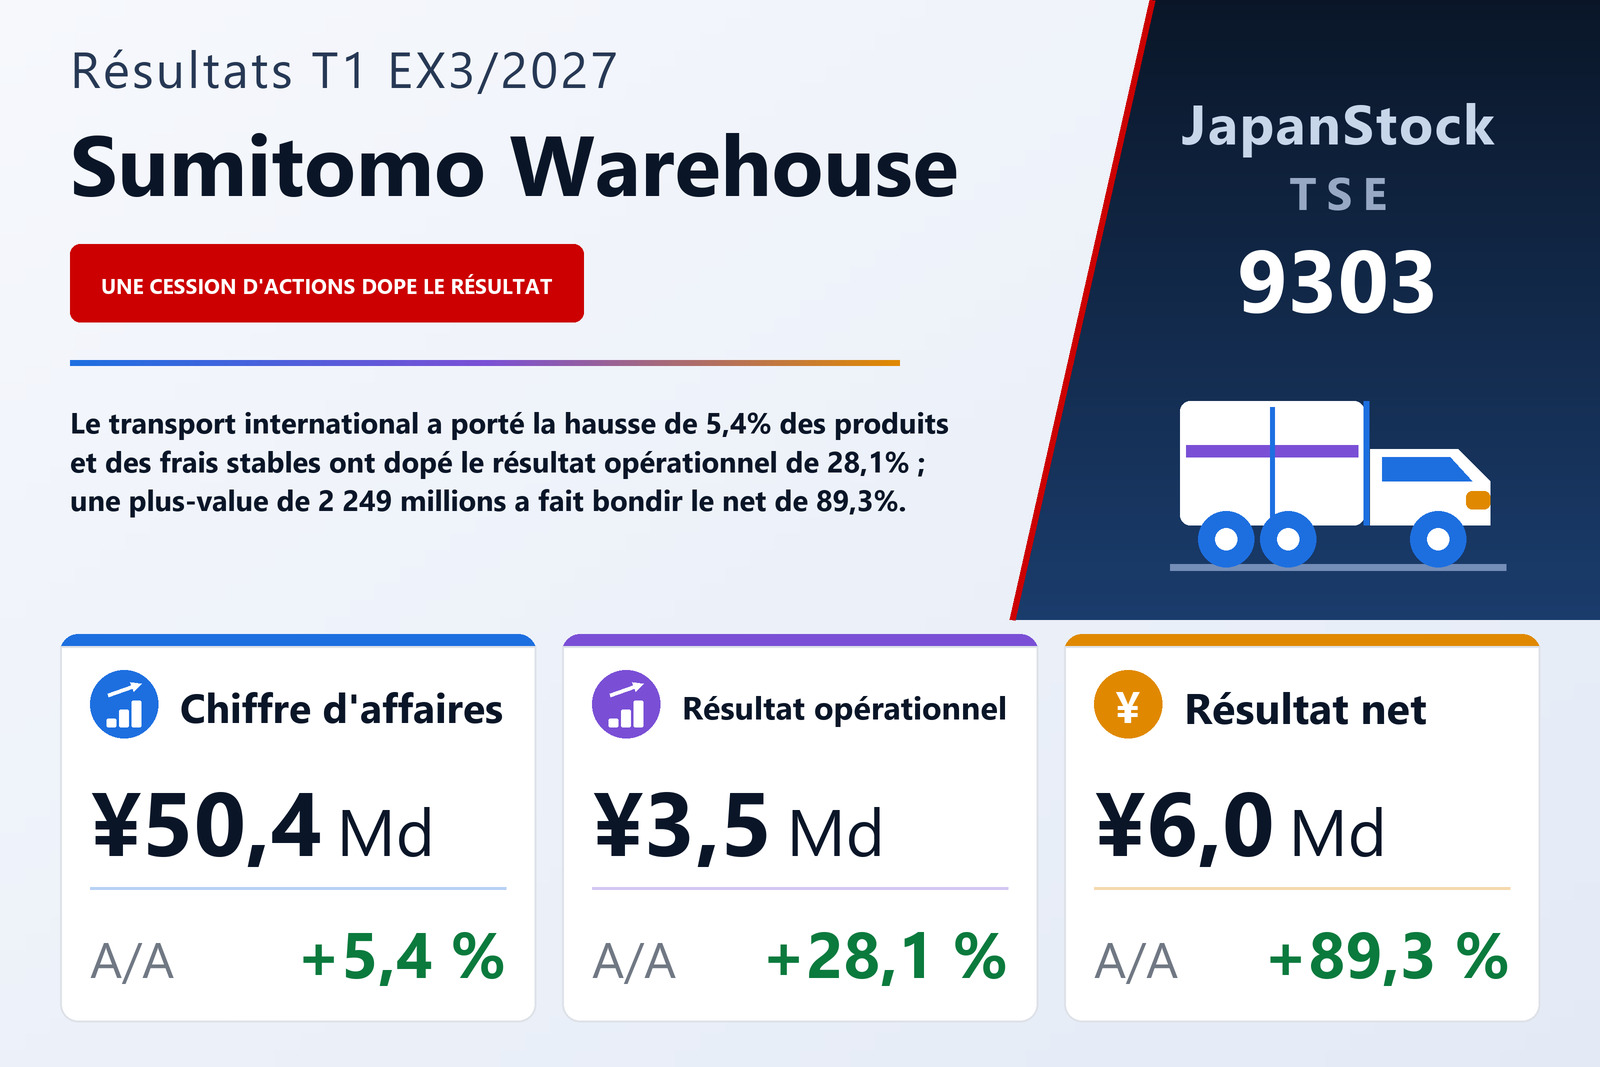
Produits en hausse de 5,4%, résultat opérationnel de 28,1%
The Sumitomo Warehouse Co., Ltd. (TSE : 9303), groupe d'entreposage, de manutention portuaire et de commission de transport international qui loue également des immeubles de bureaux et des plateformes logistiques, a publié le 7 août 2026 ses comptes consolidés du premier trimestre de l'exercice clos en mars 2027 — les trois mois du 1er avril au 30 juin 2026 — selon les normes comptables japonaises. Les produits d'exploitation ont progressé de 5,4% à 50 438 millions de yens, le résultat opérationnel de 28,1% à 3 510 millions, le résultat courant de 26,1% à 5 995 millions et le résultat net part du groupe de 89,3% à 5 973 millions, soit 78,56 yens par action contre 40,92.
La ligne opérationnelle a progressé bien plus vite que les produits parce que les coûts n'ont pas suivi. Les coûts d'exploitation ont augmenté de 4,2% à 44 250 millions, contre une hausse de 5,4% des produits : le premier poste, les frais de sous-traitance, a crû de 5,4% à 28 327 millions, mais les frais de personnel n'ont augmenté que de 3,7% à 7 797 millions et les amortissements sont restés quasi stables à 2 619 millions. La marge brute d'exploitation a donc progressé de 14,1% à 6 188 millions, le taux de marge brute passant de 11,3% à 12,3%. Les frais commerciaux, généraux et administratifs sont restés pratiquement inchangés, à 2 678 millions contre 2 684 millions : la totalité de la marge brute supplémentaire est descendue jusqu'à la ligne opérationnelle et la marge opérationnelle est passée de 5,7% à 7,0%. La société attribue simplement cette amélioration à la hausse des produits.
Dividendes perçus et cession d'actions portent le résultat net
Le résultat courant, à 5 995 millions, a nettement dépassé le résultat opérationnel parce que les intérêts et dividendes perçus ont augmenté de 31,5% à 2 682 millions, contre 2 039 millions ; le rapport désigne la hausse des dividendes reçus comme principale cause de la progression du résultat courant. À l'inverse, les charges d'intérêts sont montées à 197 millions contre 126 millions, et la quote-part des sociétés mises en équivalence est passée d'un bénéfice de 16 millions à une perte de 20 millions.
Les produits exceptionnels ont atteint 3 149 millions : une plus-value de 2 249 millions sur cession de titres de placement — issue de la vente d'une partie des participations stratégiques (croisées) de la société — et une plus-value de 900 millions sur cession d'immobilisations. Les 212 millions du trimestre correspondant de l'an dernier étaient une indemnité perçue parce que le projet ferroviaire de la ligne Naniwasuji passe sous l'un des immeubles de la société. Les charges exceptionnelles sont revenues à 66 millions contre 127 millions. Le résultat avant impôts a progressé de 87,5% à 9 079 millions et l'impôt sur les bénéfices est passé à 2 872 millions contre 1 462 millions. Le résultat global a en revanche reculé de 6,7% à 5 851 millions, l'écart de réévaluation des titres ayant contribué pour −519 millions ce trimestre contre +4 327 millions un an plus tôt.
Logistique : le transport international croît le plus vite
Le segment Logistique, qui représente environ 94% des produits sectoriels, a augmenté ses produits de 5,1% à 47 683 millions et son résultat de 11,0% à 3 615 millions. Le transport international a été la ligne la plus dynamique, en hausse de 9,7% à 14 230 millions, grâce à des volumes accrus de transport international intégré et de fret aérien, avec l'aide des changes. Le transport terrestre et les autres produits ont progressé de 4,1% à 16 441 millions sur des volumes de fret plus élevés, la manutention portuaire de 3,4% à 8 650 millions grâce aux conteneurs, et l'entreposage de 1,8% à 8 360 millions grâce à davantage de marchandises sous température dirigée.
La société indique qu'au Japon elle s'est attachée à obtenir des tarifs adaptés reflétant la hausse des coûts, tandis qu'à l'étranger elle étudie l'extension de ses implantations aux États-Unis, en Europe et en Asie du Sud-Est et prépare son entrée en Inde. Ce sont les premières étapes du plan de gestion à moyen terme 2026–2030, sur cinq ans, établi en mars 2026.
Le résultat immobilier progresse de 36,8%
Le segment Immobilier a augmenté ses produits de 9,0% à 2 911 millions, soutenu par les loyers d'un immeuble de bureaux dans lequel la société a acquis une quote-part de copropriété supplémentaire lors de l'exercice précédent, et son résultat de 36,8% à 1 360 millions, grâce à la hausse des produits et à la baisse des droits d'acquisition immobilière et charges similaires. Une plateforme logistique est en construction à Misato, dans la préfecture de Saitama. Les frais de structure non affectés s'élèvent à 1 466 millions contre 1 512 millions.
Dette remboursée et rachat d'actions
Le total du bilan a reculé de 0,7% à 509 317 millions par rapport au 31 mars 2026, surtout parce que la trésorerie et les dépôts sont tombés à 39 590 millions contre 42 376 millions avec le remboursement d'emprunts. Les emprunts à long terme sont revenus à 37 045 millions contre 44 322 millions, tandis que les emprunts à court terme sont passés à 12 116 millions contre 9 172 millions, et le total des passifs a baissé de 2,2% à 183 860 millions. L'actif net a légèrement progressé, à 325 457 millions, et le ratio de fonds propres est passé de 61,2% à 61,7%. Les titres de placement, à 216 752 millions, représentent environ 43% du total du bilan.
Les flux de trésorerie d'exploitation se sont élevés à 6 250 millions, contre 6 730 millions un an plus tôt. Les opérations d'investissement ont dégagé un solde positif de 583 millions, contre une sortie de 5 530 millions, car les 2 597 millions tirés de la cession de titres de placement et les 1 496 millions tirés de la cession d'immobilisations ont dépassé les 1 483 millions d'investissements corporels. Les opérations de financement ont consommé 9 721 millions, dont 4 313 millions de remboursements d'emprunts à long terme, 3 608 millions de dividendes et 1 400 millions de rachats d'actions, laissant la trésorerie et les équivalents à 36 226 millions. Dans le cadre d'un programme approuvé le 12 mai 2026 — jusqu'à 2 000 000 d'actions ou 7 milliards de yens jusqu'au 24 mars 2027 —, la société a racheté 360 300 actions pour 1 399 millions sur le trimestre et prévoit d'annuler les actions autodétenues au-delà de celles nécessaires à la rémunération en actions à cessibilité restreinte.
Prévisions maintenues ; dividende de 103 yens
Estimant que les résultats évoluent globalement conformément au plan, la société a maintenu les prévisions publiées le 12 mai 2026. Pour l'exercice, elle attend des produits d'exploitation de 200 000 millions (+1,9%), un résultat opérationnel de 12 200 millions (+6,9%), un résultat courant de 16 100 millions (+1,8%) et un résultat net part du groupe de 17 200 millions (−2,6%), soit 228,68 yens par action. Le premier trimestre a réalisé 28,8% de l'objectif annuel de résultat opérationnel et 34,7% de celui de résultat net ; pour le premier semestre, la société prévoit un résultat opérationnel de 5 950 millions et un résultat net de 8 200 millions. Par segment, elle vise pour l'exercice un résultat opérationnel de 14 000 millions en Logistique et de 5 000 millions en Immobilier. La prévision de dividende annuel reste de 103,00 yens par action (51,50 yens à l'acompte et 51,50 au solde), comme l'an dernier.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Produits d'exploitation (millions de ¥) | 50 438 | 47 875 | +5,4 % |
| Bénéfice brut (millions de ¥) | 6 188 | 5 423 | +14,1 % |
| Frais commerciaux et administratifs (millions de ¥) | 2 678 | 2 684 | −0,2 % |
| Résultat opérationnel (millions de ¥) | 3 510 | 2 739 | +28,1 % |
| Résultat courant (millions de ¥) | 5 995 | 4 756 | +26,1 % |
| Produits exceptionnels (millions de ¥) | 3 149 | 212 | n.s. |
| Résultat avant impôts (millions de ¥) | 9 079 | 4 841 | +87,5 % |
| Résultat net part du groupe (millions de ¥) | 5 973 | 3 155 | +89,3 % |
| BPA (¥) | 78,56 | 40,92 | +92,0 % |
| Résultat global (millions de ¥) | 5 851 | 6 274 | −6,7 % |
| Logistique — chiffre d'affaires (millions de ¥) | 47 683 | 45 349 | +5,1 % |
| Logistique — résultat sectoriel (millions de ¥) | 3 615 | 3 257 | +11,0 % |
| Immobilier — chiffre d'affaires (millions de ¥) | 2 911 | 2 670 | +9,0 % |
| Immobilier — résultat sectoriel (millions de ¥) | 1 360 | 994 | +36,8 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 6 250 | 6 730 | −7,1 % |
| Total de l'actif (millions de ¥) | 509 317 | 513 098 | −0,7 % |
| Actif net (millions de ¥) | 325 457 | 325 072 | +0,1 % |
| Ratio de fonds propres | 61,7 % | 61,2 % | +0,5 pt |
| Prévision ex. 3/2027 — produits d'exploitation (millions de ¥) | 200 000 | — | +1,9 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 12 200 | — | +6,9 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 16 100 | — | +1,8 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 17 200 | — | −2,6 % |
| Dividende annuel par action (¥) | 103,00 | 103,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.