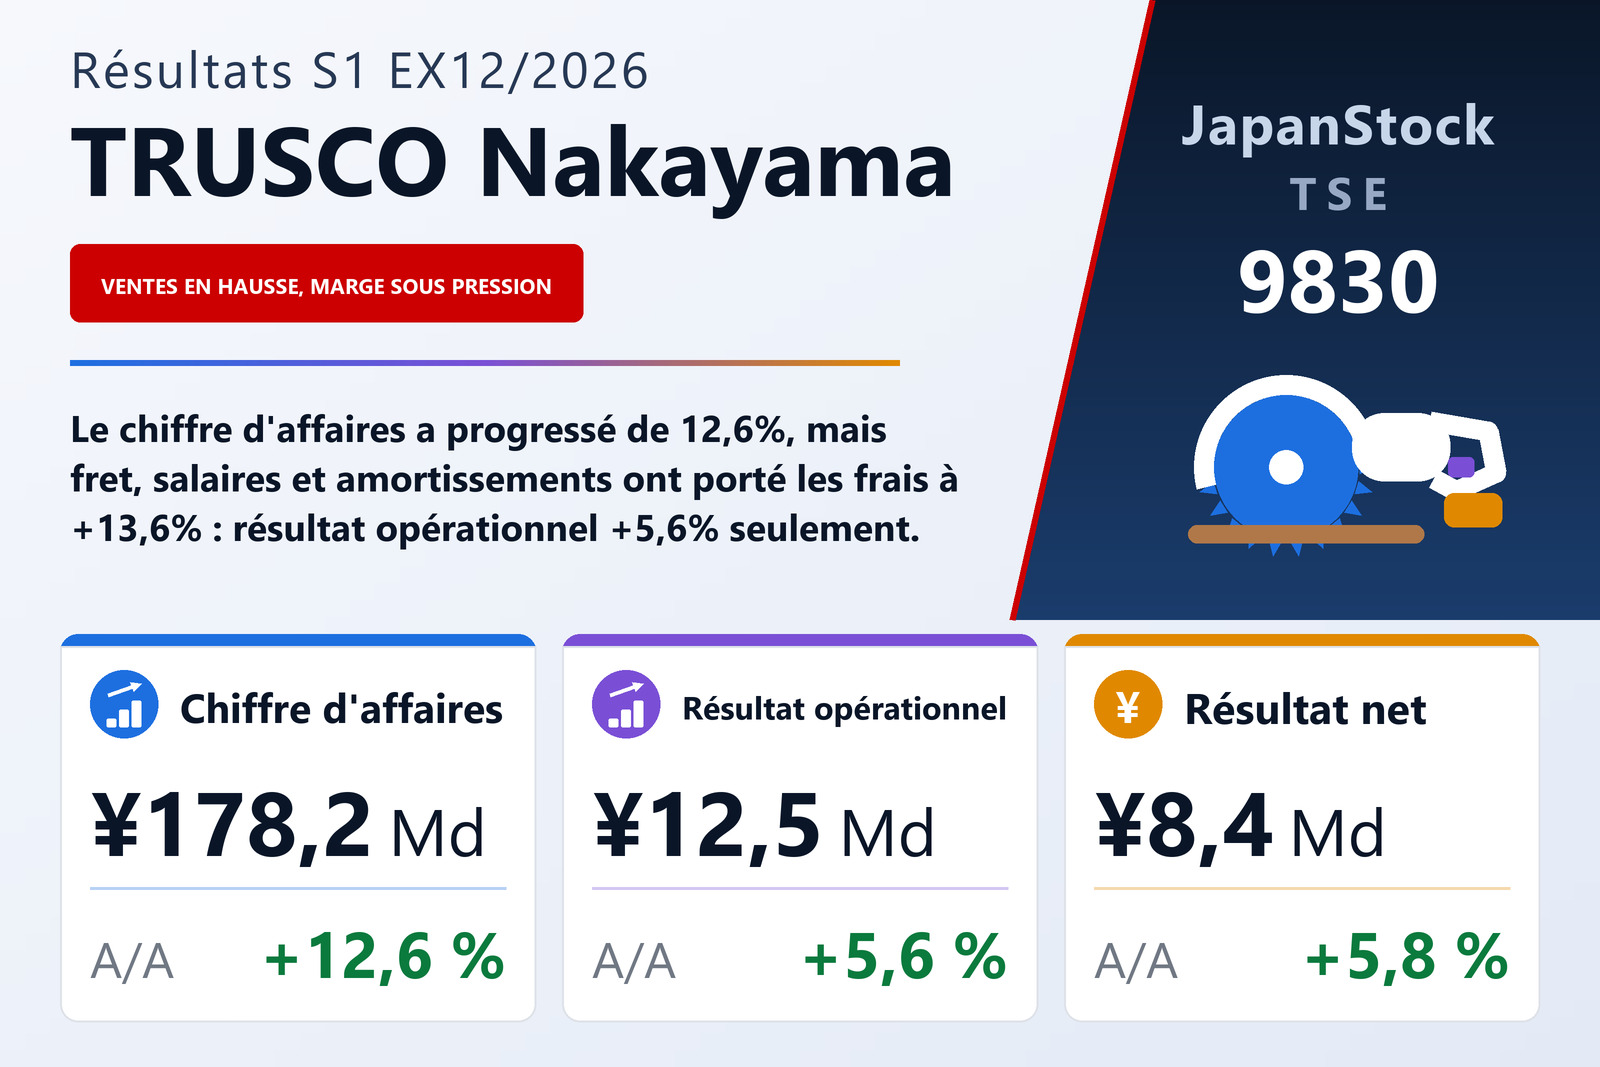
Chiffre d'affaires +12,6%, résultat opérationnel +5,6% : les coûts ont crû plus vite que les ventes
TRUSCO NAKAYAMA CORPORATION (TSE : 9830), grossiste en fournitures de travail, produits de sécurité, outillage à main et autres consommables industriels destinés aux fabricants, aux entreprises du bâtiment, aux commerçants en ligne et aux grandes surfaces de bricolage, a publié le 7 août 2026 ses résultats consolidés du premier semestre de l'exercice clos en décembre 2026, soit les six mois du 1er janvier au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 12,6% à 178 204 millions de yens, l'EBITDA (que la société définit comme le résultat opérationnel plus les amortissements) de 9,0% à 15 889 millions, le résultat opérationnel de 5,6% à 12 483 millions, le résultat ordinaire de 4,3% à 12 217 millions et le résultat attribuable aux propriétaires de la société mère de 5,8% à 8 444 millions, soit 128,07 yens par action contre 121,08. Les actions sont cotées à la Bourse de Tokyo.
Chaque ligne a progressé moins vite que la précédente, et le compte de résultat montre pourquoi. Le coût des ventes a augmenté de 13,1% à 141 297 millions, un peu plus vite que le chiffre d'affaires ; la marge brute n'a donc crû que de 10,7% à 36 907 millions et le taux de marge brute a reculé de 21,1% à 20,7%, ce que le document constate sans l'expliquer. Les frais commerciaux, généraux et administratifs ont ensuite progressé de 13,6% à 24 424 millions. En valeur, le semestre a ajouté 19 971 millions de chiffre d'affaires et 3 573 millions de marge brute ; les frais en ont absorbé 2 915 millions et 658 millions sont parvenus au résultat opérationnel. La marge opérationnelle est passée de 7,5% à 7,0%.
Fret, hausse des salaires et deux nouveaux systèmes expliquent l'essentiel de la hausse des frais
Le document cite trois causes, et le détail des frais en confirme l'ampleur. Les frais de transport et d'emballage ont augmenté de 18,4% à 5 685 millions, la hausse des ventes ayant multiplié les expéditions. Les salaires et primes ont progressé de 16,6% à 8 381 millions, sous l'effet de la révision du salaire de base et de la hausse de l'allocation logement appliquées depuis juillet 2025. Les amortissements inclus dans les frais ont augmenté de 24,0% à 3 406 millions après la mise en service du nouveau système informatique central, Paradise 4, en janvier, et du nouveau centre logistique Planet Aichi en mai. Ces trois postes représentent ensemble 2 734 millions sur les 2 915 millions de hausse.
Planet Aichi est le 29e centre logistique de la société, d'une surface de plancher de 26 971 tsubo (89 162 mètres carrés). La société indique qu'il devrait à terme stocker plus d'un million de références et expédier environ 100 000 millions de yens de marchandises par an. L'EBITDA réintégrant les amortissements, il a crû de 9,0%, plus vite que le résultat opérationnel.
Sous le résultat opérationnel, les charges d'intérêts ont presque doublé
Le résultat ordinaire a progressé de 4,3%, encore moins vite que le résultat opérationnel, car les charges d'intérêts sont passées de 261 millions à 487 millions, soit +86,6%, alors que l'endettement augmentait ; les charges hors exploitation ont atteint 534 millions contre 317 millions, et les produits hors exploitation 268 millions contre 207 millions. Les pertes exceptionnelles sont restées faibles les deux années — 15 millions pour le traitement de sols pollués ce semestre contre une dépréciation de 99 millions un an plus tôt — si bien que le résultat avant impôts a augmenté de 5,0% à 12 202 millions. Après 3 757 millions d'impôts, le résultat attribuable aux propriétaires de la société mère s'est établi à 8 444 millions, en hausse de 5,8%. Le résultat global a progressé de 18,5% à 9 014 millions, porté par une plus-value latente de 681 millions sur titres.
Les quatre canaux de vente ont progressé ; le canal bricolage a glissé dans une petite perte
La société présente quatre secteurs par canal de vente et mesure le résultat sectoriel au niveau du résultat ordinaire. Le Canal industriel, qui vend aux fabricants et aux clients liés au bâtiment, est de loin le plus important : chiffre d'affaires de 116 211 millions, +10,2%, soit 65,2% du total, et résultat sectoriel de 8 372 millions, +4,2%. Le Canal e-business, qui vend aux commerçants en ligne, a crû le plus vite : chiffre d'affaires de 44 842 millions, +19,4%, et résultat de 4 044 millions, +14,2%. Le Canal grandes surfaces de bricolage a accru son chiffre d'affaires de 11,7% à 15 317 millions, mais la hausse des coûts l'a fait basculer dans une perte sectorielle de 32 millions, contre un bénéfice de 165 millions. Le Canal international, qui regroupe les filiales thaïlandaise et indonésienne et les ventes à l'export, a augmenté son chiffre d'affaires de 18,3% à 1 833 millions et son résultat de 33,1% à 164 millions.
Le document relie la croissance à la profondeur des stocks et au service de livraison : stocks renforcés dans 29 centres logistiques et 30 agences stockistes, armoires à outils MRO Stocker installées chez les utilisateurs, service de retrait dans 57 sites et, pour l'e-business, connexion de données à une base d'environ 4,17 millions d'articles provenant de 3 783 fournisseurs, ainsi que des lignes d'emballage automatiques I-Pack dans six centres. Par produit, les fournitures de travail ont progressé de 20,1% à 34 043 millions et les produits d'environnement et de sécurité de 15,2% à 36 403 millions. La société attribue une partie de la demande à la situation au Moyen-Orient, qui a stimulé les commandes de matériel d'emballage et de cerclage et de produits chimiques, ainsi qu'au renforcement des mesures contre les coups de chaleur dans les entreprises.
L'endettement a financé l'expansion ; le flux d'exploitation n'a pas couvert l'investissement
Le total de l'actif a progressé de 10,1% à 339 515 millions par rapport au 31 décembre 2025. Les bâtiments ont augmenté de 15 937 millions et les machines de 8 678 millions, tandis que les immobilisations en cours ont diminué de 22 936 millions ; la trésorerie et les dépôts ont crû de 19 527 millions à 67 122 millions et les stocks de marchandises de 6 296 millions à 74 474 millions. Au passif, les emprunts à court terme ont doublé à 20 000 millions et les emprunts à long terme sont passés de 55 000 millions à 70 000 millions ; la part à moins d'un an restant inchangée à 15 000 millions, l'endettement bancaire total est passé de 80 000 millions à 105 000 millions. Les capitaux propres ont progressé de 3,8% à 193 320 millions et le ratio de fonds propres a reculé de 60,4% à 56,9%.
Le flux de trésorerie d'exploitation s'est élevé à 4 599 millions contre 5 080 millions un an plus tôt : le résultat avant impôts et les amortissements ont été largement absorbés par une hausse des stocks de 6 329 millions, une augmentation des créances de 2 473 millions et 3 363 millions d'impôts payés. Les investissements ont consommé 8 169 millions, dont 7 155 millions d'immobilisations corporelles, y compris les équipements de manutention de Planet Aichi. Le financement a apporté 23 057 millions — 25 000 millions de nouveaux emprunts moins 1 941 millions de dividendes — et la trésorerie et équivalents a terminé le semestre à 66 873 millions, en hausse de 19 465 millions.
Prévision révisée : un premier semestre plus solide, un second plus faible
TRUSCO Nakayama a indiqué que le chiffre d'affaires, le résultat opérationnel, le résultat ordinaire et le résultat net du premier semestre avaient dépassé sa prévision précédente, et a révisé sa prévision annuelle de l'exercice 12/2026 à un chiffre d'affaires de 350 000 millions (+9,4%), un EBITDA de 30 886 millions (+8,9%), un résultat opérationnel de 22 580 millions (−1,0%), un résultat ordinaire de 21 958 millions (−2,6%) et un résultat net de 15 127 millions (−4,7%), soit 229,42 yens par action. Le document ne rappelle pas les chiffres précédents. Il prévoit un reflux de la demande liée au Moyen-Orient au second semestre, l'activité restant par ailleurs globalement conforme au plan.
Le document publie aussi le second semestre implicite, de juillet à décembre : chiffre d'affaires de 171 795 millions (+6,2%), mais résultat opérationnel de 10 097 millions (−8,1%), résultat ordinaire de 9 741 millions (−10,0%) et résultat net de 6 683 millions (−15,4%). La prévision anticipe donc un recul des bénéfices au second semestre malgré des ventes toujours en hausse, et le document n'en détaille pas les raisons. La prévision de dividende est inchangée : un acompte de 32,50 yens (contre 30,50) sera versé à partir du 28 août 2026 et 28,50 yens sont prévus en fin d'exercice, soit 61,00 yens contre 60,00 sur l'année.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 178 204 | 158 233 | +12,6 % |
| Bénéfice brut (millions de ¥) | 36 907 | 33 334 | +10,7 % |
| Marge brute | 20,7 % | 21,1 % | −0,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 24 424 | 21 509 | +13,6 % |
| EBITDA (millions de ¥) | 15 889 | 14 572 | +9,0 % |
| Résultat opérationnel (millions de ¥) | 12 483 | 11 825 | +5,6 % |
| Marge opérationnelle | 7,0 % | 7,5 % | −0,5 pt |
| Résultat courant (millions de ¥) | 12 217 | 11 716 | +4,3 % |
| Résultat net part du groupe (millions de ¥) | 8 444 | 7 984 | +5,8 % |
| BPA (¥) | 128,07 | 121,08 | +5,8 % |
| Canal industriel — chiffre d'affaires (millions de ¥) | 116 211 | 105 407 | +10,2 % |
| Canal industriel — résultat sectoriel (millions de ¥) | 8 372 | 8 037 | +4,2 % |
| Canal e-business — chiffre d'affaires (millions de ¥) | 44 842 | 37 557 | +19,4 % |
| Canal e-business — résultat sectoriel (millions de ¥) | 4 044 | 3 541 | +14,2 % |
| Canal grandes surfaces de bricolage — chiffre d'affaires (millions de ¥) | 15 317 | 13 717 | +11,7 % |
| Canal grandes surfaces de bricolage — résultat sectoriel (millions de ¥) | −32 | 165 | de bénéfice à perte |
| Canal international — chiffre d'affaires (millions de ¥) | 1 833 | 1 550 | +18,3 % |
| Canal international — résultat sectoriel (millions de ¥) | 164 | 123 | +33,1 % |
| Total de l'actif (millions de ¥) | 339 515 | 308 359 | +10,1 % |
| Actif net (millions de ¥) | 193 320 | 186 252 | +3,8 % |
| Ratio de fonds propres | 56,9 % | 60,4 % | −3,5 pt |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 350 000 | — | +9,4 % |
| Prévision ex. 12/2026 — EBITDA (millions de ¥) | 30 886 | — | +8,9 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 22 580 | — | −1,0 % |
| Prévision ex. 12/2026 — résultat courant (millions de ¥) | 21 958 | — | −2,6 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 15 127 | — | −4,7 % |
| Prévision ex. 12/2026 — BPA (¥) | 229,42 | — | — |
| Dividende annuel par action (¥) | 61,00 | 60,00 | +1,7 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.