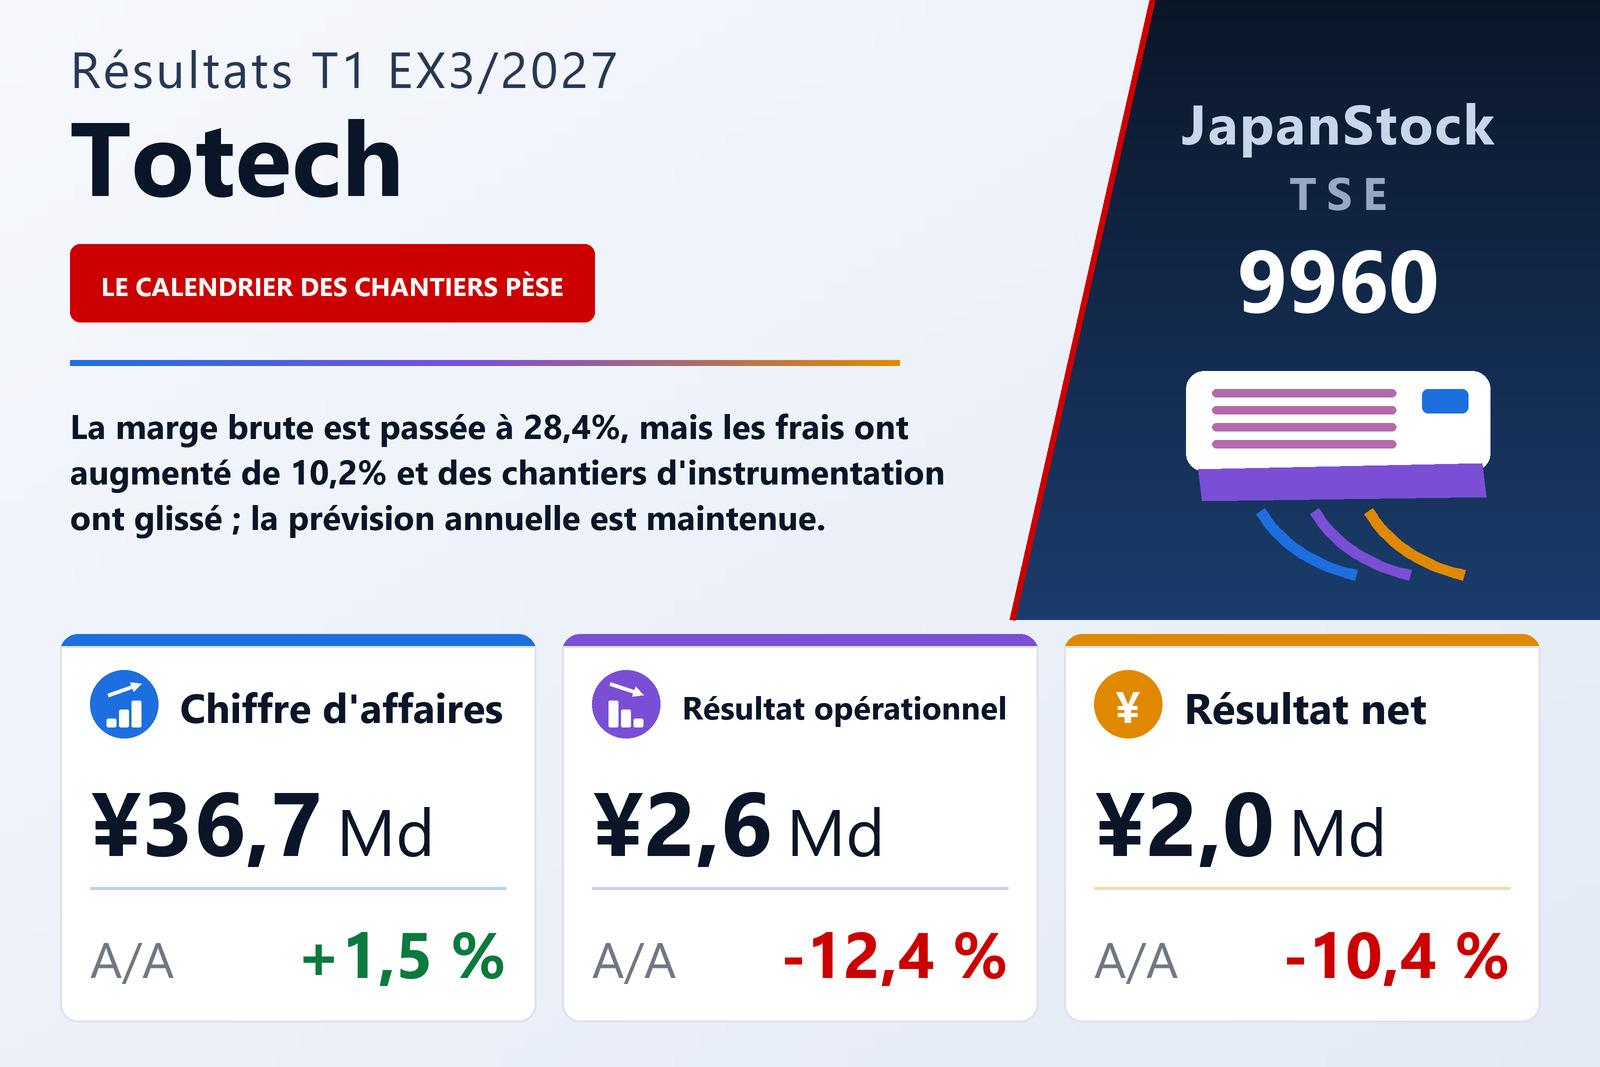
Le chiffre d'affaires a progressé de 1,5%, le résultat opérationnel a reculé de 12,4%
Totech Corp. (TSE : 9960), qui vend des équipements de climatisation, de régulation et d'équipement technique du bâtiment et conçoit et réalise des travaux d'instrumentation, de tuyauterie et d'électricité, a publié le 7 août 2026 ses comptes consolidés du premier trimestre de l'exercice 3/2027 — les trois mois du 1er avril au 30 juin 2026 — selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 1,5% à 36 691 millions de yens, mais le résultat opérationnel a reculé de 12,4% à 2 601 millions, le résultat courant de 9,5% à 2 977 millions et le résultat attribuable aux propriétaires de la société mère de 10,4% à 1 978 millions, soit 48,24 yens par action contre 53,63. Le document indique la Bourse de Tokyo comme place de cotation de la société.
Le recul ne vient ni des prix ni des marges des chantiers. Le coût des ventes n'a augmenté que de 0,7% à 26 260 millions, si bien que la marge brute a crû plus vite que le chiffre d'affaires — +3,5% à 10 430 millions — et que le taux de marge brute est passé de 27,9% à 28,4%. Tout le recul se situe dans les frais de structure : les frais commerciaux, généraux et administratifs ont augmenté de 10,2% à 7 829 millions, soit 723 millions de plus face à un gain de marge brute de 356 millions. La marge opérationnelle s'est ainsi réduite de 8,2% à 7,1%.
Deux causes, toutes deux citées dans le document : le calendrier des chantiers et les recrutements
La société avance deux raisons à la baisse du résultat opérationnel. D'abord, les travaux d'instrumentation — que le document présente comme la principale source de profit du groupe — ont continué d'engranger des commandes, mais les chantiers devenant plus grands et plus longs, un avancement qui aurait été comptabilisé au premier trimestre a glissé vers le deuxième trimestre et au-delà, et avec lui la reconnaissance du chiffre d'affaires. La vente de produits a en revanche été solide en chiffre d'affaires comme en résultat. Ensuite, les frais ont augmenté parce que Totech a élargi ses recrutements de jeunes diplômés et que les sociétés du groupe ont relevé les salaires de base, des dépenses que la société décrit comme la construction d'un socle de croissance à moyen et long terme dans le cadre de son deuxième plan de gestion à moyen terme, lancé cet exercice.
La direction affirme que les commandes reçues et le carnet de commandes sont restés solides, en renvoyant à une présentation complémentaire publiée le même jour ; ce document ne donne pas ces chiffres et ne chiffre pas le montant de chiffre d'affaires reporté hors du trimestre. Il indique que la société vise ses objectifs annuels à mesure que l'avancement des chantiers rattrapera son retard.
Sous la ligne opérationnelle, des dividendes reçus plus élevés ont amorti la baisse
Les produits non opérationnels ont augmenté à 493 millions contre 437 millions, surtout parce que les dividendes reçus sont passés à 300 millions contre 210 millions, tandis que les charges non opérationnelles ont peu varié, à 117 millions contre 115 millions. Le résultat courant a donc moins reculé que le résultat opérationnel, de 9,5%. Il n'y a eu aucun élément exceptionnel, et le résultat avant impôts a égalé le résultat courant, à 2 977 millions. Les impôts se sont élevés à 998 millions contre 1 084 millions, soit un taux effectif d'environ 33,5% contre 32,9%, et le résultat net part du groupe a baissé de 10,4%. Le résultat global a évolué en sens inverse, en hausse de 40,0% à 4 806 millions contre 3 432 millions, car un autre résultat global de 2 827 millions — principalement une hausse de 2 775 millions des plus-values latentes sur titres — s'est ajouté au bénéfice du trimestre.
Les deux segments ont progressé, mais les ventes externes moins
La Vente de produits, qui commercialise et entretient des équipements de climatisation, de régulation et d'équipement technique, a réalisé un chiffre d'affaires de 21 626 millions, en hausse de 2,6%, et une marge brute sectorielle de 4 871 millions, en hausse de 7,8%, que le document attribue à la fermeté des commandes liées aux projets de rénovation urbaine. Les Travaux, centrés sur l'instrumentation avec la tuyauterie, l'électricité et la maintenance, ont réalisé un chiffre d'affaires de 16 171 millions, en hausse de 2,9%, mais une marge brute sectorielle de seulement 5 570 millions, en hausse de 0,4%, en invoquant une forte demande de construction et des commandes de maintenance sur proposition. Le résultat sectoriel est mesuré au niveau de la marge brute, et la stagnation des Travaux est cohérente avec le décalage de calendrier décrit par la société.
Le chiffre d'affaires du groupe n'a progressé que de 1,5% alors que les deux segments ont crû davantage, car les chiffres sectoriels incluent les ventes intersegments, passées à 1 119 millions contre 638 millions — presque entièrement des ventes de la Vente de produits au reste du groupe (1 104 millions contre 592 millions). Les ventes aux clients externes se sont établies à 20 521 millions contre 20 486 millions pour la Vente de produits et à 16 156 millions contre 15 669 millions pour les Travaux. Une activité de production d'électricité solaire hors segments a apporté 12 millions. Sur le marché, la société indique que l'investissement dans la construction est resté ferme dans la rénovation urbaine, les centres de données et les énergies renouvelables, tandis que le niveau élevé des prix des matériaux et la pénurie de main-d'œuvre restent des défis pour la gestion des délais et la capacité d'exécution, et que l'effet direct de la situation au Moyen-Orient sur les achats, les chantiers et les ventes est resté limité à ce stade.
La hausse des titres a porté le ratio de fonds propres à 66,1%
Le total de l'actif a diminué de 2 102 millions à 113 018 millions par rapport au 31 mars 2026. Les créances commerciales et les stocks ont reculé de 6 953 millions, tandis que les titres de placement ont augmenté de 4 073 millions à 25 351 millions grâce à la hausse de leur valeur de marché et que la trésorerie a progressé de 776 millions à 12 079 millions. Le passif a baissé de 3 099 millions à 38 350 millions : les dettes fournisseurs et obligations enregistrées électroniquement ont diminué de 3 554 millions, l'impôt sur les bénéfices à payer de 2 679 millions et la provision pour primes de 2 602 millions après leur versement, en partie compensés par des hausses de 2 136 millions des passifs d'impôts différés, de 2 049 millions des autres passifs courants et de 1 509 millions de la dette portant intérêt. L'actif net a augmenté de 997 millions à 74 667 millions : les bénéfices non distribués ont reculé de 1 848 millions, les dividendes versés dépassant le bénéfice du trimestre, tandis que l'écart de valorisation sur titres a augmenté de 2 775 millions. Le ratio de fonds propres est passé de 64,0% à 66,1%.
Une filiale, Quantum Automation (Shanghai) Co., Ltd., est sortie du périmètre de consolidation au cours du trimestre. Les chiffres du premier trimestre de l'an dernier intègrent la finalisation de la comptabilisation provisoire d'un regroupement d'entreprises réalisé le 1er avril 2025, qui a ramené l'écart d'acquisition de 954 millions à 526 millions et ajouté 661 millions d'actifs liés à la clientèle. Les amortissements se sont élevés à 386 millions contre 463 millions, et l'amortissement de l'écart d'acquisition à 55 millions contre 77 millions.
Prévision maintenue, avec un cinquième du chiffre d'affaires mais un septième du résultat opérationnel déjà acquis
Totech a maintenu la prévision annuelle de l'exercice 3/2027 publiée le 14 mai 2026 : chiffre d'affaires de 180 000 millions (+5,9%), résultat opérationnel de 18 000 millions (+5,1%), résultat courant de 18 500 millions (+2,9%) et résultat attribuable aux propriétaires de 13 700 millions (+4,3%), soit un bénéfice par action de 334,03 yens. Le premier trimestre a apporté 20,4% du chiffre d'affaires prévu, mais 14,5% du résultat opérationnel prévu et 14,4% du résultat net prévu : le plan suppose donc que l'avancement retardé de l'instrumentation soit comptabilisé au cours des trois trimestres restants.
La prévision de dividende est elle aussi inchangée, à 128,00 yens par action sur l'année, le même total qu'à l'exercice 3/2026 mais réparti autrement : 42,00 yens d'acompte contre 35,00 et 86,00 yens en fin d'exercice contre 93,00. Cela représente une distribution d'environ 38% des 334,03 yens de bénéfice par action prévus.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 36 691 | 36 161 | +1,5 % |
| Bénéfice brut (millions de ¥) | 10 430 | 10 074 | +3,5 % |
| Marge brute | 28,4 % | 27,9 % | +0,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 7 829 | 7 106 | +10,2 % |
| Résultat opérationnel (millions de ¥) | 2 601 | 2 968 | −12,4 % |
| Marge opérationnelle | 7,1 % | 8,2 % | −1,1 pt |
| Résultat courant (millions de ¥) | 2 977 | 3 290 | −9,5 % |
| Résultat net part du groupe (millions de ¥) | 1 978 | 2 207 | −10,4 % |
| BPA (¥) | 48,24 | 53,63 | −10,1 % |
| Résultat global (millions de ¥) | 4 806 | 3 432 | +40,0 % |
| Vente de produits — chiffre d'affaires (millions de ¥) | 21 626 | 21 079 | +2,6 % |
| Vente de produits — marge brute sectorielle (millions de ¥) | 4 871 | 4 518 | +7,8 % |
| Travaux — chiffre d'affaires (millions de ¥) | 16 171 | 15 714 | +2,9 % |
| Travaux — marge brute sectorielle (millions de ¥) | 5 570 | 5 547 | +0,4 % |
| Total de l'actif (millions de ¥) | 113 018 | 115 120 | −1,8 % |
| Actif net (millions de ¥) | 74 667 | 73 670 | +1,4 % |
| Ratio de fonds propres | 66,1 % | 64,0 % | +2,1 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 180 000 | — | +5,9 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 18 000 | — | +5,1 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 18 500 | — | +2,9 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 13 700 | — | +4,3 % |
| Prévision ex. 3/2027 — BPA (¥) | 334,03 | — | — |
| Dividende annuel par action (¥) | 128,00 | 128,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.