Un triplement porté par le coût du risque
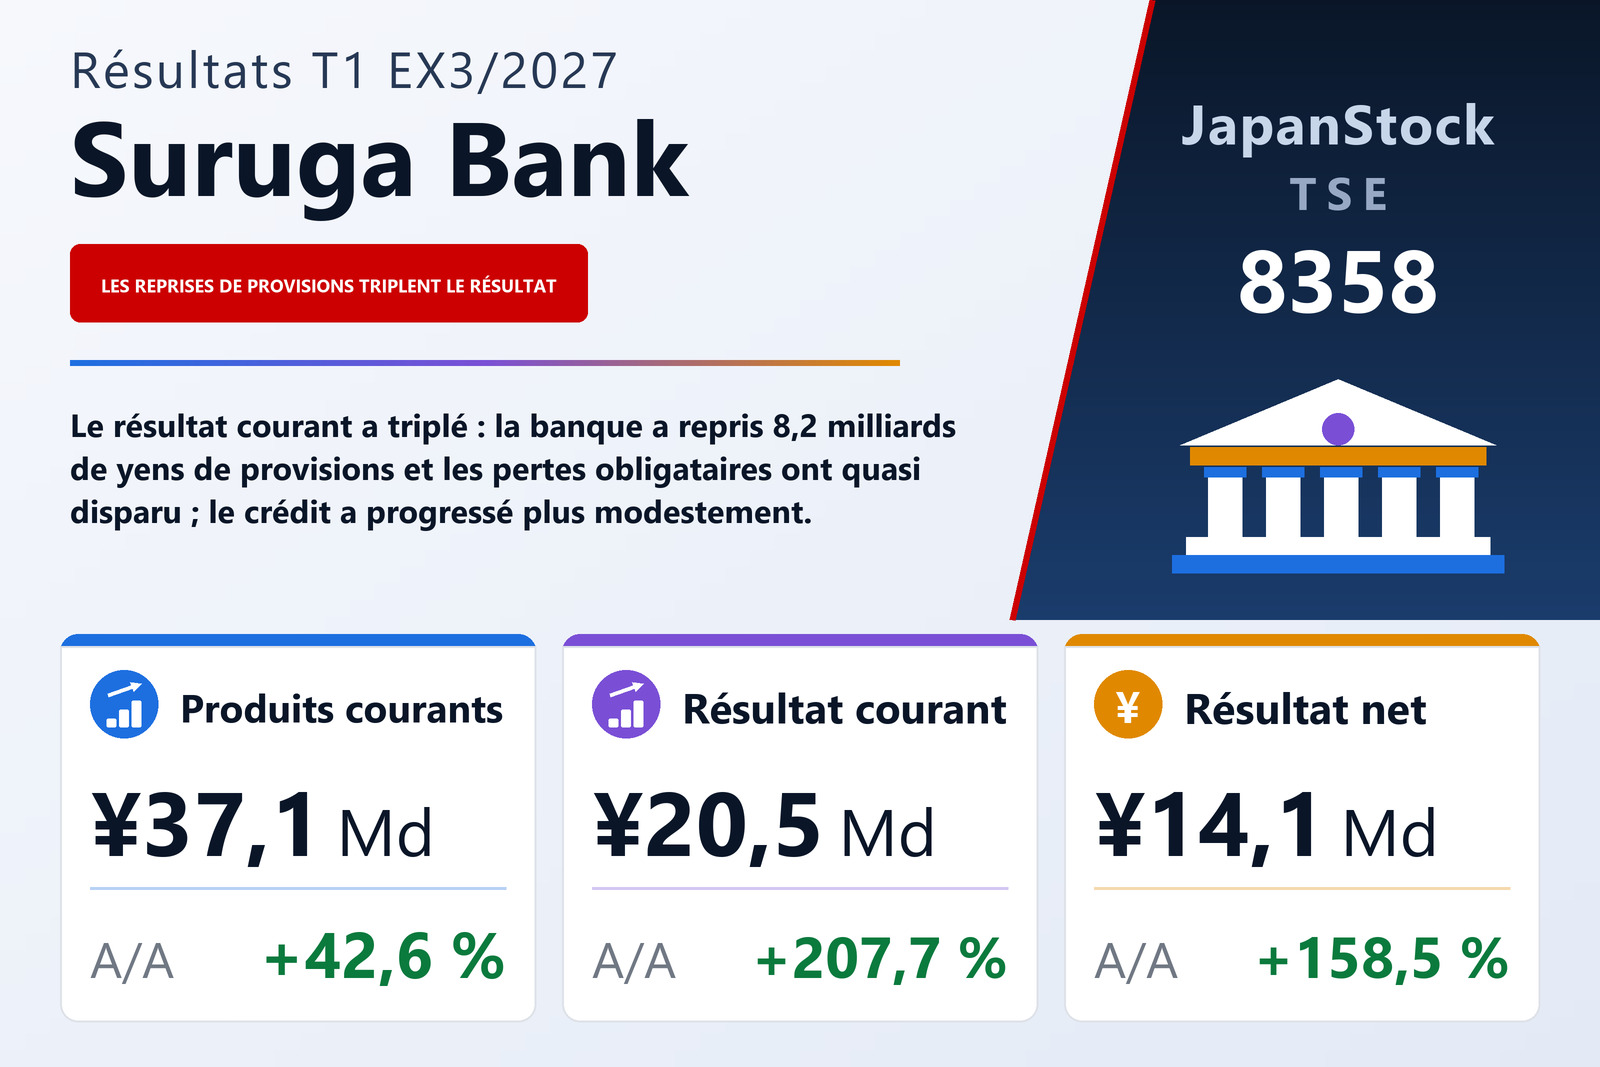
Suruga Bank Ltd. (TSE : 8358), qui présente un secteur bancaire aux côtés de filiales actives dans le crédit, le crédit-bail, les services administratifs, les cartes de crédit et la garantie de prêts, a publié le 10 août 2026 ses comptes consolidés du trimestre allant du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Les produits courants — la première ligne du compte de résultat d'une banque — ont progressé de 42,6% à 37 105 millions de yens, le résultat courant de 207,7% à 20 521 millions et le résultat net part du groupe de 158,5% à 14 086 millions. Le bénéfice par action s'établit à 82,70 yens contre 29,88, et le résultat global a augmenté de 34,5% à 14 475 millions.
L'explication de la banque est brève : les produits courants ont augmenté grâce à la hausse des intérêts sur prêts et à la comptabilisation d'une reprise de provisions pour pertes sur prêts, et les charges courantes ont baissé principalement parce que les pertes sur remboursements d'emprunts d'État et d'autres obligations se sont réduites. Le compte de résultat montre à quel point la hausse est déséquilibrée. Sur les 11 085 millions de hausse des produits courants, 7 314 millions proviennent des autres produits courants, passés de 3 079 à 10 393 millions. Côté charges, les autres charges d'exploitation sont tombées de 4 435 à 1 525 millions, ramenant les charges courantes à 16 583 millions, en baisse de 14,3%.
Le complément sur les comptes sociaux chiffre les deux éléments. Au cours du trimestre, la banque a repris 8 171 millions de provisions, les reprises de provisions générales et spécifiques ayant dépassé les nouvelles dotations, et a recouvré 824 millions sur des prêts déjà passés en perte, face à 328 millions de charges sur créances douteuses. Son coût du risque net s'est donc traduit par un produit de 8 667 millions, contre un produit de 935 millions un an plus tôt. Les pertes sur emprunts d'État et autres obligations se sont réduites à 282 millions, contre 3 951 millions.
Le cœur de métier a progressé plus modestement
Hors de ces éléments, l'activité de crédit s'est améliorée sans tripler. Les produits d'intérêts consolidés ont augmenté de 16,4% à 23 069 millions, dont les intérêts sur prêts en hausse de 15,6% à 18 759 millions et les intérêts et dividendes sur titres de 26,3% à 2 351 millions. Les coûts de financement ont bondi de 85,2% à 2 811 millions, presque entièrement des intérêts sur dépôts, passés de 1 517 à 2 794 millions. Les frais généraux et administratifs ont reculé de 4,3% à 9 272 millions.
Dans les comptes sociaux, le rendement des prêts a gagné 0,20 point de pourcentage à 2,99% et la rémunération des dépôts 0,16 point à 0,35%, laissant la marge entre prêts et dépôts à 1,52%, en hausse de 0,01 point. Le produit net bancaire de base a augmenté de 2 267 millions à 19 062 millions et le résultat d'exploitation de base de 2 137 millions à 10 270 millions, les charges n'augmentant que de 129 millions à 8 791 millions ; le coefficient d'exploitation s'est amélioré de 5,4 points à 46,1%. Le résultat courant social s'élève à 20 228 millions, dont 10 240 millions d'éléments exceptionnels — parmi lesquels la reprise de provisions et 1 219 millions de plus-values sur actions —, si bien qu'environ la moitié du bénéfice du trimestre ne provient pas de l'activité bancaire de base.
Secteurs
Les produits courants du secteur bancaire, produits intersectoriels compris, ont augmenté de 46,1% à 34 850 millions et son résultat sectoriel de 212,2% à 20 228 millions, contre 6 479 millions. Le secteur autres — crédit, crédit-bail, services administratifs, cartes de crédit et garanties des filiales consolidées — a accru ses produits courants de 3,9% à 2 528 millions et son résultat de 48,8% à 320 millions. Un ajustement de 27 millions, pour l'essentiel l'amortissement de l'écart d'acquisition, assure le rapprochement avec le résultat courant consolidé.
Qualité des actifs et bilan
Les provisions pour pertes sur prêts au bilan consolidé sont passées de 76 632 millions au 31 mars 2026 à 67 167 millions au 30 juin 2026. Les créances déclarées de la maison mère au titre de la loi sur la reconstruction financière totalisaient 145 349 millions, contre 181 883 millions un an plus tôt, et leur part dans l'encours total de crédit a reculé de 2,2 points à 6,02%. Hors emprunteurs engagés dans des négociations organisées avec la banque, le ratio ressort à 3,76% contre 4,75%. Le taux de couverture par les sûretés et garanties était de 83,72%.
Le total du bilan atteignait 3 561 131 millions, en hausse de 0,5% par rapport au 31 mars 2026. Les prêts ont augmenté de 12 070 millions à 2 410 864 millions et les titres de 12 032 millions à 431 111 millions, tandis que les dépôts ont reculé de 6 919 millions à 3 190 303 millions. L'actif net a progressé de 2,2% à 330 472 millions, soit un ratio de fonds propres de 9,2% ; la banque précise qu'il ne s'agit pas du ratio de solvabilité réglementaire. Celui-ci, selon la norme nationale et avec l'application intégrale des règles finales de Bâle III, s'élevait à 12,02% en consolidé, contre 11,40%, et à 11,43% pour la maison mère.
En vertu d'une décision du conseil d'administration du 24 avril 2026, la banque a annulé 25 000 milliers d'actions autodétenues, réduisant les primes liées au capital et les actions propres de 28 956 millions chacune ; le solde négatif qui en résultait dans les autres primes a été imputé sur les résultats non distribués, qui ont baissé de 21 369 millions à 270 662 millions. Le nombre d'actions émises est passé de 197 139 248 à 172 139 248. Le nombre moyen d'actions du trimestre s'est établi à 170 332 484, contre 182 300 700 un an plus tôt, ce qui explique que le bénéfice par action ait progressé plus vite (176,8%) que le résultat net.
Prévisions et dividende inchangés
La banque a maintenu les prévisions publiées le 14 mai 2026. Pour l'exercice clos le 31 mars 2027, elle attend un résultat courant de 47 500 millions (+33,7%) et un résultat net part du groupe de 32 000 millions (−7,8%), soit 187,72 yens par action ; pour le premier semestre, elle vise 25 000 millions (+49,3%) et 17 000 millions (+7,4%). Le seul premier trimestre représente 43,2% de la prévision annuelle de résultat courant et 82,1% de la prévision semestrielle. Le document n'explique pas pourquoi le résultat net devrait baisser alors que le résultat courant augmente ; les chiffres sociaux qu'il publie pour l'exercice 3/2026 font apparaître une charge d'impôt de seulement 680 millions pour un résultat avant impôts de 34 701 millions, contre 6 284 millions sur 20 144 millions pour ce seul trimestre.
Le plan social table sur un coût du risque net se traduisant par un produit de 5 000 millions au premier semestre et de 6 000 millions sur l'exercice, deux montants déjà dépassés par les 8 667 millions du premier trimestre. La prévision de dividende reste de 60,00 yens par action pour l'exercice, répartis en 30,00 yens à mi-exercice et 30,00 yens en fin d'exercice, comme les 60,00 yens de l'exercice 3/2026 (22,00 yens d'acompte et 38,00 yens de solde).
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Produits courants (millions de ¥) | 37 105 | 26 020 | +42,6 % |
| — produits d'intérêts (millions de ¥) | 23 069 | 19 822 | +16,4 % |
| —— intérêts sur prêts (millions de ¥) | 18 759 | 16 221 | +15,6 % |
| — autres produits courants (millions de ¥) | 10 393 | 3 079 | +237,5 % |
| Charges courantes (millions de ¥) | 16 583 | 19 352 | −14,3 % |
| — coûts de financement (millions de ¥) | 2 811 | 1 518 | +85,2 % |
| — autres charges d'exploitation (millions de ¥) | 1 525 | 4 435 | −65,6 % |
| — frais généraux et administratifs (millions de ¥) | 9 272 | 9 690 | −4,3 % |
| Résultat courant (millions de ¥) | 20 521 | 6 667 | +207,7 % |
| Résultat avant impôts (millions de ¥) | 20 437 | 6 612 | +209,1 % |
| Résultat net part du groupe (millions de ¥) | 14 086 | 5 448 | +158,5 % |
| Résultat global (millions de ¥) | 14 475 | 10 758 | +34,5 % |
| BPA (¥) | 82,70 | 29,88 | +176,8 % |
| Segment Banque — produits courants (millions de ¥) | 34 850 | 23 859 | +46,1 % |
| Segment Banque — résultat sectoriel (millions de ¥) | 20 228 | 6 479 | +212,2 % |
| Autres — produits courants (millions de ¥) | 2 528 | 2 433 | +3,9 % |
| Autres — résultat sectoriel (millions de ¥) | 320 | 215 | +48,8 % |
| Total de l'actif (millions de ¥) | 3 561 131 | 3 543 585 | +0,5 % |
| Dépôts (millions de ¥) | 3 190 303 | 3 197 222 | −0,2 % |
| Prêts et effets escomptés (millions de ¥) | 2 410 864 | 2 398 794 | +0,5 % |
| Titres (millions de ¥) | 431 111 | 419 079 | +2,9 % |
| Provisions pour pertes sur prêts (millions de ¥) | 67 167 | 76 632 | −12,4 % |
| Actif net (millions de ¥) | 330 472 | 323 441 | +2,2 % |
| Ratio de fonds propres | 9,2 % | 9,1 % | +0,1 pt |
| Ratio de solvabilité consolidé (norme nationale) | 12,02 % | 11,40 % | +0,62 pt |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 47 500 | — | +33,7 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 32 000 | — | −7,8 % |
| Prévision ex. 3/2027 — BPA (¥) | 187,72 | — | — |
| Dividende annuel par action (¥) | 60,00 | 60,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.