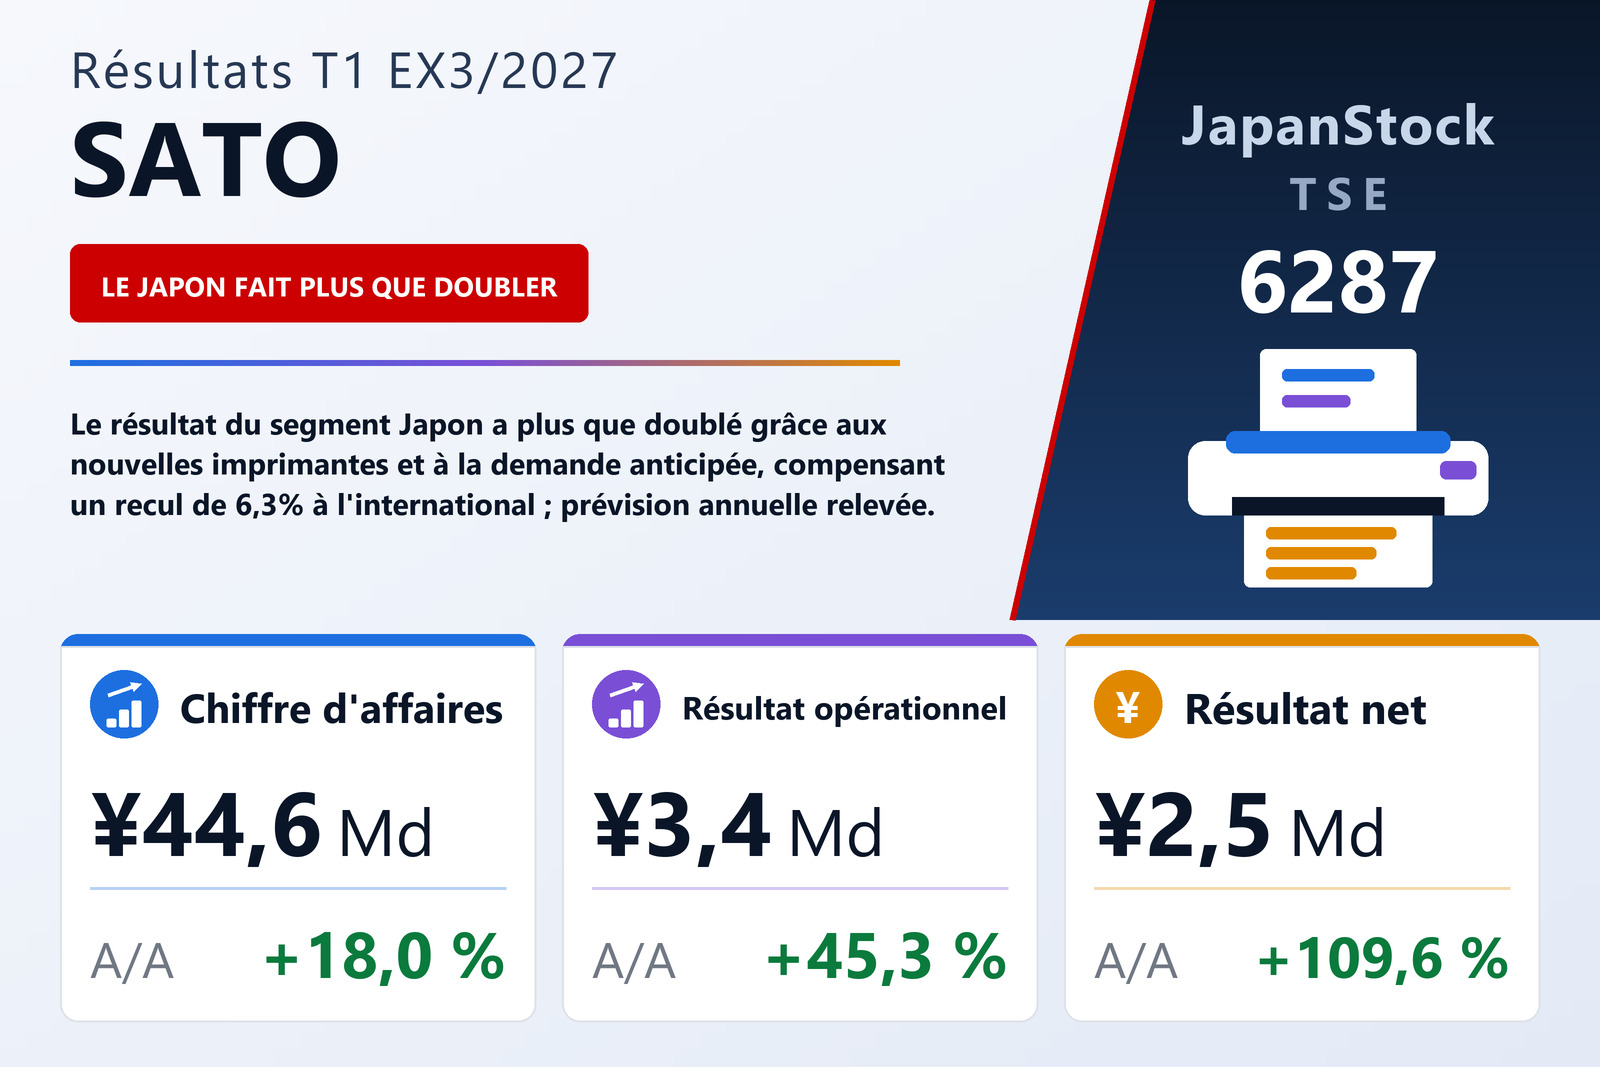
Chiffre d'affaires +18,0%, résultat opérationnel +45,3% : le gain de marge est venu des frais généraux, pas de la marge brute
SATO Corporation (TSE : 6287), groupe de solutions d'identification automatique qui vend des imprimantes et des consommables d'étiquetage au Japon et à l'international, a publié le 12 août 2026 ses résultats consolidés du premier trimestre, soit les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 18,0% à 44 621 millions de yens, le résultat opérationnel de 45,3% à 3 429 millions, le résultat ordinaire de 72,1% à 3 245 millions et le résultat net part du groupe de 109,6% à 2 538 millions, soit un bénéfice de 78,18 yens par action contre 37,31. Le document désigne la Bourse de Tokyo comme place de cotation.
Le gain de marge ne s'est pas fait au niveau brut. Le coût des ventes a augmenté de 17,8% à 26 497 millions, presque exactement au rythme du chiffre d'affaires, si bien que la marge brute a crû de 18,2% à 18 123 millions et que le taux de marge brute n'a quasiment pas bougé, de 40,5% à 40,6%. L'amélioration est venue des frais généraux : les frais commerciaux, généraux et administratifs ont augmenté de 13,3% à 14 694 millions, près de cinq points de moins que le chiffre d'affaires, et cet écart a suffi à porter la marge opérationnelle de 6,2% à 7,7%. Ces frais ont tout de même progressé de 1 721 millions en valeur absolue, et le document attribue une partie de la hausse au Japon à l'investissement dans le capital humain et à des coûts ponctuels liés à des opérations de fusion-acquisition.
Des charges non opérationnelles plus faibles ont porté la hausse à 72% au niveau du résultat ordinaire
Le résultat ordinaire a progressé plus vite que le résultat opérationnel parce que les charges non opérationnelles ont presque diminué de moitié, à 390 millions contre 686 millions. Les pertes de change sont tombées à 67 millions contre 261 millions, les charges d'intérêts à 143 millions contre 203 millions et une perte sur la position monétaire nette à 118 millions contre 153 millions, tandis que les produits non opérationnels sont restés globalement stables à 206 millions. Les éléments exceptionnels ont été négligeables — 14 millions de gains et 3 millions de pertes, contre un trimestre de l'an dernier qui comportait 58 millions de pertes de restructuration —, de sorte que le résultat avant impôts a atteint 3 255 millions, en hausse de 78,9%.
L'impôt sur les bénéfices n'est passé qu'à 678 millions contre 557 millions, soit une charge d'environ 20,8% du résultat avant impôts contre 30,6% un an plus tôt, ce qui explique que la dernière ligne ait crû plus vite encore : le résultat net part du groupe a plus que doublé, à 2 538 millions contre 1 211 millions. Le document n'explique pas cette charge fiscale plus faible. Le résultat global s'est établi à 4 390 millions, en hausse de 105,0%, et l'écart de conversion inscrit au bilan a augmenté de 1 537 millions au cours du trimestre.
Le Japon a plus que doublé son résultat ; l'international a accru ses ventes mais gagné moins
SATO présente deux segments, tous deux dans son activité de solutions d'identification automatique. Le Japon a réalisé un chiffre d'affaires externe de 22 858 millions, en hausse de 19,7%, et un résultat de segment de 1 850 millions, en hausse de 114,0%. Selon le document, le chiffre d'affaires de la mécatronique a progressé grâce à la hausse des ventes d'imprimantes après le lancement de nouveaux modèles, et celui des consommables a lui aussi augmenté — de façon inégale selon les marchés et les secteurs — sous l'effet d'une demande anticipée liée à la dégradation de la situation au Moyen-Orient et aux révisions de prix. Les frais commerciaux et administratifs ont augmenté du fait de l'investissement dans le capital humain et de coûts ponctuels liés aux fusions-acquisitions, mais la hausse des ventes et un meilleur mix produits ont plus que compensé.
À l'international, le chiffre d'affaires externe a progressé de 16,1% à 21 762 millions, mais de 2,1% seulement hors effets de change, et le résultat de segment a reculé de 6,3% à 1 526 millions. L'activité de base est restée solide dans toutes les régions, selon le document, tandis que les sociétés spécialisées dans les étiquettes primaires ont perdu du chiffre d'affaires en monnaie locale, la concurrence en Europe, qui s'était temporairement atténuée, étant revenue à un niveau normal ; la faiblesse du yen a transformé ce recul en croissance en yens. Côté résultat, l'activité de base a pâti de coûts plus élevés en Europe, dont les frais commerciaux et administratifs, et, en Asie-Océanie, de la fin de l'effet qu'une grosse commande avait eu un an plus tôt sur les marges des usines ; les sociétés d'étiquettes primaires ont elles aussi moins gagné en raison de coûts européens plus élevés. Le résultat des deux segments totalise 3 376 millions, que le document rapproche du résultat opérationnel consolidé de 3 429 millions par un ajustement sur stocks de 52 millions.
Une acquisition déjà au bilan mais pas encore dans les résultats
Au cours du trimestre, SATO a acquis le 15 juin 2026 la totalité des droits de vote de Hiranoya Bussan Co., Ltd., fabricant et distributeur de matériaux d'emballage pour l'alimentation et les produits du quotidien, qu'elle a consolidée avec sa filiale. L'entreprise présente l'opération comme un élargissement de sa base dans l'emballage intelligent, qu'elle qualifie de nouveau domaine de croissance dans le cadre de son concept Perfect and Unique Tagging. Le prix d'acquisition s'est élevé à 2 119 millions en numéraire, les frais de conseil et autres coûts liés à l'acquisition à 215 millions, et un écart d'acquisition provisoire de 843 millions a été comptabilisé dans le segment Japon, l'affectation du prix d'acquisition n'étant pas achevée. La date d'acquisition retenue étant le 30 juin et la société acquise clôturant en décembre, seul son bilan a été consolidé ; aucun de ses résultats ne figure dans le compte de résultat du trimestre.
L'endettement a financé l'essentiel de la croissance du bilan
Le total de l'actif a augmenté de 9,0% à 158 556 millions, contre 145 459 millions au 31 mars 2026. L'actif courant a progressé de 7 627 millions, principalement la trésorerie et les dépôts (+3 497 millions) ainsi que les créances et actifs sur contrats (+1 711 millions), et l'actif non courant de 5 469 millions, surtout les bâtiments et constructions (+1 984 millions) et l'écart d'acquisition (+839 millions). Les emprunts à court terme ont augmenté de 5 284 millions à 6 384 millions et les emprunts à long terme de 2 693 millions à 13 680 millions, portant l'ensemble à 20 064 millions contre 12 086 millions. L'actif net n'a progressé que de 3,5% à 92 747 millions, grâce à une hausse de 1 299 millions des réserves et à l'écart de conversion, de sorte que le ratio de fonds propres est tombé de 58,6% à 55,6%.
Les activités opérationnelles ont dégagé 2 206 millions contre 1 851 millions un an plus tôt, alors même que l'impôt payé est passé à 1 463 millions contre 422 millions. Les activités d'investissement ont consommé 2 559 millions, dont 889 millions pour les titres des filiales nouvellement consolidées, 1 113 millions pour les immobilisations corporelles et 754 millions pour les immobilisations incorporelles. Les activités de financement ont apporté 3 421 millions, essentiellement une hausse nette de 5 116 millions des emprunts à court terme diminuée de 1 214 millions de dividendes versés, et la trésorerie et les équivalents de trésorerie s'établissaient à 29 721 millions en fin de trimestre, en hausse de 3 286 millions.
Prévisions relevées et rachat d'actions pouvant atteindre 2 000 millions approuvé le même jour
SATO a révisé dans ce document sa prévision consolidée pour l'exercice 3/2027, en invoquant l'évolution de l'activité au trimestre. Il table désormais sur un chiffre d'affaires de 172 000 millions (+5,2%), contre 168 500 millions auparavant ; un résultat opérationnel de 12 100 millions (+9,6%), contre 11 700 millions ; un résultat ordinaire de 11 600 millions (+17,4%), contre 11 200 millions ; et un résultat net part du groupe de 7 700 millions (+51,4%), contre 7 400 millions, soit un bénéfice par action de 239,29 yens. La prévision pour le premier semestre est de 86 100 millions de chiffre d'affaires (+10,0%) et de 6 000 millions de résultat opérationnel (+17,6%). Les hypothèses de change pour l'exercice sont de 155 yens pour un dollar et 180 yens pour un euro.
Le premier trimestre a réalisé 25,9% du chiffre d'affaires annuel prévu, 28,3% du résultat opérationnel prévu et 33,0% du résultat net prévu. Par rapport à la prévision semestrielle, le profil est plus marqué : les 3 429 millions tout juste comptabilisés représentent 57,2% des 6 000 millions prévus pour les six mois, ce qui implique un résultat opérationnel d'environ 2 571 millions au deuxième trimestre, inférieur au premier, sans que le document l'explique. La prévision de dividende est inchangée à 40,00 yens à mi-exercice et à la clôture, soit 80,00 yens contre 76,00 sur l'année, en hausse de 5,3%. Au titre des événements postérieurs, le conseil a décidé le 12 août 2026 de racheter jusqu'à 1 000 000 d'actions — 3,1% des actions en circulation hors actions autodétenues — pour un montant maximal de 2 000 millions de yens, par achats sur le marché de la Bourse de Tokyo entre le 13 août 2026 et le 26 février 2027, et d'annuler le 19 mars 2027 toutes les actions ainsi acquises, au nom de l'efficacité du capital et du rendement pour les actionnaires.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 44 621 | 37 829 | +18,0 % |
| Bénéfice brut (millions de ¥) | 18 123 | 15 332 | +18,2 % |
| Marge brute | 40,6 % | 40,5 % | +0,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 14 694 | 12 973 | +13,3 % |
| Résultat opérationnel (millions de ¥) | 3 429 | 2 359 | +45,3 % |
| Marge opérationnelle | 7,7 % | 6,2 % | +1,5 pt |
| Résultat courant (millions de ¥) | 3 245 | 1 885 | +72,1 % |
| Résultat net part du groupe (millions de ¥) | 2 538 | 1 211 | +109,6 % |
| Résultat global (millions de ¥) | 4 390 | 2 142 | +105,0 % |
| BPA (¥) | 78,18 | 37,31 | +109,5 % |
| Solutions d'identification automatique (Japon) — chiffre d'affaires (millions de ¥) | 22 858 | 19 091 | +19,7 % |
| Solutions d'identification automatique (Japon) — résultat sectoriel (millions de ¥) | 1 850 | 864 | +114,0 % |
| Solutions d'identification automatique (international) — chiffre d'affaires (millions de ¥) | 21 762 | 18 737 | +16,1 % |
| Solutions d'identification automatique (international) — résultat sectoriel (millions de ¥) | 1 526 | 1 629 | −6,3 % |
| Total de l'actif (millions de ¥) | 158 556 | 145 459 | +9,0 % |
| Actif net (millions de ¥) | 92 747 | 89 585 | +3,5 % |
| Ratio de fonds propres | 55,6 % | 58,6 % | −3,0 pt |
| Emprunts à court et long terme (millions de ¥) | 20 064 | 12 086 | +66,0 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 2 206 | 1 851 | +19,2 % |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 172 000 | — | +5,2 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 12 100 | — | +9,6 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 11 600 | — | +17,4 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 7 700 | — | +51,4 % |
| Prévision ex. 3/2027 — BPA (¥) | 239,29 | — | — |
| Dividende annuel par action (¥) | 80,00 | 76,00 | +5,3 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.