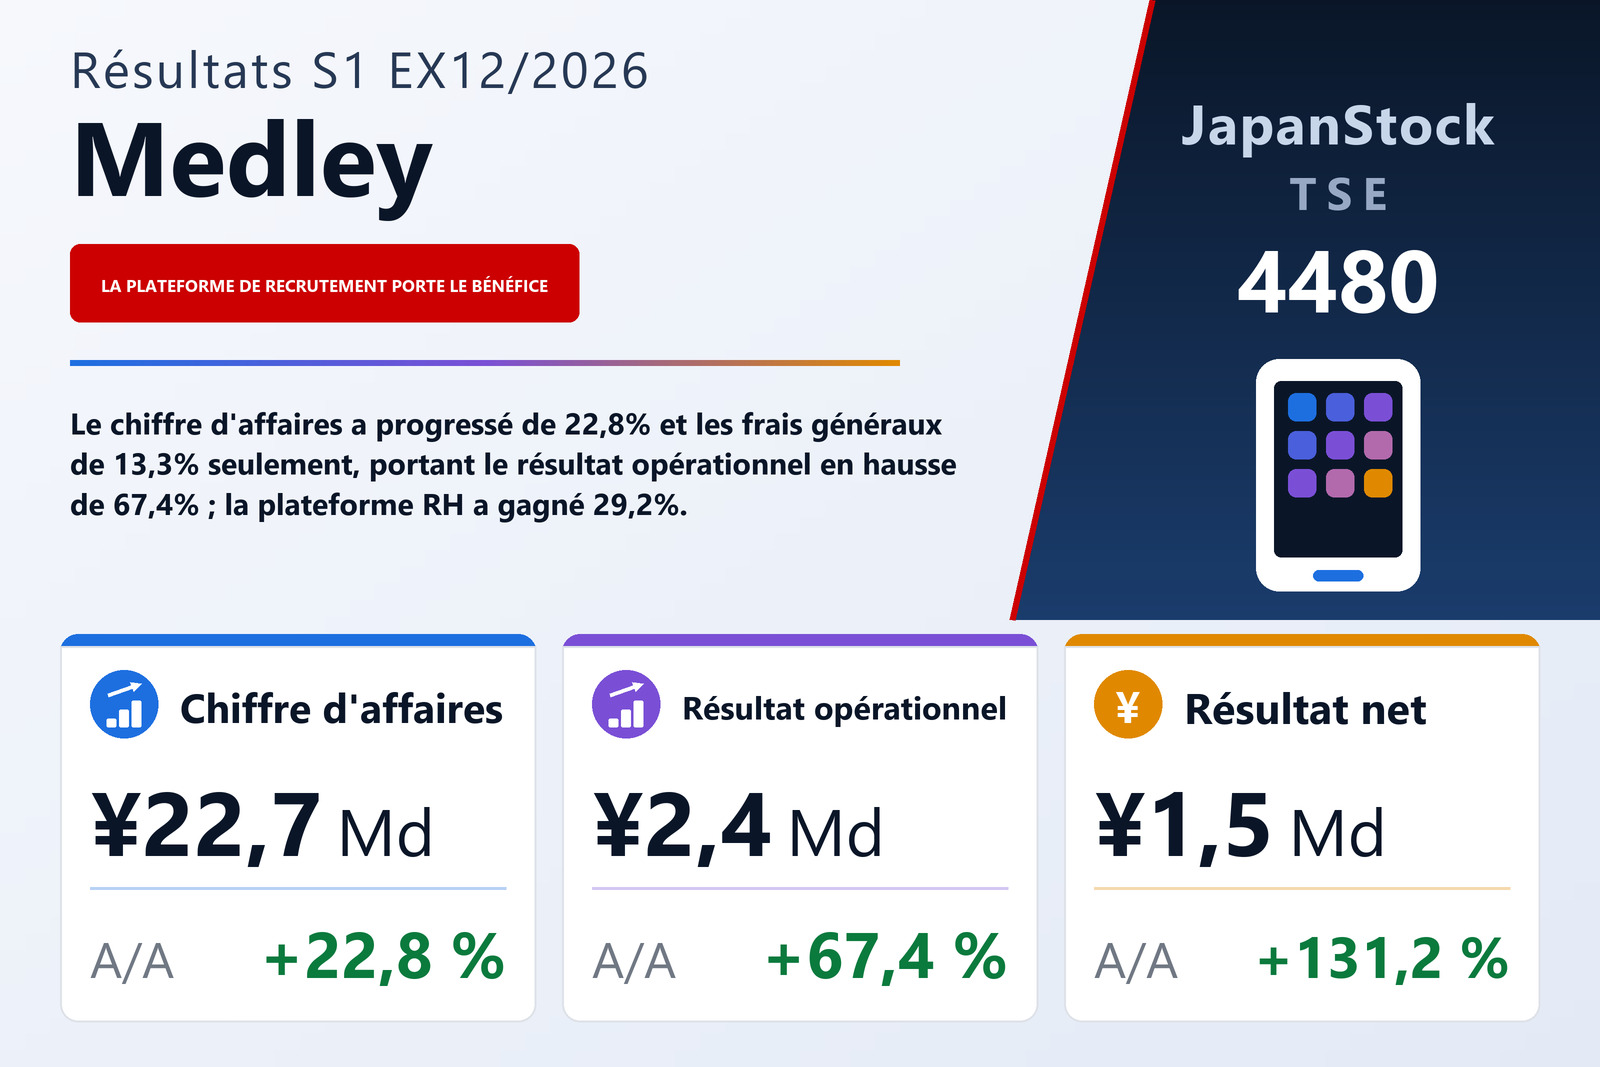
Chiffre d'affaires +22,8%, frais généraux +13,3% : tout le semestre tient dans cet écart
Medley, Inc. (TSE : 4480), qui exploite une plateforme de recrutement pour les établissements médicaux et de soins aux personnes âgées ainsi que des logiciels en nuage destinés aux établissements de santé, a publié le 13 août 2026 ses comptes consolidés du premier semestre, les six mois du 1er janvier au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 22,8% à 22 683 millions de yens, le résultat opérationnel de 67,4% à 2 446 millions, le résultat courant de 77,6% à 2 802 millions et le résultat attribuable aux propriétaires de la société mère de 131,2% à 1 497 millions, soit un bénéfice de 49,45 yens par action contre 20,05. Le document indique la Bourse de Tokyo comme lieu de cotation de la société.
L'amélioration n'est pas venue de la marge brute. Le coût des ventes a augmenté de 27,2% à 8 863 millions, plus vite que le chiffre d'affaires, si bien que le bénéfice brut n'a progressé que de 20,2% à 13 819 millions et que la marge brute est revenue de 62,3% à 60,9%. Elle est venue des frais généraux : les frais commerciaux, généraux et administratifs ont augmenté de 13,3% à 11 373 millions, nettement moins que le chiffre d'affaires, ce qui a porté la marge opérationnelle de 7,9% à 10,8%, alors même que la société dit avoir continué d'investir dans le marketing, dans son système de formation en ligne, dans le renforcement de l'organisation de l'activité médicale et dans de nouvelles fonctions d'IA. Medley publie aussi un EBITDA, qu'elle définit comme le résultat opérationnel augmenté des amortissements, de l'amortissement de l'écart d'acquisition et de la charge de rémunération en actions ; selon cette mesure, le semestre a dégagé 3 866 millions, en hausse de 43,4%, soit une marge de 17,0% contre 14,6%. Le tableau des flux de trésorerie montre les deux principales réintégrations : 551 millions d'amortissements et 710 millions d'amortissement de l'écart d'acquisition.
Des indemnités transactionnelles et une charge d'impôt plus légère ont porté le bénéfice plus loin
Le résultat courant a progressé plus vite que le résultat opérationnel, de 77,6% à 2 802 millions, car les produits hors exploitation sont passés de 311 millions à 525 millions. L'essentiel correspond à des indemnités transactionnelles perçues de 432 millions, contre 270 millions un an plus tôt ; le document ne décrit pas la transaction sous-jacente. Les charges hors exploitation ont reculé à 168 millions, dont 106 millions d'intérêts. En dessous, la comparaison joue dans l'autre sens : le semestre précédent comprenait 204 millions de produits exceptionnels, principalement une plus-value de 155 millions sur la cession de titres d'une société liée et un gain de 48 millions sur une cession d'activité, alors que ce semestre n'en a presque pas enregistré et a comptabilisé 50 millions de pertes exceptionnelles, dont 47 millions liés à une acquisition par étapes. Le résultat avant impôts s'est établi à 2 752 millions, en hausse de 54,7%.
Le principal écart entre résultat avant impôts et résultat net tient à l'impôt. La charge d'impôt n'a augmenté que de 11,0%, à 1 255 millions, soit 45,6% du résultat avant impôts contre 63,6% un an plus tôt ; le document précise que l'impôt intermédiaire est calculé en appliquant un taux effectif annuel estimé, mais n'explique pas la baisse de ce ratio. Le résultat net a donc plus que doublé, à 1 497 millions. Le bénéfice par action a progressé plus encore, de 146,6%, le nombre moyen d'actions étant tombé à 30 282 197 contre 32 307 903 après des rachats d'actions.
La plateforme RH fait le bénéfice ; la perte de la plateforme médicale s'est creusée par choix
Le segment Plateforme RH, bâti autour du système de recrutement de la société pour les établissements médicaux et de soins, a accru son chiffre d'affaires de 24,4% à 16 682 millions et son résultat sectoriel avant répartition des coûts centraux de 29,2% à 6 217 millions. Selon le document, les établissements clients comme les professionnels inscrits ont continué d'augmenter : les établissements clients de l'ensemble du segment ont atteint 466 000, en hausse de 3,8% par rapport à la clôture de l'exercice précédent, les offres d'emploi publiées 477 000, en hausse de 1,3%, et les candidatures ont continué de progresser. Les établissements clients de son système de formation en ligne ont également augmenté. La société ajoute une réserve saisonnière : elle comptabilise le chiffre d'affaires de ce segment à la date de prise de poste du candidat, si bien que les embauches et les revenus tendent à se concentrer en avril, début habituel de l'année de travail au Japon, qui tombe dans ce semestre.
Le segment Plateforme médicale a accru son chiffre d'affaires de 22,8% à 5 488 millions grâce à l'adoption de ses produits, portant le nombre d'établissements médicaux utilisateurs à environ 23 000, en hausse de 2,1% par rapport à la clôture de l'exercice précédent, et la société a étendu les fonctions d'IA de son offre MEDLEY AI CLOUD. Sa perte sectorielle s'est creusée à 484 millions contre 51 millions ; le document l'attribue à la priorité donnée aux initiatives visant une forte croissance du chiffre d'affaires. Nouveaux services en développement a reculé de 12,9% à 513 millions, ce que le document attribue à la cession d'une activité de santé, et sa perte s'est creusée à 385 millions contre 349 millions en raison d'investissements pour développer et structurer son activité de recrutement aux États-Unis. Les trois segments ont dégagé ensemble 5 348 millions avant les éliminations intersegments et les coûts centraux non répartis, de 2 902 millions, en baisse de 1,6%.
Plus d'emprunts, plus de rachats et un ratio de fonds propres plus mince
Le total de l'actif a progressé de 10,0% à 45 384 millions, contre 41 252 millions au 31 décembre 2025, tiré par la trésorerie et les dépôts, en hausse de 3 467 millions à 12 042 millions. L'écart d'acquisition a reculé à 12 494 millions contre 12 861 millions sous l'effet de l'amortissement. Le passif a augmenté de 3 970 millions, à 30 423 millions : les emprunts à long terme sont passés à 14 049 millions et leur part à moins d'un an à 4 782 millions, tandis que l'impôt sur les bénéfices à payer montait à 1 428 millions. L'actif net n'a progressé que de 1,1% à 14 961 millions, car les 1 497 millions ajoutés aux bénéfices non distribués ont été en grande partie absorbés par une hausse de 1 249 millions des actions autodétenues ; le ratio de fonds propres est ainsi revenu de 35,9% à 33,0%.
Le flux de trésorerie d'exploitation s'est élevé à 3 326 millions contre 1 929 millions, soutenu par des impôts payés de seulement 128 millions contre 1 020 millions et freiné par une hausse de 722 millions des autres créances. Les décaissements d'investissement sont tombés à 762 millions contre 6 330 millions, l'an dernier ayant inclus 6 513 millions consacrés à l'acquisition de filiales. Le financement a apporté 898 millions nets : 5 000 millions de nouveaux emprunts à long terme, face à 2 373 millions de remboursements et à 1 709 millions consacrés au rachat de 862 200 actions.
Prévision inchangée, dividende de 18 yens et acquisition après la clôture
Medley a maintenu sans changement la prévision annuelle de l'exercice 12/2026 publiée le 13 février 2026 : chiffre d'affaires de 46 400 millions (+26,1%), EBITDA de 5 800 millions (+20,3%), résultat opérationnel de 2 950 millions (+37,2%), résultat courant de 3 250 millions (+47,6%) et résultat net attribuable de 1 800 millions (+84,5%), soit un bénéfice par action de 58,25 yens. Le premier semestre représente déjà 48,9% du chiffre d'affaires prévu, mais 82,9% du résultat opérationnel prévu et 83,2% du résultat net prévu, ce qui laisse un résultat opérationnel implicite d'environ 504 millions seulement pour le second semestre, contre les 2 446 millions qui viennent d'être comptabilisés. Le chiffre d'affaires se répartissant presque à parts égales, cela suppose des coûts nettement plus lourds au second semestre, que le document ne détaille pas.
S'agissant du dividende, Medley n'a rien versé au titre de l'exercice 12/2025 et prévoit désormais un versement final de 18,00 yens par action pour l'exercice 12/2026, sans acompte ; le document le signale comme une révision de sa dernière prévision de dividende publiée. Cela représenterait environ 31% du bénéfice par action prévu de 58,25 yens. Après la clôture, le 3 août 2026, la société a finalisé pour 1 000 millions en numéraire l'acquisition de 100% d'une société nouvellement créée ayant repris, par voie de scission-absorption, l'ensemble de l'activité d'un prestataire de services de changement d'emploi et d'aide au recrutement de médecins et de pharmaciens ; l'écart d'acquisition, les frais d'acquisition et les actifs acquis ne sont pas encore déterminés. Le 13 août 2026, le conseil d'administration a en outre décidé d'annuler 930 000 actions autodétenues le 31 août 2026. Au 30 juin, la société détenait 2 517 716 actions propres sur 32 738 600 émises.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 22 683 | 18 465 | +22,8 % |
| Bénéfice brut (millions de ¥) | 13 819 | 11 496 | +20,2 % |
| Marge brute | 60,9 % | 62,3 % | −1,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 11 373 | 10 034 | +13,3 % |
| EBITDA (millions de ¥) | 3 866 | 2 696 | +43,4 % |
| Résultat opérationnel (millions de ¥) | 2 446 | 1 461 | +67,4 % |
| Marge opérationnelle | 10,8 % | 7,9 % | +2,9 pt |
| Résultat courant (millions de ¥) | 2 802 | 1 577 | +77,6 % |
| Résultat net part du groupe (millions de ¥) | 1 497 | 647 | +131,2 % |
| BPA (¥) | 49,45 | 20,05 | +146,6 % |
| Plateforme RH — chiffre d'affaires (millions de ¥) | 16 682 | 13 409 | +24,4 % |
| Plateforme RH — résultat sectoriel (millions de ¥) | 6 217 | 4 810 | +29,2 % |
| Plateforme médicale — chiffre d'affaires (millions de ¥) | 5 488 | 4 468 | +22,8 % |
| Plateforme médicale — résultat sectoriel (millions de ¥) | −484 | −51 | perte creusée |
| Nouveaux services en développement — chiffre d'affaires (millions de ¥) | 513 | 589 | −12,9 % |
| Nouveaux services en développement — résultat sectoriel (millions de ¥) | −385 | −349 | perte creusée |
| Total de l'actif (millions de ¥) | 45 384 | 41 252 | +10,0 % |
| Actif net (millions de ¥) | 14 961 | 14 799 | +1,1 % |
| Ratio de fonds propres | 33,0 % | 35,9 % | −2,9 pt |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 46 400 | — | +26,1 % |
| Prévision ex. 12/2026 — EBITDA (millions de ¥) | 5 800 | — | +20,3 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 2 950 | — | +37,2 % |
| Prévision ex. 12/2026 — résultat courant (millions de ¥) | 3 250 | — | +47,6 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 1 800 | — | +84,5 % |
| Prévision ex. 12/2026 — BPA (¥) | 58,25 | — | — |
| Dividende annuel par action (¥) | 18,00 | 0,00 | nouveau |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.