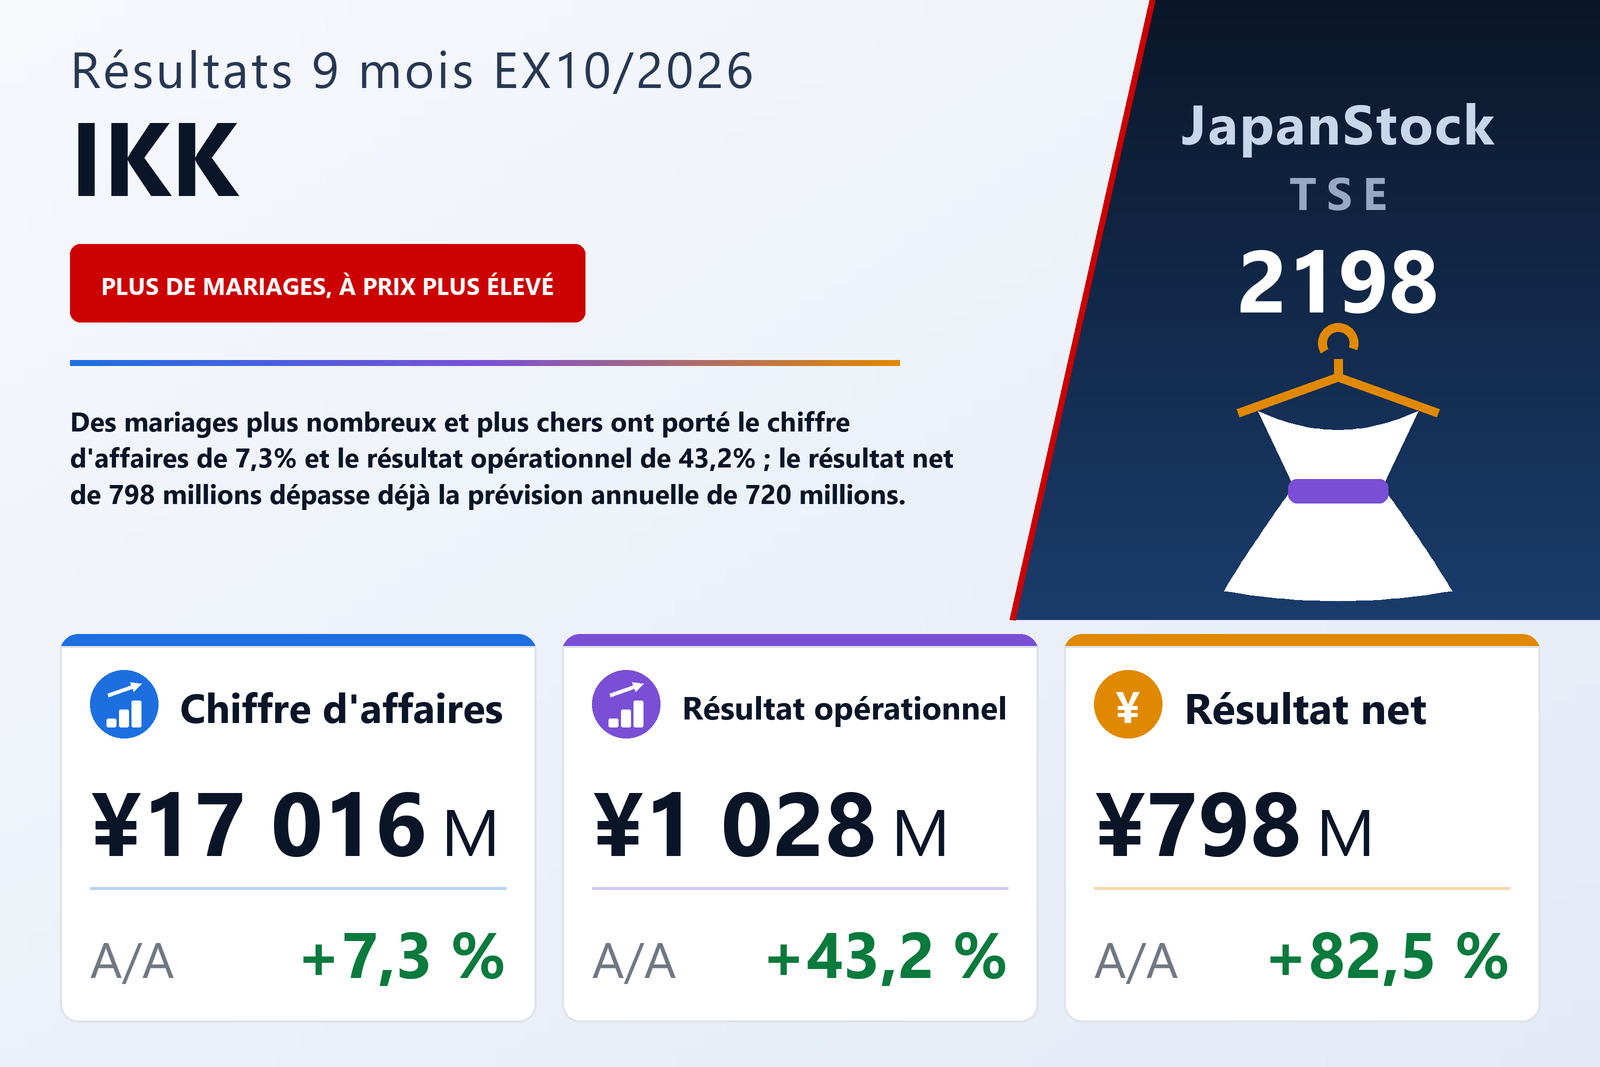
Chiffre d'affaires +7,3%, résultat opérationnel +43,2% : les coûts ont augmenté moins vite que les ventes
IKK Holdings Inc. (TSE : 2198), qui exploite des lieux de réception de mariage et gère des activités plus modestes de soins aux personnes âgées, d'alimentation et de studios photo, a publié le 10 septembre 2026 ses comptes consolidés des neuf premiers mois de l'exercice qui se clôt le 31 octobre 2026 — la période du 1er novembre 2025 au 31 juillet 2026 — selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 7,3% à 17 016 millions de yens, le résultat opérationnel de 43,2% à 1 028 millions, le résultat courant de 52,4% à 1 148 millions et le résultat net part du groupe de 82,5% à 798 millions, soit 27,39 yens par action contre 15,17. La société est cotée à la Bourse de Tokyo.
La ligne opérationnelle a bien plus bougé que les ventes parce que les coûts ont crû moins vite que le chiffre d'affaires aux deux étages. Le coût des ventes a augmenté de 6,5% à 6 745 millions, si bien que la marge brute en valeur a progressé de 7,8% à 10 271 millions et que le taux de marge brute est passé de 60,1% à 60,4%. Les frais commerciaux, généraux et administratifs — le plus lourd des deux postes de coûts, à 54,3% du chiffre d'affaires — n'ont augmenté que de 4,9% à 9 243 millions. La marge brute a donc gagné 742 millions, dont ces frais n'ont absorbé que 432 millions, et l'écart de 310 millions constitue toute la hausse du résultat opérationnel. La marge opérationnelle est passée de 4,5% à 6,0%. Les dotations aux amortissements, que la société publie à la place d'un tableau des flux de trésorerie pour la période, se sont élevées à 819 millions contre 827 millions.
Sous la ligne opérationnelle : davantage de produits hors exploitation et une plus-value de cession
Le résultat courant a progressé plus vite encore, de 52,4% à 1 148 millions, car les produits hors exploitation ont plus que doublé, à 143 millions contre 59 millions, tandis que les charges hors exploitation restaient à 23 millions. Les plus fortes variations concernent les commissions perçues, 44 millions contre 5 millions, et les intérêts sur titres, 34 millions contre 13 millions ; le document n'explique ni l'une ni l'autre. Les éléments exceptionnels ont ensuite ajouté davantage : une plus-value de 127 millions sur cession d'immobilisations et une reprise de 41 millions d'obligations de démantèlement ont porté les produits exceptionnels à 168 millions contre 4 millions, face à des charges exceptionnelles de 5 millions les deux années. Le résultat avant impôt a progressé de 74,3% à 1 312 millions. L'impôt sur les bénéfices a augmenté moins vite, de 66,0%, à 510 millions, et la part des minoritaires est revenue à 2 millions contre 7 millions : c'est pourquoi le résultat net part du groupe a crû plus vite que toutes les lignes situées au-dessus. Le résultat global s'est élevé à 817 millions, en hausse de 112,6%.
Mariages : plus de cérémonies, à un prix plus élevé par mariage
L'activité mariages représente l'essentiel de la société : son chiffre d'affaires de 15 417 millions, en hausse de 5,5%, pèse 87% du chiffre d'affaires sectoriel avant éliminations intersectorielles. Le document attribue la croissance à la hausse à la fois du prix moyen par mariage et du nombre de mariages célébrés, sans donner aucun des deux chiffres. Le résultat sectoriel a progressé de 19,8% à 1 282 millions, portant la marge du segment de 7,3% à 8,3%. La société indique avoir poursuivi des formations internes et externes visant les qualités d'accueil de son personnel, utilisé son propre système d'aide commerciale pour affiner la collecte et l'analyse d'informations, poussé la construction de la marque au moyen d'une équipe dédiée, recouru à l'IA pour renforcer ses propositions et maintenu un dispositif interne récompensant les meilleurs projets et services.
Le contexte de marché décrit par le document est stable plutôt qu'en croissance. Il cite 480 000 mariages au Japon en 2025, environ 4 000 de plus que l'année précédente, d'après les statistiques provisoires du ministère de la Santé, du Travail et des Affaires sociales, et indique que, si la baisse de la population en âge de se marier reste un problème structurel, le nombre de cérémonies et de réceptions a bien résisté et que le marché des mariages en « guest houses » s'est montré globalement solide.
Les petites activités : l'alimentaire devient rentable, la photo finance un nouveau studio
L'alimentaire a plus que doublé son chiffre d'affaires, en hausse de 143,7% à 791 millions, grâce à la hausse des commandes de cadeaux sur catalogue et de cadeaux de remerciement offerts aux invités de mariage (hikidemono), et a basculé vers un résultat sectoriel de 94 millions contre une perte de 23 millions. L'essentiel de ce chiffre d'affaires reste dans le groupe : 612 millions étaient des ventes intersectorielles, laissant 179 millions réalisés auprès de clients extérieurs, contre 84 millions un an plus tôt. Le chiffre d'affaires de la photo a progressé de 39,2% à 925 millions avec le démarrage du Studio Clori.TOKYO Shinjuku, ouvert en novembre 2025, mais le résultat sectoriel a reculé de 32,2% à 111 millions ; le document rattache les deux chiffres au nouveau studio sans en isoler les coûts de lancement. Les soins aux personnes âgées sont restés stables, avec un chiffre d'affaires de 495 millions (+0,5%) et un résultat de 24 millions (+1,7%), et le document ne donne aucune raison.
Deux lignes complètent le passage au résultat opérationnel. Un nouveau segment Autres, non présenté séparément — une activité de ressources humaines —, a perdu 46 millions ; cette ligne n'existait pas un an plus tôt. Les ajustements, principalement des frais de siège non affectés, ont reculé à 438 millions contre 516 millions. Le résultat des segments présentés, 1 513 millions, diminué de la perte de 46 millions et de l'ajustement de 438 millions, correspond, aux arrondis près, au résultat opérationnel de 1 028 millions. Les données sectorielles de l'an dernier ont été retraitées : depuis cet exercice, la société a modifié la manière dont une partie de ses frais de siège est répartie entre les segments, et la comparaison repose sur la nouvelle méthode.
Bilan : la trésorerie est passée dans les immobilisations, en partie financées par l'emprunt
Le total du bilan a progressé de 1,0% à 21 007 millions contre 20 802 millions au 31 octobre 2025, mais sa composition a davantage bougé que son total. Les immobilisations corporelles ont augmenté de 1 228 millions à 11 385 millions ; la hausse provient du poste présenté comme « autres », en progression de 1 422 millions à 1 987 millions contre 564 millions, tandis que les bâtiments et constructions reculaient de 193 millions, et le document ne précise pas ce que recouvre ce poste. La trésorerie et les dépôts ont baissé de 968 millions à 4 525 millions. Au passif, les emprunts à long terme, part à moins d'un an comprise, ont augmenté de 715 millions à 3 110 millions, tandis que les dettes fournisseurs reculaient de 318 millions, l'impôt sur les bénéfices à payer de 215 millions et la provision pour primes de 181 millions, laissant le total des dettes pratiquement inchangé à 8 598 millions. Les capitaux propres ont augmenté de 205 millions à 12 408 millions — 798 millions de résultat et 95 millions issus de cessions d'actions autodétenues et d'éléments similaires, moins 710 millions de dividendes — et le ratio de fonds propres est passé de 58,4% à 58,8%.
Prévision inchangée — alors même que le résultat net l'a déjà dépassée
IKK Holdings a maintenu la prévision annuelle de l'exercice 10/2026 publiée le 11 décembre 2025 : un chiffre d'affaires de 22 850 millions (+1,8%), un résultat opérationnel de 1 200 millions (−34,1%), un résultat courant de 1 175 millions (−37,9%) et un résultat net part du groupe de 720 millions (−63,3%), soit 25,02 yens par action. Au bout de neuf mois, la société a comptabilisé 74,5% du chiffre d'affaires prévu, 85,7% du résultat opérationnel prévu, 97,7% du résultat courant prévu et 110,8% du résultat net prévu, et son bénéfice par action sur neuf mois, 27,39 yens, dépasse déjà les 25,02 yens de l'exercice complet. Prise au pied de la lettre, la prévision implique un quatrième trimestre, d'août à octobre, avec un chiffre d'affaires d'environ 5 833 millions, un résultat opérationnel d'environ 172 millions, un résultat courant d'environ 27 millions et une perte nette d'environ 78 millions.
Le document explique pourquoi les chiffres n'ont pas bougé. Les résultats jusqu'au troisième trimestre ont globalement dépassé le plan, indique-t-il, mais le calendrier et le montant des coûts des rénovations et des nouvelles ouvertures prévues au quatrième trimestre ne sont pas encore arrêtés, de sorte que leur effet ne peut être raisonnablement estimé ; la société publiera sans délai une révision si elle devient nécessaire. Les pourcentages de la prévision disent la même chose par l'autre bout : le résultat opérationnel annuel est attendu en baisse de 34,1% alors que les neuf premiers mois ont progressé de 43,2%, ce qui ne se concilie que si l'on s'attend à un quatrième trimestre bien plus faible que celui de l'an dernier. La prévision de dividende est elle aussi inchangée, avec un versement unique en fin d'exercice de 24,00 yens par action, comme l'an dernier — environ 96% du bénéfice par action prévu de 25,02 yens, mais seulement 88% des 27,39 yens déjà gagnés.
| Indicateur | 9 mois ex. 10/2026 | 9 mois ex. 10/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 17 016 | 15 861 | +7,3 % |
| Bénéfice brut (millions de ¥) | 10 271 | 9 529 | +7,8 % |
| Marge brute | 60,4 % | 60,1 % | +0,3 pt |
| Frais commerciaux et administratifs (millions de ¥) | 9 243 | 8 811 | +4,9 % |
| Résultat opérationnel (millions de ¥) | 1 028 | 717 | +43,2 % |
| Marge opérationnelle | 6,0 % | 4,5 % | +1,5 pt |
| Résultat courant (millions de ¥) | 1 148 | 753 | +52,4 % |
| Produits exceptionnels (millions de ¥) | 168 | 4 | n.s. |
| Résultat avant impôts (millions de ¥) | 1 312 | 752 | +74,3 % |
| Résultat net part du groupe (millions de ¥) | 798 | 437 | +82,5 % |
| BPA (¥) | 27,39 | 15,17 | +80,6 % |
| Résultat global (millions de ¥) | 817 | 384 | +112,6 % |
| Dotations aux amortissements (millions de ¥) | 819 | 827 | −1,0 % |
| Mariages — chiffre d'affaires (millions de ¥) | 15 417 | 14 620 | +5,5 % |
| Mariages — résultat sectoriel (millions de ¥) | 1 282 | 1 070 | +19,8 % |
| Soins aux personnes âgées — chiffre d'affaires (millions de ¥) | 495 | 493 | +0,5 % |
| Soins aux personnes âgées — résultat sectoriel (millions de ¥) | 24 | 24 | +1,7 % |
| Alimentaire — chiffre d'affaires (millions de ¥) | 791 | 324 | +143,7 % |
| Alimentaire — résultat sectoriel (millions de ¥) | 94 | −23 | de perte à bénéfice |
| Photo — chiffre d'affaires (millions de ¥) | 925 | 664 | +39,2 % |
| Photo — résultat sectoriel (millions de ¥) | 111 | 164 | −32,2 % |
| Autres (ressources humaines) — résultat sectoriel (millions de ¥) | −46 | — | nouveau |
| Ajustements, principalement frais de siège (millions de ¥) | −438 | −516 | — |
| Total de l'actif (millions de ¥) | 21 007 | 20 802 | +1,0 % |
| Trésorerie et dépôts (millions de ¥) | 4 525 | 5 494 | −17,6 % |
| Immobilisations corporelles (millions de ¥) | 11 385 | 10 157 | +12,1 % |
| Emprunts à long terme, part à moins d'un an comprise (millions de ¥) | 3 110 | 2 394 | +29,9 % |
| Actif net (millions de ¥) | 12 408 | 12 202 | +1,7 % |
| Ratio de fonds propres | 58,8 % | 58,4 % | +0,4 pt |
| Prévision ex. 10/2026 — chiffre d'affaires (millions de ¥) | 22 850 | — | +1,8 % |
| Prévision ex. 10/2026 — résultat opérationnel (millions de ¥) | 1 200 | — | −34,1 % |
| Prévision ex. 10/2026 — résultat courant (millions de ¥) | 1 175 | — | −37,9 % |
| Prévision ex. 10/2026 — résultat net (millions de ¥) | 720 | — | −63,3 % |
| Prévision ex. 10/2026 — BPA (¥) | 25,02 | — | — |
| Dividende annuel par action (¥) | 24,00 | 24,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.