Une perte opérationnelle devenue bénéfice grâce à des coûts plus bas, pas à des ventes plus rapides
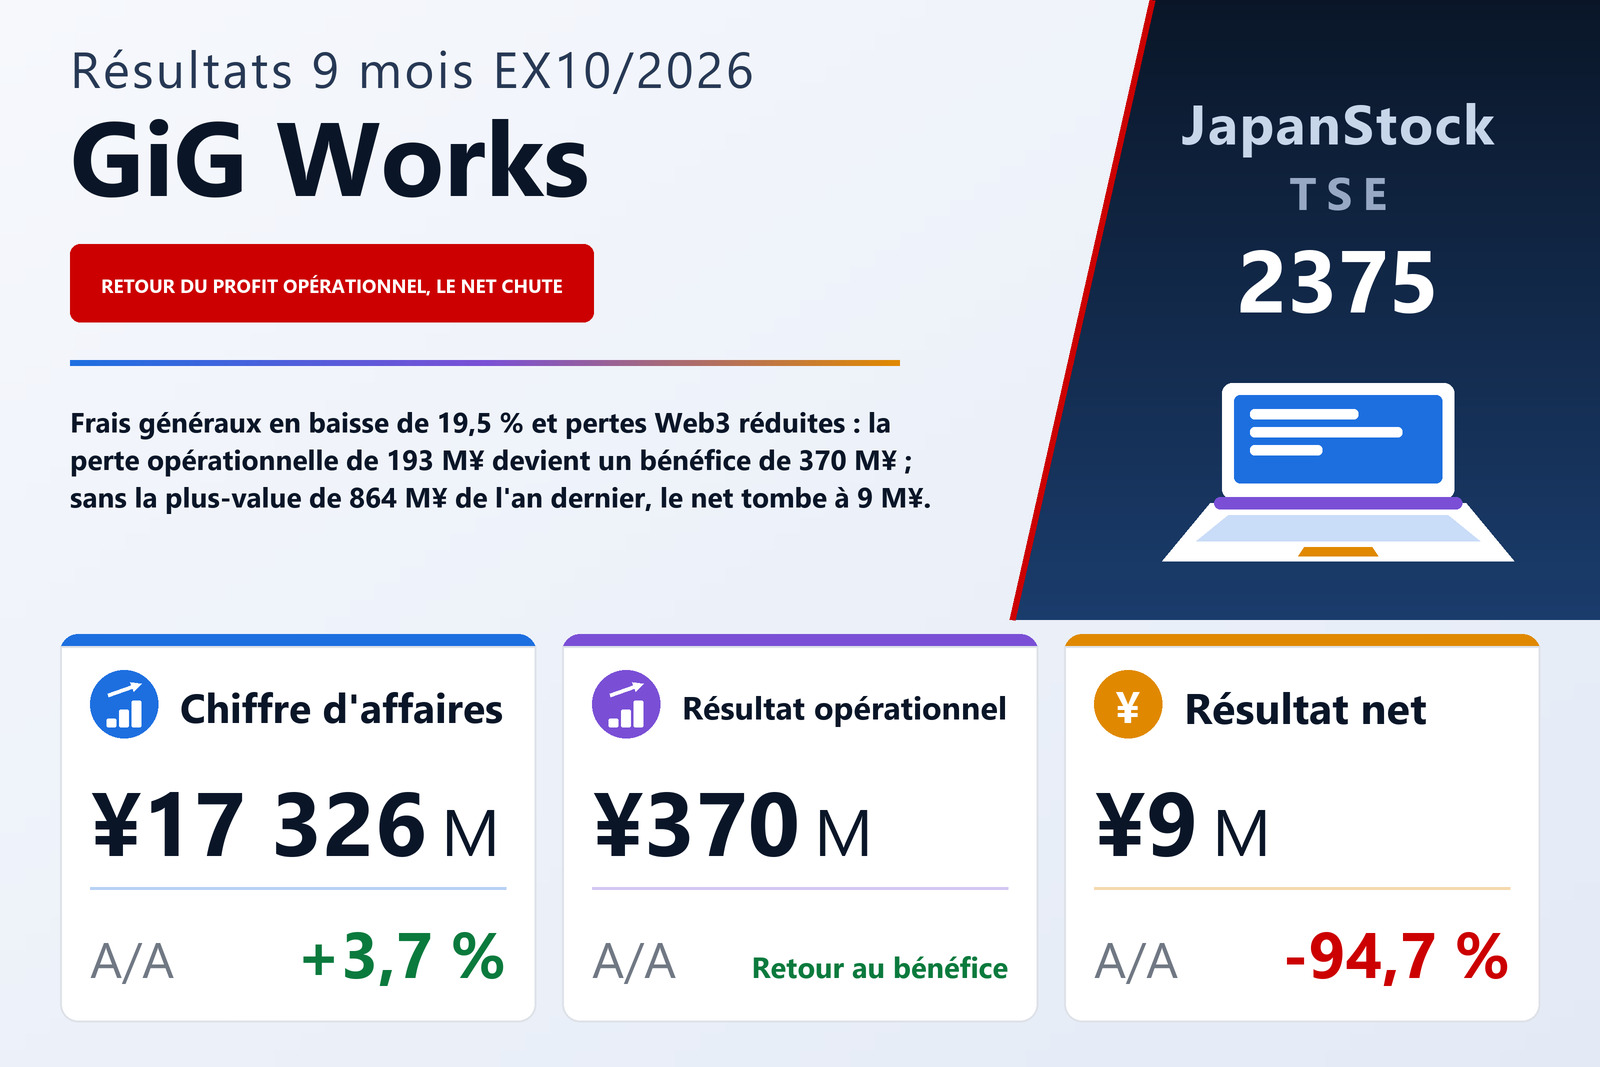
GiG Works Inc. (TSE : 2375), qui exploite la plateforme « GiGWorks Basic » par laquelle des travailleurs à la tâche et des entreprises clientes passent et acceptent directement des missions, a publié le 10 septembre 2026 ses comptes consolidés des neuf premiers mois de l'exercice clos en octobre 2026 — du 1er novembre 2025 au 31 juillet 2026 — selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 3,7% à 17 326 millions de yens. Le résultat opérationnel s'est établi à 370 millions contre une perte de 193 millions un an plus tôt, et le résultat courant à 160 millions contre une perte de 284 millions. Le résultat net part du groupe a reculé de 94,7% à 9 millions, contre 185 millions, soit 0,50 yen par action contre 9,35. La société est cotée à la Bourse de Tokyo.
Le redressement ne vient pas de la marge brute. Le coût des ventes a augmenté de 6,2% à 13 824 millions, plus vite que le chiffre d'affaires, si bien que la marge brute en valeur a reculé de 5,3% à 3 502 millions et que le taux de marge brute est passé de 22,1% à 20,2%. Ce qui a bougé, ce sont les frais commerciaux, généraux et administratifs, en baisse de 19,5%, soit 760 millions, à 3 131 millions. Face à un recul de 195 millions de la marge brute, cette baisse explique à elle seule le retournement de 564 millions de la ligne opérationnelle, et la marge opérationnelle est passée de −1,2% à 2,1%. Le document ne détaille pas ces frais et n'explique pas la baisse de la marge brute. Il montre en revanche que la période précédente comprenait encore Nihon Chokuhan, une filiale dont la totalité des actions a été cédée le 1er avril 2025 et dont le segment Marketing numérique — désormais supprimé — a enregistré un chiffre d'affaires de 1 292 millions et une perte sectorielle de 163 millions jusqu'à sa sortie du groupe. En retirant de la période précédente les ventes externes de cette activité, les ventes externes des quatre segments poursuivis ont progressé d'environ 12,4%, de 15 417 millions à 17 326 millions.
Sous la ligne opérationnelle : une perte plus lourde sur les crypto-actifs, et pas de répétition des éléments exceptionnels de l'an dernier
Les produits hors exploitation ont reculé à 25 millions contre 40 millions, tandis que les charges hors exploitation ont augmenté de 80,9% à 236 millions. L'essentiel correspond à une perte de valorisation de 213 millions sur crypto-actifs, le double des 106 millions de l'an dernier, due principalement selon la société à la réévaluation des crypto-actifs détenus par le groupe à leur cours de marché du dernier jour de la période. Le document précise que cette perte n'était supérieure que de 4 millions à celle du stade semestriel : elle avait donc presque entièrement été comptabilisée au premier semestre. Les charges d'intérêts sont passées à 21 millions contre 17 millions. Le résultat courant ressort ainsi à 160 millions, nettement moins de la moitié du résultat opérationnel.
Les éléments exceptionnels expliquent la chute en bas du compte. Un an plus tôt, des produits exceptionnels de 876 millions comprenaient une plus-value de 864 millions sur cession de titres de participation, face à des charges exceptionnelles de 323 millions dont une perte de 300 millions sur abandon de créance. Cette année, les produits exceptionnels n'ont atteint que 42 millions, principalement 40 millions d'indemnités contractuelles perçues, face à 5 millions de pertes sur mises au rebut d'immobilisations. Le résultat avant impôt a donc reculé de 26,8% à 197 millions, tandis que l'impôt sur les bénéfices a plus que doublé, à 187 millions — environ 95% du résultat avant impôt —, laissant un résultat net de 10 millions, dont 9 millions part du groupe après 0,3 million revenant aux minoritaires. Le résultat global s'est élevé à 14 millions contre 180 millions.
L'économie à la demande progresse, le Web3 frôle l'équilibre et l'économie du partage bute sur une vente immobilière de l'an dernier
Économie à la demande, le premier segment, a accru son chiffre d'affaires de 17,9% à 9 048 millions et son résultat sectoriel de 56,2% à 661 millions. La société indique que 3 071 travailleurs uniques ont été actifs dans tout le pays sur la période. Les services sur le terrain ont capté la demande liée aux remplacements de Windows, aux projets du programme GIGA School, aux missions d'enquête et aux projets de caisses sur tablette, et ont lancé l'épandage de produits phytosanitaires par drone dans six préfectures ; les relations directes avec de grands groupes ont progressé dans le support des caisses sur tablette et les remplacements de Windows. Dans le centre de contact, que la société exploite en mode hybride humains-IA, une meilleure efficacité des revenus, de nouveaux projets et la croissance de l'assistance à la vie quotidienne et du support technique ont amélioré le résultat. Les ventes externes de services d'assistance terrain et de marketing sont passées de 2 512 millions à 3 633 millions, et celles de services de centre de contact de 5 099 millions à 5 356 millions, le document signalant toutefois que les catégories de segments et de services ont été modifiées à partir du premier trimestre. Le segment a par ailleurs intégré spacetimes, société d'organisation d'événements et de produits dérivés dont les projets concernent notamment des groupes d'idoles comme Nogizaka46 et Hinatazaka46 ; devenue filiale en décembre 2025, elle a ajouté 257 millions de goodwill.
Services Web3 a porté son chiffre d'affaires à 347 millions, en hausse de 556,3%, contre 52 millions, et ramené sa perte sectorielle à 25 millions contre 527 millions — une amélioration de 502 millions, première contribution individuelle au redressement du groupe. Le segment développe des applications fondées sur la blockchain : l'application SNPIT, développée par GALLUSYS, dispose de son propre SNPIT Token (SNPT), négocié sur une plateforme d'échange japonaise de crypto-actifs, et depuis cette période le segment conçoit, conseille et dispense aussi des programmes de formation de talents en IA, qui selon la société ont contribué au chiffre d'affaires. Solutions systèmes a accru son chiffre d'affaires de 17,3% à 4 155 millions grâce à l'expansion du développement à façon et des services d'ingénierie système avec des partenaires et au gain de plusieurs projets au forfait, mais son résultat sectoriel a reculé de 9,0% à 552 millions ; le document n'en donne pas la raison.
Le chiffre d'affaires d'Économie du partage a reculé de 7,7% à 4 315 millions et son résultat sectoriel de 48,9% à 292 millions, car la période précédente comprenait des revenus tirés de la conclusion d'une vente immobilière ; le document ne la chiffre pas et affirme que les bureaux partagés et les salons spécialisés ont eux-mêmes très bien fonctionné. La marque de bureaux partagés THE HUB a ouvert à Meguro en juillet 2026, ce qui la porte à 81 sites et 1 800 postes de travail, et le nombre de membres est monté à 28 200 grâce à un marketing web renforcé et à une refonte en neuf formules d'abonnement ; la chaîne nex the salon, dont les stylistes travaillent à la tâche, a ouvert à Shibuya en janvier 2026 et compte désormais six salons. Les ventes externes de bureaux partagés et services associés ont atteint 3 503 millions contre 3 741 millions, et celles de gestion d'immeubles et de travaux d'aménagement 578 millions contre 558 millions. À l'échelle du groupe, les résultats sectoriels totalisent 1 480 millions contre 911 millions, tandis que les frais centraux et éliminations sont quasi stables, à 1 109 millions contre 1 104 millions : l'intégralité du redressement opérationnel se lit donc dans les segments.
La trésorerie a baissé de 691 millions, le goodwill a augmenté avec l'opération spacetimes
Le total du bilan a progressé de 1,6% à 7 933 millions contre 7 812 millions au 31 octobre 2025. La trésorerie et les dépôts ont diminué de 691 millions à 1 816 millions, tandis que les créances clients et actifs sur contrats ont augmenté de 505 millions à 2 854 millions et le goodwill de 232 millions à 246 millions. Au passif, les dettes fournisseurs ont augmenté de 192 millions et la part à moins d'un an des emprunts à long terme de 85 millions, tandis que les emprunts à long terme ont diminué de 35 millions ; les emprunts à court terme sont restés à 1 100 millions. Les capitaux propres ont reculé de 2,9% à 2 716 millions, principalement parce que les primes liées au capital ont diminué de 64 millions lorsque la société a racheté le 26 juin 2026 aux actionnaires minoritaires 12,9% supplémentaires de spacetimes pour 64 millions en numéraire, portant sa part des droits de vote à 64,6%. Le ratio de fonds propres est revenu de 34,6% à 33,1%. Aucun tableau des flux de trésorerie n'a été établi pour la période ; les amortissements se sont élevés à 289 millions et l'amortissement du goodwill à 25 millions.
Prévision inchangée, qui demande très peu au quatrième trimestre au niveau opérationnel
GiG Works a maintenu sa prévision annuelle de l'exercice 10/2026, publiée le 11 juin 2026 : chiffre d'affaires de 23 000 millions (+3,3%), résultat opérationnel de 400 millions, résultat courant de 180 millions et résultat net part du groupe de 50 millions (−81,6%), soit 2,51 yens par action. Les neuf mois ont livré 75,3% du chiffre d'affaires prévu, mais 92,7% du résultat opérationnel prévu et 88,9% du résultat courant prévu, ce qui implique un quatrième trimestre d'environ 5 673 millions de chiffre d'affaires, seulement 29 millions environ de résultat opérationnel et environ 20 millions de résultat courant. Le résultat net fait exception : les 9 millions comptabilisés représentent moins d'un cinquième des 50 millions prévus, si bien que le plan requiert environ 40 millions au dernier trimestre. Le document ne fournit pas de ventilation trimestrielle et ne commente pas ce profil.
La prévision de dividende est également inchangée, avec un dividende de fin d'exercice de 2,00 yens, identique à l'an dernier ; rapporté au bénéfice prévu de 2,51 yens par action, cela représente un taux de distribution d'environ 80%. La société décrit une économie japonaise en reprise modérée, aux perspectives assombries par une inflation persistante, les fluctuations des changes et des marchés financiers, la politique commerciale américaine et la montée des risques géopolitiques, et inscrit son activité dans une pénurie structurelle de main-d'œuvre qui, selon elle, rend des plateformes comme la sienne plus importantes.
| Indicateur | 9 mois ex. 10/2026 | 9 mois ex. 10/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 17 326 | 16 712 | +3,7 % |
| Bénéfice brut (millions de ¥) | 3 502 | 3 697 | −5,3 % |
| Marge brute | 20,2 % | 22,1 % | −1,9 pt |
| Frais commerciaux et administratifs (millions de ¥) | 3 131 | 3 891 | −19,5 % |
| Résultat opérationnel (millions de ¥) | 370 | −193 | de perte à bénéfice |
| Marge opérationnelle | 2,1 % | −1,2 % | +3,3 pt |
| Charges hors exploitation (millions de ¥) | 236 | 130 | +80,9 % |
| Perte de valorisation sur crypto-actifs (millions de ¥) | 213 | 106 | +100,0 % |
| Résultat courant (millions de ¥) | 160 | −284 | de perte à bénéfice |
| Produits exceptionnels (millions de ¥) | 42 | 876 | −95,1 % |
| Résultat avant impôts (millions de ¥) | 197 | 269 | −26,8 % |
| Impôt sur les bénéfices (millions de ¥) | 187 | 89 | +108,7 % |
| Résultat net part du groupe (millions de ¥) | 9 | 185 | −94,7 % |
| BPA (¥) | 0,50 | 9,35 | −94,7 % |
| Résultat global (millions de ¥) | 14 | 180 | −92,1 % |
| Économie à la demande — chiffre d'affaires (millions de ¥) | 9 048 | 7 676 | +17,9 % |
| Économie à la demande — résultat sectoriel (millions de ¥) | 661 | 423 | +56,2 % |
| Services Web3 — chiffre d'affaires (millions de ¥) | 347 | 52 | +556,3 % |
| Services Web3 — résultat sectoriel (millions de ¥) | −25 | −527 | perte réduite |
| Solutions systèmes — chiffre d'affaires (millions de ¥) | 4 155 | 3 541 | +17,3 % |
| Solutions systèmes — résultat sectoriel (millions de ¥) | 552 | 607 | −9,0 % |
| Économie du partage — chiffre d'affaires (millions de ¥) | 4 315 | 4 673 | −7,7 % |
| Économie du partage — résultat sectoriel (millions de ¥) | 292 | 571 | −48,9 % |
| Marketing numérique (cédé) — chiffre d'affaires (millions de ¥) | — | 1 292 | — |
| Marketing numérique (cédé) — résultat sectoriel (millions de ¥) | — | −163 | — |
| Total de l'actif (millions de ¥) | 7 933 | 7 812 | +1,6 % |
| Trésorerie et dépôts (millions de ¥) | 1 816 | 2 508 | −27,6 % |
| Actif net (millions de ¥) | 2 716 | 2 797 | −2,9 % |
| Ratio de fonds propres | 33,1 % | 34,6 % | −1,5 pt |
| Prévision ex. 10/2026 — chiffre d'affaires (millions de ¥) | 23 000 | — | +3,3 % |
| Prévision ex. 10/2026 — résultat opérationnel (millions de ¥) | 400 | — | n.s. |
| Prévision ex. 10/2026 — résultat courant (millions de ¥) | 180 | — | n.s. |
| Prévision ex. 10/2026 — résultat net (millions de ¥) | 50 | — | −81,6 % |
| Prévision ex. 10/2026 — BPA (¥) | 2,51 | — | — |
| Dividende annuel par action (¥) | 2,00 | 2,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.