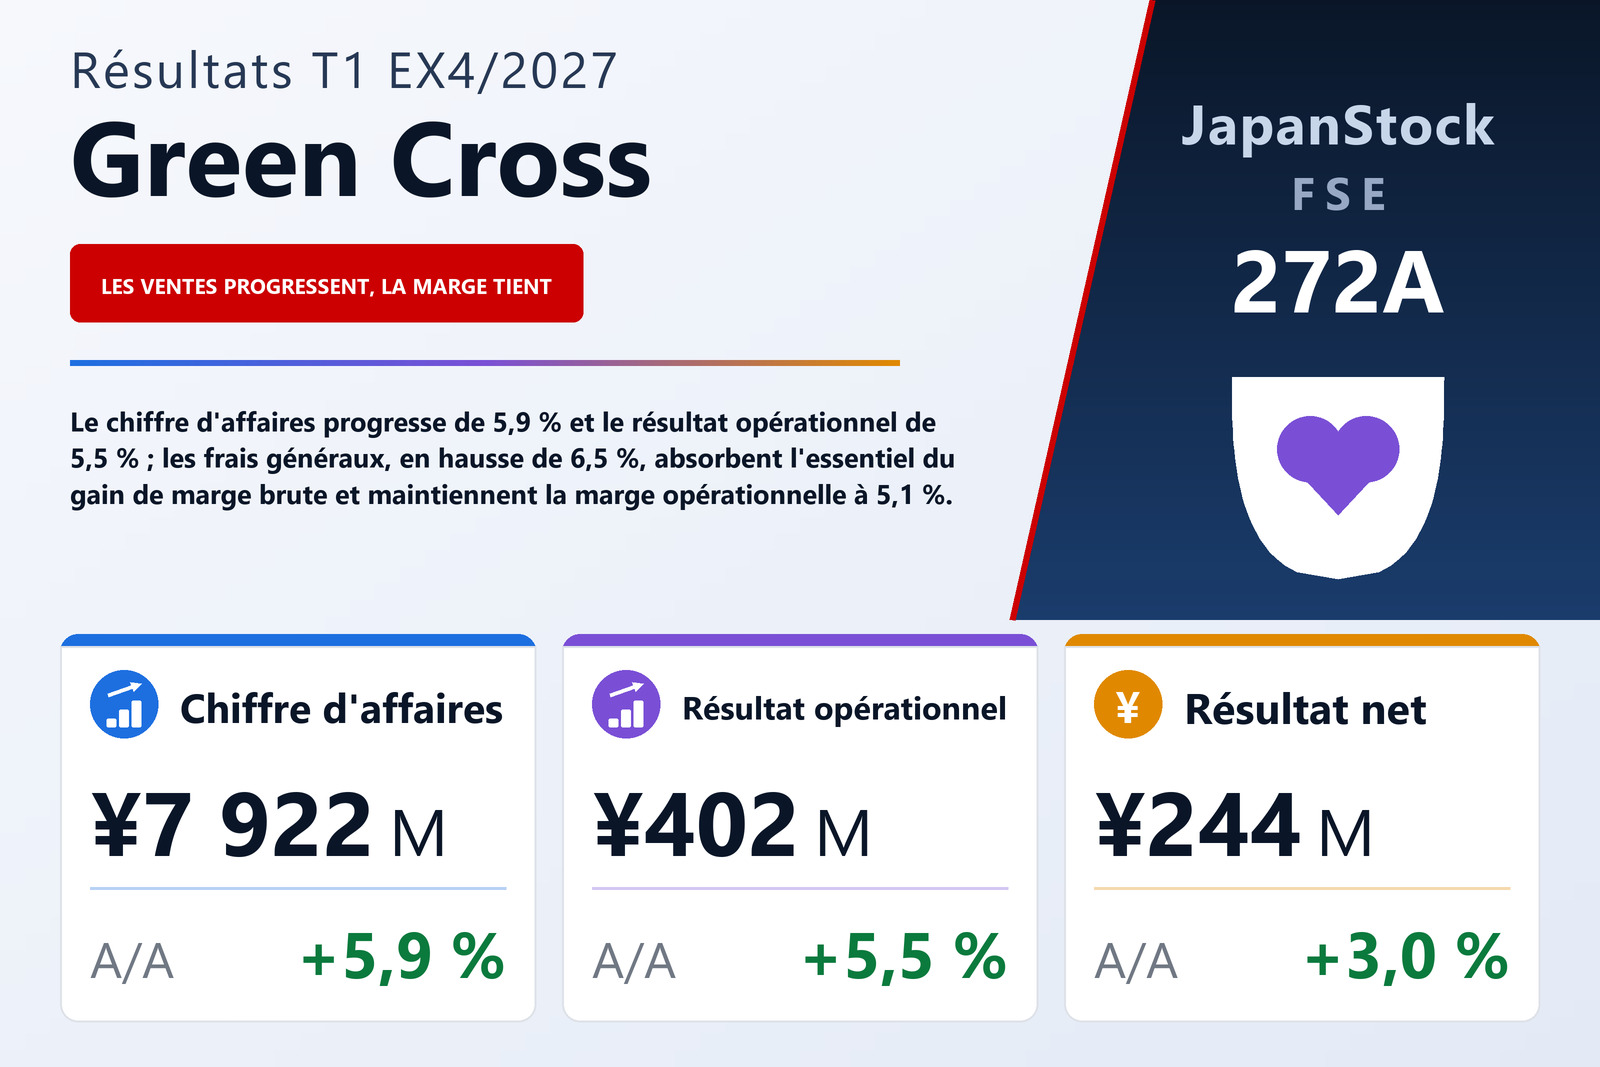
Chiffre d'affaires +5,9%, résultat opérationnel +5,5% — et une marge immobile
Green Cross Holdings Co., Ltd. (FSE : 272A), le groupe basé à Fukuoka qui fabrique, vend et loue des matériels de sécurité routière, des articles de prévention des sinistres pour le bâtiment, des fournitures de sécurité, des équipements de protection et des panneaux, a publié le 10 septembre 2026 ses comptes consolidés du premier trimestre de l'exercice 4/2027, les trois mois du 1er mai au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 5,9% à 7 922 millions de yens, le résultat opérationnel de 5,5% à 402 millions, le résultat courant de 7,3% à 413 millions et le résultat net part du groupe de 3,0% à 244 millions, soit 29,34 yens par action contre 26,65. Les actions de la société sont cotées à la Bourse de Fukuoka.
L'arithmétique est brève. Le coût des ventes a augmenté de 5,7% à 5 134 millions, un peu moins vite que le chiffre d'affaires ; la marge brute en valeur a donc progressé de 6,3% à 2 788 millions et le taux de marge brute est passé de 35,1% à 35,2%. Les frais commerciaux, généraux et administratifs ont ensuite crû de 6,5% à 2 385 millions, un peu plus vite que le chiffre d'affaires, leur poids passant de 30,0% à 30,1% des ventes. En yens, la marge brute a gagné 166 millions et ces frais 145 millions, ce qui n'a laissé que 21 millions de résultat opérationnel supplémentaire. La marge opérationnelle s'est établie à 5,1% sur les deux trimestres — 5,08% contre 5,10% avant arrondi —, si bien que la croissance du trimestre est venue d'une base de chiffre d'affaires plus large et non d'une marge plus élevée.
La baisse des amortissements pèse plus que tout le gain opérationnel
Une ligne des notes remet ces 21 millions en perspective. Les dotations aux amortissements, y compris celles des immobilisations incorporelles hors écart d'acquisition, se sont élevées à 382 millions contre 403 millions, et l'amortissement de l'écart d'acquisition à 20,8 millions contre 34,7 millions : au total, environ 34,5 millions de moins qu'un an plus tôt. Cette baisse dépasse la hausse du résultat opérationnel. En réintégrant ces deux charges, le résultat opérationnel avant amortissements et amortissement de l'écart d'acquisition ressort à environ 805 millions contre 819 millions, en léger recul. Le document n'explique ni pourquoi ces charges ont baissé ni comment elles se répartissent entre coût des ventes et frais généraux, et aucun tableau des flux de trésorerie trimestriel n'a été établi : l'observation repose donc sur ces deux seules notes.
Sous la ligne opérationnelle : davantage de produits divers, des intérêts presque doublés
Le résultat courant a progressé plus vite que le résultat opérationnel, de 7,3% contre 5,5%, grâce à l'amélioration du solde hors exploitation. Les produits hors exploitation se sont élevés à 44,7 millions contre 21,6 millions, portés surtout par des produits divers de 31,5 millions contre 6,6 millions, ainsi que par des dividendes reçus de 12,9 millions contre 10,7 millions. Les charges hors exploitation ont elles aussi augmenté, à 33,1 millions contre 17,2 millions, principalement parce que les charges d'intérêts ont presque doublé, à 29,9 millions contre 15,4 millions ; un gain de 4,3 millions sur des participations dans des fonds d'investissement l'an dernier s'est mué en perte de 2,7 millions. La contribution nette hors exploitation s'établit ainsi à 11,6 millions contre 4,4 millions. Le document n'explique ni les produits divers ni la hausse des intérêts.
Aucun élément exceptionnel n'a été enregistré sur l'un ou l'autre trimestre, si bien que le résultat avant impôt est égal au résultat courant, à 413 millions. L'impôt a augmenté de 12,8% à 166 millions, dont 134 millions d'ajustements d'impôts différés, portant le taux effectif de 38,3% à 40,2%. Le résultat de la période s'élève à 247 millions, en hausse de 3,9%, et avec 2,8 millions revenant aux intérêts minoritaires contre 0,7 million, le résultat net part du groupe a progressé de 3,0% à 244 millions. Le bénéfice par action a crû plus vite, de 10,1% à 29,34 yens, car le nombre moyen d'actions en circulation a reculé de 6,4%, à 8 336 240 contre 8 910 849. Le résultat global s'est élevé à 270 millions, en hausse de 1,2%.
Ce à quoi la société attribue le trimestre
Green Cross ne présente qu'un seul segment — fabrication, vente et location de matériels de sécurité routière, d'articles de prévention des sinistres pour le bâtiment, de fournitures de sécurité, d'équipements de protection et de signalétique —, si bien que le document ne comporte pas de ventilation sectorielle et ne répartit la hausse du chiffre d'affaires ni par produit, ni par client, ni par prix. Sa description du marché tient lieu d'explication. Dans les secteurs de la sécurité et de la signalétique, l'investissement public est resté ferme grâce aux projets de résilience nationale et aux mesures contre le vieillissement des infrastructures, et l'investissement privé a poursuivi sa reprise. En sens inverse, les coûts de main-d'œuvre et de logistique ont augmenté du fait de la pénurie de personnel, et les prix des matières premières et de l'énergie sont restés élevés — le type de pression compatible avec des frais généraux qui croissent plus vite que le chiffre d'affaires, même si le document ne relie pas les deux.
La société indique avoir élargi sa gamme de produits respectueux de l'environnement, promu des produits IoT ainsi que des produits et services s'appuyant sur l'intelligence artificielle, renforcé la coordination de son réseau d'agences commerciales en tirant parti de sa fonction logistique et étoffé son offre de location. Elle a aussi mis en avant des produits liés aux ODD, étendu à une zone plus large son activité d'inspection d'enseignes et recherché des services à plus forte valeur ajoutée en associant « sécurité » et « signalétique ». Au cours du trimestre, elle a en outre accueilli une nouvelle société dans le groupe, afin de s'appuyer sur son savoir-faire et ses ressources pour le développement futur ; le document n'en précise ni les conditions ni la contribution, et ne signale aucun changement significatif du périmètre de consolidation.
Bilan : moins de trésorerie, plus de stocks, plus de dette à court terme
Le total du bilan a augmenté de 384 millions à 29 437 millions par rapport au 30 avril 2026. La trésorerie et les dépôts ont reculé de 661 millions à 4 055 millions, tandis que les effets et créances clients ont augmenté de 280 millions, les marchandises de 324 millions, les matières premières et fournitures de 210 millions et les immobilisations en cours de 202 millions, à 328 millions. Le passif a progressé de 345 millions à 17 122 millions : les emprunts à court terme ont augmenté de 625 millions à 1 585 millions, tandis que la provision pour primes a baissé de 446 millions et l'impôt sur les bénéfices à payer est tombé à 65 millions contre 434 millions.
L'actif net a progressé de 38 millions à 12 314 millions. Les bénéfices non distribués ont reculé de 80 millions ; le document ne détaille pas ce mouvement, mais le dividende de fin d'exercice de 39,00 yens au titre de l'exercice 4/2026, appliqué à quelque 8,3 millions d'actions en circulation au 30 avril, représenterait environ 325 millions, soit plus que le résultat du trimestre. Les actions autodétenues ont diminué de 98 millions à la suite d'une cession, passant de 700 859 à 628 369 titres, et les plus-values latentes sur titres ont augmenté de 22 millions. L'actif ayant crû plus vite que les capitaux propres, le ratio de fonds propres est revenu de 42,1% à 41,6%.
Prévision inchangée : en retard en part de l'année, dans les clous en croissance
Green Cross a maintenu ses prévisions, publiées le 11 juin 2026. Pour le semestre clos le 31 octobre 2026, elle attend un chiffre d'affaires de 15 605 millions (+4,9%), un résultat opérationnel de 907 millions (+5,1%), un résultat courant de 897 millions (+4,3%) et un résultat net part du groupe de 639 millions (+3,8%). Pour l'ensemble de l'exercice 4/2027, elle attend un chiffre d'affaires de 31 514 millions (+5,6%), un résultat opérationnel de 2 154 millions (+5,8%), un résultat courant de 2 119 millions (+4,7%) et un résultat net part du groupe de 1 390 millions (+2,5%), soit 167,09 yens par action.
Rapporté à ces objectifs, le premier trimestre paraît léger en résultat : il a livré 25,1% du chiffre d'affaires annuel, mais 18,7% du résultat opérationnel et 17,6% du résultat net, ce qui laisse aux neuf mois restants 1 752 millions de résultat opérationnel à dégager sur 23 592 millions de chiffre d'affaires, soit une marge de 7,4% contre 5,1% sur le trimestre publié. Mesuré en taux de croissance, il est proche du plan : chiffre d'affaires +5,9% et résultat opérationnel +5,5% face à des taux annuels prévus de 5,6% et 5,8%, tandis que le résultat courant (+7,3%) et le résultat net (+3,0%) sont en avance sur les leurs. Le document ne dit rien de la répartition du résultat sur l'année.
La prévision de dividende est elle aussi inchangée : pas d'acompte et un dividende de fin d'exercice de 40,00 yens par action, contre 39,00 au titre de l'exercice 4/2026, soit une hausse de 2,6% et environ 24% des 167,09 yens de bénéfice par action prévus.
| Indicateur | T1 ex. 4/2027 | T1 ex. 4/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 7 922 | 7 479 | +5,9 % |
| Bénéfice brut (millions de ¥) | 2 788 | 2 622 | +6,3 % |
| Marge brute | 35,2 % | 35,1 % | +0,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 2 385 | 2 241 | +6,5 % |
| Résultat opérationnel (millions de ¥) | 402 | 381 | +5,5 % |
| Marge opérationnelle | 5,1 % | 5,1 % | inchangé |
| Résultat courant (millions de ¥) | 413 | 385 | +7,3 % |
| Résultat net part du groupe (millions de ¥) | 244 | 237 | +3,0 % |
| BPA (¥) | 29,34 | 26,65 | +10,1 % |
| Résultat global (millions de ¥) | 270 | 266 | +1,2 % |
| Total de l'actif (millions de ¥) | 29 437 | 29 052 | +1,3 % |
| Actif net (millions de ¥) | 12 314 | 12 275 | +0,3 % |
| Ratio de fonds propres | 41,6 % | 42,1 % | −0,5 pt |
| Prévision ex. 4/2027 — chiffre d'affaires (millions de ¥) | 31 514 | — | +5,6 % |
| Prévision ex. 4/2027 — résultat opérationnel (millions de ¥) | 2 154 | — | +5,8 % |
| Prévision ex. 4/2027 — résultat courant (millions de ¥) | 2 119 | — | +4,7 % |
| Prévision ex. 4/2027 — résultat net (millions de ¥) | 1 390 | — | +2,5 % |
| Dividende annuel par action (¥) | 40,00 | 39,00 | +2,6 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.