Chiffre d'affaires +4,3%, coût des ventes +0,8% : tout le trimestre est dans cet écart
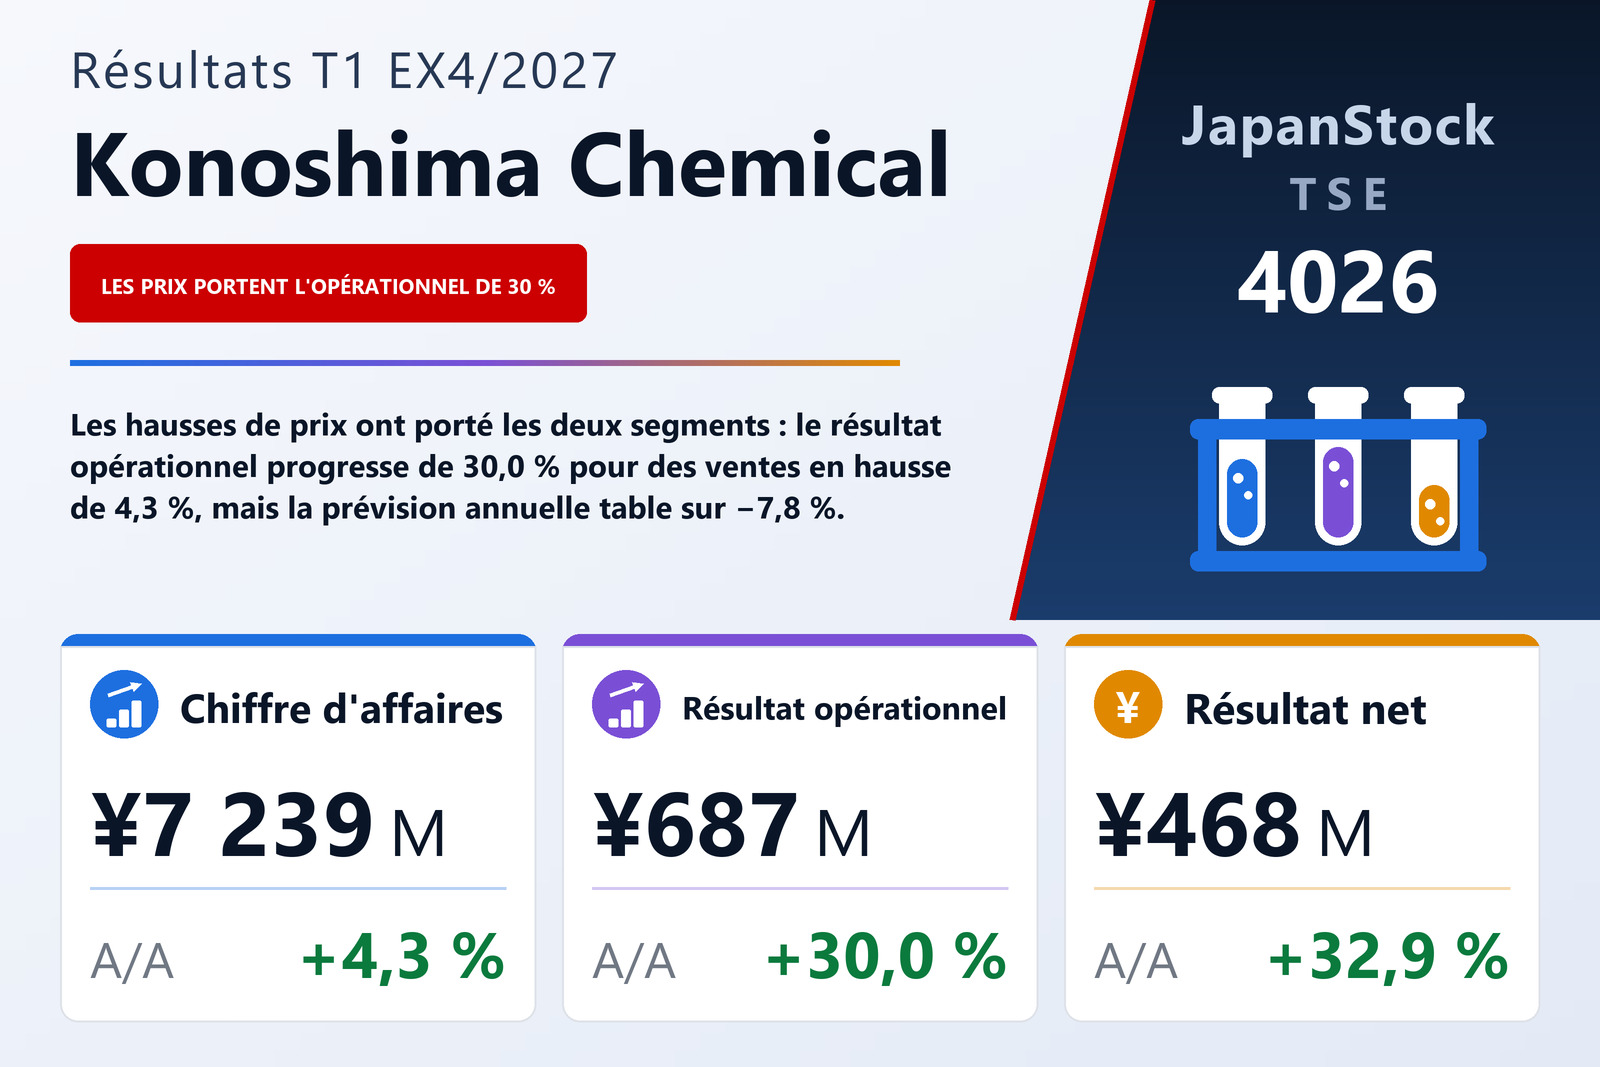
Konoshima Chemical Co., Ltd. (TSE : 4026), qui fabrique des matériaux de construction – panneaux de sous-face d'avant-toit, bardages, panneaux coupe-feu – ainsi que des composés de magnésium et des céramiques, a publié le 10 septembre 2026 ses résultats non consolidés du premier trimestre de l'exercice clos en avril 2027, soit les trois mois du 1er mai au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 4,3% à 7 239 millions de yens, le résultat opérationnel de 30,0% à 687 millions, le résultat courant de 33,0% à 669 millions et le résultat net de 32,9% à 468 millions, soit un bénéfice de 51,58 yens par action contre 38,90 (51,32 contre 38,69 après dilution). L'action est cotée à la Bourse de Tokyo, et les comptes trimestriels n'ont pas fait l'objet d'un examen limité par un auditeur.
Le calcul est court. Le chiffre d'affaires a gagné 296 millions, tandis que le coût des ventes n'a progressé que de 0,8% à 5 108 millions, contre 5 069 millions, si bien que la quasi-totalité du supplément de ventes est passée dans le bénéfice brut : celui-ci a augmenté de 13,7% à 2 130 millions et la marge brute est passée de 27,0% à 29,4%. Les frais commerciaux, généraux et administratifs ont crû de 7,4% à 1 443 millions – plus vite que les ventes – et ont absorbé 99 des 257 millions de hausse du bénéfice brut. Le reste a relevé le résultat opérationnel de 158 millions, et la marge opérationnelle est passée de 7,6% à 9,5%. Une entreprise dont les ventes n'ont progressé que d'un peu plus de 4% a accru son résultat opérationnel de 30,0% presque uniquement parce que son coût des ventes n'a quasiment pas bougé.
Les deux segments ont progressé d'environ 4% en chiffre d'affaires, et bien davantage en résultat
Matériaux de construction, le premier segment par le chiffre d'affaires, a réalisé 3 936 millions, en hausse de 4,4%, pour un résultat sectoriel de 385 millions, en hausse de 35,6% contre 284 millions. Dans le logement, l'entreprise a vendu davantage de ses panneaux de sous-face d'avant-toit haut de gamme, à plus forte valeur ajoutée, et de bardages ; hors logement, davantage de panneaux coupe-feu pour les immeubles urbains de grande hauteur. Elle attribue la hausse du résultat aux relèvements de prix engagés depuis les exercices précédents et aux ventes accrues de panneaux de sous-face haut de gamme.
Produits chimiques a réalisé 3 302 millions, en hausse de 4,1%, pour un résultat sectoriel de 557 millions, en hausse de 19,1% contre 468 millions. Le chiffre d'affaires du magnésium a progressé grâce à des ventes accrues d'oxyde de magnésium à forte valeur ajoutée pour compléments alimentaires, destiné à l'export, et d'hydroxyde de magnésium ignifuge pour la clientèle japonaise, tandis que celui des céramiques a reculé sur des commandes moindres de luminophores. La hausse du résultat est attribuée aux relèvements de prix, aux améliorations de coûts et à l'oxyde de magnésium pour compléments. Produits chimiques reste le plus rentable des deux, avec une marge sectorielle d'environ 16,9% contre 9,8% pour Matériaux de construction (14,8% et 7,5% un an plus tôt). Ensemble, les segments ont dégagé 943 millions contre 752 millions ; les frais de siège non affectés, liés surtout aux services administratifs tels que les affaires générales, sont passés à 256 millions contre 224 millions et ont prélevé une partie de ce gain avant le résultat opérationnel.
Sous la ligne opérationnelle, peu de changements
Les produits non opérationnels ont doublé, à 34 millions contre 17 millions, surtout grâce aux dividendes reçus de 22 millions contre 10 millions, tandis que les charges non opérationnelles sont passées à 51 millions contre 42 millions, dont 40 millions d'intérêts contre 35 millions. Le résultat courant a ainsi progressé de 33,0% à 669 millions, un peu plus vite que le résultat opérationnel. Le seul élément exceptionnel est une perte de 2 millions sur mise au rebut d'immobilisations. Le résultat avant impôts s'établit à 667 millions contre 501 millions, et des impôts de 198 millions – 54 millions exigibles et 144 millions différés – portent le taux effectif à environ 29,7%, proche des 29,5% de l'an dernier. Le résultat net de 468 millions traduit l'amélioration opérationnelle et non un élément ponctuel.
Les mises en chantier de logements rebondissent sur une base déprimée par la réglementation
L'entreprise décrit une économie japonaise en reprise modérée, portée par l'amélioration de l'emploi et des revenus, avec des perspectives qu'elle juge incertaines en raison de l'aggravation de la situation au Moyen-Orient et des mouvements des taux de change et d'intérêt. Dans le logement, principal marché de Matériaux de construction, les mises en chantier cumulées d'avril à juin 2026 ont dépassé celles de l'an dernier, avec des hausses pour les logements occupés par leur propriétaire, locatifs et destinés à la vente ; mais le rapport rappelle que la période de l'an dernier avait été déprimée par l'entrée en vigueur de la loi révisée sur les normes de construction et de la loi révisée sur l'efficacité énergétique des bâtiments, de sorte que la comparaison porte sur une base faible. La direction dit s'appuyer sur les deux orientations de son plan à moyen terme : bâtir un modèle de croissance durable en répondant à des enjeux sociaux tels que l'environnement, en conciliant contribution sociale et croissance des bénéfices, et gérer l'entreprise en tenant compte du coût du capital et du cours de bourse.
Les investissements se lisent dans le bilan
Le total de l'actif a augmenté de 1 224 millions à 32 018 millions par rapport au 30 avril 2026, principalement parce que les immobilisations corporelles ont crû de 867 millions ; les immobilisations en cours sont passées à 2 974 millions contre 2 165 millions. Les stocks ont aussi augmenté, avec des produits finis à 2 719 millions contre 2 556 millions et des en-cours à 1 199 millions contre 997 millions. Le passif a progressé de 967 millions à 17 049 millions, surtout parce que les dettes électroniques liées aux achats d'équipements ont augmenté de 895 millions, à 1 159 millions – la part non encore payée de ces investissements. Les emprunts à court terme sont passés à 6 500 millions contre 5 900 millions, tandis que les emprunts à long terme ont reculé à 1 646 millions contre 2 036 millions, portant l'endettement total, part à moins d'un an de la dette à long terme comprise, à 9 240 millions contre 9 122 millions. L'actif net a augmenté de 257 millions à 14 968 millions, principalement grâce à une hausse de 232 millions des bénéfices non distribués, et le ratio de fonds propres a glissé de 47,6% à 46,6%. Aucun tableau des flux de trésorerie trimestriel n'a été établi ; les amortissements se sont élevés à 514 millions contre 493 millions.
Prévision : un premier trimestre solide, puis un reste d'exercice plus faible
Konoshima Chemical a publié ses prévisions pour l'exercice clos en avril 2027 dans un communiqué distinct le même jour, le 10 septembre 2026, et le rapport trimestriel indique que les prévisions de résultats comme de dividende sont modifiées par rapport aux dernières annoncées. Pour le premier semestre, de mai à octobre, elle attend un chiffre d'affaires de 14 570 millions (+5,4%), un résultat opérationnel de 1 170 millions (−3,3%), un résultat courant de 1 100 millions (−4,8%) et un résultat net de 770 millions (−4,1%), soit 84,74 yens par action. Pour l'exercice complet, elle attend un chiffre d'affaires de 30 530 millions (+9,0%), un résultat opérationnel de 2 470 millions (−7,8%), un résultat courant de 2 300 millions (−10,3%) et un résultat net de 1 610 millions (−13,0%), soit 177,18 yens par action.
Rapprochée du trimestre publié, la prévision a une forme nette. Le premier trimestre a réalisé 23,7% du chiffre d'affaires prévu, mais 27,8% du résultat opérationnel prévu et 29,1% du résultat net prévu. La prévision semestrielle implique pour le deuxième trimestre un chiffre d'affaires d'environ 7 331 millions – un peu plus qu'au premier – mais un résultat opérationnel d'environ 483 millions seulement, contre les 687 millions tout juste comptabilisés. Sur l'exercice, le chiffre d'affaires est attendu en hausse de 9,0% et le résultat opérationnel en baisse de 7,8%, soit une marge opérationnelle implicite d'environ 8,1% contre 9,5% au premier trimestre. Le rapport trimestriel lui-même n'explique pas les hypothèses retenues et renvoie au communiqué distinct. Le dividende prévu est de 26,00 yens à l'acompte et 26,00 yens au solde, soit 52,00 yens au total contre 49,00 (23,00 plus 26,00) pour l'exercice clos en avril 2026, en hausse de 6,1% – environ 29% du bénéfice par action prévu.
| Indicateur | T1 ex. 4/2027 | T1 ex. 4/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 7 239 | 6 943 | +4,3 % |
| Bénéfice brut (millions de ¥) | 2 130 | 1 873 | +13,7 % |
| Marge brute | 29,4 % | 27,0 % | +2,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 443 | 1 344 | +7,4 % |
| Résultat opérationnel (millions de ¥) | 687 | 528 | +30,0 % |
| Marge opérationnelle | 9,5 % | 7,6 % | +1,9 pt |
| Résultat courant (millions de ¥) | 669 | 503 | +33,0 % |
| Résultat net (millions de ¥) | 468 | 352 | +32,9 % |
| BPA (¥) | 51,58 | 38,90 | +32,6 % |
| Matériaux de construction — chiffre d'affaires (millions de ¥) | 3 936 | 3 771 | +4,4 % |
| Matériaux de construction — résultat sectoriel (millions de ¥) | 385 | 284 | +35,6 % |
| Produits chimiques — chiffre d'affaires (millions de ¥) | 3 302 | 3 171 | +4,1 % |
| Produits chimiques — résultat sectoriel (millions de ¥) | 557 | 468 | +19,1 % |
| Frais de siège non affectés (millions de ¥) | −256 | −224 | +14,3 % |
| Total de l'actif (millions de ¥) | 32 018 | 30 793 | +4,0 % |
| Total du passif (millions de ¥) | 17 049 | 16 082 | +6,0 % |
| Actif net (millions de ¥) | 14 968 | 14 710 | +1,8 % |
| Ratio de fonds propres | 46,6 % | 47,6 % | −1,0 pt |
| Prévision S1 ex. 4/2027 — résultat opérationnel (millions de ¥) | 1 170 | — | −3,3 % |
| Prévision ex. 4/2027 — chiffre d'affaires (millions de ¥) | 30 530 | — | +9,0 % |
| Prévision ex. 4/2027 — résultat opérationnel (millions de ¥) | 2 470 | — | −7,8 % |
| Prévision ex. 4/2027 — résultat courant (millions de ¥) | 2 300 | — | −10,3 % |
| Prévision ex. 4/2027 — résultat net (millions de ¥) | 1 610 | — | −13,0 % |
| Prévision ex. 4/2027 — BPA (¥) | 177,18 | — | — |
| Dividende annuel par action (¥) | 52,00 | 49,00 | +6,1 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.