Moins d'utilisateurs payants, chacun payant davantage — et un chiffre d'affaires en recul de 3,8%
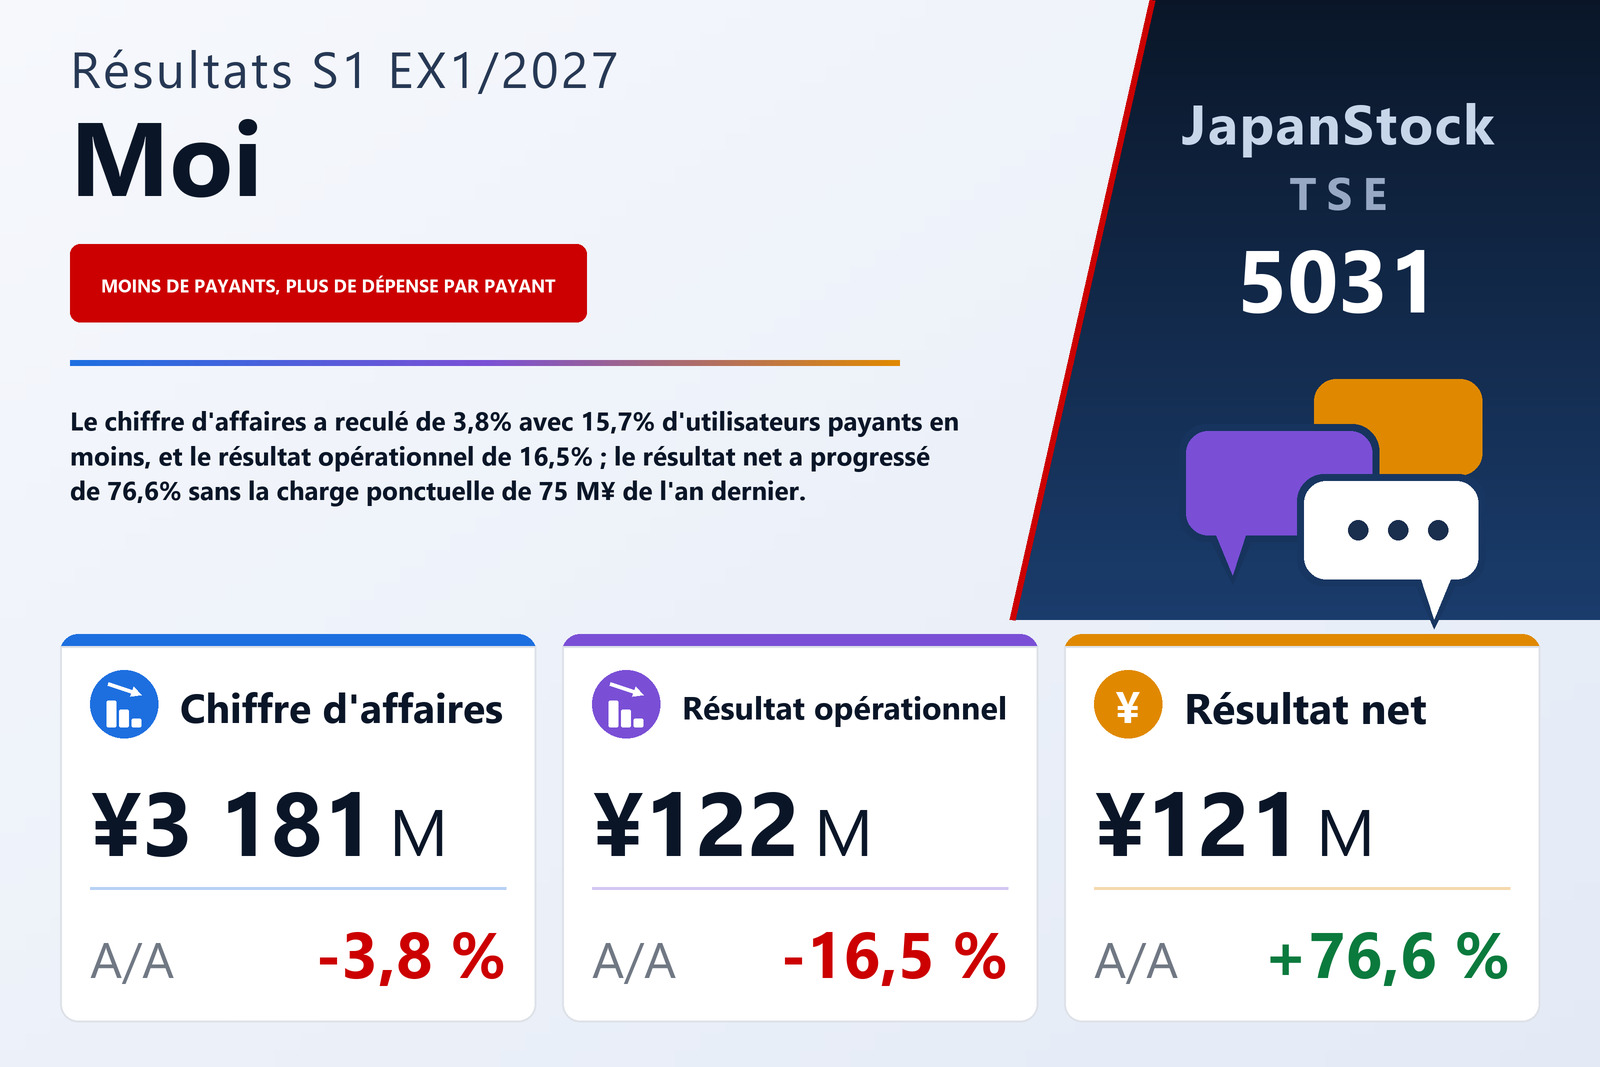
Moi Corporation (TSE : 5031), qui exploite la plateforme de communication en direct TwitCasting, a publié le 10 septembre 2026 ses comptes non consolidés du premier semestre de l'exercice clos le 31 janvier 2027, les six mois du 1er février au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a reculé de 3,8% à 3 181 millions de yens et le résultat opérationnel de 16,5% à 122 millions, tandis que le résultat courant restait pratiquement inchangé à 181 millions, en hausse de 0,1%. Le résultat net a progressé de 76,6% à 121 millions, soit 8,06 yens par action contre 4,93. La société est cotée à la Bourse de Tokyo et ne publie qu'un seul segment, son activité de plateforme de communication en direct ; le document ne comporte donc pas de ventilation sectorielle.
Sous la ligne du chiffre d'affaires, le document donne les deux grandeurs qui le déterminent, et elles ont évolué en sens inverse. Le nombre moyen mensuel d'utilisateurs payants de points a reculé de 15,7% à 57 000, ce que la société attribue au fort impact de l'évolution de l'environnement concurrentiel sur le marché japonais des services de diffusion en direct. L'ARPPU mensuel moyen des points — le revenu moyen par utilisateur payant, que la société présente comme l'un de ses indicateurs clés — a progressé de 12,2% à 8 052 yens. Au final, les ventes de points se sont établies à 2 762 millions, en baisse de 5,5%, soit 86,8% du chiffre d'affaires du semestre ; le document ne ventile pas les 419 millions restants.
La marge brute propre à la société a progressé de 8,3%, la marge brute comptable a reculé de 8,6%
L'autre indicateur clé du document est la marge brute réelle, que la société définit comme le chiffre d'affaires total diminué des rémunérations versées aux diffuseurs monétisés et des commissions versées aux prestataires de paiement tels qu'Apple Inc. et Google Inc. Elle a progressé de 8,3% à 988 millions, et la société avance deux raisons : la poursuite de l'évolution de sa structure de revenus, une part plus faible des ventes de points étant réglée par paiement intégré aux applications, et la croissance continue de son service payant Membership. La mesure comptable a évolué dans l'autre sens. Le coût des ventes a augmenté de 1,3% à 1 637 millions alors que le chiffre d'affaires reculait de 3,8%, si bien que la marge brute en valeur a reculé de 8,6% à 1 543 millions et que le taux de marge brute est passé de 51,1% à 48,5%. Le document n'explique pas pourquoi le coût des ventes a augmenté tandis que le chiffre d'affaires baissait.
La baisse des frais généraux a absorbé l'essentiel du recul de la marge brute, mais pas tout
Les frais commerciaux, généraux et administratifs ont reculé de 7,9% à 1 421 millions, soit une baisse d'environ 121 millions face à un recul de la marge brute d'environ 145 millions. L'écart de 24 millions correspond au recul du résultat opérationnel, soit 16,5%, qui le ramène à 122 millions, et la marge opérationnelle est passée de 4,4% à 3,8%. Le premier poste de charges, les commissions versées, a reculé de 22,6% à 695 millions contre 898 millions, et les frais de communication de 13,6% à 196 millions contre 227 millions. Le document ne détaille pas ces commissions, mais leur baisse va de pair avec sa propre indication qu'une part plus faible des ventes de points est passée par le paiement intégré aux applications. Deux postes ont augmenté : les salaires, de 5,7% à 174 millions, et la publicité, de 102,0% à 91 millions contre 45 millions — un quasi-doublement dont le document ne donne pas la raison.
Sous la ligne opérationnelle, les commissions perçues ont comblé l'écart et une charge ponctuelle a disparu
Les produits hors exploitation sont passés à 59 millions contre 35 millions, pour l'essentiel des commissions perçues de 53 millions contre 31 millions, que le document ne décrit pas davantage, tandis que les charges hors exploitation se sont réduites à presque rien, contre 370 000 yens de pertes de change un an plus tôt. Cette amélioration d'environ 24 millions sous la ligne opérationnelle a compensé les 24 millions perdus au-dessus, laissant le résultat courant à 181 millions, en hausse de 0,1%.
La hausse du résultat net tient à la comparaison et non à l'activité. Au premier semestre de l'exercice 1/2026, la société avait comptabilisé une perte exceptionnelle de 75 millions au titre de frais de négociation commerciale : une provision pour les coûts susceptibles de s'ajouter afin de régler les discussions qu'elle mène avec un organisme de gestion des droits d'auteur musicaux sur les déclarations de recettes liées à la musique utilisée sur TwitCasting. Le document ne dit pas si ces discussions ont abouti. Ce semestre n'a comporté aucun élément exceptionnel, de sorte que le résultat avant impôt a égalé le résultat courant, à 181 millions contre 106 millions, en hausse de 71,1%. L'impôt s'est élevé à 59 millions contre 37 millions, et le résultat net a progressé de 76,6% à 121 millions. Le bénéfice par action a moins progressé, de 63,5% à 8,06 yens, car le nombre moyen d'actions est passé à 15 083 000 contre 13 966 000 après l'émission d'actions décrite plus bas.
Une émission d'actions souscrite par SBI Holdings a accru l'actif net de plus de moitié, et 1,5 milliard de yens est allé en dépôts à terme
Le 30 juin 2026, la société a reçu le versement d'une attribution d'actions nouvelles à un tiers, SBI Holdings, qui a augmenté de 460 millions chacun le capital social et la réserve de capital ; le tableau des flux de trésorerie enregistre 921 millions de produit d'émission. Le nombre d'actions émises est passé à 17 317 000 contre 13 966 000 au 31 janvier 2026, et la société ne détient aucune action propre. Le bénéfice du semestre ayant en outre fait repasser les résultats non distribués en positif, à 100 millions contre un déficit de 21 millions, l'actif net a progressé de 52,9% à 3 016 millions et le ratio de fonds propres est passé de 46,4% à 59,7%.
Le total du bilan a progressé de 18,8% à 5 050 millions. La trésorerie et les dépôts ont augmenté de 841 millions, à 3 824 millions, mais 1 500 millions sont désormais placés en dépôts à terme de plus de trois mois, si bien que la trésorerie et équivalents a diminué de 658 millions, à 2 325 millions. Le passif, entièrement courant, a baissé de 242 millions à 2 033 millions, surtout parce que les sommes dues aux partenaires commerciaux et autres ont reculé de 259 millions et les dettes fournisseurs — les rémunérations dues aux utilisateurs — de 93 millions, tandis que les dépôts reçus, qui regroupent le produit des ventes de billets et de contenus et les cotisations Membership, augmentaient de 27 millions. Le flux de trésorerie d'exploitation a été une sortie de 39 millions contre une entrée de 2 millions un an plus tôt, ces paiements l'ayant emporté sur le résultat avant impôt ; les opérations d'investissement ont absorbé 1 540 millions, presque entièrement le dépôt à terme, et l'émission d'actions a rapporté 921 millions. Le déménagement du siège a ajouté 24 millions d'agencements.
Ce sur quoi la société a travaillé, et un objectif annuel qui repose sur le second semestre
La société décrit son marché cible, la publication de vidéos et la diffusion en direct, comme appelé à poursuivre une croissance soutenue grâce à la hausse du nombre d'utilisateurs des grands réseaux sociaux mondiaux. Au cours du semestre, elle a lancé un filtre beauté qui corrige naturellement la peau, les yeux et le nez, mené des campagnes auxquelles participent diffuseurs et spectateurs, et organisé des séances de visionnage en ligne partagé de films variés. Pour élargir la plateforme sur les plans culturel et économique, elle a organisé une exposition d'œuvres carrées réalisées par des créateurs de TwitCasting, annoncé une initiative avec UUUM Co., Ltd. pour élargir les échanges entre créateurs, ajouté le paiement PayPay et une fonction de gestion des abonnés X à Membership, et ouvert aux utilisateurs de 18 ans et plus les deux formules supérieures de Membership U, son offre destinée aux diffuseurs étudiants. Sur l'économie en général, elle décrit une reprise progressive aux perspectives incertaines, citant la hausse des prix, les inquiétudes sur la hausse des taux d'intérêt, les économies étrangères et les risques géopolitiques.
La prévision annuelle de l'exercice 1/2027 est inchangée par rapport aux chiffres publiés avec les résultats de l'exercice 1/2026 le 11 mars 2026 : chiffre d'affaires de 6 829 millions (+2,1%), résultat opérationnel de 409 millions (+20,5%) et résultat courant de 461 millions (+18,5%). La société ne publie aucune prévision de résultat net ni de bénéfice par action. Le premier semestre a livré 46,6% du chiffre d'affaires prévu, mais seulement 29,9% du résultat opérationnel prévu et 39,3% du résultat courant prévu, ce qui implique un second semestre d'environ 3 648 millions de chiffre d'affaires et 287 millions de résultat opérationnel — un chiffre d'affaires supérieur d'environ 15% à celui du premier semestre, et un résultat opérationnel plus de deux fois supérieur aux 122 millions tout juste publiés. Le document ne fournit pas de plan par semestre et n'explique pas ce profil. Aucun dividende n'a été versé au titre de l'exercice 1/2026 et aucun n'est prévu pour l'exercice 1/2027.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 3 181 | 3 305 | −3,8 % |
| Bénéfice brut (millions de ¥) | 1 543 | 1 688 | −8,6 % |
| Marge brute | 48,5 % | 51,1 % | −2,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 421 | 1 542 | −7,9 % |
| Résultat opérationnel (millions de ¥) | 122 | 146 | −16,5 % |
| Marge opérationnelle | 3,8 % | 4,4 % | −0,6 pt |
| Résultat courant (millions de ¥) | 181 | 181 | +0,1 % |
| Charges exceptionnelles (millions de ¥) | 0 | 75 | −100,0 % |
| Résultat avant impôts (millions de ¥) | 181 | 106 | +71,1 % |
| Résultat net (millions de ¥) | 121 | 68 | +76,6 % |
| BPA (¥) | 8,06 | 4,93 | +63,5 % |
| Ventes de points (millions de ¥) | 2 762 | — | −5,5 % |
| Marge brute réelle, définition de la société (millions de ¥) | 988 | — | +8,3 % |
| Utilisateurs payants mensuels moyens, points (milliers) | 57 | — | −15,7 % |
| ARPPU mensuel moyen, points (¥) | 8 052 | — | +12,2 % |
| Total de l'actif (millions de ¥) | 5 050 | 4 249 | +18,8 % |
| Trésorerie et dépôts (millions de ¥) | 3 824 | 2 983 | +28,2 % |
| Actif net (millions de ¥) | 3 016 | 1 973 | +52,9 % |
| Ratio de fonds propres | 59,7 % | 46,4 % | +13,3 pt |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 6 829 | — | +2,1 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 409 | — | +20,5 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 461 | — | +18,5 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | — | — | — |
| Dividende annuel par action (¥) | 0,00 | 0,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.