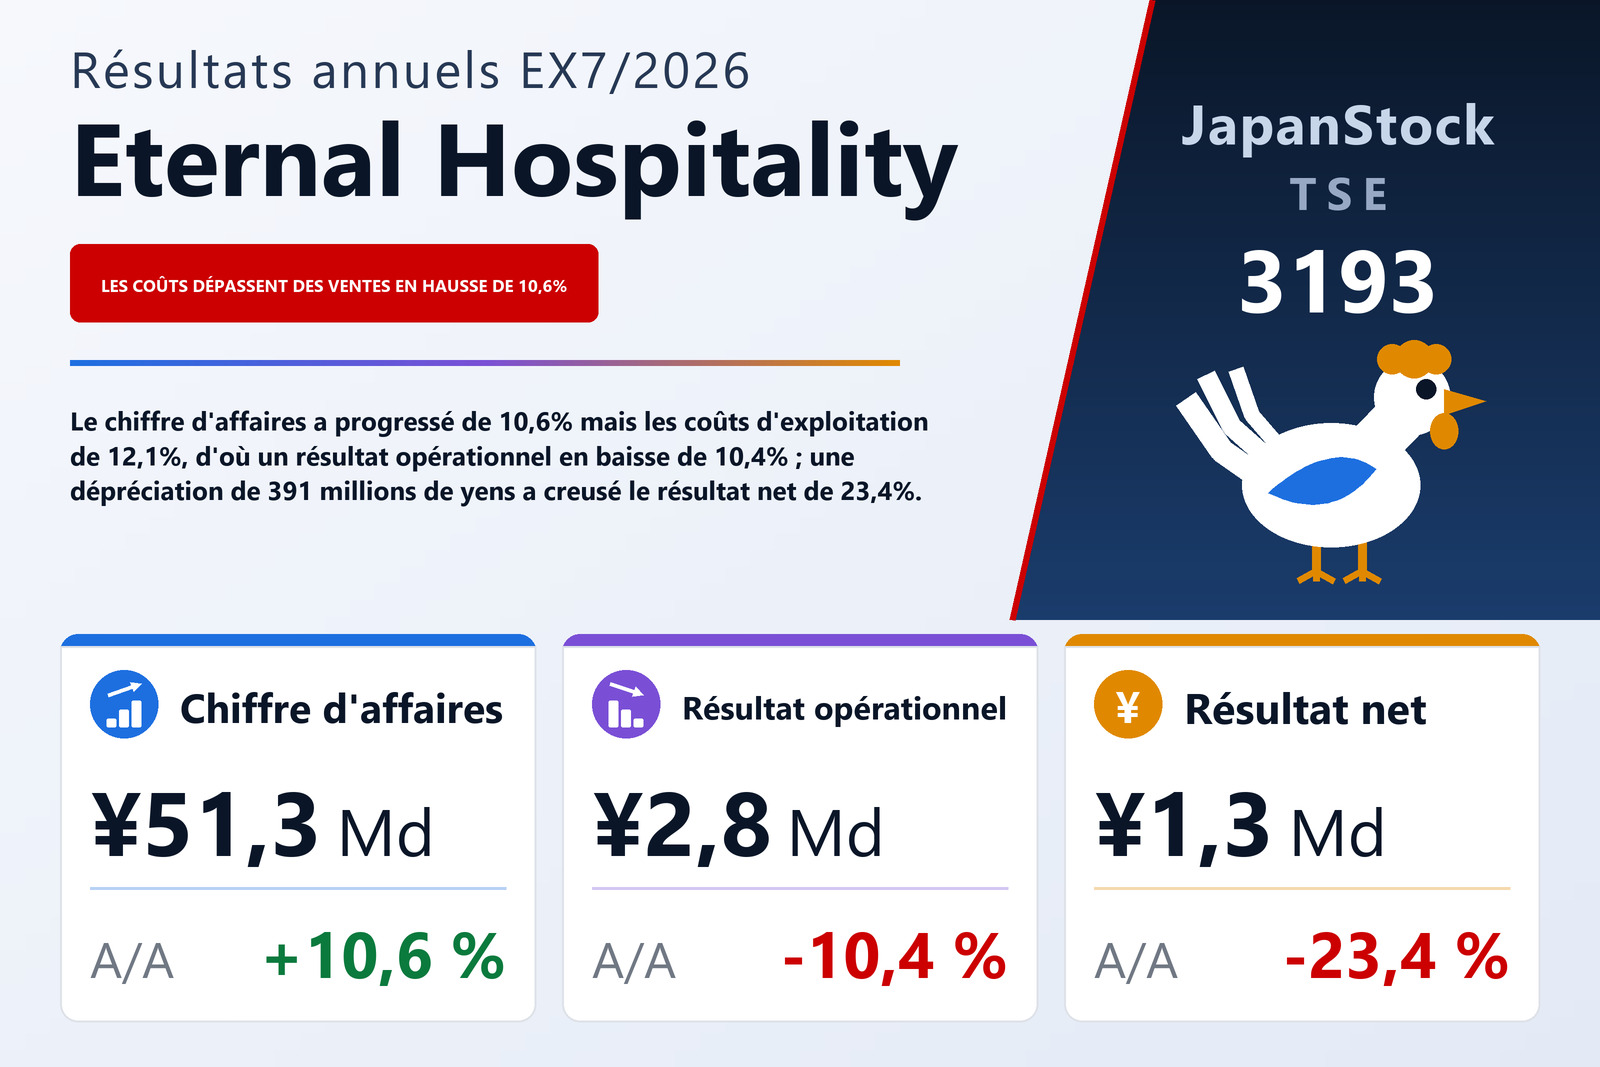
Chiffre d'affaires +10,6%, résultat opérationnel −10,4% : les coûts ont crû plus vite que les ventes
Eternal Hospitality Group Co., Ltd. (TSE : 3193), exploitant de la chaîne de restaurants de yakitori Torikizoku, a publié le 11 septembre 2026 ses comptes consolidés de l'exercice 7/2026 complet, les douze mois du 1er août 2025 au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 10,6% à 51 254 millions de yens, mais le résultat opérationnel a reculé de 10,4% à 2 797 millions, le résultat courant de 9,8% à 2 800 millions et le résultat net part du groupe de 23,4% à 1 318 millions. Le bénéfice par action s'est établi à 57,13 yens contre 74,61 ; les deux chiffres sont calculés comme si la division des actions par deux, effective le 1er août 2026, avait été en vigueur dès le début de l'exercice précédent. Le document désigne la Bourse de Tokyo comme place de cotation.
Trois taux de croissance ont dessiné l'exercice. Le coût des ventes a augmenté de 12,3% à 16 373 millions, plus vite que le chiffre d'affaires, de sorte que la marge brute en valeur n'a progressé que de 9,8% à 34 881 millions et que le taux de marge brute a glissé de 68,5% à 68,1%. Les frais commerciaux, généraux et administratifs, de loin le premier poste de coûts, ont augmenté de 12,0% à 32 083 millions, portant leur poids dans le chiffre d'affaires de 61,8% à 62,6%. Les deux postes ayant crû plus vite que les ventes, le résultat opérationnel a perdu 324 millions et la marge opérationnelle s'est resserrée de 6,7% à 5,5%. Le document ne détaille pas la hausse des coûts par poste. Sa description de l'environnement évoque des hausses répétées des matières premières, des coûts d'énergie et de personnel plus élevés et le renchérissement de l'aménagement et de la construction des restaurants, tout en indiquant que la demande de restauration hors domicile est restée soutenue grâce aux hausses de salaires continues.
Les restaurants Torikizoku existants ont attiré plus de clients, qui ont dépensé davantage
La demande n'était pas en cause. Dans les restaurants Torikizoku exploités en propre au Japon et ouverts sur les deux exercices, la fréquentation a augmenté de 3,8% et la dépense par client de 2,8%, portant les ventes à périmètre constant en hausse de 6,7%. La société l'attribue à ses initiatives et à sa politique tarifaire : une campagne annuelle pour son 40e anniversaire qui a remis au menu d'anciens plats emblématiques sous forme d'offres limitées de deux mois, une première vente de sacs surprise Torikizoku en novembre 2025 et une série de promotions et de produits en collaboration en mai et juin 2026, ainsi qu'une révision des prix en mai 2025, après laquelle, selon elle, la fréquentation n'a pas connu de changement notable.
Le chiffre d'affaires des restaurants exploités en propre a progressé de 8,7% à 18 587 millions dans l'ouest du Japon et de 9,2% à 29 552 millions dans l'est, tandis que celui des restaurants en propre à l'étranger a plus que doublé, à 1 238 millions contre 597 millions ; les autres produits tirés de contrats avec des clients ont augmenté de 19,4%, à 1 751 millions. Cette ventilation régionale est nouvelle cette année et l'exercice précédent a été retraité en conséquence. En fin d'exercice, la marque Torikizoku comptait 695 restaurants au Japon, soit 34 de plus en net, dont 424 exploités en propre (16 de plus en net). Avec les 463 restaurants Yakitori Daikichi exploités par Daikichi System et cinq autres, le groupe totalisait 1 163 restaurants au Japon, dont 426 en propre, plus 31 à l'étranger (25 Torikizoku, trois Yakitori Daikichi et trois autres), avec des activités aux États-Unis, à Shanghai, en Corée du Sud, à Taïwan, à Hong Kong, au Vietnam et à Singapour. Le groupe ne présente qu'un seul segment, la restauration, et ne publie pas de chiffres sectoriels.
L'exercice a aussi apporté une nouvelle organisation de l'activité japonaise. Par voie de scissions le 1er août 2025, Eternal Hospitality Japan Co., Ltd., consolidée pour la première fois cette année, est devenue la holding régionale pour le Japon, chapeautant des sociétés d'exploitation distinctes pour l'est et l'ouest du pays ; les anciennes Torikizoku Co., Ltd. et TORIKI BURGER Co., Ltd. ont été renommées en conséquence. Ces opérations ont été comptabilisées comme des transactions sous contrôle commun. Trois sociétés nouvellement créées, dont TORIKIZOKU FRANCHISE INC., ont également été consolidées. Aux côtés de Torikizoku, le groupe exploite des enseignes par gamme de prix, dont les marques de luxe mozu en Corée du Sud et Taimatsu au Japon et les marques premium zoku aux États-Unis et Yakitori no Hachibei au Japon.
Sous la ligne opérationnelle, dépréciations et taux d'impôt plus élevé creusent la baisse
Les éléments hors exploitation se sont presque neutralisés : 109 millions de produits, dont un gain de change de 52 millions, contre 106 millions de charges, dont 38 millions d'intérêts et une nouvelle dotation de 24 millions pour créances douteuses. Le résultat courant a donc un peu moins reculé que le résultat opérationnel, de 9,8% à 2 800 millions. Les éléments exceptionnels ont pesé davantage. Les pertes de valeur sont passées à 391 millions contre 48 millions et le total des charges exceptionnelles à 429 millions contre 74 millions, en partie compensés par 127 millions d'indemnité de relocalisation comptabilisés en produit exceptionnel ; le document ne précise ni les restaurants dépréciés ni l'objet de l'indemnité. Le résultat avant impôt a reculé de 17,5% à 2 497 millions. L'impôt sur les bénéfices a moins baissé, de 9,8% à 1 179 millions, portant le taux effectif de 43,2% à 47,2%, et le résultat net part du groupe a fini en baisse de 23,4%, à 1 318 millions. Le résultat global a reculé moins fortement, de 13,1% à 1 382 millions, car les écarts de conversion sont redevenus positifs.
La division des actions retraite les données par action, et le dividende tient
Eternal Hospitality Group a divisé chaque action ordinaire en deux avec effet au 1er août 2026, la date d'enregistrement étant le 31 juillet 2026, ce qui porte le nombre d'actions émises à 23 244 600. Le bénéfice par action (57,13 yens contre 74,61) et l'actif net par action (460,65 yens contre 423,72) sont présentés après division pour les deux exercices. Les dividendes, eux, ne le sont pas : le dividende annuel de l'exercice 7/2026, de 46,00 yens, soit 23,00 yens à mi-exercice et 23,00 yens en fin d'exercice, est le montant effectif avant division et reste inchangé par rapport à l'exercice 7/2025. La division ayant pris effet après la date d'enregistrement, le dividende de fin d'exercice est versé sur les actions d'avant division, avec une mise en paiement prévue à partir du 29 octobre 2026. Les dividendes versés ont totalisé 534 millions sur chacun des deux exercices et, les bénéfices ayant baissé, le taux de distribution est passé de 30,8% à 40,3%. Pour l'exercice 7/2027, la société prévoit 23,00 yens par action après division, 11,50 yens à mi-exercice et 11,50 yens en fin d'exercice, soit l'équivalent de 46,00 yens avant division, pour un taux de distribution prévu de 28,1%.
Le flux de trésorerie d'exploitation a bondi de 62,5% et l'endettement a fondu de plus d'un tiers
La génération de trésorerie s'est améliorée malgré la baisse des bénéfices. Le flux de trésorerie d'exploitation a progressé de 62,5% à 4 050 millions : au résultat avant impôt de 2 497 millions se sont ajoutés 1 427 millions d'amortissements, en hausse de 19,5%, et la dépréciation sans effet de trésorerie de 391 millions, tandis que l'impôt payé est tombé à 828 millions contre 1 512 millions. Les décaissements d'investissement se sont élevés à 2 491 millions, dont principalement 2 033 millions consacrés aux immobilisations corporelles, laissant un flux de trésorerie disponible d'environ 1 559 millions. Les décaissements de financement se sont accrus à 1 919 millions contre 689 millions, surtout en raison de 1 223 millions de remboursements d'emprunts à long terme, sans nouvel emprunt à long terme contre 1 000 millions un an plus tôt, et de 534 millions de dividendes. La trésorerie et les équivalents ont terminé l'exercice à 7 167 millions, en baisse de 4,2%.
Le total du bilan a progressé de 7,6% à 23 003 millions, principalement parce que les nouveaux restaurants ont accru les constructions, et l'actif net de 8,7% à 10 628 millions grâce à la hausse des résultats non distribués, portant le ratio de fonds propres de 45,7% à 46,2%. Les emprunts à long terme, part courante comprise, sont revenus à 2 067 millions contre 3 290 millions. Le passif courant a augmenté de 1 340 millions, à 9 182 millions, principalement en raison de la hausse de la taxe à la consommation à payer (1 194 millions contre 398 millions) et de l'impôt sur les bénéfices à payer (871 millions contre 406 millions).
La prévision de l'exercice 7/2027 table sur une hausse des bénéfices, après un premier semestre plus faible
Pour l'exercice 7/2027, la société prévoit un chiffre d'affaires de 57 231 millions (+11,7%), un résultat opérationnel de 3 078 millions (+10,0%), un résultat courant de 3 050 millions (+9,0%) et un résultat net part du groupe de 1 891 millions (+43,5%), soit 81,98 yens par action après division. Ce taux de croissance du résultat net se mesure à un exercice où le résultat net a absorbé une dépréciation de 391 millions et un taux d'impôt effectif de 47,2% ; le document ne fournit pas de passage d'un exercice à l'autre. La prévision semestrielle est plus faible que la prévision annuelle : chiffre d'affaires en hausse de 10,2% à 27 990 millions, mais résultat opérationnel en baisse de 5,2% à 1 532 millions et résultat net en baisse de 11,3% à 936 millions ; le redressement prévu repose donc sur le second semestre.
La société s'attend à ce que la consommation au Japon reste globalement soutenue grâce à l'amélioration de l'emploi et des revenus, mais à ce que les coûts des matières premières, de l'énergie et du personnel continuent d'augmenter et que ceux de l'aménagement et de la construction des restaurants restent élevés. Au Japon, elle entend renforcer les produits, le service et la valeur de la marque Torikizoku et rendre plus efficaces les ouvertures et l'exploitation des restaurants ; à l'étranger, elle estime que chaque pays et région diffère par ses caractéristiques de marché, les besoins des clients et l'accueil réservé à la marque, et compte adapter ouvertures et formats au stade de développement de chaque marché et y établir un modèle économique adapté.
| Indicateur | ex. 7/2026 | ex. 7/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 51 254 | 46 356 | +10,6 % |
| Coût des ventes (millions de ¥) | 16 373 | 14 581 | +12,3 % |
| Bénéfice brut (millions de ¥) | 34 881 | 31 774 | +9,8 % |
| Marge brute | 68,1 % | 68,5 % | −0,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 32 083 | 28 653 | +12,0 % |
| Résultat opérationnel (millions de ¥) | 2 797 | 3 121 | −10,4 % |
| Marge opérationnelle | 5,5 % | 6,7 % | −1,3 pt |
| Résultat courant (millions de ¥) | 2 800 | 3 103 | −9,8 % |
| Indemnité de relocalisation (produit exceptionnel) (millions de ¥) | 127 | — | nouveau |
| Pertes de valeur (millions de ¥) | 391 | 48 | +706,7 % |
| Charges exceptionnelles (millions de ¥) | 429 | 74 | +480,0 % |
| Résultat avant impôts (millions de ¥) | 2 497 | 3 029 | −17,5 % |
| Impôt sur les bénéfices (millions de ¥) | 1 179 | 1 308 | −9,8 % |
| Résultat net part du groupe (millions de ¥) | 1 318 | 1 720 | −23,4 % |
| BPA, retraité de la division par 2 (¥) | 57,13 | 74,61 | −23,4 % |
| Résultat global (millions de ¥) | 1 382 | 1 591 | −13,1 % |
| Chiffre d'affaires — restaurants en propre, ouest du Japon (millions de ¥) | 18 587 | 17 103 | +8,7 % |
| Chiffre d'affaires — restaurants en propre, est du Japon (millions de ¥) | 29 552 | 27 070 | +9,2 % |
| Chiffre d'affaires — restaurants en propre, étranger (millions de ¥) | 1 238 | 597 | +107,4 % |
| Chiffre d'affaires — autres (millions de ¥) | 1 751 | 1 466 | +19,4 % |
| Restaurants du groupe au Japon en fin d'exercice | 1 163 | — | — |
| Restaurants du groupe à l'étranger en fin d'exercice | 31 | — | — |
| Total de l'actif (millions de ¥) | 23 003 | 21 382 | +7,6 % |
| Actif net (millions de ¥) | 10 628 | 9 774 | +8,7 % |
| Ratio de fonds propres | 46,2 % | 45,7 % | +0,5 pt |
| Emprunts à long terme, part courante comprise (millions de ¥) | 2 067 | 3 290 | −37,2 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 4 050 | 2 492 | +62,5 % |
| Flux de trésorerie d'investissement (millions de ¥) | −2 491 | −2 694 | n.s. |
| Flux de trésorerie de financement (millions de ¥) | −1 919 | −689 | n.s. |
| Trésorerie et équivalents en fin d'exercice (millions de ¥) | 7 167 | 7 485 | −4,2 % |
| Prévision ex. 7/2027 — chiffre d'affaires (millions de ¥) | 57 231 | — | +11,7 % |
| Prévision ex. 7/2027 — résultat opérationnel (millions de ¥) | 3 078 | — | +10,0 % |
| Prévision ex. 7/2027 — résultat courant (millions de ¥) | 3 050 | — | +9,0 % |
| Prévision ex. 7/2027 — résultat net part du groupe (millions de ¥) | 1 891 | — | +43,5 % |
| Prévision ex. 7/2027 — BPA, après division (¥) | 81,98 | — | +43,5 % |
| Dividende annuel par action, les deux exercices avant la division (¥) | 46,00 | 46,00 | inchangé |
| Prévision ex. 7/2027 — dividende annuel par action, après division (¥) | 23,00 | — | — |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.