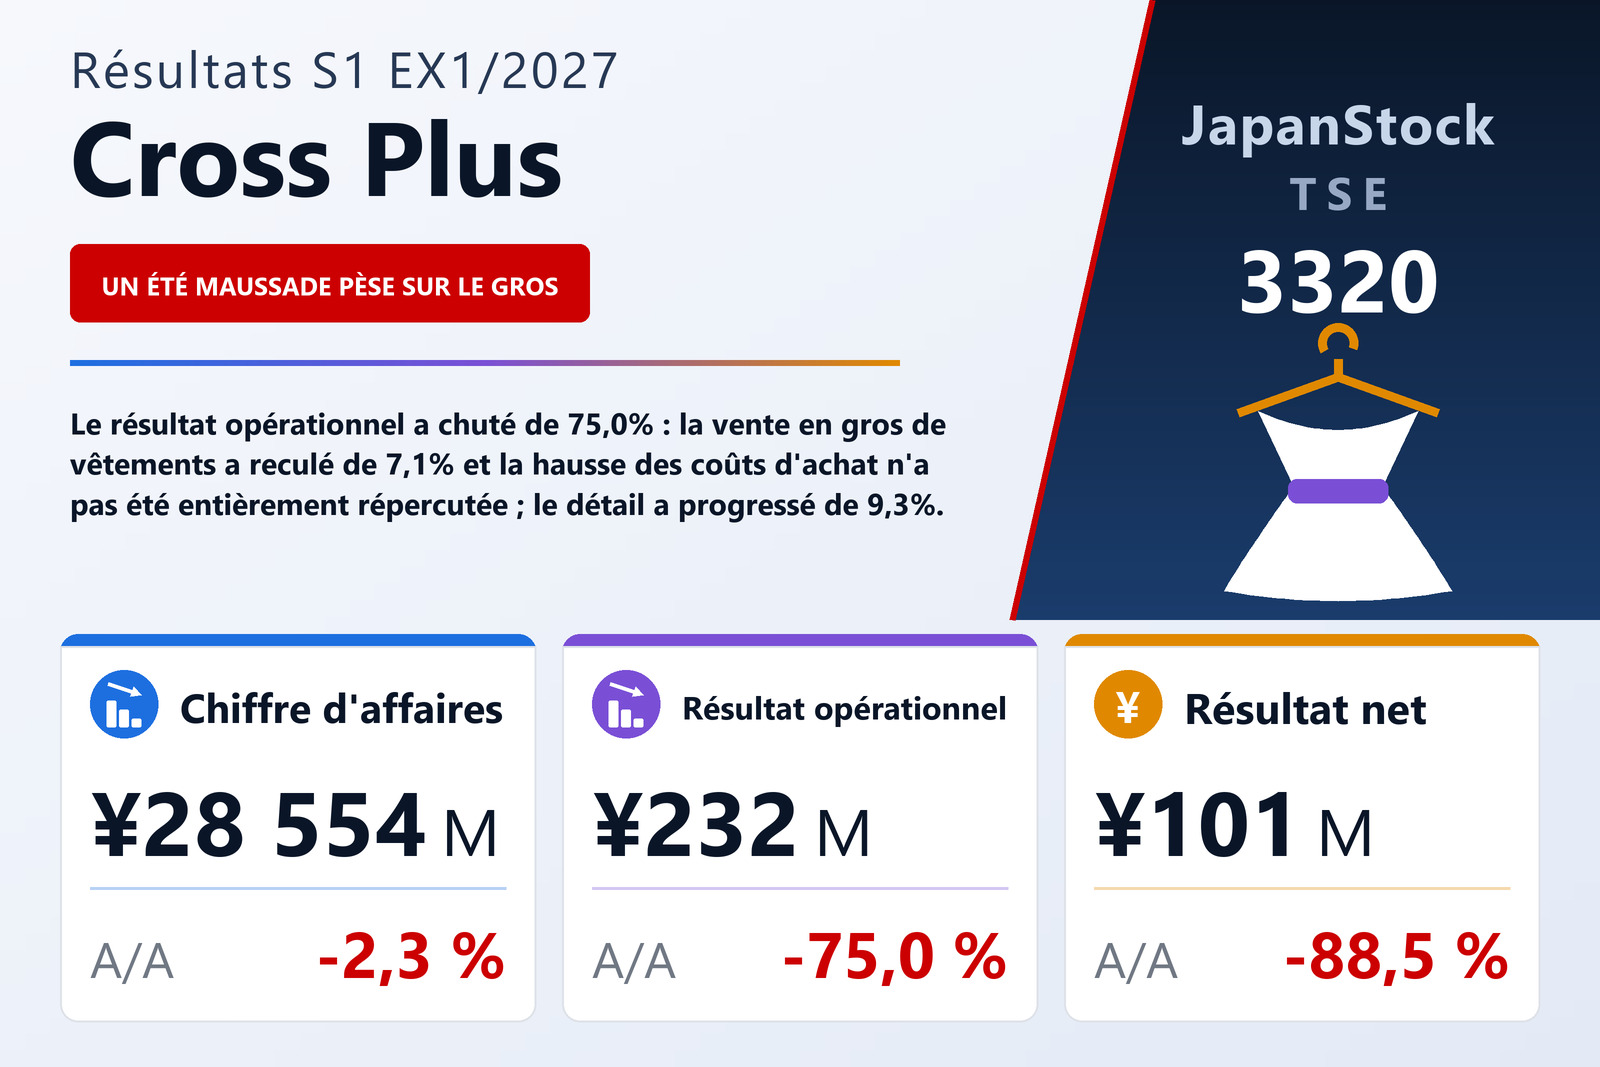
Les ventes ont reculé de 2,3%, mais les trois quarts du résultat opérationnel ont disparu
Cross Plus Inc. (TSE : 3320), grossiste et détaillant en habillement, a publié le 11 septembre 2026 ses résultats consolidés du premier semestre, soit les six mois du 1er février au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a reculé de 2,3% à 28 554 millions de yens, le résultat opérationnel de 75,0% à 232 millions, le résultat courant de 66,7% à 357 millions et le résultat net part du groupe de 88,5% à 101 millions, soit un bénéfice de 13,67 yens par action contre 119,68. L'action est cotée aux Bourses de Tokyo et de Nagoya. La période comprend une modification du périmètre de consolidation : le 2 juin 2026, la société a acquis la totalité des actions d'une entreprise dont l'activité principale est la conception, la fabrication et la vente d'une marque de vêtements sous licence, faisant entrer celle-ci et une de ses filiales dans le groupe. Les deux sociétés clôturent leur exercice le 31 mars et ont été consolidées sur la base de comptes provisoires au 30 juin. Le rapport semestriel n'a pas fait l'objet d'un examen limité par un auditeur.
Le calcul au niveau opérationnel est vite fait. Le coût des ventes n'a baissé que de 1,6% à 20 659 millions, contre un recul de 2,3% du chiffre d'affaires ; le bénéfice brut a donc diminué de 4,0% à 7 894 millions et la marge brute s'est réduite de 28,2% à 27,6%. Dans le même temps, les frais commerciaux, généraux et administratifs ont progressé de 5,0% à 7 662 millions. Le bénéfice brut a perdu 332 millions et les frais commerciaux et administratifs ont gagné 367 millions : au total 699 millions, à 1 million près les 698 millions perdus par le résultat opérationnel. La marge opérationnelle est tombée de 3,2% à 0,8%.
Météo et coûts : l'explication donnée par la société
La société attribue le repli de la marge brute à la vente en gros de vêtements, où les coûts d'achat ont augmenté sous l'effet de la hausse des matières premières et de la faiblesse du yen, et où les hausses de prix n'ont pas répercuté ces coûts en totalité. Les frais commerciaux et administratifs ont augmenté en raison de charges de personnel plus lourdes et de coûts variables, comme les commissions de vente, qui ont suivi la croissance des ventes au détail. Côté demande, elle décrit un marché de l'habillement où une météo instable dans tout le Japon à partir de fin mai a freiné les ventes d'articles d'été, et où l'inflation tirée par les matières premières a rendu les consommateurs plus économes. L'économie dans son ensemble s'est redressée modérément, selon elle, tandis que les risques géopolitiques, dont le Moyen-Orient et la politique commerciale américaine, laissaient les perspectives incertaines.
La vente en gros de vêtements a reculé de 7,1% ; le détail et les articles lifestyle ont progressé
Cross Plus ne publie pas d'information sectorielle, au motif que l'habillement représente l'essentiel de l'activité, mais elle détaille le chiffre d'affaires par division, avec les montants de la période et les taux de variation, sans les montants de l'année précédente. La vente en gros de vêtements, à 19 941 millions, en baisse de 7,1%, pèse environ 70% du chiffre d'affaires ; elle a reculé parce que les articles d'été se sont vendus lentement en magasin après une hausse tardive des températures à partir de mai, et parce que les ventes aux magasins spécialisés de périphérie sont restées difficiles. La vente en gros lifestyle a progressé de 21,8% à 1 745 millions, portée par les produits anti-UV de la marque d'articles saisonniers Yoki, ce qui laisse le gros dans son ensemble à 21 687 millions, en baisse de 5,3%. La vente au détail a gagné 9,3% à 6 669 millions : l'habillement et une gamme élargie d'accessoires DECOY ont soutenu les ventes en magasin, et les articles de maternité se sont bien vendus en ligne. Les autres revenus se sont élevés à 197 millions, en baisse de 13,4%.
La ventilation par canal de vente dit la même chose. Les magasins spécialisés, premier canal avec 12 650 millions, ont reculé de 7,4%, et les grands magasins et autres de 4,0% à 991 millions. La grande distribution est restée stable à 9 880 millions (+0,3%), tandis que la vente à distance sans magasin a progressé de 7,7% à 2 900 millions et le commerce en ligne de 9,9% à 1 760 millions ; les 370 millions restants ont cédé 0,7%. La société indique qu'elle élargit son réseau de magasins spécialisés pour améliorer la rentabilité, renforce sa marque de mode fonctionnelle et son activité homme, ajoute des produits de beauté comme une marque coréenne d'ongles à la vente en gros lifestyle, et s'appuie sur les réseaux sociaux et la vidéo pour son marketing en ligne.
Sous le résultat opérationnel, la plus-value de l'an dernier a disparu et l'impôt a absorbé l'essentiel du reste
Les produits non opérationnels ont légèrement progressé à 181 millions contre 172 millions, mais les charges non opérationnelles ont doublé à 56 millions contre 28 millions : les charges d'intérêts sont passées à 22 millions contre 8 millions, et une perte de change de 12 millions a remplacé le gain de 10 millions de l'an dernier. Un an plus tôt, la société avait en outre comptabilisé une plus-value de 200 millions sur la cession de titres de placement ; ce semestre n'a enregistré aucun gain de ce type mais une perte de valeur de 22 millions sur titres de placement, si bien que le résultat avant impôts a chuté de 73,5% à 335 millions. Les impôts sur le résultat se sont élevés à 233 millions, dont 213 millions d'impôts différés. Cela représente environ 70% du résultat avant impôts, contre environ 30% un an plus tôt, et le document n'explique pas cette charge plus lourde. Il est resté un résultat net de 101 millions.
Le résultat global a chuté de 97,7% à 31 millions contre 1 402 millions. Les autres éléments du résultat global ont été négatifs de 69 millions, contre un solde positif de 515 millions un an plus tôt, principalement parce que l'écart d'évaluation sur les titres disponibles à la vente est passé à −232 millions contre +576 millions ; des gains sur couvertures différées de 174 millions l'ont partiellement compensé.
Un bilan légèrement réduit, un ratio de fonds propres plus élevé et de la trésorerie consacrée à l'acquisition
Le total de l'actif a diminué de 2,0% à 29 095 millions contre 29 678 millions au 31 janvier 2026. L'actif circulant a reculé de 1 118 millions, surtout parce que les effets et créances clients ont baissé de 552 millions, les créances électroniques de 342 millions et la trésorerie et les dépôts de 185 millions. L'actif non courant a augmenté de 535 millions : les immobilisations corporelles ont progressé de 593 millions et le goodwill est passé à 415 millions contre 180 millions, tandis que les titres de placement ont diminué de 350 millions. Le passif a baissé de 454 millions à 9 749 millions, avec des dettes électroniques en recul de 569 millions et des emprunts à long terme en recul de 386 millions, en partie compensés par une hausse de 550 millions des dettes fournisseurs. L'actif net a fléchi de 0,7% à 19 345 millions et, l'actif ayant diminué plus vite, le ratio de fonds propres est monté de 65,5% à 66,4%.
Les flux de trésorerie opérationnels se sont élevés à 808 millions, environ la moitié des 1 603 millions de l'an dernier, soutenus par une baisse de 1 042 millions des créances face à un résultat avant impôts de seulement 335 millions. Les activités d'investissement ont absorbé 455 millions, contre une entrée de 51 millions, 723 millions ayant servi à acquérir des actions de filiales avec modification du périmètre de consolidation, en partie compensés par 387 millions tirés de la cession de titres de placement ; les acquisitions d'immobilisations corporelles ont atteint 112 millions. Le financement a absorbé 543 millions, dont 506 millions de remboursement d'emprunts à long terme et des dividendes de 200 millions contre 110 millions. La trésorerie et les équivalents de trésorerie s'établissaient à 4 788 millions en fin de semestre, en baisse de 185 millions.
La prévision a été modifiée une semaine plus tôt, et le dividende augmente malgré tout
La prévision annuelle de l'exercice 1/2027 a été modifiée dans un communiqué distinct le 4 septembre 2026, en remplacement de celle publiée le 13 mars 2026 ; le présent document ne reprend pas les chiffres antérieurs. La société table désormais sur un chiffre d'affaires de 61 000 millions (+1,9%), un résultat opérationnel de 700 millions (−50,0%), un résultat courant de 900 millions (−45,0%) et un résultat net part du groupe de 900 millions (−48,8%), soit un bénéfice par action de 120,57 yens. Le premier semestre a apporté 46,8% du chiffre d'affaires prévu, mais seulement 33,1% du résultat opérationnel prévu et 11,2% du résultat net prévu : la prévision suppose donc un second semestre d'environ 32 446 millions de chiffre d'affaires, 468 millions de résultat opérationnel et 799 millions de résultat net, soit davantage de bénéfice qu'au premier semestre. Le document indique seulement que la prévision tient compte des résultats du premier semestre et ne justifie pas l'amélioration implicite du second.
La prévision de dividende n'a pas été modifiée. L'acompte sur dividende est de 30,00 yens contre 23,00, payable à partir du 26 octobre 2026, soit plus du double du bénéfice par action du premier semestre, de 13,67 yens. Un solde de 30,00 yens est prévu contre 27,00, pour un total annuel de 60,00 yens contre 50,00, en hausse de 20,0% et proche de la moitié des 120,57 yens de bénéfice par action prévus. Au titre des événements postérieurs, le conseil a décidé le 4 septembre 2026 de racheter jusqu'à 250 000 actions ou 350 millions de yens entre le 7 septembre et le 30 novembre 2026, par des achats sur le marché incluant le système hors séance ToSTNeT-3, en invoquant une politique de capital souple et un renforcement du retour aux actionnaires ; les actions pourront servir en partie de contrepartie dans des opérations de fusions-acquisitions ou être annulées. Les 250 000 actions représentent environ 3,3% des 7 464 279 actions en circulation hors autocontrôle au 31 juillet 2026.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 28 554 | 29 217 | −2,3 % |
| Bénéfice brut (millions de ¥) | 7 894 | 8 226 | −4,0 % |
| Marge brute | 27,6 % | 28,2 % | −0,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 7 662 | 7 295 | +5,0 % |
| Résultat opérationnel (millions de ¥) | 232 | 930 | −75,0 % |
| Marge opérationnelle | 0,8 % | 3,2 % | −2,4 pt |
| Résultat courant (millions de ¥) | 357 | 1 074 | −66,7 % |
| Résultat avant impôts (millions de ¥) | 335 | 1 264 | −73,5 % |
| Résultat net part du groupe (millions de ¥) | 101 | 886 | −88,5 % |
| BPA (¥) | 13,67 | 119,68 | −88,6 % |
| Résultat global (millions de ¥) | 31 | 1 402 | −97,7 % |
| Vente en gros de vêtements — chiffre d'affaires (millions de ¥) | 19 941 | — | −7,1 % |
| Vente en gros lifestyle — chiffre d'affaires (millions de ¥) | 1 745 | — | +21,8 % |
| Vente au détail — chiffre d'affaires (millions de ¥) | 6 669 | — | +9,3 % |
| Autres — chiffre d'affaires (millions de ¥) | 197 | — | −13,4 % |
| Total de l'actif (millions de ¥) | 29 095 | 29 678 | −2,0 % |
| Actif net (millions de ¥) | 19 345 | 19 474 | −0,7 % |
| Ratio de fonds propres | 66,4 % | 65,5 % | +0,9 pt |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 61 000 | — | +1,9 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 700 | — | −50,0 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 900 | — | −45,0 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | 900 | — | −48,8 % |
| Prévision ex. 1/2027 — BPA (¥) | 120,57 | — | — |
| Dividende annuel par action (¥) | 60,00 | 50,00 | +20,0 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.