Un résultat opérationnel multiplié par dix, à partir d'une base très faible
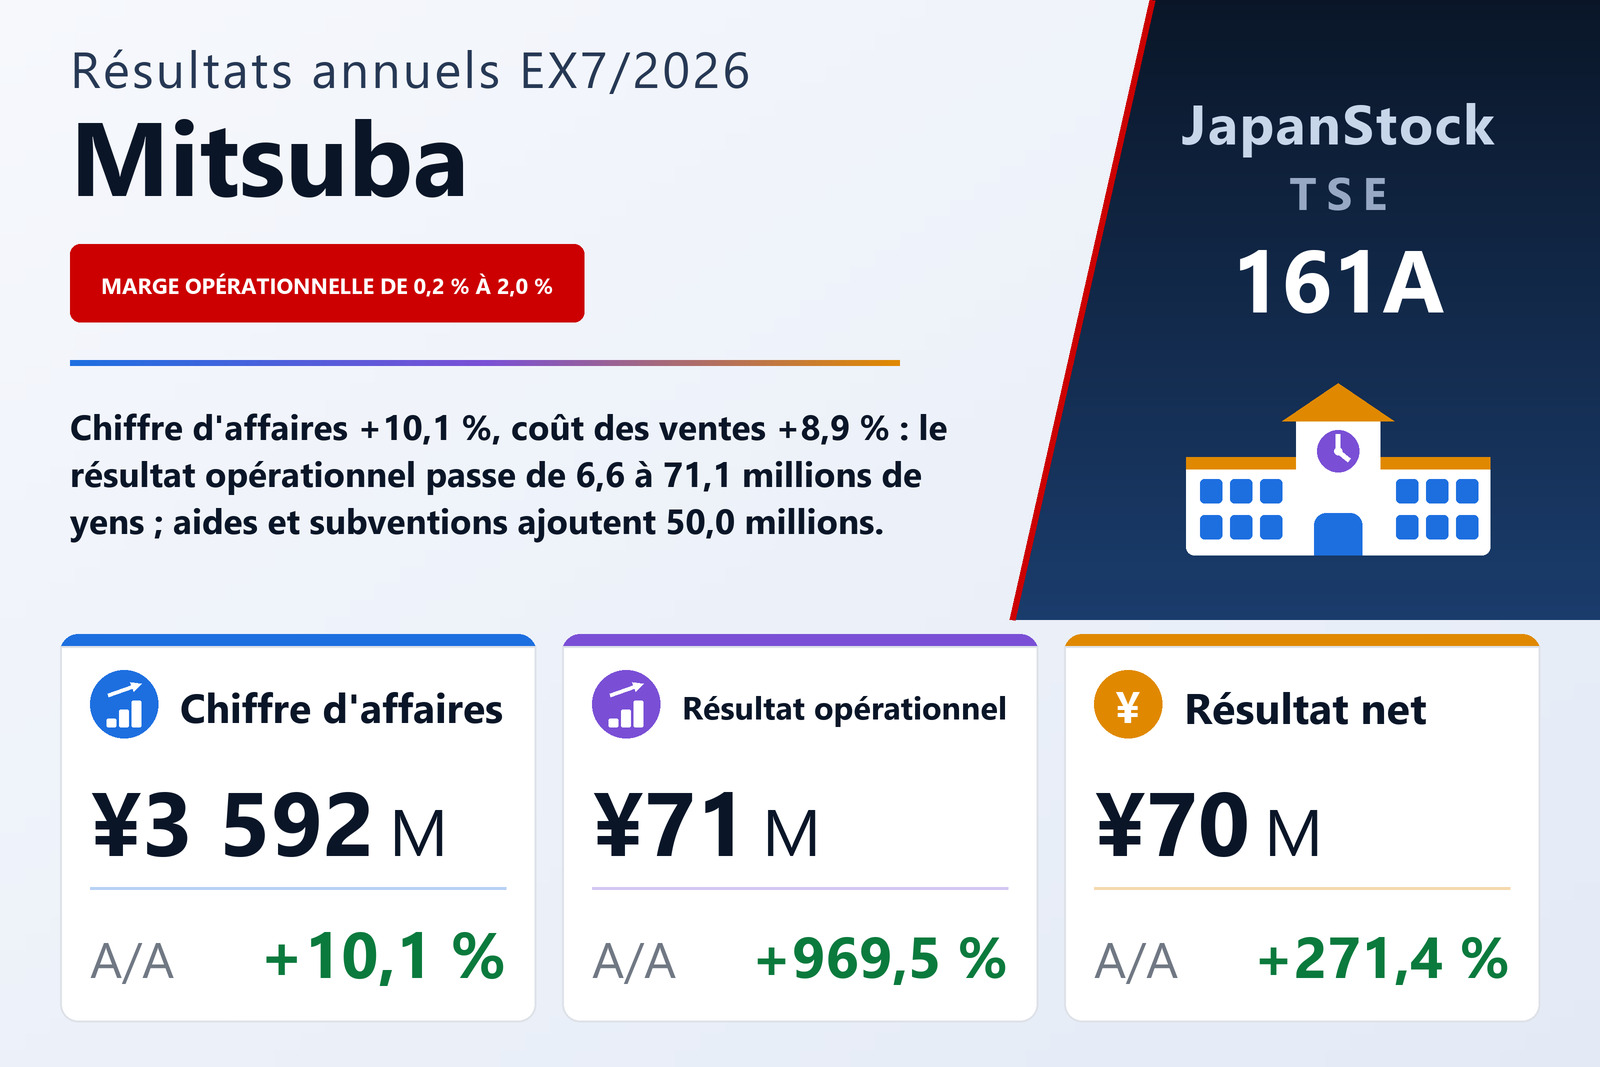
Mitsuba Co., Ltd. (TSE: 161A), groupe basé à Kitakyushu qui exploite sous la marque COMPASS des structures d'accompagnement du développement de l'enfant et d'accueil de jour après l'école, ainsi qu'une activité d'éducation préscolaire et de fourniture de matériel pédagogique aux écoles, a publié le 14 septembre 2026 ses comptes consolidés de l'exercice allant du 1er août 2025 au 31 juillet 2026, établis selon les normes comptables japonaises. Ses actions sont cotées sur le TOKYO PRO Market de la Bourse de Tokyo, réservé aux investisseurs professionnels. Le chiffre d'affaires a progressé de 10,1 % à 3 592,5 millions de yens, le résultat opérationnel de 969,5 % à 71,1 millions, le résultat courant de 286,8 % à 115,0 millions et le résultat net part du groupe de 271,4 % à 71,0 millions, soit 71,00 yens par action contre 19,12 pour 1 000 000 d'actions. Le groupe ne présente qu'un seul secteur, les services éducatifs, si bien que le rapport ne ventile pas le chiffre d'affaires par activité. L'assemblée générale annuelle se tiendra le 28 octobre 2026, date à laquelle la société prévoit aussi de déposer son rapport annuel d'information de l'émetteur.
Les pourcentages sont spectaculaires parce que la base était minuscule ; le calcul qui les sous-tend est modeste. Le coût des ventes a augmenté de 8,9 % à 2 861,7 millions, soit un peu plus d'un point de moins que le chiffre d'affaires, de sorte que le bénéfice brut a crû de 15,2 % à 730,8 millions et que la marge brute est passée de 19,4 % à 20,3 %. Cela a ajouté 96,6 millions de bénéfice brut. Les frais commerciaux, généraux et administratifs n'ont augmenté que de 5,1 %, soit 32,1 millions, à 659,7 millions, laissant une hausse du résultat opérationnel de 64,5 millions. La marge opérationnelle est passée de 0,2 % à 2,0 % : un ratio multiplié par dix, mais toujours deux yens de résultat opérationnel pour cent yens de chiffre d'affaires.
Sous la ligne opérationnelle, aides et subventions font une bonne part du travail
Le résultat courant de 115,0 millions a dépassé de 43,9 millions le résultat opérationnel, et les seuls produits d'aides et de subventions excèdent cet écart. Les produits hors exploitation ont presque doublé, à 55,6 millions contre 28,8 millions : les aides ont atteint 25,3 millions contre 19,0 millions et les subventions 24,7 millions contre 6,2 millions. Ces deux lignes réunies, 50,0 millions, représentent environ 70 % du résultat opérationnel de l'exercice ; le rapport ne précise pas à quoi elles correspondent. La charge d'intérêts est montée à 9,4 millions contre 5,3 millions. Sous le résultat courant, des indemnités reçues de 1,9 million ont été plus que compensées par une perte de valeur de 3,3 millions et 0,5 million de pertes sur cessions d'immobilisations, pour un résultat avant impôts de 113,1 millions contre 31,6 millions. Après 42,1 millions d'impôts, contre 12,4 millions, le résultat net s'établit à 71,0 millions, sans part revenant aux minoritaires.
Le résultat opérationnel est resté nettement sous le plan de la société, qui explique pourquoi
Mitsuba reconnaît sans détour que le résultat opérationnel est ressorti nettement en deçà de sa prévision antérieure et en donne deux raisons ; ce rapport ne rappelle pas le montant de cette prévision. D'abord, ayant décidé de relever le niveau des primes du personnel pour son prochain exercice, le 38e, elle a intégré cette décision au quatrième trimestre et constitué une provision pour primes supérieure au plan initial : la provision est passée de 21,0 millions à 34,6 millions, soit 13,6 millions de plus. Ensuite, l'ouverture retardée de certaines nouvelles structures a entraîné des frais de personnel et des loyers engagés avant les ouvertures. La société présente la décision sur les primes comme un investissement dans le recrutement, la fidélisation et la motivation du personnel plutôt que comme une simple hausse des coûts.
119 sites et un virage affiché : ne plus multiplier les structures, mais rentabiliser chacune
Au cours de l'exercice, le groupe a ouvert 13 nouveaux sites, dont quatre bureaux de conseil et d'accompagnement, portant le total à 119 en fin d'exercice : 97 structures d'accueil de jour pour enfants, 20 bureaux de conseil et d'accompagnement, un centre d'accueil de jour pour la vie quotidienne et un foyer d'hébergement. Le nombre de centres d'accompagnement du développement de l'enfant — structures appelées à jouer un rôle de pôle régional pour l'aide aux enfants handicapés — est passé à 11, dont deux centres dont la gestion a été confiée au groupe par la ville de Moriguchi, dans la préfecture d'Osaka, et par l'arrondissement de Kita, à Tokyo. La direction décrit l'exercice comme le passage d'une logique consistant à « augmenter le nombre de structures » à une logique visant à « accroître la rentabilité de chaque structure et de chaque activité », à l'aide de seuils de rentabilité par site incluant les coûts communs, d'analyses des écarts entre budget et réalisé et de consignes d'amélioration pour les sites déficitaires.
Le rapport décrit aussi les activités plus petites et plusieurs indicateurs non financiers, tous selon les propres décomptes de la société. Dans l'éducation préscolaire, elle affirme que, dans certaines écoles réputées, plus de la moitié des candidats admis aux examens d'entrée étaient ses élèves. Son activité de matériel pédagogique travaille avec 113 écoles au Japon et approvisionne 301 écoles japonaises et écoles complémentaires à l'étranger. Elle fait état de plus de 1 000 candidats à l'embauche sur l'année écoulée à fin juin et juillet 2026, pour un coût de recrutement inférieur à 100 000 yens par personne, et d'environ 136 000 abonnés sur ses deux chaînes YouTube en fin d'exercice. Elle cite enfin un indicateur de résultat de l'accompagnement : entre septembre 2013 et mars 2026, 451 des 3 587 enfants accompagnés ont restitué leur certificat de bénéficiaire des services de jour pour enfants handicapés. Aucune de ces activités n'est isolée dans les comptes.
Des flux de trésorerie redevenus positifs et des fonds propres en hausse de moitié, sur une base étroite
Le total de l'actif a augmenté de 94,3 millions à 1 383,6 millions, principalement du fait de la hausse des créances clients (666,2 millions contre 605,8 millions) et des autres créances (109,3 millions contre 64,5 millions). Le passif a progressé de 23,3 millions à 1 168,8 millions, surtout par les charges à payer et les impôts sur les bénéfices à payer. L'actif net a augmenté de la totalité du résultat de l'exercice, 71,0 millions, à 214,8 millions, aucun dividende n'ayant été versé, et le ratio de fonds propres s'est amélioré de 11,2 % à 15,5 %. Les emprunts — emprunts à court terme et emprunts à long terme, part à moins d'un an comprise — ont reculé à 651,4 millions contre 751,1 millions, face à une trésorerie et des dépôts de 430,9 millions.
Les flux de trésorerie d'exploitation ont représenté une entrée de 117,6 millions, contre une sortie de 24,0 millions un an plus tôt. Le résultat avant impôts de 113,1 millions, les amortissements de 18,1 millions et une hausse de 17,8 millions des autres dettes ont été en partie absorbés par des hausses de 60,3 millions des créances clients et de 44,8 millions des autres créances. Les investissements ont consommé 71,0 millions, dont 44,0 millions en immobilisations corporelles et 20,0 millions placés en dépôts à terme, si bien que les flux d'exploitation diminués des flux d'investissement ressortent à environ 46,6 millions. Le financement a consommé 99,7 millions, contre une entrée de 350,0 millions l'année précédente, avec 166,4 millions d'emprunts à long terme remboursés pour 76,6 millions de nouveaux emprunts et une baisse de 10,0 millions des emprunts à court terme. La trésorerie et les équivalents ont terminé l'exercice à 370,8 millions, contre 424,0 millions.
Prévision : résultat opérationnel +75 %, résultat courant seulement +19,5 %
Pour l'exercice 7/2027, Mitsuba prévoit un chiffre d'affaires de 4 089,3 millions (+13,8 %), un résultat opérationnel de 124,4 millions (+75,0 %), un résultat courant de 137,4 millions (+19,5 %) et un résultat net part du groupe de 82,6 millions (+16,4 %), soit 82,63 yens par action, ce qui suppose une marge opérationnelle d'environ 3,0 %. Dans ce plan, l'écart entre résultat courant et résultat opérationnel se réduit à environ 12,9 millions contre 43,9 millions cette année, ce qui explique que les deux lignes progressent à des rythmes si différents ; le rapport ne détaille pas ses hypothèses hors exploitation. La société dit vouloir ralentir dans une certaine mesure le rythme des ouvertures et se concentrer sur le taux d'occupation et la rentabilité des structures existantes, le redressement des sites déficitaires, la rémunération du personnel, la qualité de l'accompagnement et le renforcement des réserves et de l'actif net. Aucun dividende n'a été versé au titre de l'exercice 7/2026 et aucun n'est prévu pour l'exercice 7/2027.
| Indicateur | ex. 7/2026 | ex. 7/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 3 592 | 3 262 | +10,1 % |
| Coût des ventes (millions de ¥) | 2 861 | 2 628 | +8,9 % |
| Bénéfice brut (millions de ¥) | 730 | 634 | +15,2 % |
| Marge brute | 20,3 % | 19,4 % | +0,9 pt |
| Frais commerciaux et administratifs (millions de ¥) | 659 | 627 | +5,1 % |
| Résultat opérationnel (millions de ¥) | 71 | 6 | +969,5 % |
| Marge opérationnelle | 2,0 % | 0,2 % | +1,8 pt |
| Produits hors exploitation (millions de ¥) | 55 | 28 | +93,0 % |
| Résultat courant (millions de ¥) | 114 | 29 | +286,8 % |
| Résultat avant impôts (millions de ¥) | 113 | 31 | +258,3 % |
| Résultat net part du groupe (millions de ¥) | 70 | 19 | +271,4 % |
| BPA (¥) | 71,00 | 19,12 | +271,3 % |
| Total de l'actif (millions de ¥) | 1 383 | 1 289 | +7,3 % |
| Actif net (millions de ¥) | 214 | 143 | +49,4 % |
| Ratio de fonds propres | 15,5 % | 11,2 % | +4,3 pt |
| Emprunts (millions de ¥) | 651 | 751 | −13,3 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 117 | −23 | n.s. |
| Flux de trésorerie d'investissement (millions de ¥) | −71 | −54 | n.s. |
| Flux de trésorerie de financement (millions de ¥) | −99 | 349 | n.s. |
| Trésorerie et équivalents en fin de période (millions de ¥) | 370 | 423 | −12,5 % |
| Prévision ex. 7/2027 — chiffre d'affaires (millions de ¥) | 4 089 | — | +13,8 % |
| Prévision ex. 7/2027 — résultat opérationnel (millions de ¥) | 124 | — | +75,0 % |
| Prévision ex. 7/2027 — résultat courant (millions de ¥) | 137 | — | +19,5 % |
| Prévision ex. 7/2027 — résultat net (millions de ¥) | 82 | — | +16,4 % |
| Prévision ex. 7/2027 — BPA (¥) | 82,63 | — | — |
| Dividende annuel par action (¥) | 0,00 | 0,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.