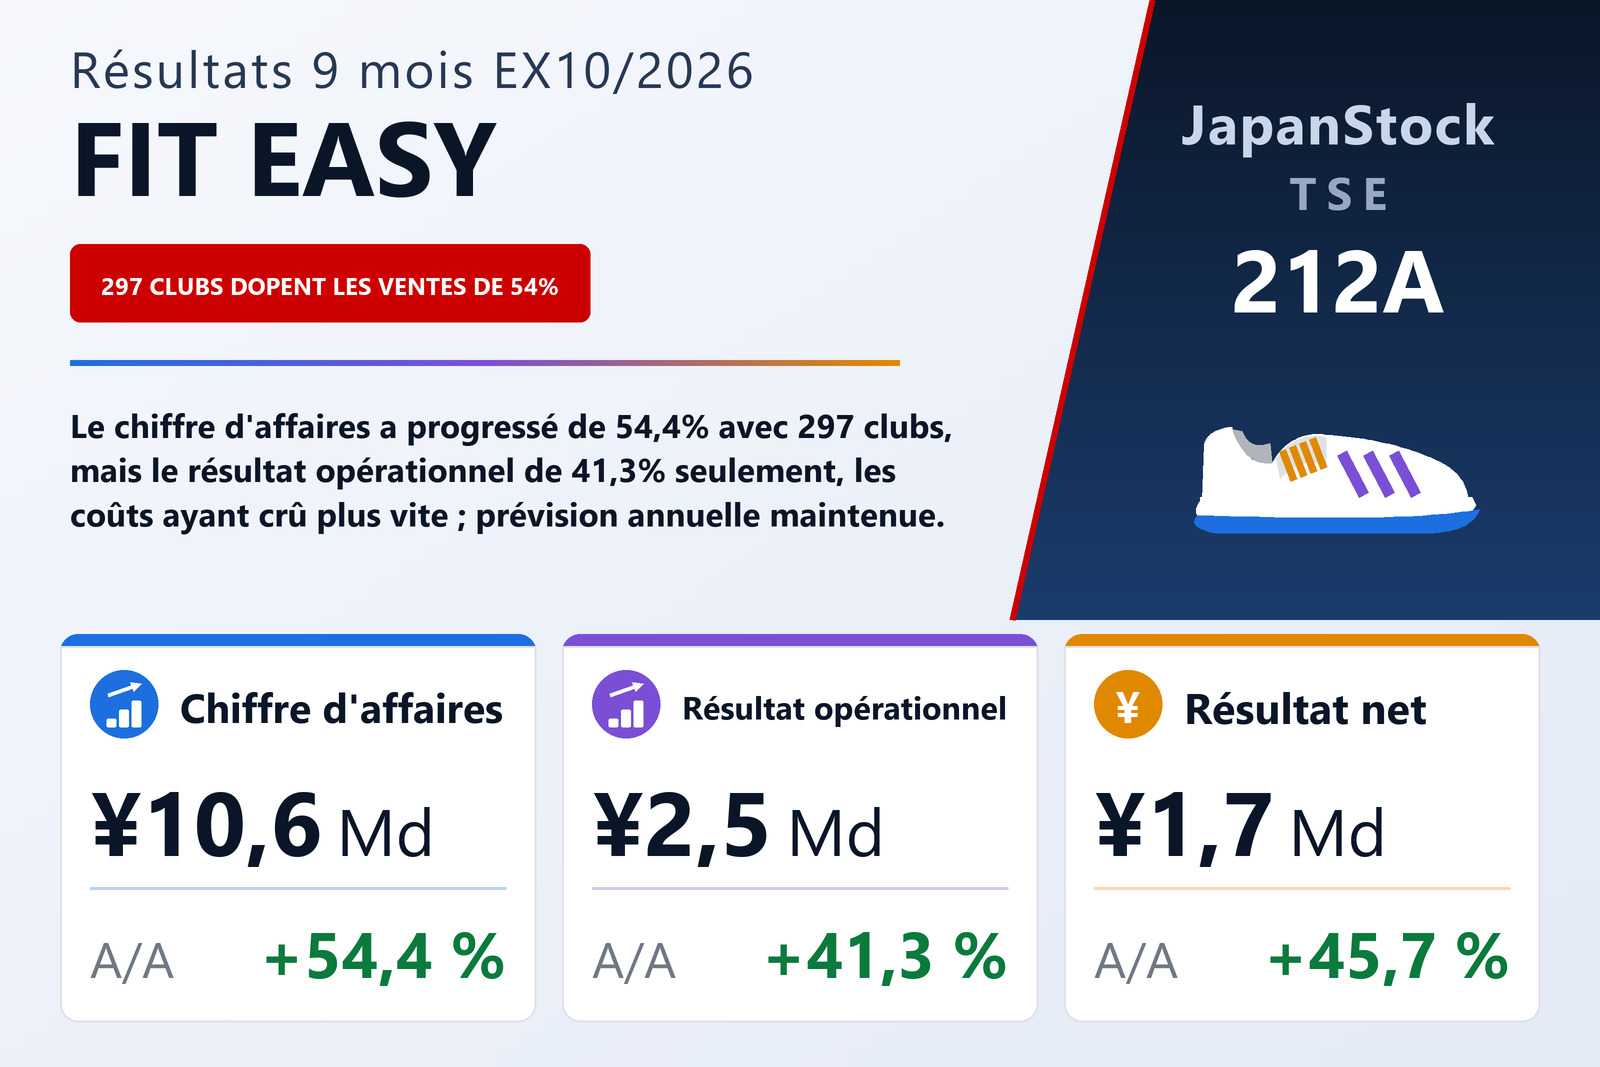
Un chiffre d'affaires en hausse de 54% porté par un réseau de clubs en expansion continue
FIT EASY Co., Ltd. (TSE : 212A), qui exploite dans tout le Japon la chaîne FIT EASY de « clubs de fitness ludiques » (amusement fitness clubs), a publié le 14 septembre 2026 ses comptes individuels des neuf premiers mois de l'exercice clos en octobre 2026 — du 1er novembre 2025 au 31 juillet 2026 — selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 54,4% à 10 623 millions de yens, le résultat opérationnel de 41,3% à 2 507 millions, le résultat courant de 42,7% à 2 535 millions et le résultat net de 45,7% à 1 725 millions. Le bénéfice par action s'est établi à 103,79 yens contre 74,63, ou 101,56 contre 72,40 après dilution. L'action est cotée à la Bourse de Tokyo et à la Bourse de Nagoya.
La société attribue ce résultat à la poursuite des ouvertures — elle a franchi le cap des 250 clubs en janvier 2026 et a continué d'ouvrir ensuite —, ainsi qu'à des campagnes efficaces et à des efforts pour améliorer la satisfaction des membres. Fin juillet 2026, elle exploitait 297 clubs comptant 292 000 membres. Ses clubs associent des appareils de fitness à 28 types de services de loisirs, dont des studios, des salles à oxygène à haute concentration, du golf, des salons, des saunas et des soins esthétiques en libre-service, et elle les présente comme un « tiers-lieu », ni domicile ni lieu de travail. Elle propose aussi une application FIT EASY fondée sur ce qu'elle appelle l'automatisation de la santé par l'IA, pour laquelle elle indique avoir reçu une décision de délivrance de brevet et acquitté la taxe correspondante, sans qu'un numéro de brevet ait encore été attribué. La société ne présente qu'un seul segment, l'exploitation de clubs de fitness, et le document ne comporte donc pas de ventilation sectorielle.
Des coûts plus dynamiques que les ventes et des marges en recul
La croissance s'est accompagnée de marges plus minces. Le coût des ventes a augmenté de 57,2% à 6 864 millions, plus vite que le chiffre d'affaires, si bien que la marge brute en valeur n'a progressé que de 49,5% à 3 759 millions et que le taux de marge brute est revenu de 36,5% à 35,4%. Les frais commerciaux, généraux et administratifs ont augmenté de 69,0% à 1 251 millions, leur poids dans le chiffre d'affaires passant de 10,8% à 11,8%. La marge opérationnelle a donc reculé de 25,8% à 23,6%, alors même que le résultat opérationnel augmentait de 733 millions. Les amortissements ont progressé de 60,1%, à 216 millions contre 135 millions. Le document ne détaille ni le coût des ventes ni les frais commerciaux et administratifs et n'explique pas le recul des marges.
Davantage de produits d'intérêts sous la ligne opérationnelle, et aucun élément exceptionnel
Les produits hors exploitation ont plus que triplé, à 33 millions contre 10 millions ; leur principal poste, les intérêts perçus, est passé à 18 millions contre 3 millions. Les charges hors exploitation ont reculé à 5 millions contre 7 millions, les intérêts versés revenant à 3 millions contre 4 millions. Le résultat courant a donc progressé un peu plus vite que le résultat opérationnel, de 42,7% à 2 535 millions. Il n'y a eu ni produits ni charges exceptionnels, de sorte que le résultat avant impôt est égal au résultat courant.
L'impôt sur les bénéfices, que la société calcule en appliquant un taux effectif estimé pour l'ensemble de l'exercice, a augmenté de 36,6% à 809 millions. Cela représente environ 31,9% du résultat avant impôt contre 33,3% un an plus tôt, ce qui a permis au résultat net de croître de 45,7% à 1 725 millions. Le bénéfice par action a progressé moins vite, de 39,1%, car le nombre moyen d'actions en circulation est passé de 15 870 923 à 16 627 958.
Dépôts et passifs liés aux membres ont grossi avec le réseau
Le total du bilan a augmenté de 1 514 millions à 11 577 millions par rapport au 31 octobre 2025. La société cite principalement des hausses de 535 millions des dépôts de garantie versés, de 550 millions des autres actifs courants et de 501 millions des autres placements et actifs divers. La trésorerie et les dépôts ont diminué de 636 millions, à 2 638 millions. Le passif a augmenté de 632 millions à 4 816 millions, surtout parce que les dépôts de garantie reçus ont progressé de 497 millions à 1 360 millions et les passifs sur contrats de 302 millions à 643 millions, tandis que l'impôt sur les bénéfices à payer a reculé de 207 millions à 417 millions. Les obligations et emprunts, parts à moins d'un an comprises, sont revenus à 275 millions contre 427 millions.
Les capitaux propres ont augmenté de 881 millions à 6 761 millions : le résultat net a ajouté 1 725 millions aux bénéfices non distribués, tandis que les dividendes en ont retiré 847 millions. Le ratio de fonds propres est resté stable à 58,4%. Aucun tableau des flux de trésorerie n'a été établi pour la période.
Prévision inchangée, qui suppose un quatrième trimestre plus solide
FIT EASY a maintenu sa prévision annuelle de l'exercice 10/2026, publiée le 12 juin 2026 : chiffre d'affaires de 14 322 millions (+47,2%), résultat opérationnel de 3 506 millions (+51,7%), résultat courant de 3 558 millions (+53,5%) et résultat net de 2 473 millions (+61,8%), soit 148,58 yens par action. Les neuf mois ont livré 74,2% du chiffre d'affaires prévu, 71,5% du résultat opérationnel prévu et 69,8% du résultat net prévu. Cela implique un quatrième trimestre d'environ 3 699 millions de chiffre d'affaires et 999 millions de résultat opérationnel — une marge opérationnelle d'environ 27%, supérieure aux 23,6% des neuf mois — et d'environ 747 millions de résultat net. Les taux de croissance annuels prévus du résultat opérationnel et du résultat net dépassent eux aussi ceux des neuf mois. Le document ne fournit pas de ventilation trimestrielle et ne commente pas ce profil.
La prévision de dividende est également inchangée. FIT EASY a versé un acompte sur dividende de 26 yens, composé d'un dividende ordinaire de 20 yens et d'un dividende commémoratif de 6 yens saluant son passage aux marchés Prime de la Bourse de Tokyo et Premier de la Bourse de Nagoya, et prévoit un dividende de fin d'exercice de 25 yens, soit un total annuel de 51 yens contre 25 pour l'exercice 10/2025, qui ne comportait pas d'acompte. Rapporté au bénéfice prévu de 148,58 yens par action, cela représente un taux de distribution d'environ 34%. La société décrit une économie où la consommation se redresse mais où les perspectives restent incertaines, en raison du renchérissement de l'énergie et des matières premières, de la hausse des prix à la consommation et de taux d'intérêt plus élevés dans le monde, et estime que les clients des clubs de fitness considèrent de plus en plus les dépenses consacrées à leur santé comme un investissement utile plutôt qu'une simple dépense.
| Indicateur | 9 mois ex. 10/2026 | 9 mois ex. 10/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 10 623 | 6 881 | +54,4 % |
| Bénéfice brut (millions de ¥) | 3 759 | 2 514 | +49,5 % |
| Marge brute | 35,4 % | 36,5 % | −1,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 251 | 740 | +69,0 % |
| Résultat opérationnel (millions de ¥) | 2 507 | 1 774 | +41,3 % |
| Marge opérationnelle | 23,6 % | 25,8 % | −2,2 pt |
| Produits hors exploitation (millions de ¥) | 33 | 10 | +222,5 % |
| Résultat courant (millions de ¥) | 2 535 | 1 777 | +42,7 % |
| Impôt sur les bénéfices (millions de ¥) | 809 | 592 | +36,6 % |
| Résultat net (millions de ¥) | 1 725 | 1 184 | +45,7 % |
| BPA (¥) | 103,79 | 74,63 | +39,1 % |
| BPA dilué (¥) | 101,56 | 72,40 | +40,3 % |
| Amortissements (millions de ¥) | 216 | 135 | +60,1 % |
| Total de l'actif (millions de ¥) | 11 577 | 10 063 | +15,0 % |
| Trésorerie et dépôts (millions de ¥) | 2 638 | 3 274 | −19,4 % |
| Dépôts de garantie versés (millions de ¥) | 1 965 | 1 429 | +37,5 % |
| Passifs sur contrats (millions de ¥) | 643 | 341 | +88,6 % |
| Dépôts de garantie reçus (millions de ¥) | 1 360 | 863 | +57,6 % |
| Actif net (millions de ¥) | 6 761 | 5 880 | +15,0 % |
| Ratio de fonds propres | 58,4 % | 58,4 % | inchangé |
| Prévision ex. 10/2026 — chiffre d'affaires (millions de ¥) | 14 322 | — | +47,2 % |
| Prévision ex. 10/2026 — résultat opérationnel (millions de ¥) | 3 506 | — | +51,7 % |
| Prévision ex. 10/2026 — résultat courant (millions de ¥) | 3 558 | — | +53,5 % |
| Prévision ex. 10/2026 — résultat net (millions de ¥) | 2 473 | — | +61,8 % |
| Prévision ex. 10/2026 — BPA (¥) | 148,58 | — | — |
| Dividende annuel par action (¥) | 51,00 | 25,00 | +104,0 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.