Chiffre d'affaires en hausse de 9,9%, et une perte opérationnelle devenue petit bénéfice
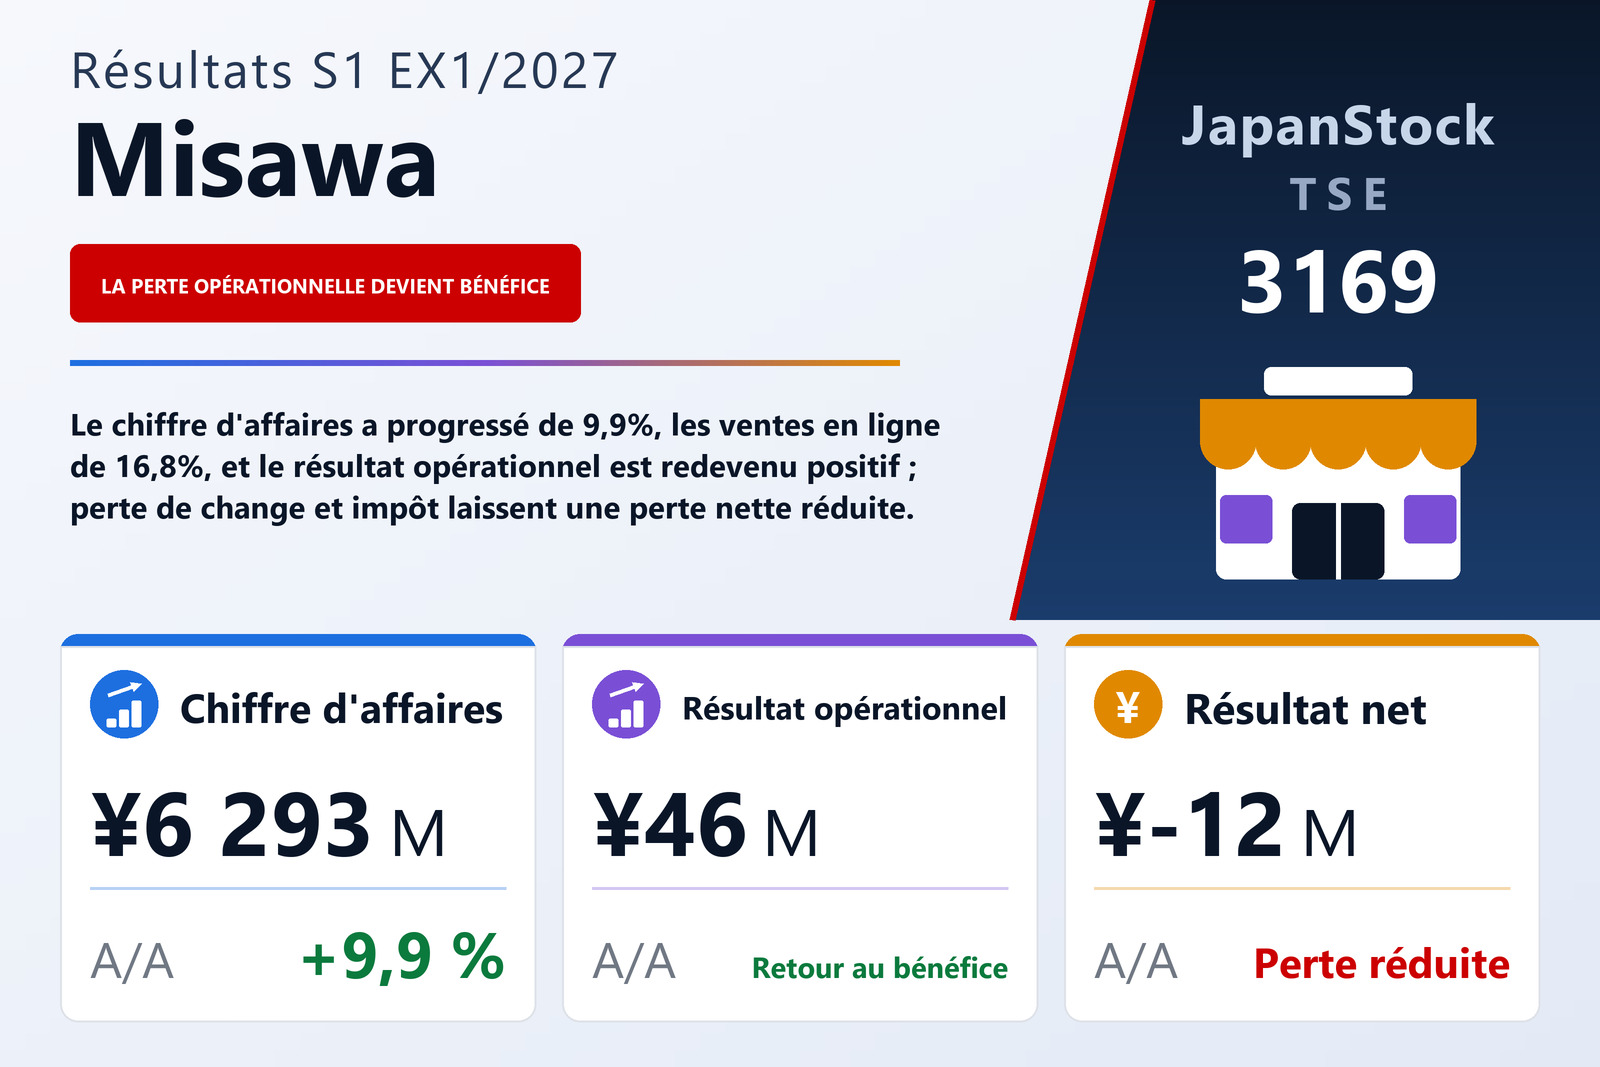
Misawa & Co., Ltd. (TSE : 3169), la société tokyoïte derrière la marque de mobilier et de décoration intérieure unico, a publié le 14 septembre 2026 ses comptes non consolidés du premier semestre de l'exercice 1/2027, les six mois du 1er février au 31 juillet 2026, selon les normes comptables japonaises. Ses actions sont cotées à la Bourse de Tokyo. Le chiffre d'affaires a progressé de 9,9% à 6 293 millions de yens, le résultat opérationnel s'est établi à 46 millions contre une perte de 75 millions, le résultat courant à 13 millions contre une perte de 62 millions, et la perte nette semestrielle s'est réduite à 12 millions contre 59 millions, soit une perte par action de 1,77 yen contre 8,44. La société ne publie qu'un seul segment, l'activité unico, si bien qu'il n'existe pas de ventilation sectorielle, et les comptes semestriels n'ont pas fait l'objet d'un examen limité par un auditeur.
Le document est bref : chiffres de synthèse, états financiers et une note ventilant le chiffre d'affaires par canal de vente. Il ne comporte aucun commentaire qualitatif sur le semestre ; il n'indique donc la cause d'aucun des mouvements décrits ci-dessous, et aucune n'est avancée ici.
Le redressement opérationnel est une affaire d'arithmétique. Le chiffre d'affaires a augmenté d'environ 568 millions de yens, mais le coût des ventes a crû plus vite, de 12,6% à 3 206 millions, si bien que la marge brute en valeur n'a progressé que de 7,3% à 3 086 millions et que le taux de marge brute a reculé de 50,3% à 49,0%. Les frais commerciaux, généraux et administratifs n'ont augmenté que de 2,9% à 3 039 millions, ce qui a ramené leur poids dans le chiffre d'affaires de 51,6% à 48,3%. Environ 209 millions de marge brute supplémentaire face à environ 86 millions de frais supplémentaires expliquent la totalité du retournement d'environ 123 millions sur la ligne opérationnelle, qui a porté la marge opérationnelle de −1,3% à 0,7%. Le document n'explique pas pourquoi le coût des ventes a progressé plus vite que le chiffre d'affaires.
Les ventes en ligne ont crû deux fois plus vite que les magasins
La note sur le chiffre d'affaires distingue deux canaux. Les magasins ont apporté 5 042 millions, en hausse de 8,3%, et les ventes en ligne 1 251 millions, en hausse de 16,8%. La part du canal en ligne est ainsi passée de 18,7% à 19,9%, les magasins représentant toujours environ les quatre cinquièmes du total. Sur la hausse d'environ 568 millions du chiffre d'affaires, environ 388 millions proviennent des magasins et environ 180 millions des ventes en ligne. Le document ne donne ni nombre de magasins ni chiffres à périmètre comparable ; il est donc impossible de dire quelle part de la croissance des magasins tient à des ouvertures.
Sous la ligne opérationnelle, une perte de change et l'impôt ont absorbé le gain
Le résultat courant n'a atteint que 13 millions, bien en deçà du résultat opérationnel, car les éléments hors exploitation se sont retournés. Un an plus tôt, ils avaient apporté 13,7 millions nets, grâce notamment à un gain de change de 6,5 millions ; sur ce semestre, ils ont coûté 33,3 millions nets, sous l'effet d'abord d'une perte de change de 36,7 millions. Les charges d'intérêts sont passées à 1,9 million contre 0,3 million, et les produits hors exploitation de 6,9 millions comprenaient 4,7 millions d'indemnités d'assurance pour accidents de transport. Le document ne précise pas quelle exposition a produit la perte de change. Il n'y a eu aucun élément exceptionnel : le résultat avant impôt est égal au résultat courant.
L'impôt a ensuite pris davantage que le résultat avant impôt. L'impôt exigible s'est élevé à 38,8 millions et un produit d'impôt différé de 12,6 millions a ramené le total à 26,2 millions, près du double des 13,6 millions de résultat avant impôt, contre un produit d'impôt de 2,6 millions un an plus tôt. C'est ce qui a transformé un résultat courant positif en une perte nette semestrielle de 12,6 millions au compte de résultat. Le document ne fournit aucune ventilation expliquant le montant de la charge au regard du bénéfice.
Le flux de trésorerie est redevenu positif, avec des créances en baisse et des acomptes en hausse
Le flux de trésorerie opérationnel s'est élevé à 181 millions contre une sortie de 173 millions un an plus tôt. Le tableau des flux montre une baisse des créances de 154,7 millions, une hausse des passifs sur contrats de 128,8 millions et des dettes fournisseurs de 68,0 millions, tandis que les stocks ont absorbé 138,0 millions et les autres éléments 190,8 millions. Les dotations aux amortissements sont passées à 102,8 millions contre 59,0 millions, et l'impôt payé est revenu à 19,7 millions contre 113,1 millions. Les sorties d'investissement se sont réduites à 56,3 millions contre 280,5 millions, surtout parce que les dépenses en immobilisations incorporelles sont tombées à 51,0 millions contre 209,3 millions et celles en immobilisations corporelles à 12,2 millions contre 71,3 millions. Le financement a consommé 103,8 millions — 44,6 millions de remboursements d'emprunts, 56,5 millions de dividendes et 2,8 millions de rachats d'actions propres — sans nouvel emprunt, contre 300 millions empruntés un an plus tôt. La trésorerie et les dépôts s'établissent à 1 379 millions, en hausse de 21 millions.
Le total du bilan s'élevait à 5 505 millions au 31 juillet 2026, contre 5 517 millions au 31 janvier 2026. Les stocks de marchandises ont augmenté de 8,4% à 1 717 millions, les créances clients sont revenues à 512 millions contre 667 millions et les passifs sur contrats ont progressé de 16,1% à 928 millions. Les emprunts à long terme, part à moins d'un an comprise, sont revenus à 256 millions contre 301 millions. L'actif net a reculé de 1,3% à 3 197 millions, les bénéfices non distribués ayant baissé d'environ 69 millions — à peu près le dividende versé plus la perte nette — et le ratio de fonds propres est revenu de 58,7% à 58,1%. Les actions autodétenues sont passées de 50 936 à 8 636 ; le document ne précise pas comment la différence a été cédée.
Prévision inchangée, et très dépendante du second semestre
Misawa a maintenu sa prévision de l'exercice 1/2027 : chiffre d'affaires de 12 752 millions (+4,9%), résultat opérationnel de 246 millions (+4,7%), résultat courant de 257 millions (+1,6%) et résultat net de 172 millions (+38,0%), soit un bénéfice par action de 24,35 yens. Le premier semestre a livré 49,4% du chiffre d'affaires prévu, mais seulement environ 19% du résultat opérationnel prévu et environ 5% du résultat courant prévu, et une perte nette au lieu d'une part du résultat net attendu. Tenir la prévision suppose donc un second semestre d'environ 6 459 millions de chiffre d'affaires, environ 199 millions de résultat opérationnel et environ 185 millions de résultat net : six mois nettement plus rentables pour des ventes à peine plus élevées. Le document n'explique pas cette répartition.
La prévision de dividende n'a pas non plus été révisée. Comme un an plus tôt, aucun acompte n'a été versé, et un dividende de fin d'exercice de 8,00 yens est prévu, soit un total annuel de 8,00 yens, inchangé par rapport à l'exercice 1/2026. Rapporté au bénéfice par action prévu de 24,35 yens, cela représente un taux de distribution d'environ 33%. Les 56,5 millions de dividendes versés sur le semestre correspondaient au dividende de fin d'exercice 1/2026.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 6 293 | 5 725 | +9,9 % |
| Ventes en magasin (millions de ¥) | 5 042 | 4 654 | +8,3 % |
| Ventes en ligne (millions de ¥) | 1 251 | 1 070 | +16,8 % |
| Bénéfice brut (millions de ¥) | 3 086 | 2 877 | +7,3 % |
| Marge brute | 49,0 % | 50,3 % | −1,3 pt |
| Frais commerciaux et administratifs (millions de ¥) | 3 039 | 2 953 | +2,9 % |
| Résultat opérationnel (millions de ¥) | 46 | −75 | de perte à bénéfice |
| Marge opérationnelle | 0,7 % | −1,3 % | +2,0 pt |
| Gain / perte de change (millions de ¥) | −36 | 6 | n.s. |
| Résultat courant (millions de ¥) | 13 | −62 | de perte à bénéfice |
| Résultat avant impôts (millions de ¥) | 13 | −62 | de perte à bénéfice |
| Impôt sur les bénéfices (millions de ¥) | 26 | −2 | n.s. |
| Résultat net (millions de ¥) | −12 | −59 | perte réduite |
| BPA (¥) | −1,77 | −8,44 | perte réduite |
| Flux de trésorerie opérationnel (millions de ¥) | 181 | −173 | n.s. |
| Total de l'actif (millions de ¥) | 5 505 | 5 517 | −0,2 % |
| Trésorerie et dépôts (millions de ¥) | 1 379 | 1 358 | +1,5 % |
| Stocks de marchandises (millions de ¥) | 1 717 | 1 584 | +8,4 % |
| Passifs sur contrats (millions de ¥) | 928 | 799 | +16,1 % |
| Actif net (millions de ¥) | 3 197 | 3 240 | −1,3 % |
| Ratio de fonds propres | 58,1 % | 58,7 % | −0,6 pt |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 12 752 | — | +4,9 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 246 | — | +4,7 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 257 | — | +1,6 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | 172 | — | +38,0 % |
| Prévision ex. 1/2027 — BPA (¥) | 24,35 | — | — |
| Dividende annuel par action (¥) | 8,00 | 8,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.