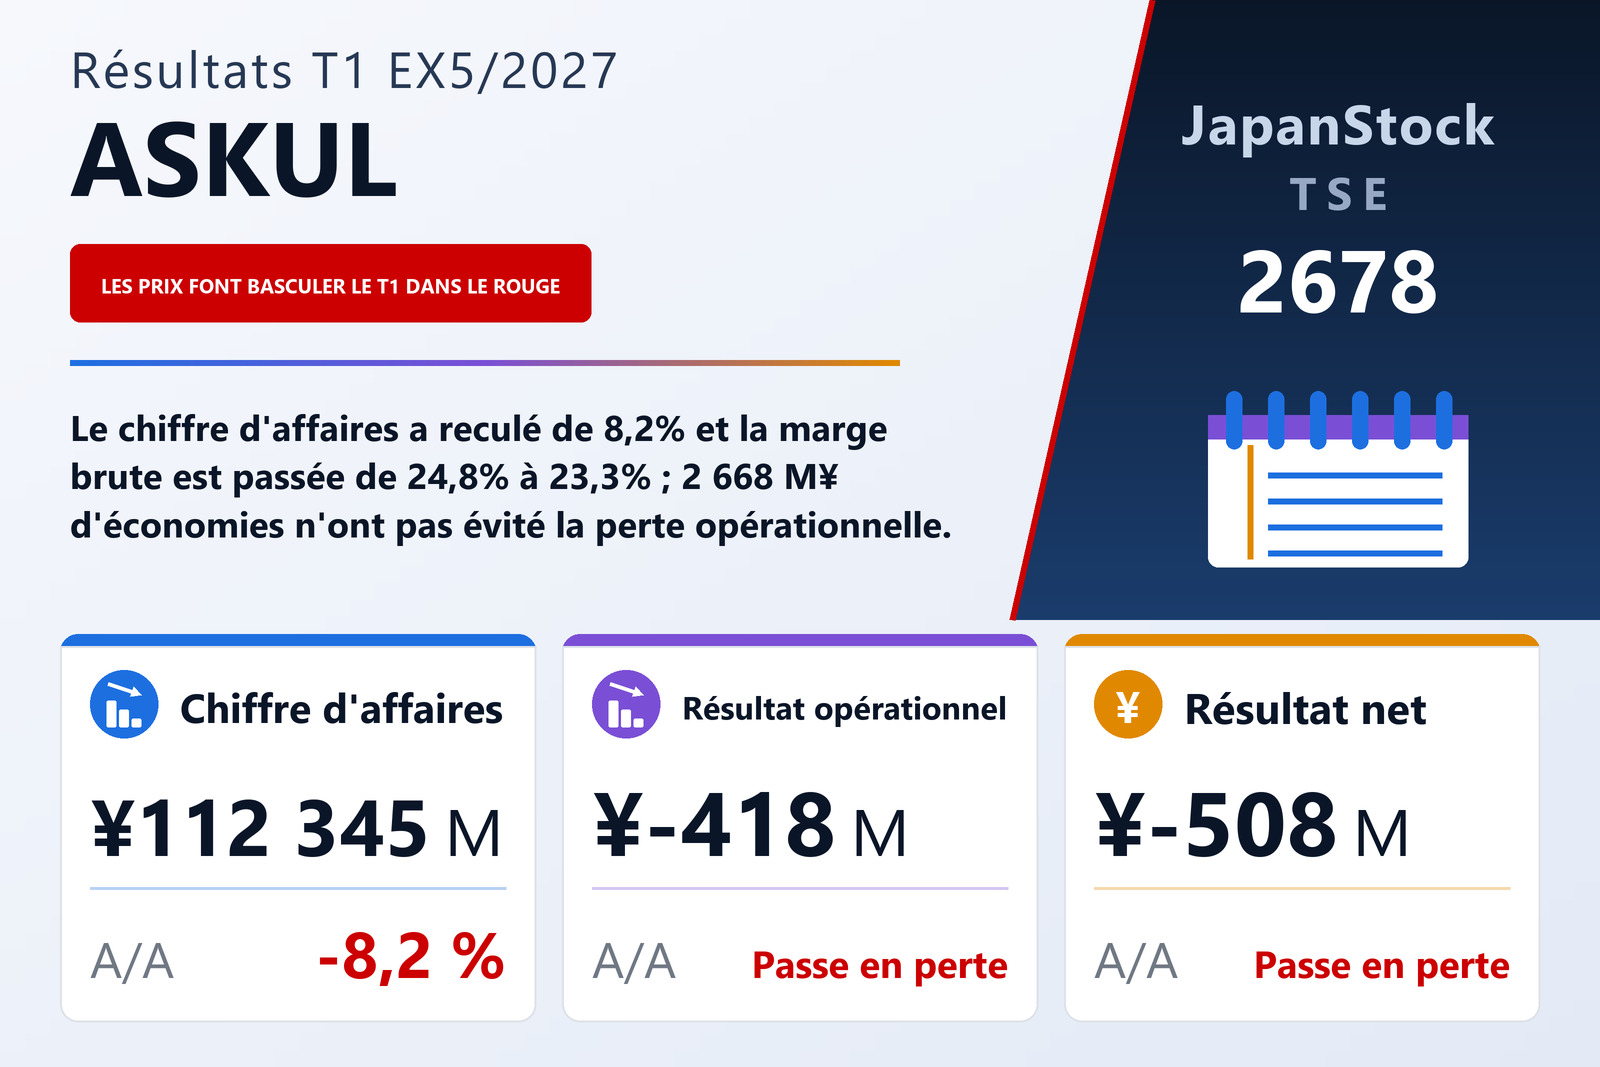
Chiffre d'affaires en baisse de 8,2%, et le bénéfice de 1 053 millions de l'an dernier devenu une perte de 418 millions
ASKUL Corporation (TSE : 2678), qui exploite l'activité de commerce en ligne ASKUL destinée aux entreprises et le site grand public LOHACO, ainsi que des activités logistiques et autres, a publié le 15 septembre 2026 ses comptes consolidés du premier trimestre, les trois mois du 21 mai au 20 août 2026, selon les normes comptables japonaises. Le chiffre d'affaires a reculé de 8,2% à 112 345 millions de yens. La société a enregistré une perte opérationnelle de 418 millions contre un résultat opérationnel positif de 1 053 millions un an plus tôt, une perte courante de 452 millions contre un bénéfice de 938 millions et une perte nette part du groupe de 508 millions contre un bénéfice de 344 millions. Le résultat par action s'est établi à −5,68 yens contre 3,73. Le document indique que les actions sont cotées à la Bourse de Tokyo.
Le trimestre doit se lire à la lumière de l'attaque par rançongiciel qui a visé la société le 19 octobre 2025. ASKUL indique avoir rétabli rapidement ses niveaux de service et poursuit le plan à moyen terme publié en juillet 2025, couvrant les exercices 5/2026 à 5/2029, fondé sur la reprise de la croissance de son activité de distribution et sur de nouveaux domaines de valeur. Elle présente l'exercice 5/2027 comme l'année de départ d'une nouvelle accélération de la croissance : appui commercial fondé sur l'IA aux distributeurs qui suivent ses clients et promotions personnalisées pour les reconquérir, ainsi que réduction des coûts fixes par la réorganisation des sites logistiques et des gains d'efficacité à l'échelle de l'entreprise. Selon la société, le chiffre d'affaires du commerce en ligne est conforme au plan établi en début d'exercice, mais n'a pas encore retrouvé son niveau d'avant l'attaque.
La marge brute a reculé plus vite que les coûts n'ont pu être réduits
L'arithmétique de la perte se joue entre le chiffre d'affaires et les frais généraux. Le coût des ventes a baissé de 6,3% à 86 173 millions, moins que le chiffre d'affaires (−8,2%) : la marge brute en valeur a donc reculé de 13,7% à 26 171 millions — 4 141 millions de moins — et le taux de marge brute est passé de 24,8% à 23,3%. Le document l'explique par les mesures tarifaires qu'ASKUL a instaurées l'exercice précédent pour relancer les ventes, qui ont continué de peser sur la marge ce trimestre. Les frais commerciaux, généraux et administratifs ont baissé de 9,1% à 26 590 millions, une réduction de 2 668 millions qui a ramené leur poids de 23,9% à 23,7% du chiffre d'affaires, sans suffire à compenser la marge brute perdue. La marge opérationnelle est passée de 0,9% à −0,4%.
Le détail des frais généraux montre d'où viennent les économies. Les autres charges ont reculé à 3 987 millions contre 5 357 millions, ce que la société attribue aux frais de lancement du centre de distribution ASKUL Kanto DC et à la parution d'un nouveau catalogue de l'activité ASKUL sur la période correspondante de l'an dernier. Les frais de sous-traitance sont revenus à 2 405 millions contre 3 066 millions, surtout parce que la baisse des ventes a réduit le travail dans les centres de distribution, et les charges de personnel à 6 640 millions contre 7 037 millions. Deux postes ont évolué en sens inverse rapportés au chiffre d'affaires : les frais de livraison ont baissé à 5 836 millions contre 6 010 millions, mais sont passés de 4,9% à 5,2% du chiffre d'affaires, et l'amortissement des logiciels est monté à 1 591 millions contre 1 391 millions après le remplacement du système central en août 2025.
Sous la ligne opérationnelle, un produit d'impôt a réduit la perte
Les produits non opérationnels ont atteint 183 millions contre 95 millions, dont une reprise de 88 millions de charges liées à la panne informatique, tandis que les charges d'intérêts sont montées à 189 millions contre 157 millions, d'où une perte courante de 452 millions. Les pertes exceptionnelles se sont élevées à 22 millions, presque entièrement des moins-values de cession d'immobilisations, pour une perte avant impôts de 474 millions contre un bénéfice de 935 millions. L'impôt a donné lieu à un produit net de 88 millions, un ajustement d'impôts différés de −507 millions l'emportant sur l'impôt exigible de 418 millions, si bien que la perte nette du trimestre s'est élevée à 386 millions. Le bénéfice revenant aux minoritaires est passé à 122 millions contre 94 millions, ce qui explique que la perte part du groupe, à 508 millions, dépasse la perte nette consolidée. Le résultat global s'est établi à −412 millions contre 426 millions. Le nombre moyen d'actions en circulation est revenu à 89 533 259 contre 92 408 211 ; le document n'explique pas cette évolution.
ASKUL et LOHACO en recul d'environ 12%, les sociétés du groupe en hausse
Le segment E-commerce, ventes intersectorielles comprises, a réalisé un chiffre d'affaires de 110 700 millions, en baisse de 7,9%, et une perte sectorielle de 393 millions contre un bénéfice de 1 064 millions ; son taux de marge brute s'est établi à 23,3%, en baisse de 1,5 point, et le poids de ses frais généraux s'est amélioré de 0,3 point, à 23,7%. En son sein, l'activité ASKUL a reculé de 12,2% à 79 898 millions. La société avance trois raisons : les ventes se remettent encore de l'attaque ; les produits saisonniers comme les boissons, l'alimentation et les articles contre les coups de chaleur n'ont pas progressé face à la forte chaleur de l'été dernier ; et la demande a reflué après la demande exceptionnelle liée à la situation au Moyen-Orient au quatrième trimestre de l'exercice précédent. Le nombre de clients parmi les petites et moyennes entreprises est encore en cours de redressement, tandis que les entreprises moyennes et grandes sont proches de leur niveau d'avant l'attaque. L'activité LOHACO a reculé de 12,3% à 8 862 millions, pénalisée par la même comparaison climatique et par l'absence des ventes de riz de réserve réalisées un an plus tôt. Les sociétés du groupe et éliminations intragroupe ont progressé de 14,6% à 21 939 millions grâce à la bonne tenue des ventes d'Alpha Purchase et de FEED.
Dans le segment Logistique, le chiffre d'affaires des prestations logistiques qu'ASKUL LOGIST réalise pour des clients extérieurs au groupe a reculé de 25,7% à 1 420 millions après la révision de certains contrats, et la perte sectorielle s'est creusée à 53 millions contre 33 millions. La catégorie Autres, qui comprend la fabrication, a enregistré un chiffre d'affaires de 509 millions, en baisse de 5,7%, et un bénéfice de 13 millions, en baisse de 27,0%, les ventes d'eau potable de Tsumagoi Meisui, surtout à destination d'ASKUL, ayant marqué le pas face à la chaleur de l'an dernier.
Un bilan plus court et un ratio de fonds propres légèrement plus élevé
Le total du bilan a diminué de 9 987 millions à 219 920 millions par rapport au 20 mai 2026. La trésorerie et les dépôts ont baissé de 4 412 millions à 44 920 millions, les créances de remboursement de taxe sur la consommation incluses dans les autres actifs courants de 4 176 millions, les logiciels en cours de 1 675 millions et les actifs en crédit-bail de 1 050 millions, tandis que les logiciels ont augmenté de 1 100 millions. Le passif a reculé de 8 691 millions à 169 760 millions, principalement du fait des dettes enregistrées électroniquement (−3 104 millions), des autres dettes (−2 759 millions), des effets et dettes fournisseurs (−2 136 millions) et des dettes de crédit-bail (−1 102 millions). Les emprunts sont restés quasi stables à 44 972 millions contre 45 014 millions : emprunts à court terme de 27 875 millions, part à moins d'un an des emprunts à long terme de 4 549 millions et emprunts à long terme de 12 548 millions.
L'actif net a diminué de 1 295 millions à 50 160 millions, principalement parce que les bénéfices non distribués ont reculé de 1 403 millions sous l'effet du versement de 895 millions de dividendes et de la perte de 508 millions. Le total du bilan s'étant contracté plus vite que les fonds propres, le ratio de fonds propres est monté à 21,1% contre 20,8%, pour des fonds propres de 46 379 millions contre 47 805 millions. La société n'a pas établi de tableau des flux de trésorerie pour le trimestre ; les amortissements se sont élevés à 3 182 millions contre 3 062 millions.
Prévision inchangée : le reste de l'exercice devra porter tout le bénéfice
ASKUL a maintenu la prévision de l'exercice 5/2027 publiée le 3 juillet 2026 : chiffre d'affaires de 490 000 millions (+22,4%), résultat opérationnel de 7 000 millions, résultat courant de 6 300 millions et résultat net part du groupe de 4 000 millions, soit un bénéfice par action de 44,68 yens. Le document n'indique aucune variation en pourcentage pour les trois lignes de résultat. Le taux de croissance du chiffre d'affaires implique un chiffre d'affaires de l'exercice précédent d'environ 400 300 millions. Le premier trimestre a livré 22,9% du chiffre d'affaires prévu tout en étant déficitaire : les neuf mois restants devraient donc apporter environ 377 655 millions de chiffre d'affaires, 7 418 millions de résultat opérationnel et 4 508 millions de résultat net pour que les objectifs soient atteints. Le document ne ventile pas la prévision par trimestre.
La prévision de dividende est elle aussi inchangée. Après 10,00 yens par action au titre de l'exercice 5/2026, versés en totalité en fin d'exercice, ASKUL prévoit pour l'exercice 5/2027 10,00 yens à la fin du deuxième trimestre et 10,00 yens en fin d'exercice, soit 20,00 yens sur l'année — le double de l'exercice précédent et environ 45% des 44,68 yens de bénéfice par action prévus.
| Indicateur | T1 ex. 5/2027 | T1 ex. 5/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 112 345 | 122 324 | −8,2 % |
| Bénéfice brut (millions de ¥) | 26 171 | 30 312 | −13,7 % |
| Marge brute | 23,3 % | 24,8 % | −1,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 26 590 | 29 258 | −9,1 % |
| Résultat opérationnel (millions de ¥) | −418 | 1 053 | de bénéfice à perte |
| Marge opérationnelle | −0,4 % | 0,9 % | −1,3 pt |
| Résultat courant (millions de ¥) | −452 | 938 | de bénéfice à perte |
| Résultat avant impôts (millions de ¥) | −474 | 935 | de bénéfice à perte |
| Résultat net part du groupe (millions de ¥) | −508 | 344 | de bénéfice à perte |
| Résultat global (millions de ¥) | −412 | 426 | de bénéfice à perte |
| BPA (¥) | −5,68 | 3,73 | de bénéfice à perte |
| E-commerce — chiffre d'affaires (millions de ¥) | 110 700 | 120 249 | −7,9 % |
| E-commerce — résultat sectoriel (millions de ¥) | −393 | 1 064 | de bénéfice à perte |
| E-commerce : activité ASKUL — chiffre d'affaires (millions de ¥) | 79 898 | 91 003 | −12,2 % |
| E-commerce : activité LOHACO — chiffre d'affaires (millions de ¥) | 8 862 | 10 100 | −12,3 % |
| E-commerce : sociétés du groupe et éliminations — chiffre d'affaires (millions de ¥) | 21 939 | 19 145 | +14,6 % |
| Logistique — chiffre d'affaires (millions de ¥) | 1 420 | 1 912 | −25,7 % |
| Logistique — résultat sectoriel (millions de ¥) | −53 | −33 | perte creusée |
| Autres — chiffre d'affaires (millions de ¥) | 509 | 540 | −5,7 % |
| Autres — résultat sectoriel (millions de ¥) | 13 | 18 | −27,0 % |
| Total de l'actif (millions de ¥) | 219 920 | 229 907 | −4,3 % |
| Actif net (millions de ¥) | 50 160 | 51 455 | −2,5 % |
| Trésorerie et dépôts (millions de ¥) | 44 920 | 49 332 | −8,9 % |
| Ratio de fonds propres | 21,1 % | 20,8 % | +0,3 pt |
| Prévision ex. 5/2027 — chiffre d'affaires (millions de ¥) | 490 000 | — | +22,4 % |
| Prévision ex. 5/2027 — résultat opérationnel (millions de ¥) | 7 000 | — | n.s. |
| Prévision ex. 5/2027 — résultat courant (millions de ¥) | 6 300 | — | n.s. |
| Prévision ex. 5/2027 — résultat net (millions de ¥) | 4 000 | — | n.s. |
| Prévision ex. 5/2027 — BPA (¥) | 44,68 | — | n.s. |
| Dividende annuel par action (¥) | 20,00 | 10,00 | +100,0 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.