Le courtage a progressé, mais les opérations de location simple ont glissé
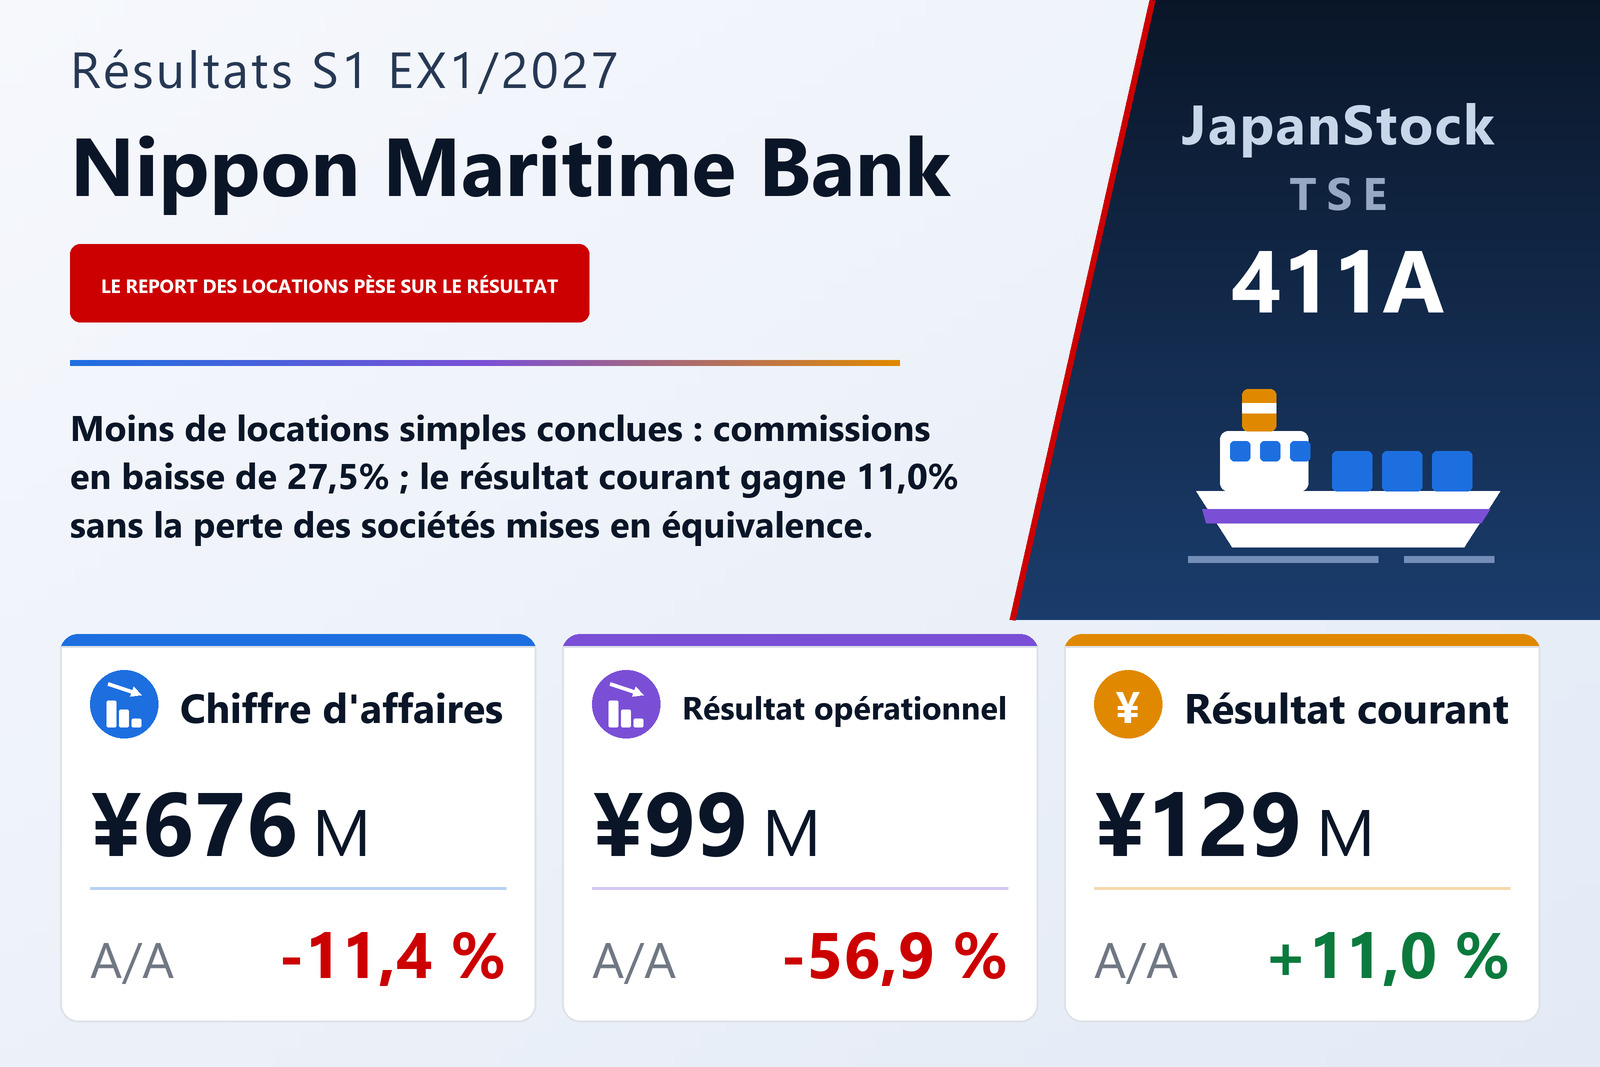
Nippon Maritime Bank Co., Ltd. (TSE : 411A), groupe de services financiers spécialisé dans le transport maritime — courtage de navires et montage d'opérations de location simple d'un côté, prêts maritimes et contrats de location-financement portés par des filiales de l'autre —, a publié le 15 septembre 2026 ses comptes consolidés intermédiaires pour les six mois du 1er février au 31 juillet 2026, établis selon les normes comptables japonaises. Ses actions sont cotées sur le TOKYO PRO Market de la Bourse de Tokyo, réservé aux investisseurs professionnels. Le chiffre d'affaires a reculé de 11,4% à 676,2 millions de yens, le résultat opérationnel de 56,9% à 99,2 millions, le résultat courant a progressé de 11,0% à 129,7 millions et le résultat net part du groupe a baissé de 6,2% à 102,8 millions, soit 27,79 yens par action contre 29,62 sur 3 700 000 actions. Les comptes intermédiaires n'ont pas fait l'objet d'un examen limité par un auditeur, et la société prévoit de déposer son rapport intermédiaire d'information de l'émetteur le 29 octobre 2026.
Le document replace ce résultat dans un marché du financement maritime très disputé. Les opérations de cession-bail menées par des établissements financiers européens, des sociétés de leasing chinoises et des armateurs japonais ont été soutenues, indique-t-il, avec d'abondants capitaux dirigés vers les navires les plus liquides : les prix des navires et des transactions sont restés élevés pour certains types et âges de navires, et l'évaluation de la rentabilité et de la valeur des actifs de chaque opération est devenue d'autant plus importante. Face à cela, le groupe s'est tourné, au-delà des navires liquides, vers des types de navires et des marchés où le financement est rare. Ces opérations sont plus difficiles à financer, et la société indique que certaines ont demandé plus de temps à monter — c'est son explication du recul du chiffre d'affaires.
Coût des ventes stable, frais généraux en hausse d'un cinquième
Le coût des ventes s'est établi à 311,0 millions contre 311,7 millions, pratiquement inchangé, si bien que la quasi-totalité de la baisse de 86,7 millions du chiffre d'affaires s'est répercutée sur le bénéfice brut, en recul de 19,1% à 365,2 millions ; la marge brute est passée de 59,1% à 54,0%. Les frais commerciaux, généraux et administratifs ont évolué en sens inverse, en hausse de 20,3% à 265,9 millions, soit 44,8 millions de plus. Le résultat opérationnel a donc perdu 130,8 millions, pour environ deux tiers du fait du recul du bénéfice brut et pour un tiers du fait de la hausse des frais généraux, et la marge opérationnelle a été divisée par deux, de 30,1% à 14,7%. Le document ne détaille pas la hausse des frais et n'en donne pas la cause.
Pourquoi le résultat courant a progressé quand l'opérationnel était divisé par deux
L'explication se trouve entièrement sous la ligne opérationnelle. Un an plus tôt, des charges non opérationnelles de 114,7 millions — une perte des sociétés mises en équivalence de 75,1 millions et une perte de change de 39,6 millions — avaient ramené le résultat courant à 116,8 millions. Ce semestre, les produits non opérationnels ont atteint 30,6 millions, dont un gain de change de 25,1 millions et des produits d'intérêts de 1,8 million, et les charges non opérationnelles se sont limitées à 93 000 yens d'intérêts. Ce retournement d'environ 143,6 millions a plus que compensé la baisse de 130,8 millions du résultat opérationnel et a porté le résultat courant 12,9 millions plus haut, à 129,7 millions. Le document attribue cette hausse à la disparition de la perte des sociétés mises en équivalence et au gain de change.
Le semestre précédent comportait en outre un profit exceptionnel de 47,4 millions sur la cession de titres d'une société liée, sans équivalent cette fois ; le résultat avant impôts a donc reculé de 21,0% à 129,7 millions, contre 164,2 millions. C'est l'impôt qui a limité la baisse du résultat net à 6,2% : il s'est élevé à 26,9 millions contre 54,6 millions, l'impôt exigible de 48,3 millions étant compensé par un produit d'impôt différé de 21,4 millions, ce qui a ramené le taux effectif à environ 20,8% contre 33,3%. Le document n'explique pas ce produit d'impôt différé. En l'absence d'intérêts minoritaires, le résultat intermédiaire et le résultat part du groupe sont identiques, à 102,8 millions. Le résultat global a progressé de 24,5% à 112,3 millions, porté par un écart de conversion positif de 9,5 millions contre une perte de 19,4 millions un an plus tôt.
L'activité Commissions s'est contractée, l'activité Actifs a progressé
Dans l'activité Commissions, le chiffre d'affaires a reculé de 27,5% à 284,7 millions et le résultat du segment de 45,6% à 131,9 millions. Selon le document, le courtage de navires a dépassé son niveau de l'an dernier, tandis que la location simple est restée en deçà en raison du calendrier et du nombre d'opérations conclues. Dans l'activité Actifs, le chiffre d'affaires a progressé de 5,7% à 391,4 millions, mais le résultat du segment a baissé de 18,0% à 45,7 millions. Les prêts maritimes ont été affectés par l'évolution de l'encours, tandis que la location-financement portée par des filiales a progressé grâce aux revenus continus des opérations existantes ; le document ne donne pas de raison au recul du résultat du segment. L'activité Actifs fournit désormais 57,9% du chiffre d'affaires contre 48,5%, un glissement vers la base de revenus récurrents que la société dit construire. Les coûts centraux non affectés aux deux segments sont passés à 78,4 millions, contre 68,0 millions.
Les remboursements sur les contrats existants ont réduit le bilan et gonflé la trésorerie
Le total du bilan a diminué de 329,5 millions, à 10 861,8 millions, par rapport au 31 janvier 2026. Les créances de location-financement — 8 487,8 millions, soit 78% du total du bilan — ont reculé de 706,6 millions et les prêts accordés de 146,5 millions, à 818,3 millions, au rythme des remboursements des prêts maritimes et des contrats de location-financement existants des filiales, tandis que la trésorerie et les dépôts augmentaient de 524,0 millions, à 1 353,5 millions. Le passif a baissé de 441,8 millions, à 9 385,1 millions : les emprunts à long terme, part à moins d'un an incluse, ont diminué de 708,7 millions, à 8 063,1 millions, avec le remboursement des emprunts adossés aux contrats de location-financement des filiales, en partie compensé par une hausse de 259,0 millions, à 1 172,1 millions, des dépôts reçus d'investisseurs en association en participation (tokumei kumiai). Les capitaux propres ont progressé de 112,3 millions, à 1 476,7 millions, grâce au résultat du semestre et à l'écart de conversion, et le ratio de fonds propres est passé de 12,2% à 13,6%. Les emprunts à long terme représentent encore environ 5,5 fois les capitaux propres.
Les flux de trésorerie montrent le même retournement. L'exploitation a dégagé 1 539,4 millions, contre une sortie de 4 985,4 millions un an plus tôt, principalement grâce à une baisse de 1 021,8 millions des créances de location-financement, au recul de 146,5 millions des prêts accordés et à la hausse de 259,0 millions des dépôts en association en participation. L'investissement a rapporté 71,6 millions, essentiellement 78,3 millions de dépôts à terme retirés. Le financement a consommé 1 013,5 millions, presque entièrement 1 008,5 millions de remboursements d'emprunts à long terme. Le semestre précédent avait fonctionné en sens inverse : les créances de location-financement avaient augmenté de 5 214,1 millions tandis qu'entraient 5 513,1 millions de nouveaux emprunts à long terme. La trésorerie et les équivalents de trésorerie ont augmenté de 602,2 millions, à 1 353,5 millions.
Prévision inchangée ; une coentreprise en Inde et l'achat d'un navire après la clôture
La prévision annuelle de l'exercice 1/2027, publiée le 17 mars 2026, est inchangée : chiffre d'affaires de 1 663 millions (+10,0%), résultat opérationnel de 322 millions (−7,6%), résultat courant de 323 millions (+15,9%) et résultat net part du groupe de 210 millions (−2,1%), soit 56,87 yens par action. Le premier semestre a livré 40,7% du chiffre d'affaires prévu, mais seulement 30,8% du résultat opérationnel prévu, ce qui implique un second semestre d'environ 222,8 millions de résultat opérationnel, plus du double des 99,2 millions tout juste comptabilisés ; le document ne dit pas ce qui doit porter cette hausse. Aucun dividende n'a été versé au titre de l'exercice 1/2026, le dividende intermédiaire est nul et aucun n'est prévu en fin d'exercice. Les données par action tiennent compte de la division du nominal par 100 du 25 avril 2025, calculées comme si elle était intervenue au début de l'exercice 1/2026.
Deux événements postérieurs à la clôture sont publiés. Le 18 août 2026, le conseil a décidé de créer une coentreprise de location de navires à GIFT City, le centre international de services financiers du Gujarat, dans l'ouest de l'Inde, avec Gaurav Sanjay Mehta, qui détenait 350 000 actions, soit 9,46%, de la société. Provisoirement dénommée Nippon Maritime Finance India IFSC Private Limited, elle sera détenue à 60% par la société et consolidée, avec un capital de 20 millions de roupies (environ 34 millions de yens), une constitution prévue en décembre 2026 et un démarrage en janvier 2027, d'abord par la location simple de navires. Le document précise que des sociétés du groupe SPM Holdings Limited, détenu à 50% par M. Mehta, ont réalisé des opérations de location-financement avec une filiale consolidée.
Le 15 septembre 2026, le conseil a également approuvé l'achat du navire AM PANTHER par NMB Shipping Ltd, filiale à 100% établie à Monrovia, au Liberia. Ce navire ravitailleur de plateformes battant pavillon des îles Marshall, construit en 2014 et d'une jauge brute de 4 339 tonneaux, doit être acquis pour 19 000 000 de dollars US le 20 octobre 2026 et loué le même jour à un affréteur dans le cadre d'un affrètement coque nue structuré en location-financement, assorti d'une option d'achat pendant la durée du contrat et d'une obligation d'achat du navire par l'affréteur à l'échéance. Il sera comptabilisé en créance de location-financement et non en immobilisation. L'achat sera financé par 17 100 000 dollars US d'emprunts bancaires, un prêt subordonné de 300 millions de yens de la société mère et environ 100 000 dollars US de fonds propres de la filiale.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 676 | 762 | −11,4 % |
| Bénéfice brut (millions de ¥) | 365 | 451 | −19,1 % |
| Marge brute | 54,0 % | 59,1 % | −5,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 265 | 221 | +20,3 % |
| Résultat opérationnel (millions de ¥) | 99 | 229 | −56,9 % |
| Marge opérationnelle | 14,7 % | 30,1 % | −15,4 pt |
| Résultat courant (millions de ¥) | 129 | 116 | +11,0 % |
| Résultat avant impôts (millions de ¥) | 129 | 164 | −21,0 % |
| Résultat net part du groupe (millions de ¥) | 102 | 109 | −6,2 % |
| Résultat global (millions de ¥) | 112 | 90 | +24,5 % |
| BPA (¥) | 27,79 | 29,62 | −6,2 % |
| Activité Commissions — chiffre d'affaires (millions de ¥) | 284 | 392 | −27,5 % |
| Activité Commissions — résultat sectoriel (millions de ¥) | 131 | 242 | −45,6 % |
| Activité Actifs — chiffre d'affaires (millions de ¥) | 391 | 370 | +5,7 % |
| Activité Actifs — résultat sectoriel (millions de ¥) | 45 | 55 | −18,0 % |
| Total de l'actif (millions de ¥) | 10 861 | 11 191 | −2,9 % |
| Créances de location-financement (millions de ¥) | 8 487 | 9 194 | −7,7 % |
| Prêts accordés (millions de ¥) | 818 | 964 | −15,2 % |
| Emprunts à long terme, part à moins d'un an incluse (millions de ¥) | 8 063 | 8 771 | −8,1 % |
| Actif net (millions de ¥) | 1 476 | 1 364 | +8,2 % |
| Ratio de fonds propres | 13,6 % | 12,2 % | +1,4 pt |
| Flux de trésorerie d'exploitation (millions de ¥) | 1 539 | −4 985 | n.s. |
| Flux de trésorerie de financement (millions de ¥) | −1 013 | 5 083 | n.s. |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 1 663 | — | +10,0 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 322 | — | −7,6 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 323 | — | +15,9 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | 210 | — | −2,1 % |
| Prévision ex. 1/2027 — BPA (¥) | 56,87 | — | — |
| Dividende annuel par action (¥) | 0,00 | 0,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.