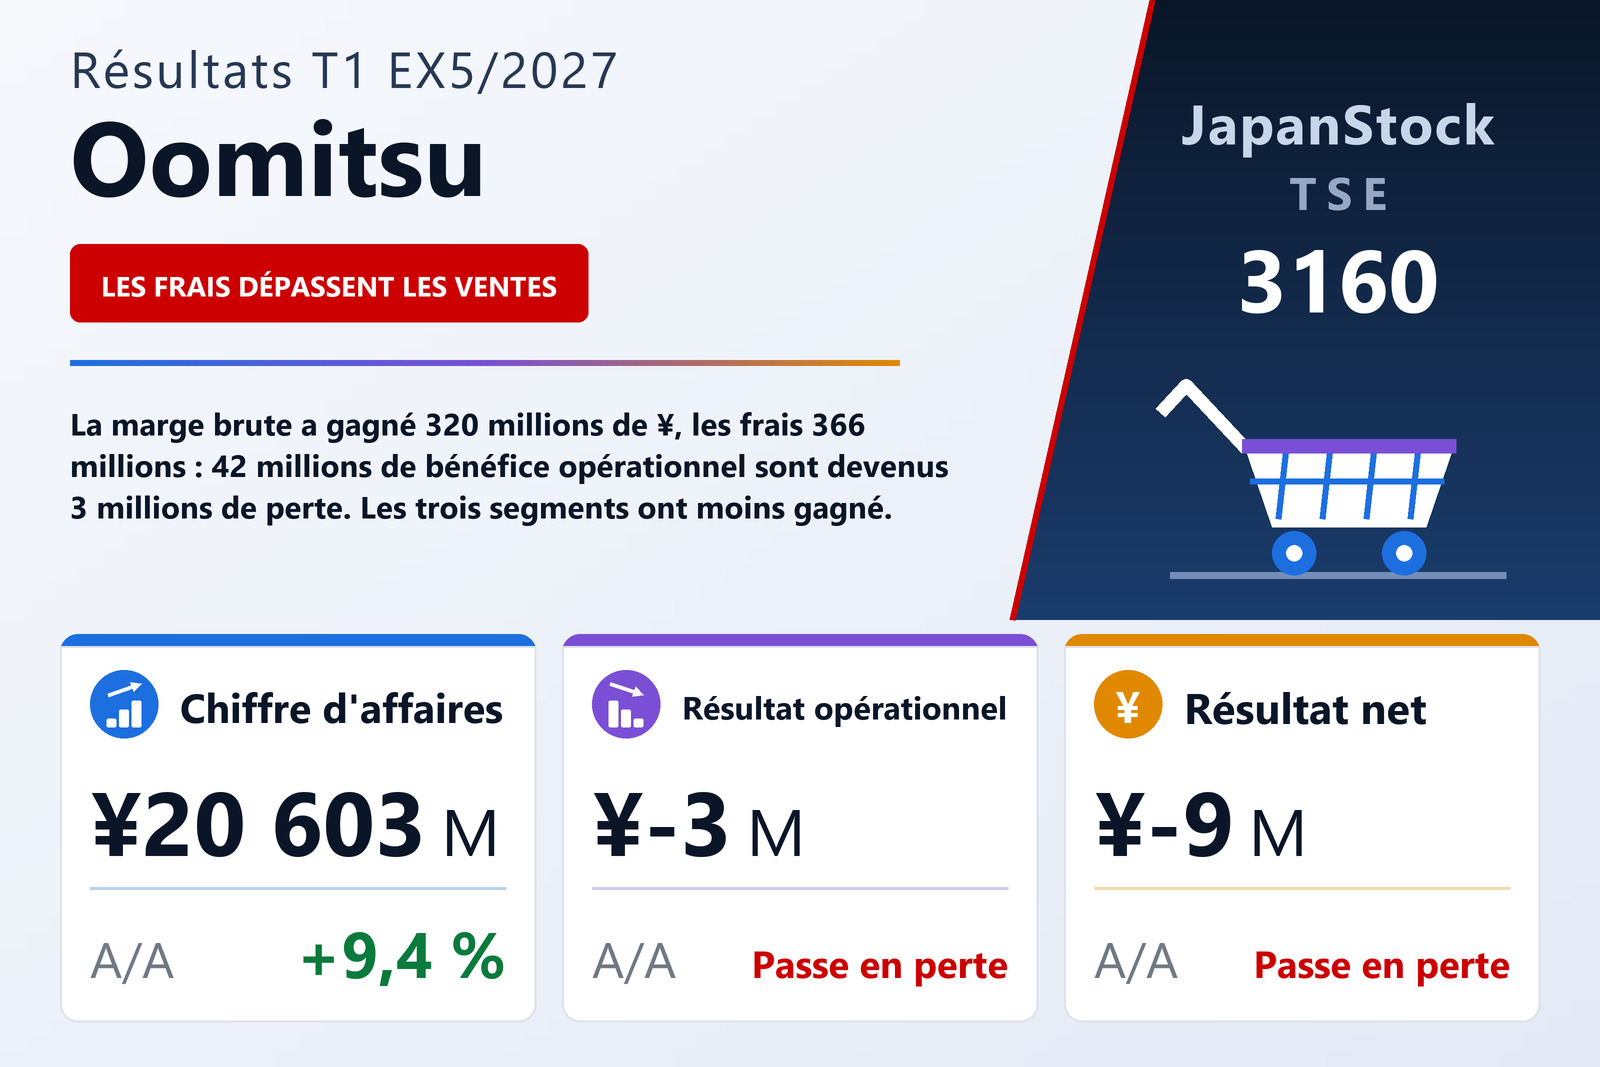
Chiffre d'affaires +9,4%, frais de structure +10,3% : l'écart, c'est tout le résultat
Oomitsu Co., Ltd. (TSE : 3160), grossiste en produits alimentaires pour la restauration installé à Ogaki, dans la préfecture de Gifu, qui exploite aussi la chaîne de libre-service de gros Amica, a publié le 24 septembre 2026 ses comptes consolidés du premier trimestre, portant sur les trois mois du 1er juin au 31 août 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 9,4% à 20 603 millions de ¥, mais le trimestre se solde par une perte opérationnelle de 3 millions de ¥ après un bénéfice opérationnel de 42 millions un an plus tôt ; le résultat courant a reculé de 71,3% à 9 millions de ¥ et la dernière ligne affiche une perte nette part du groupe de 9 millions de ¥ contre un bénéfice de 4 millions, soit −0,66 ¥ par action contre 0,34 ¥. Le titre est coté sur le compartiment Standard de la Bourse de Tokyo.
Le basculement est une affaire de coûts, et les deux lignes qui le portent ne sont séparées que d'un point de pourcentage. Le coût des ventes a augmenté de 9,6% à 16 678 millions de ¥, légèrement plus vite que les ventes, si bien que la marge brute n'a progressé que de 8,9% à 3 925 millions de ¥ et que le taux de marge brute est passé de 19,2% à 19,1%. Les frais commerciaux et administratifs, eux, ont bondi de 10,3% à 3 929 millions de ¥. En valeur plutôt qu'en pourcentage, la marge brute a gagné 319,7 millions de ¥ sur un an quand les frais de structure en gagnaient 366,1 millions, et l'écart de 46,4 millions de ¥ entre ces deux accroissements représente exactement la distance entre le bénéfice opérationnel de 42 millions de l'an dernier et la perte opérationnelle de 3 millions de cette année. Dit simplement, la facture trimestrielle de structure d'Oomitsu, 3 929 millions de ¥, a été supérieure aux 3 925 millions de ¥ de marge brute censés la couvrir.
Le résultat financier a sauvé la ligne courante ; l'impôt a fait basculer la dernière
Le résultat courant de 9 millions de ¥ se situe au-dessus de la perte opérationnelle et non en dessous, ce qui mérite d'être décomposé. Les produits hors exploitation sont montés à 61 millions de ¥ contre 48 millions tandis que les charges hors exploitation revenaient à 48 millions de ¥ contre 59 millions, de sorte que la contribution nette hors exploitation est passée de moins 10,7 millions de ¥ à plus 12,7 millions de ¥ — une amélioration de 23,5 millions qui a récupéré environ la moitié des 46,4 millions perdus sur la ligne opérationnelle. Deux postes l'expliquent : les autres produits hors exploitation sont passés de 4,5 millions de ¥ à 20,1 millions, et les autres charges hors exploitation de 17,9 millions de ¥ à 1,8 million. En sens inverse, les charges d'intérêts ont bondi de 58,7%, de 21,2 millions de ¥ à 33,6 millions, alors même que l'endettement total reculait sur le trimestre. Le document détaille tous ces postes et n'en explique aucun.
Il n'y a eu aucun élément exceptionnel, si bien que le résultat trimestriel avant impôt s'établit lui aussi à 9,1 millions de ¥. L'impôt sur les bénéfices a ensuite atteint 18,6 millions de ¥ — 9,6 millions d'impôt exigible et 8,9 millions d'impôt différé — soit plus du double du résultat avant impôt, et c'est ce qui transforme un résultat avant impôt positif en une perte nette de 9,4 millions de ¥. Un an plus tôt, ces trois mêmes lignes affichaient 31,9 millions de ¥, 27,0 millions et 4,9 millions : l'impôt absorbait donc déjà l'essentiel du résultat avant la dégradation opérationnelle de ce trimestre ; sur une base imposable aussi étroite, la charge fiscale décide du signe de la dernière ligne. Le résultat global s'est élevé à moins 8 millions de ¥ contre 43 millions.
Chaque segment a gagné moins, et les ventes se sont déplacées vers celui à la marge la plus mince
Les trois segments publiés affichent un résultat en baisse. La vente en gros pour la restauration, l'activité de distribution de produits alimentaires professionnels, a vu ses ventes progresser de 14,8% à 14 236 millions de ¥ mais son résultat sectoriel reculer de 2,5% à 99 millions de ¥. Amica, la chaîne de libre-service de gros, n'a gagné que 1,2% à 5 782 millions de ¥ et son résultat sectoriel a chuté de 26,3% à 145 millions de ¥. Les produits de la mer, portés par la filiale consolidée Marine Delica Co., Ltd., se sont contractés de 15,2% à 624 millions de ¥, avec un résultat sectoriel en baisse de 69,3%, de 5,1 millions de ¥ à 1,5 million. Ces chiffres sectoriels incluent 43 millions de ¥ de ventes entre segments, d'où un total de 20 642 millions face aux 20 603 millions de chiffre d'affaires du groupe.
L'arithmétique du mix qui se cache dessous est l'explication la plus claire du résultat du groupe que le document autorise. La vente en gros dégage une marge sectorielle d'environ 0,7% et Amica d'environ 2,5% ; or le gros a crû de 14,8% et Amica de 1,2%, de sorte que la part du gros dans les ventes sectorielles est passée de 65,8% à 69,0% en un an. La croissance est donc arrivée massivement dans l'activité qui en convertit le moins en profit. Chaque segment a en outre resserré sa propre marge : le gros de 0,8% à 0,7%, Amica de 3,4% à 2,5% et les produits de la mer de 0,7% à 0,3%. Le résultat cumulé des segments publiés a reculé de 19,0%, à 246,6 millions de ¥ contre 304,4 millions ; les frais de siège portés par la ligne d'ajustement se sont allégés de moins 265,2 millions de ¥ à moins 253,2 millions, absorbant 12,0 millions de cette baisse, et la catégorie Autres — une activité de production solaire — a apporté 2,9 millions de ¥ contre 3,5 millions.
Sur les causes, le document décrit plus qu'il n'explique. Dans le gros, il indique avoir approfondi ses comptes existants et en avoir ouvert de nouveaux dans la restauration scolaire et hospitalière et les plats préparés, en s'appuyant sur des produits économes en main-d'œuvre et des lignes de marque propre visant les problèmes de personnel et de coût de ses clients, tout en réduisant frais de personnel et coûts logistiques. Chez Amica, il a élargi les assortiments, organisé des salons de fabricants, renforcé la promotion sur les réseaux sociaux et l'application et ajouté des articles adaptés à la consommation domestique, et ouvert un magasin — Gujo Hachiman, dans la préfecture de Gifu — en juin 2026, portant la chaîne à 55 magasins concentrés dans Aichi et Gifu à la fin du trimestre. Dans les produits de la mer, il a poussé les exportations et la prospection via Marine Delica. Ce que le document ne fait pas, c'est dire pourquoi, malgré tout cela, le résultat a baissé dans les trois. Sa description du marché est ce qui ressemble le plus à une raison : ses clients de la restauration se redressent grâce à la demande touristique étrangère, mais les coûts des matières premières et de la logistique continuent de monter et la pénurie de main-d'œuvre est chronique.
Un bilan plus petit et 617 millions de ¥ de dette en moins
Le total du bilan a reculé de 1,9% à 28 348 millions de ¥ contre 28 903 millions au 31 mai 2026. À l'actif circulant, la trésorerie a gagné 652 millions de ¥ à 1 368 millions tandis que les effets et créances clients perdaient 1 144 millions de ¥ à 7 385 millions, soit un recul net de 727 millions ; l'actif immobilisé a progressé de 172 millions, les constructions de 45 millions. Le passif total a reculé de 439 millions de ¥ à 22 222 millions : dettes financières à court terme en baisse de 229 millions à 4 390 millions et à long terme de 338 millions à 4 387 millions, partiellement compensées par des dettes fournisseurs en hausse de 315 millions. En comptant la part à moins d'un an de 1 435 millions de ¥, l'endettement financier total est revenu de 10 830 millions de ¥ à 10 212 millions. Les capitaux propres ont reculé de 1,8% à 6 126 millions de ¥, presque uniquement parce que les réserves ont fondu de 116 millions : la perte trimestrielle de 9 millions plus 107 millions de dividendes implicites, soit le solde de 7,50 ¥ de l'exercice précédent sur 14 276 588 actions. Actif et capitaux propres ayant reculé au même rythme, le ratio de fonds propres est resté inchangé à 21,6%.
Une clause de crédit écrite sur la ligne courante, pas sur la ligne opérationnelle
Une note complémentaire détaille les clauses financières d'un crédit syndiqué dont l'encours à la fin du trimestre s'élève à 2 083 millions de ¥. Les capitaux propres, au bilan consolidé comme au bilan social, doivent rester à au moins 75% de leur niveau à la clôture de l'exercice de mai 2023, et le résultat courant, consolidé comme social, ne doit pas être une perte deux exercices de suite. La société déclare n'avoir enfreint ni l'une ni l'autre au 31 août 2026. La ligne sur laquelle porte la seconde clause compte ici : le résultat opérationnel du trimestre est une perte, mais la ligne courante — celle que la clause mesure — est restée positive à 9 millions de ¥, et le test s'applique aux clôtures annuelles, non aux trimestres.
Prévision et dividende intacts : les neuf mois restants portent désormais l'essentiel
Oomitsu n'a rien changé à la prévision annuelle de l'exercice 5/2027 publiée le 14 juillet 2026 : chiffre d'affaires de 85 600 millions de ¥ (+7,6%), résultat opérationnel de 630 millions de ¥ (+295,2%), résultat courant de 630 millions de ¥ (+85,7%) et résultat net part du groupe de 400 millions de ¥ (+603,6%), soit 28,02 ¥ par action. La prévision semestrielle porte sur 41 200 millions de ¥ de chiffre d'affaires (+8,8%), 20 millions de résultat opérationnel, 20 millions de résultat courant (−82,9%) et 5 millions de résultat net (−94,6%).
Rapportée au trimestre qui vient d'être publié, cette prévision est banale en haut du compte de résultat et exigeante en dessous. Les 20 603 millions de ¥ de chiffre d'affaires représentent 24,1% du total annuel, à peu près ce qu'un premier trimestre doit apporter. Le résultat opérationnel, lui, est de moins 3 millions de ¥ face aux 630 millions prévus, de sorte que les neuf mois restants doivent produire 633 millions de ¥, et le seul deuxième trimestre doit apporter 23 millions rien que pour atteindre le chiffre semestriel de 20 millions. Le document n'explique pas ce qui change. La prévision de dividende est elle aussi restée intacte à 7,50 ¥ à mi-exercice et 7,50 ¥ à la clôture, soit 15,00 ¥, comme pour l'exercice 5/2026 et environ 54% du bénéfice par action prévu ; aucun dividende trimestriel n'a été déclaré et aucune date de paiement fixée.
| Indicateur | T1 ex. 5/2027 | T1 ex. 5/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 20 603 | 18 825 | +9,4 % |
| Bénéfice brut (millions de ¥) | 3 925 | 3 605 | +8,9 % |
| Marge brute | 19,1 % | 19,2 % | −0,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 3 929 | 3 562 | +10,3 % |
| Résultat opérationnel (millions de ¥) | −3 | 42 | de bénéfice à perte |
| Résultat courant (millions de ¥) | 9 | 31 | −71,3 % |
| Résultat net part du groupe (millions de ¥) | −9 | 4 | de bénéfice à perte |
| BPA (¥) | −0,66 | 0,34 | de bénéfice à perte |
| Résultat global (millions de ¥) | −8 | 43 | de bénéfice à perte |
| Vente en gros pour la restauration — chiffre d'affaires (millions de ¥) | 14 236 | 12 401 | +14,8 % |
| Vente en gros pour la restauration — résultat sectoriel (millions de ¥) | 99 | 102 | −2,5 % |
| Magasins Amica — chiffre d'affaires (millions de ¥) | 5 782 | 5 714 | +1,2 % |
| Magasins Amica — résultat sectoriel (millions de ¥) | 145 | 196 | −26,3 % |
| Produits de la mer — chiffre d'affaires (millions de ¥) | 624 | 735 | −15,2 % |
| Produits de la mer — résultat sectoriel (millions de ¥) | 1 | 5 | −69,3 % |
| Total de l'actif (millions de ¥) | 28 348 | 28 903 | −1,9 % |
| Actif net (millions de ¥) | 6 126 | 6 241 | −1,8 % |
| Ratio de fonds propres | 21,6 % | 21,6 % | inchangé |
| Prévision ex. 5/2027 — chiffre d'affaires (millions de ¥) | 85 600 | — | +7,6 % |
| Prévision ex. 5/2027 — résultat opérationnel (millions de ¥) | 630 | — | +295,2 % |
| Prévision ex. 5/2027 — résultat courant (millions de ¥) | 630 | — | +85,7 % |
| Prévision ex. 5/2027 — résultat net (millions de ¥) | 400 | — | +603,6 % |
| Dividende annuel par action (¥) | 15,00 | 15,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.