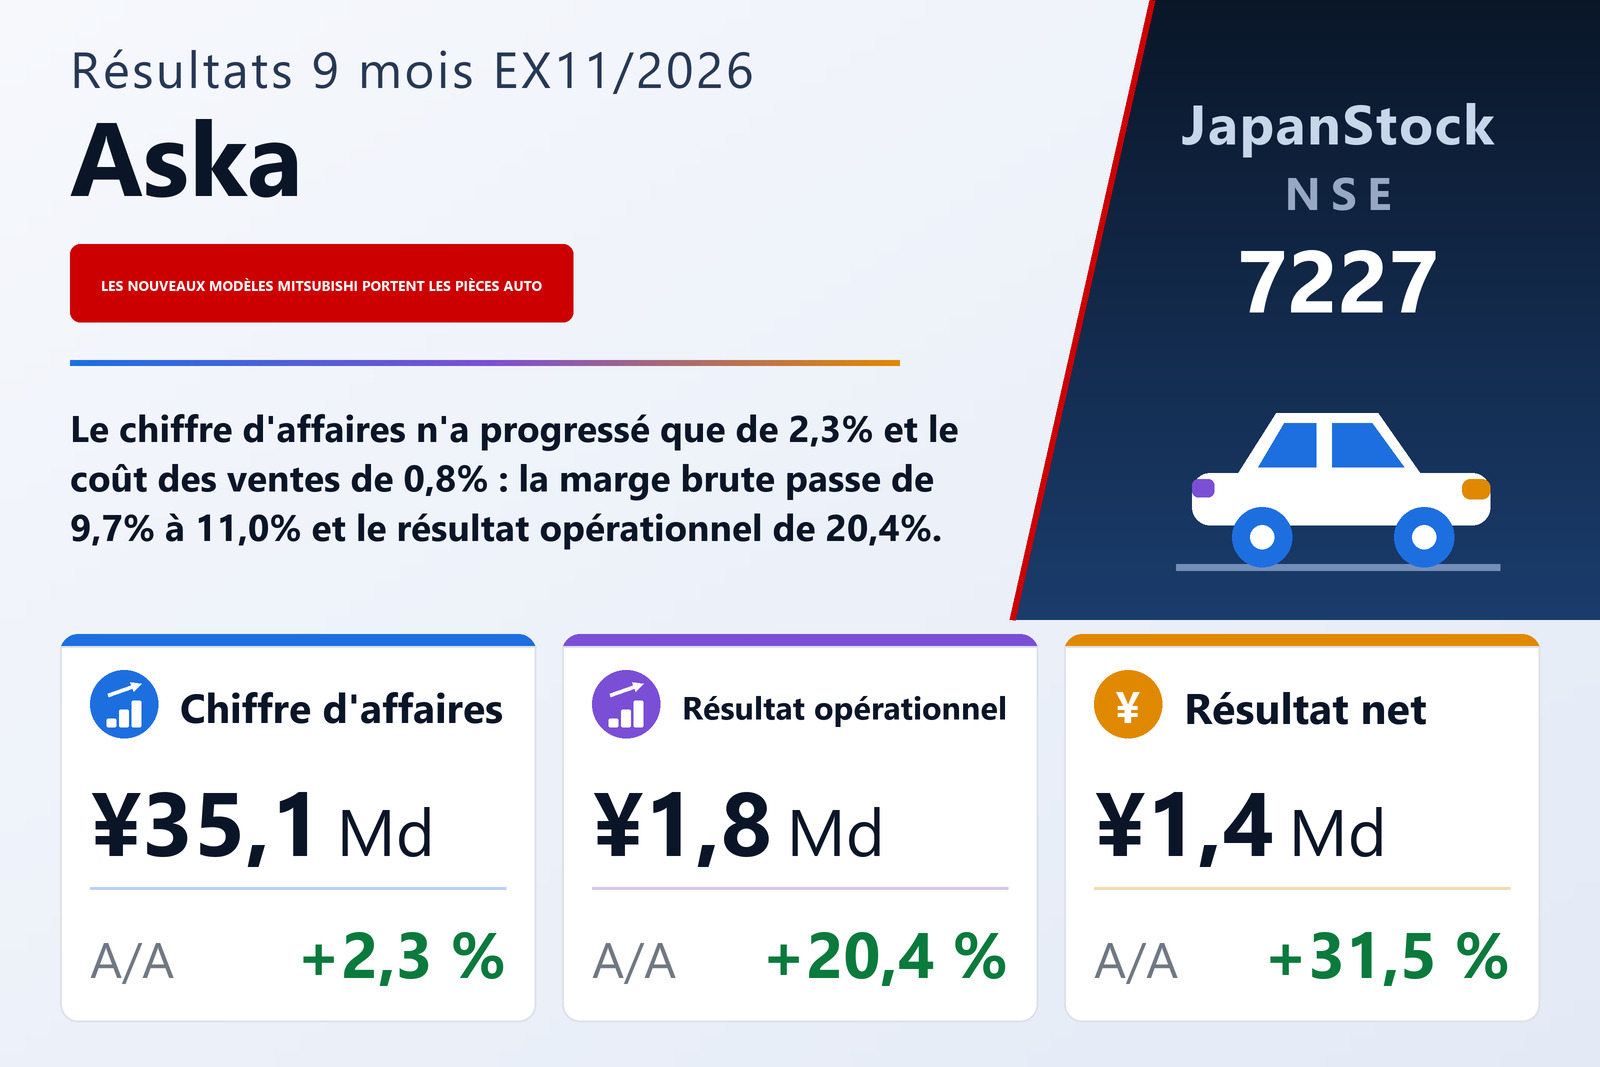
Le chiffre d'affaires a progressé de 2,3%, le coût des ventes de 0,8% : tout le résultat est dans cet écart
Aska Corporation (NSE : 7227), groupe établi à Kariya, dans la préfecture d'Aichi, dont les cinq métiers vont des pièces automobiles et des outils d'emboutissage aux systèmes de contrôle d'usine et de robotique, aux événements de sport automobile et à la location immobilière et au solaire, a publié le 24 septembre 2026 ses comptes consolidés des neuf premiers mois de l'exercice 11/2026, soit la période du 1er décembre 2025 au 31 août 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 2,3% à 35 061 millions de yens, le résultat opérationnel de 20,4% à 1 757 millions, le résultat ordinaire de 27,8% à 1 945 millions et le bénéfice attribuable aux propriétaires de la société mère de 31,5% à 1 373 millions, soit 240,62 yens par action contre 182,92. Les actions sont cotées sur le marché principal de la Bourse de Nagoya.
Presque rien de tout cela ne vient de ventes supplémentaires. Le chiffre d'affaires a augmenté de 789 millions de yens, soit 2,3%, quand le coût des ventes n'a progressé que de 0,8% à 31 196 millions, une hausse de 242 millions sur une base de coûts supérieure à 31 000 millions. La marge brute a donc progressé de 16,5% à 3 864 millions, sept fois le rythme du chiffre d'affaires, et le taux de marge brute est passé de 9,7% à 11,0%. Les frais commerciaux, généraux et administratifs ont augmenté plus vite que l'activité, de 13,4% à 2 106 millions, absorbant 248 millions des 547 millions de gain de marge brute ; les 298 millions restants représentent la totalité de la hausse du résultat opérationnel, et la marge opérationnelle est passée de 4,3% à 5,0%. La société indique avoir déployé une démarche commerciale de proposition et poussé le développement technologique et la rationalisation vers un appareil de production plus efficace, dans une économie japonaise qu'elle décrit en reprise modérée grâce à l'amélioration de l'emploi et des revenus, mais encore assombrie par la hausse continue des prix, les tensions au Moyen-Orient et l'orientation de la politique commerciale américaine.
Sous la ligne opérationnelle, une reprise de provision et une perte de fusion jouent en sens inverse
Les produits hors exploitation ont doublé, à 365 millions contre 179 millions. Le poste le plus important est une reprise de provision pour créances douteuses de 80 millions, sans équivalent l'an dernier, que le bilan confirme : la provision inscrite en immobilisations financières et autres actifs est tombée de 80 millions à zéro. Les produits d'intérêts sont passés de 1 million à 34 millions, les gains sur mise en équivalence de 20 millions à 51 millions, les subventions de 3 millions à 17 millions, et un gain de change de 17 millions a remplacé une perte de 1 million. Les dividendes reçus se sont élevés à 88 millions contre 69 millions. Les charges hors exploitation sont passées à 177 millions contre 117 millions, presque entièrement parce que les intérêts versés ont atteint 156 millions contre 107 millions — le coût de l'endettement court décrit plus bas. Le résultat ordinaire a donc progressé de 27,8% à 1 945 millions, plus de sept points plus vite que la ligne opérationnelle.
Une ligne joue ensuite en sens contraire. Aska a comptabilisé une perte exceptionnelle de 138 millions — une perte sur annulation de titres résultant d'une fusion — sans équivalent l'an dernier, si bien que le résultat avant impôt n'a progressé que de 18,7% à 1 806 millions, moins vite que la ligne ordinaire comme que la ligne opérationnelle. Le document ne fait état d'aucune modification significative du périmètre de consolidation sur la période : la fusion est donc restée interne au groupe existant. L'impôt sur les bénéfices a malgré tout reculé, à 432 millions contre 477 millions, ramenant le taux effectif sur le résultat avant impôt de 31,4% à 23,9% ; c'est ce qui a porté le bénéfice attribuable aux propriétaires de la société mère en hausse de 31,5% à 1 373 millions, la ligne la plus dynamique du compte de résultat. Les intérêts minoritaires ont absorbé 0,6 million. Le document n'explique pas la baisse de la charge d'impôt.
Quatre segments sur cinq ont progressé ; les Systèmes de contrôle ont basculé en perte
Les Pièces automobiles constituent pratiquement le groupe, avec 27 654 millions de chiffre d'affaires de segment, en hausse de 3,2% — 78% des 35 453 millions cumulés des cinq segments — et un résultat de segment de 1 168 millions, en hausse de 25,8%. La cause donnée est précise : les ventes de pièces et d'outillages ont augmenté à l'étranger avec le lancement de nouveaux modèles de véhicules du groupe Mitsubishi. Cette hausse de 240 millions représente quatre cinquièmes des 298 millions de gain opérationnel du groupe.
Les Systèmes de contrôle font exception. Le chiffre d'affaires a reculé de 15,6% à 2 156 millions et le segment a basculé en perte opérationnelle de 42 millions après un bénéfice de 87 millions un an plus tôt, soit un retournement de 130 millions, en raison de la baisse du carnet de commandes de produits sur affaires chez un client principal. Les Systèmes robotiques n'ont progressé que de 2,0%, à 3 995 millions, mais ont accru leur résultat de 26,2% à 428 millions : les commandes domestiques ont manqué cette année après les gains de nouveaux clients de l'exercice précédent, et les commandes fermes à l'étranger d'équipements d'automatisation pour l'automobile ont plus que compensé. Le Sport automobile a accru son chiffre d'affaires de 21,3% à 1 214 millions grâce aux recettes d'événements et son résultat de 265,3% à 107 millions, la plus forte progression proportionnelle du groupe depuis sa plus petite base de résultat. La Location et solaire a progressé de 6,8% à 434 millions de chiffre d'affaires et de 30,3% à 94 millions de résultat ; le document n'en donne la raison ni pour l'un ni pour l'autre.
Les cinq chiffres d'affaires de segment incluent 392 millions de ventes et transferts intersegments, d'où un total de 35 453 millions face à un chiffre d'affaires consolidé de 35 061 millions ; l'ajustement de résultat lié aux éliminations est de 0,7 million, à l'échelle de l'arrondi. Lus ensemble, ces neuf mois sont l'histoire d'un seul segment avec une seule contrepartie : les Pièces automobiles ont ajouté 240 millions de résultat, les Systèmes robotiques 89 millions, le Sport automobile 78 millions et la Location et solaire 21 millions, tandis que les Systèmes de contrôle en ont rendu 130 millions.
Le bilan a grossi en terrains, équipements et titres, financé à court terme
Le total du bilan a progressé de 8,4% à 43 797 millions contre 40 386 millions au 30 novembre 2025, une hausse de 3 411 millions que le document attribue principalement à la croissance de la ligne autres (net) des immobilisations corporelles. Cette ligne est passée de 1 846 millions à 3 911 millions, les terrains ont augmenté de 974 millions à 8 038 millions et les titres de placement de 2 000 millions à 6 287 millions. En sens inverse, la trésorerie et les dépôts ont reculé de 716 millions à 2 092 millions, les en-cours de production de 524 millions à 3 280 millions et les créances enregistrées électroniquement de 219 millions. Aucun tableau de flux de trésorerie consolidé trimestriel n'a été établi ; le document ne communique que les dotations aux amortissements, de 1 634 millions contre 1 585 millions.
Le passif a augmenté de 1 518 millions à 27 370 millions, ce que le document impute surtout aux emprunts à court terme, passés de 965 millions à 3 930 millions, soit une hausse de 2 965 millions, tandis que les dettes enregistrées électroniquement, de 1 632 millions à la clôture précédente, tombaient à zéro et que les passifs sur contrats reculaient de 432 millions. Les capitaux propres ont augmenté de 1 892 millions à 16 427 millions, essentiellement via les réserves, passées de 10 378 millions à 11 383 millions, et via les plus-values latentes sur titres, passées de 1 807 millions à 2 614 millions. Le ratio de fonds propres s'est amélioré de 36,0% à 37,5%. Le résultat global s'est élevé à 2 261 millions contre 1 131 millions, en hausse de 99,9%, et la quasi-totalité de cet écart se situe hors des lignes de résultat : la réévaluation des titres a apporté 807 millions contre 278 millions, et l'écart de conversion a apporté 83 millions là où il retranchait 191 millions.
Prévision inchangée — et elle implique un quatrième trimestre bien plus faible
Aska a repris sans révision la prévision annuelle de l'exercice 11/2026 publiée le 13 janvier 2026 : chiffre d'affaires de 47 000 millions (+1,4%), résultat opérationnel de 2 200 millions (+3,3%), résultat ordinaire de 2 200 millions (+1,5%) et bénéfice attribuable aux propriétaires de 1 550 millions (+1,9%), soit 271,48 yens par action. Les neuf mois ont livré 74,6% du chiffre d'affaires prévu, mais 79,9% du résultat opérationnel prévu, 88,4% du résultat ordinaire prévu et 88,6% du bénéfice net prévu.
En retranchant les neuf mois, il reste un quatrième trimestre implicite d'environ 11 938 millions de chiffre d'affaires, 442 millions de résultat opérationnel, 254 millions de résultat ordinaire et 176 millions de bénéfice net, soit près de 30,86 yens par action face aux 240,62 déjà acquis. Deux traits ressortent. Ce trimestre implicite est nettement moins rentable que les neuf mois publiés, avec une marge opérationnelle proche de 3,7% contre 5,0%. Et le résultat ordinaire implicite est inférieur au résultat opérationnel implicite, à rebours des neuf mois, où les éléments hors exploitation ont apporté 187 millions nets. Le document n'explique ni l'un ni l'autre ; il se borne à indiquer qu'il n'y a aucun changement par rapport à la prévision de janvier.
Le dividende annuel reste à 54,00 yens, avec une répartition avancée
La prévision de dividende n'a pas davantage été révisée. Aska a versé 27,00 yens par action au deuxième trimestre, contre 16,00 un an plus tôt, et prévoit 27,00 yens à la clôture, contre 38,00 — un total annuel inchangé de 54,00 yens. Il n'y a pas de dividende de troisième trimestre et le document ne donne pas de date de mise en paiement. Rapportés au bénéfice prévu de 271,48 yens par action, les 54,00 yens correspondent à un taux de distribution d'environ 19,9%. Deux points formels closent le document : les comptes consolidés trimestriels qu'il contient n'ont pas fait l'objet d'un examen par un commissaire aux comptes ou un cabinet d'audit, et la société n'a préparé aucun support explicatif complémentaire ni tenu de réunion de présentation. Le nombre d'actions émises est resté à 5 715 420 et l'autocontrôle à 6 038.
| Indicateur | 9 mois ex. 11/2026 | 9 mois ex. 11/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 35 061 | 34 271 | +2,3 % |
| Coût des ventes (millions de ¥) | 31 196 | 30 954 | +0,8 % |
| Bénéfice brut (millions de ¥) | 3 864 | 3 317 | +16,5 % |
| Marge brute | 11,0 % | 9,7 % | +1,3 pt |
| Frais commerciaux et administratifs (millions de ¥) | 2 106 | 1 858 | +13,4 % |
| Résultat opérationnel (millions de ¥) | 1 757 | 1 459 | +20,4 % |
| Marge opérationnelle | 5,0 % | 4,3 % | +0,7 pt |
| Résultat courant (millions de ¥) | 1 945 | 1 522 | +27,8 % |
| Perte sur annulation de titres (millions de ¥) | 138 | — | nouveau |
| Résultat avant impôts (millions de ¥) | 1 806 | 1 522 | +18,7 % |
| Impôt sur les bénéfices (millions de ¥) | 432 | 477 | −9,5 % |
| Résultat net part du groupe (millions de ¥) | 1 373 | 1 044 | +31,5 % |
| BPA (¥) | 240,62 | 182,92 | +31,5 % |
| Résultat global (millions de ¥) | 2 261 | 1 131 | +99,9 % |
| Pièces automobiles — chiffre d'affaires (millions de ¥) | 27 654 | 26 797 | +3,2 % |
| Pièces automobiles — résultat sectoriel (millions de ¥) | 1 168 | 928 | +25,8 % |
| Systèmes de contrôle — chiffre d'affaires (millions de ¥) | 2 156 | 2 555 | −15,6 % |
| Systèmes de contrôle — résultat sectoriel (millions de ¥) | −42 | 87 | de bénéfice à perte |
| Systèmes robotiques — chiffre d'affaires (millions de ¥) | 3 995 | 3 917 | +2,0 % |
| Systèmes robotiques — résultat sectoriel (millions de ¥) | 428 | 339 | +26,2 % |
| Sport automobile — chiffre d'affaires (millions de ¥) | 1 214 | 1 000 | +21,3 % |
| Sport automobile — résultat sectoriel (millions de ¥) | 107 | 29 | +265,3 % |
| Location et solaire — chiffre d'affaires (millions de ¥) | 434 | 406 | +6,8 % |
| Location et solaire — résultat sectoriel (millions de ¥) | 94 | 72 | +30,3 % |
| Total de l'actif (millions de ¥) | 43 797 | 40 386 | +8,4 % |
| Actif net (millions de ¥) | 16 427 | 14 534 | +13,0 % |
| Ratio de fonds propres | 37,5 % | 36,0 % | +1,5 pt |
| Prévision ex. 11/2026 — chiffre d'affaires (millions de ¥) | 47 000 | — | +1,4 % |
| Prévision ex. 11/2026 — résultat opérationnel (millions de ¥) | 2 200 | — | +3,3 % |
| Prévision ex. 11/2026 — résultat courant (millions de ¥) | 2 200 | — | +1,5 % |
| Prévision ex. 11/2026 — résultat net (millions de ¥) | 1 550 | — | +1,9 % |
| Prévision ex. 11/2026 — BPA (¥) | 271,48 | — | n.s. |
| Dividende annuel par action (¥) | 54,00 | 54,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.