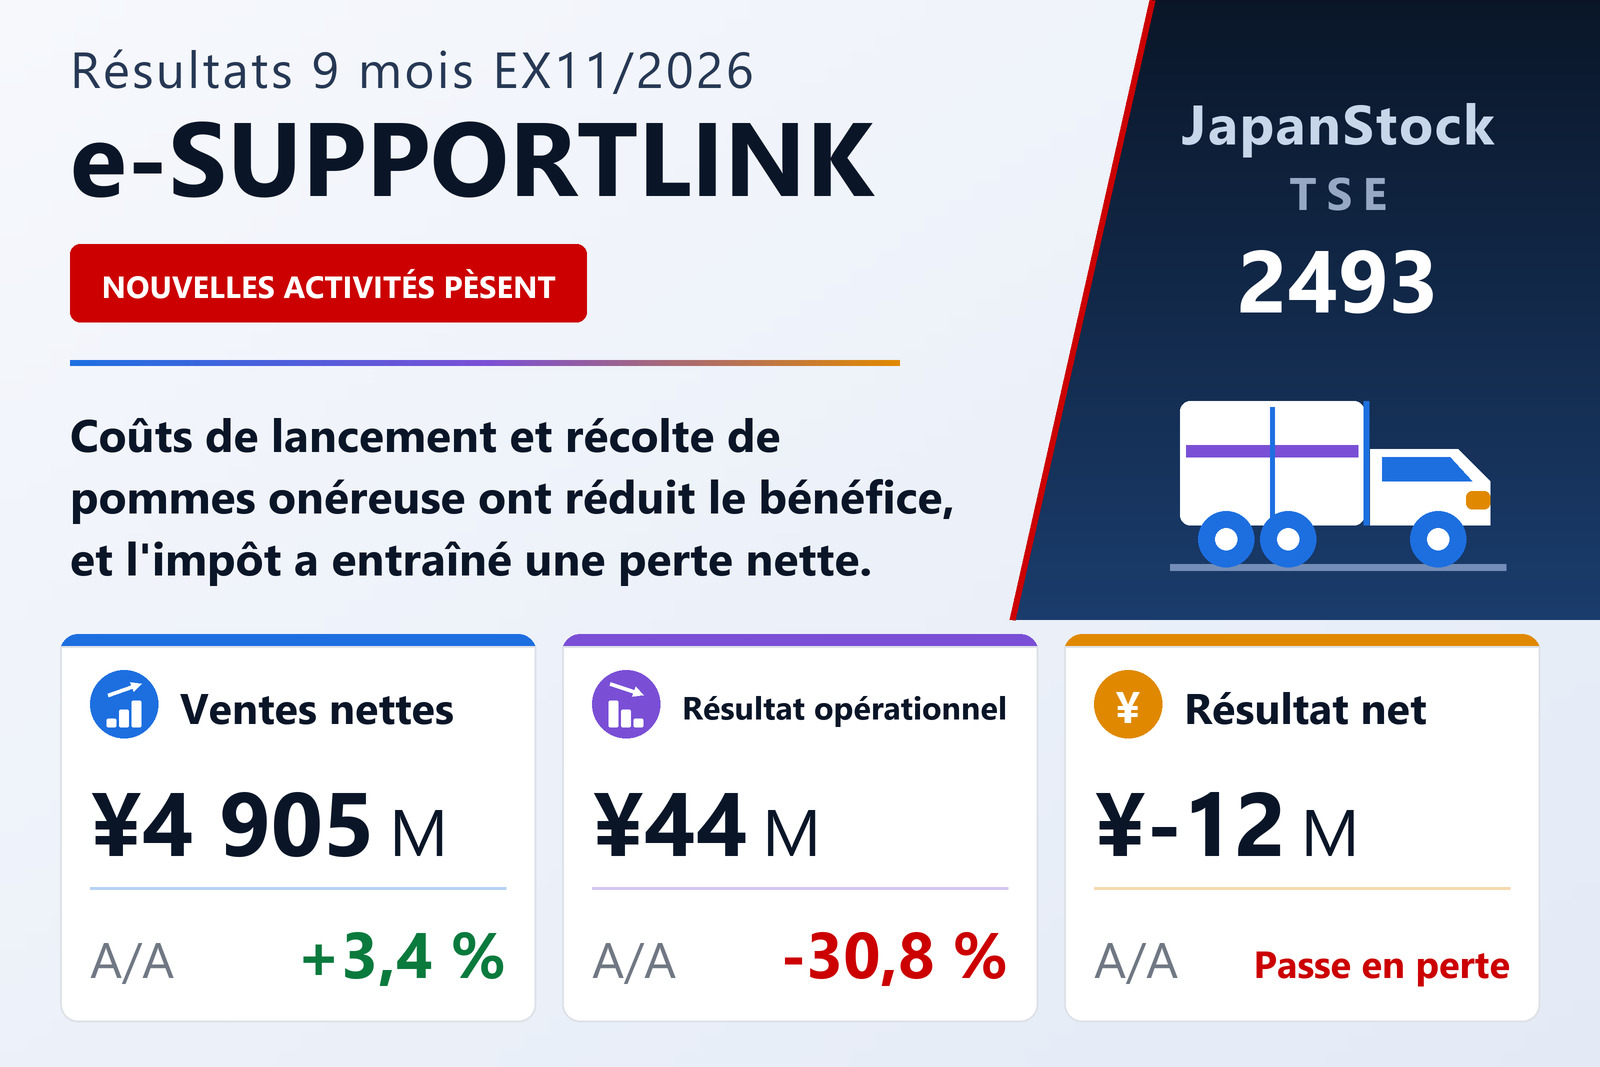
Des ventes en hausse, un bénéfice pénalisé par les nouvelles activités
e-SUPPORTLINK, Ltd. (TSE : 2493), prestataire tokyoïte de services de chaîne d'approvisionnement, d'informatique et d'approvisionnement pour le commerce japonais des produits frais, a publié le 1er octobre 2026 ses comptes consolidés des neuf premiers mois de l'exercice 11/2026, du 1er décembre 2025 au 31 août 2026, selon les normes comptables japonaises. Les ventes nettes ont progressé de 3,4% à 4 905 millions de yens, mais le résultat opérationnel a reculé de 30,8% à 44 millions et le résultat ordinaire de 12,4% à 70 millions. Le groupe est passé à une perte nette attribuable aux propriétaires de la société mère de 12 millions, soit 2,82 yens par action, contre un bénéfice de 18 millions. Les chiffres de l'an dernier ont été retraités pour refléter l'allocation définitive du prix d'acquisition de Frontier, rachetée en décembre 2024, ce qui a relevé de 12 millions le résultat opérationnel de l'époque.
La marge brute n'a progressé que de 1,7% à 1 596 millions, tandis que les frais commerciaux, généraux et administratifs augmentaient de 3,1% à 1 551 millions. Dividendes reçus et subventions ont porté les produits non opérationnels à 35 millions, si bien que le résultat ordinaire a moins reculé que le résultat opérationnel. Les impôts sont ensuite passés de 61 millions à 82 millions, au-delà de la totalité du résultat avant impôts ; la société calcule la charge fiscale intermédiaire à partir d'un taux effectif annuel estimé ou, lorsque celui-ci donnerait un résultat déraisonnable, du taux légal.
Le soutien opérationnel progresse, les rayons fruits et légumes tardent
Le segment Soutien opérationnel a augmenté son chiffre d'affaires de 2,3% à 3 059 millions et son bénéfice de 2,3% à 980 millions. La chaîne d'approvisionnement des fruits et légumes importés a amélioré sa rentabilité grâce à la révision des tarifs, et l'activité de systèmes de gestion des produits frais a accompagné l'intégration informatique de groupes de distribution ayant fusionné. Le service d'approvisionnement en légumes locaux a augmenté ventes et bénéfice malgré des retards chez certains distributeurs. L'activité qui conçoit et exploite des rayons fruits et légumes pour les distributeurs a été transférée à une nouvelle filiale opérationnelle, Marche Plus, et a continué de gagner des magasins, mais est restée sous le plan : les relations avec les parapharmacies ont progressé, mais la difficulté à trouver des entreprises partenaires a freiné les déploiements et les coûts de structuration sont venus en premier.
Pommes et patates douces pèsent sur le soutien agricole
Le Soutien agricole a augmenté son chiffre d'affaires de 5,4% à 1 846 millions, mais sa perte sectorielle s'est creusée à 179 millions contre 157 millions. Fortes chutes de neige, chaleur et dégâts d'oiseaux et d'animaux ont réduit la récolte de pommes de 2025 et renchéri les achats sur les marchés de production, ce que la société a tenté de compenser par des prix de vente plus élevés, tandis que les investissements dans sa propre production de pommes ont précédé les recettes. Elle a aussi volontairement ralenti les ventes de patates douces, son principal produit, le temps de renforcer la gestion du crédit avant la hausse de volumes prévue. L'activité de produits biologiques a dépassé son plan grâce aux produits importés et à son propre chou kale et à ses carottes.
Prévision révisée, dividende maintenu
Le total de l'actif a progressé de 4,5% à 6 378 millions depuis le 30 novembre 2025, surtout grâce à 386 millions de trésorerie supplémentaires, tandis que les emprunts à court terme augmentaient de 400 millions à 550 millions. L'actif net a reculé à 3 667 millions et le ratio de fonds propres à 57,5% contre 60,7%. Dans un avis distinct, la société a révisé sa prévision de l'exercice 11/2026 à des ventes nettes de 6 876 millions (+6,3%), un résultat opérationnel de 91 millions (−35,6%) et un résultat ordinaire de 117 millions (−25,4%) ; le résumé ne donne ni prévision de bénéfice net ni l'ancienne prévision. Le chiffre révisé implique environ 47 millions de résultat opérationnel au quatrième trimestre. Le dividende de fin d'exercice reste prévu à 5,00 yens, comme pour l'exercice 11/2025.
| Indicateur | 9 mois ex. 11/2026 | 9 mois ex. 11/2025 | Variation |
|---|---|---|---|
| Ventes nettes (millions de ¥) | 4 905 | 4 742 | +3,4 % |
| Bénéfice brut (millions de ¥) | 1 596 | 1 570 | +1,7 % |
| Frais commerciaux et administratifs (millions de ¥) | 1 551 | 1 505 | +3,1 % |
| Résultat opérationnel (millions de ¥) | 44 | 64 | −30,8 % |
| Résultat courant (millions de ¥) | 70 | 80 | −12,4 % |
| Résultat avant impôts (millions de ¥) | 70 | 80 | −12,4 % |
| Impôts sur le résultat (millions de ¥) | 82 | 61 | +34,2 % |
| Résultat net part du groupe (millions de ¥) | −12 | 18 | de bénéfice à perte |
| BPA (¥) | −2,82 | 4,19 | de bénéfice à perte |
| Résultat global (millions de ¥) | −17 | 60 | de bénéfice à perte |
| Soutien opérationnel — chiffre d'affaires (millions de ¥) | 3 059 | 2 991 | +2,3 % |
| Soutien opérationnel — résultat sectoriel (millions de ¥) | 980 | 958 | +2,3 % |
| Soutien agricole — chiffre d'affaires (millions de ¥) | 1 846 | 1 751 | +5,4 % |
| Soutien agricole — résultat sectoriel (millions de ¥) | −179 | −157 | perte creusée |
| Total de l'actif (millions de ¥) | 6 378 | 6 106 | +4,5 % |
| Actif net (millions de ¥) | 3 667 | 3 707 | −1,1 % |
| Ratio de fonds propres | 57,5 % | 60,7 % | −3,2 pt |
| Prévision ex. 11/2026 — chiffre d'affaires (millions de ¥) | 6 876 | — | +6,3 % |
| Prévision ex. 11/2026 — résultat opérationnel (millions de ¥) | 91 | — | −35,6 % |
| Prévision ex. 11/2026 — résultat courant (millions de ¥) | 117 | — | −25,4 % |
| Dividende annuel par action (¥) | 5,00 | 5,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.