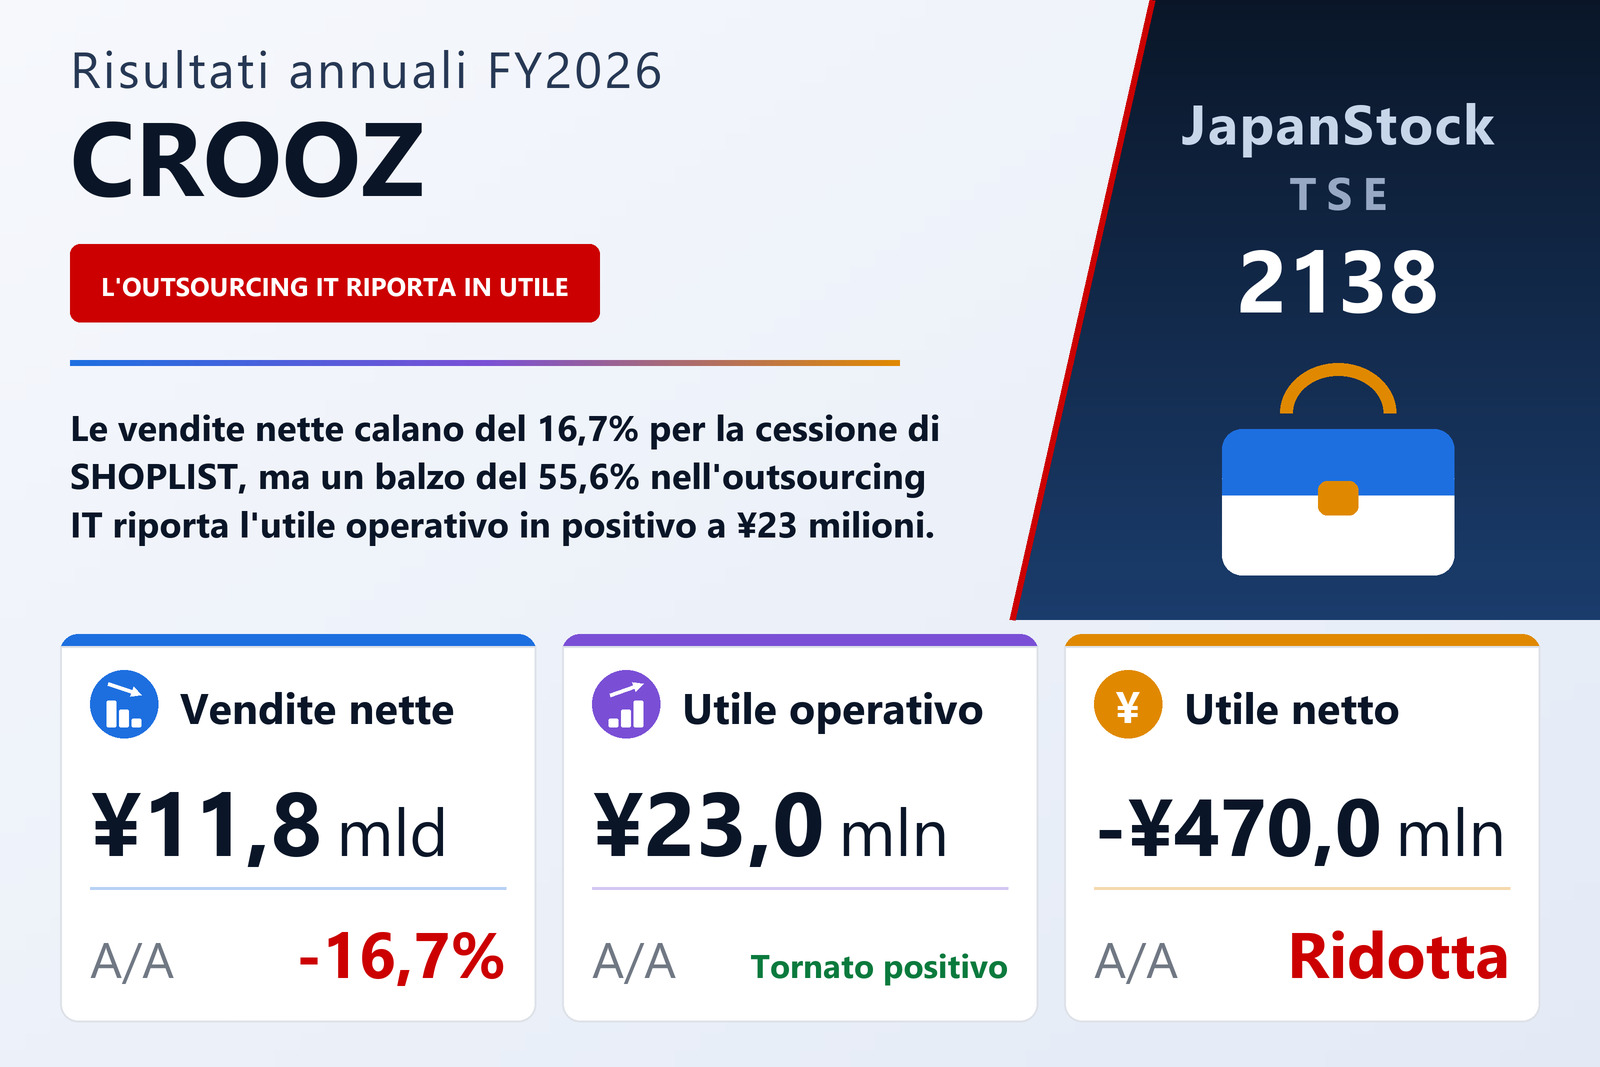
CROOZ, Inc. (TSE: 2138), holding con sede a Tokyo attiva nell'outsourcing IT, nell'e-commerce e in business immobiliari emergenti, ha pubblicato i risultati consolidati dell'esercizio chiuso il 31 marzo 2026 (FY2026/3) in conformità ai principi contabili giapponesi (J-GAAP). Il fatturato netto è sceso del 16,7% su base annua, a ¥11.820 milioni, riflettendo principalmente la cessione, nel febbraio 2025, del business di moda e-commerce SHOPLIST. L'utile operativo è tuttavia tornato positivo a ¥23 milioni, rispetto a una perdita di ¥1.025 milioni nell'anno precedente, e la perdita ordinaria si è ridotta a ¥170 milioni da ¥837 milioni. La perdita netta attribuibile agli azionisti della capogruppo è migliorata a ¥470 milioni da ¥530 milioni, corrispondente a una perdita base per azione di ¥49,18, contro ¥53,74.
L'Outsourcing IT sostiene l'esercizio
Nell'ambito di una struttura dei segmenti rivista, che ha riclassificato il precedente business GameFi sotto «Altro», il segmento Outsourcing IT — incentrato sui servizi di ingegneria dei sistemi (SES) per il mercato giapponese degli ingegneri IT, cronicamente deficitario — ha registrato vendite di ¥7.713 milioni (+55,6%) e utile di segmento di ¥274 milioni (+131,2%). Il core business SES ha da solo generato ¥4.193 milioni di vendite e ¥270 milioni di utile, mentre la linea di collocamento di professionisti per l'assistenza agli anziani e il welfare sociale ha contribuito con ¥1.139 milioni di vendite, ma con una perdita di segmento di ¥152 milioni.
Il segmento EC ha registrato vendite di ¥3.740 milioni (-46,1%) in seguito all'uscita di SHOPLIST, sebbene l'utile di segmento sia salito del 65,7% a ¥73 milioni grazie all'espansione di circa il 28,1% su base comparabile della select shop di moda Ada., operata principalmente all'interno di ZOZOTOWN. ZOZO, Inc. è rimasta l'unico cliente al di sopra della soglia di concentrazione del 10%, contribuendo con ¥3.728 milioni tramite il canale EC. La categoria «Altro», che ora ospita il GameFi residuale e le operazioni adiacenti, ha registrato vendite di ¥366 milioni (-84,0%) e una perdita di segmento di ¥324 milioni — inferiore ai ¥1.188 milioni dell'anno precedente.
Il portafoglio immobiliare si espande; la cassa si riduce
Il totale attivo è salito a ¥30.800 milioni (+¥1.270 milioni), trainato da un'espansione di ¥5.007 milioni negli immobili da investimento, giunti a ¥17.028 milioni, parzialmente compensata da un calo di ¥3.529 milioni nelle disponibilità liquide e depositi, scesi a ¥6.574 milioni. I prestiti a lungo termine sono aumentati di ¥3.851 milioni, a ¥13.357 milioni, mentre ¥2.000 milioni di obbligazioni societarie sono state rimborsate; il coefficiente di patrimonio netto è sceso al 28,4% dal 31,1% e il patrimonio netto per azione è stato di ¥914,50. Il flusso di cassa operativo negativo si è ridotto a ¥141 milioni, le attività di investimento hanno assorbito ¥7.632 milioni (principalmente ¥5.276 milioni per acquisizioni immobiliari, più ¥2.000 milioni in depositi a termine) e gli afflussi di finanziamento di ¥2.231 milioni riflettono nuovi prestiti a lungo termine al netto del rimborso delle obbligazioni. I costi legati alla locazione di ¥483 milioni, associati al portafoglio immobiliare in espansione, sono stati parzialmente compensati da ¥549 milioni di proventi da locazione.
Conversione Alberghiera: il terzo pilastro di crescita
Per il FY2027/3, CROOZ prevede un fatturato netto di ¥18.000 milioni (+52,3%), un utile operativo di ¥608 milioni, un utile ordinario di ¥159 milioni e un utile netto attribuibile agli azionisti di ¥48 milioni (utile per azione di ¥5,08). Il balzo riflette il lancio di un business di «Conversione Alberghiera» — acquisizione di edifici datati di piccole e medie dimensioni e loro conversione in hotel per far fronte alla carenza di alloggi alimentata dal turismo inbound in Giappone — posizionato come terzo pilastro di crescita, accanto all'Outsourcing IT e all'EC. La direzione inquadra il modello come generazione di reddito a lungo termine, non come trading immobiliare a breve termine. Nessun dividendo è stato distribuito nel FY26 e nessuno è previsto per il FY27, in linea con la politica precedente. Come evento successivo al periodo, la società ha inoltre annunciato che, a partire dal FY27, i segmenti saranno riorganizzati in cinque linee: Conversione Alberghiera, Collocamento di Professionisti per l'Assistenza agli Anziani, Collocamento di Ingegneri, Call Center/Recruiting/Collocamento HR e EC (Ada.).
| Indicatore | FY2026/3 | FY2025/3 | Variazione |
|---|---|---|---|
| Fatturato netto (¥ milioni) | 11.820 | 14.191 | -16,7% |
| Utile operativo (¥ milioni) | 23 | -1.025 | Tornato positivo |
| Perdita ordinaria (¥ milioni) | -170 | -837 | Ridotta |
| Perdita netta attrib. agli azionisti (¥ milioni) | -470 | -530 | Ridotta |
| Perdita base per azione (¥) | -49,18 | -53,74 | Migliorata |
| Totale attivo (¥ milioni) | 30.800 | 29.530 | +4,3% |
| Coefficiente di patrimonio netto | 28,4% | 31,1% | -2,7pp |
| Previsione vendite FY27 (¥ milioni) | 18.000 | — | +52,3% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dall'azienda e possono essere soggetti a revisione successiva.