Tutti i segmenti in crescita, con costi saliti meno delle vendite
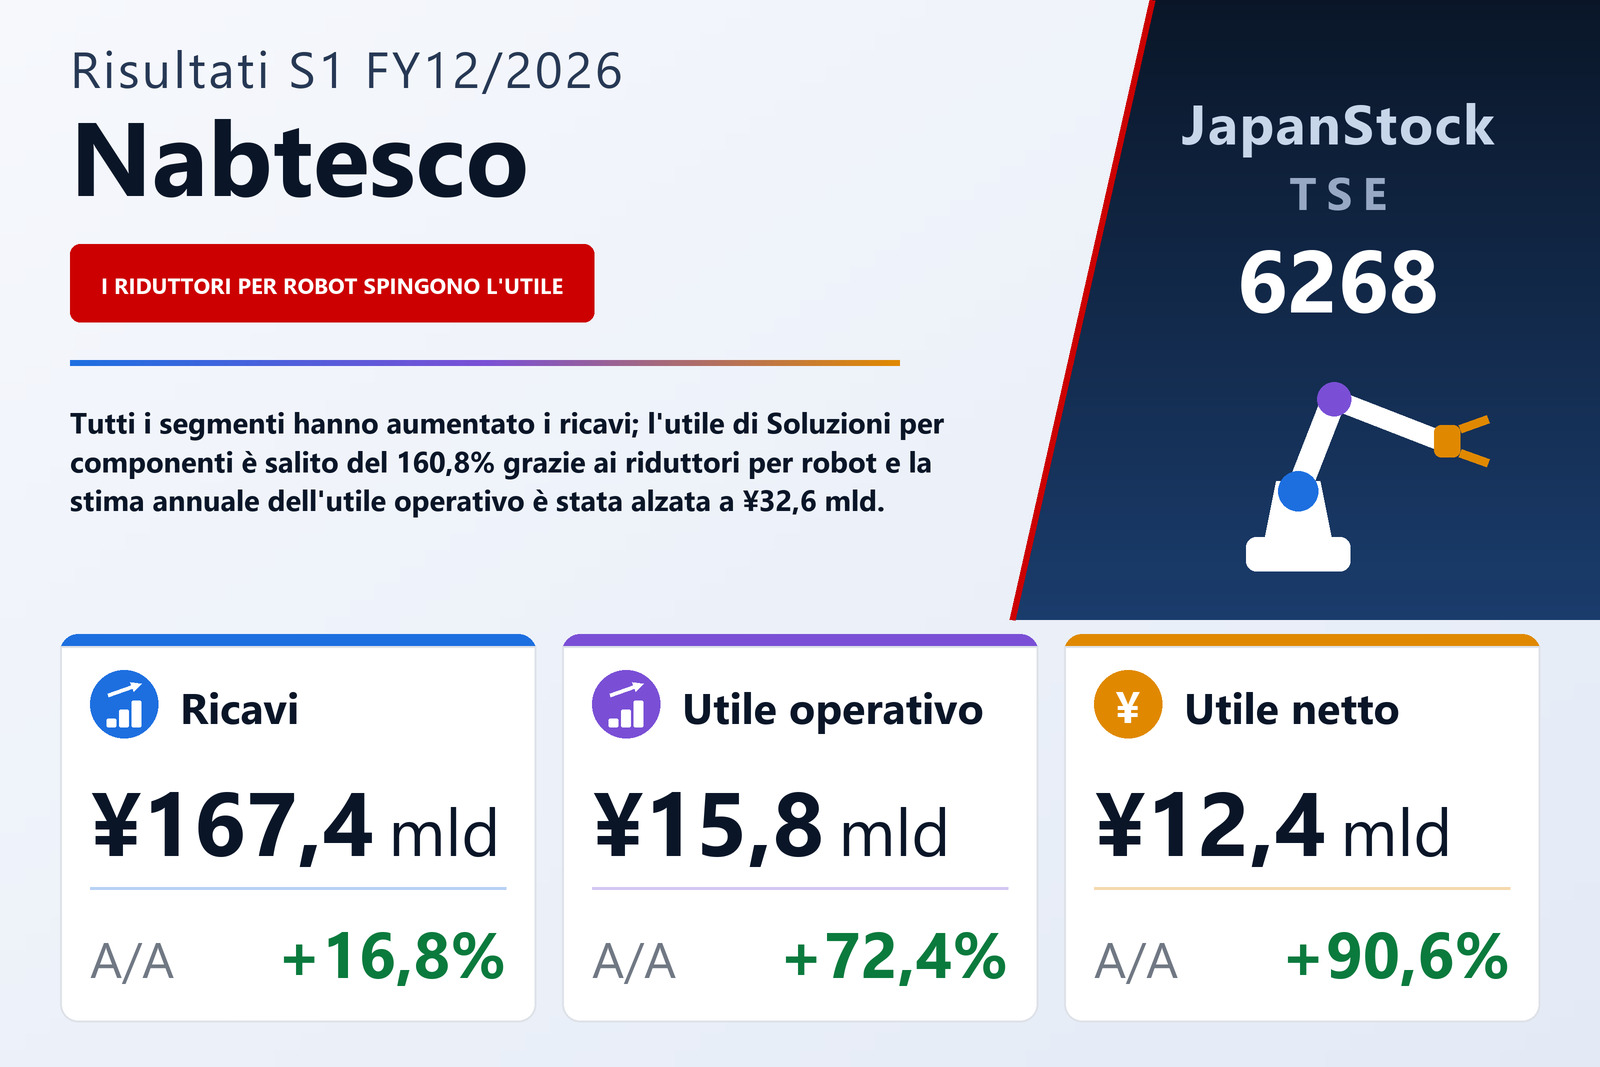
Nabtesco Corporation (TSE: 6268), le cui attività comprendono riduttori di precisione per robot industriali, sistemi frenanti e di porte per veicoli ferroviari, componenti per aerei e navi e porte automatiche per edifici e banchine di stazione, ha pubblicato il 31 luglio 2026 i risultati consolidati del primo semestre, dal 1° gennaio al 30 giugno 2026, redatti secondo gli IFRS. I ricavi sono cresciuti del 16,8% a 167.401 milioni di yen, l'utile operativo del 72,4% a 15.846 milioni, l'utile ante imposte del 124,0% a 19.134 milioni e l'utile attribuibile ai soci della controllante del 90,6% a 12.416 milioni, pari a un utile base di 105,94 yen per azione contro 54,20. Gli ordini acquisiti sono aumentati del 33,1% a 198.478 milioni, ben al di sopra delle vendite.
L'aritmetica operativa è lineare. Il costo del venduto è salito del 14,7% a 115.180 milioni, meno dei ricavi, così l'utile lordo è cresciuto del 21,8% a 52.221 milioni e il margine lordo è passato dal 29,9% al 31,2%. Le spese commerciali, generali e amministrative sono aumentate solo del 9,1% a 37.314 milioni, poco più della metà del ritmo dei ricavi, e altri proventi per 1.376 milioni, a fronte di altri oneri per 438 milioni, hanno aggiunto un saldo netto di 938 milioni, contro 546 milioni. Il margine operativo è così salito dal 6,4% al 9,5%. Il documento attribuisce il miglioramento alle maggiori vendite dei segmenti Soluzioni per componenti, Soluzioni per i trasporti e Soluzioni per l'accessibilità e all'effetto di Project 10, il programma di miglioramento della redditività.
La cessione del business idraulico cambia il confronto
Il confronto su base annua non è omogeneo in ogni riga. In base a un accordo firmato con Comer Industries S.p.A. il 31 luglio 2025, Nabtesco ha conferito il 31 dicembre 2025 il business delle apparecchiature idrauliche a una controllata interamente posseduta di nuova costituzione, Comtesco, e ha completato il trasferimento del 70% delle azioni di Comtesco il 1° gennaio 2026; Comtesco è ora una società valutata con il metodo del patrimonio netto. Poiché il business idraulico è stato classificato come attività operativa cessata, i ricavi, l'utile operativo e l'utile ante imposte dell'anno precedente riguardano solo le attività in funzionamento, mentre l'utile semestrale e l'utile attribuibile ai soci dell'anno precedente includono attività in funzionamento e cessate. Tre società, tra cui Comtesco e Nabtesco Power Control (Thailand) Co., Ltd., sono uscite dal perimetro di consolidamento.
L'effetto si vede soprattutto nell'ultima riga. I 6.513 milioni attribuibili ai soci dell'anno precedente comprendevano 709 milioni dell'attività cessata; rispetto ai 5.804 milioni delle sole attività in funzionamento, i 12.416 milioni di quest'anno rappresentano un aumento di circa il 113,9% e non il 90,6% dichiarato. Sulla stessa base, l'utile base per azione delle attività in funzionamento è passato da 48,30 a 105,94 yen.
Sotto l'utile operativo, il metodo del patrimonio netto aggiunge 3.177 milioni
L'utile ante imposte è aumentato di 10.591 milioni a 19.134 milioni, un balzo molto più ampio di quello operativo. I proventi finanziari sono stati di 749 milioni contro 223 milioni, soprattutto utili su cambi, e gli oneri finanziari, principalmente interessi, di 637 milioni contro 833 milioni. La variazione singola più ampia è venuta dalla quota di risultato delle partecipazioni valutate con il metodo del patrimonio netto: 3.177 milioni contro una perdita di 40 milioni. Il documento non indica quali partecipate l'abbiano generata. Le imposte sul reddito sono state di 6.186 milioni contro 2.408 milioni, lasciando un utile delle attività in funzionamento di 12.949 milioni contro 6.135 milioni, di cui 533 milioni di pertinenza delle minoranze. Il risultato complessivo è stato di 18.187 milioni contro 5.112 milioni, sostenuto da differenze di conversione per +2.917 milioni contro −3.036 milioni un anno prima e da un utile di 2.322 milioni sulle attività finanziarie valutate al fair value con impatto sulle altre componenti del conto economico complessivo.
I riduttori per robot guidano la crescita dell'utile; i Trasporti guadagnano di più
Soluzioni per componenti ha aumentato i ricavi del 23,6% a 45.521 milioni e l'utile di segmento del 160,8% a 4.841 milioni, il maggiore incremento di utile tra i segmenti con 2.985 milioni, con ordini in crescita del 26,0% a 47.990 milioni. Secondo il documento, la domanda di riduttori di precisione è stata forte per i robot industriali, destinati soprattutto a case automobilistiche di Cina e Corea del Sud, e per l'industria in generale. Soluzioni per i trasporti è rimasto il segmento più redditizio: ricavi di 54.422 milioni, in crescita del 17,1%, utile di segmento di 9.349 milioni, in crescita del 31,8%, e ordini in aumento del 52,8% a 78.420 milioni. Al suo interno, le vendite di apparecchiature navali sono cresciute nettamente grazie alla domanda di navi di nuova costruzione, soprattutto in Cina, e di manutenzione, riparazione e revisione; le apparecchiature aeronautiche sono salite con la domanda dell'aviazione commerciale; le apparecchiature per veicoli commerciali sono aumentate con la graduale ripresa del mercato giapponese; e le apparecchiature ferroviarie sono rimaste stabili, perché la domanda solida in Giappone e nelle metropolitane cinesi ha compensato il calo delle vendite in Europa dopo la cessione di una controllata europea.
Soluzioni per l'accessibilità, il business delle porte automatiche, ha aumentato i ricavi del 12,2% a 58.998 milioni e l'utile di segmento del 33,6% a 5.675 milioni, grazie alla domanda stabile di porte per edifici all'estero e di porte di banchina in Giappone, oltre al vento favorevole dei cambi; gli ordini sono saliti del 19,1% a 60.969 milioni. Il segmento Altro, principalmente macchine per il confezionamento, ha aumentato i ricavi del 14,3% a 8.459 milioni grazie agli investimenti dei produttori alimentari giapponesi, ma il suo utile è sceso del 29,7% a 490 milioni, e il documento non spiega il calo. I costi centrali non allocati si sono ridotti a 4.510 milioni da 4.700 milioni. Per ubicazione del cliente, le vendite sono cresciute dell'11,5% in Giappone a 82.492 milioni, del 17,7% in Europa a 32.987 milioni, del 24,9% in Cina a 24.696 milioni e del 27,0% in Nord America a 14.523 milioni.
Il portafoglio ordini è cresciuto più rapidamente delle vendite. A fine periodo ammontava a 211.132 milioni contro 170.576 milioni un anno prima, di cui 124.197 milioni relativi a Soluzioni per i trasporti, contro 96.207 milioni.
I proventi della cessione aumentano la liquidità e rimborsano il debito a lungo termine
Il totale attivo è sceso dell'1,7% a 455.904 milioni da 463.991 milioni al 31 dicembre 2025, soprattutto perché 43.665 milioni di attività possedute per la vendita sono usciti dal bilancio insieme al business idraulico e i crediti commerciali sono diminuiti di 9.658 milioni. In senso opposto, le disponibilità liquide e mezzi equivalenti sono aumentate di 26.243 milioni a 99.583 milioni, le partecipazioni valutate con il metodo del patrimonio netto di 10.414 milioni e le rimanenze di 5.031 milioni. Le passività sono diminuite di 15.608 milioni a 159.549 milioni: i finanziamenti non correnti sono scesi da 10.039 milioni a 30 milioni, mentre quelli correnti sono saliti da 34.946 milioni a 43.397 milioni. Il patrimonio netto attribuibile ai soci della controllante è cresciuto di 12.552 milioni a 284.484 milioni, portando il rapporto di patrimonializzazione dal 58,6% al 62,4%.
Il flusso di cassa operativo è stato di 22.029 milioni contro 20.327 milioni. Le attività di investimento hanno generato 11.476 milioni, contro un'uscita di 10.253 milioni un anno prima, soprattutto grazie a 18.204 milioni incassati dalla vendita di azioni di controllate; la spesa in immobili, impianti e macchinari è scesa a 2.400 milioni da 7.020 milioni. Il free cash flow è stato quindi di 33.505 milioni contro 10.074 milioni. Le attività di finanziamento hanno assorbito 8.460 milioni, principalmente per i dividendi.
Stima alzata, dividendo confermato e riacquisto fino a 15 miliardi di yen
Nabtesco ha alzato la stima annuale per l'es. 12/2026 rispetto ai dati pubblicati il 30 aprile 2026. Ora prevede ricavi per 344.000 milioni (prima 327.000 milioni; +11,7% sull'es. 12/2025), un utile operativo di 32.600 milioni (prima 27.700 milioni; +57,3%), un utile ante imposte di 36.300 milioni (prima 28.600 milioni; +67,6%) e un utile attribuibile ai soci di 24.100 milioni (prima 18.600 milioni; +53,6%), pari a 206,20 yen per azione contro i 158,72 precedenti. Il documento cita la crescente domanda di riduttori di precisione, porte automatiche e apparecchiature navali e un effetto cambio per l'aumento dei ricavi, e le maggiori vendite, il contenimento delle spese e il maggiore risultato delle partecipate per le righe di utile. La revisione di segmento più ampia riguarda Soluzioni per componenti, la cui stima di utile operativo è passata da 7.000 a 9.700 milioni. Il primo semestre ha realizzato il 48,7% della nuova stima dei ricavi e il 48,6% di quella dell'utile operativo, il che implica un utile operativo nel secondo semestre di circa 16.754 milioni, leggermente superiore al primo.
La previsione sul dividendo è invariata: un acconto di 41,00 yen, pagabile dal 31 agosto 2026, e un saldo previsto di 41,00 yen, per un totale annuo di 82,00 yen contro 80,00. Come fatto successivo, il consiglio di amministrazione ha deliberato il 31 luglio 2026 il riacquisto fino a 4 milioni di azioni (il 3,40% delle azioni in circolazione escluse le azioni proprie) o 15 miliardi di yen, tramite acquisti sul mercato della Borsa di Tokyo tra il 3 agosto e il 30 novembre 2026, e l'annullamento di tutte le azioni acquistate il 15 dicembre 2026. L'obiettivo dichiarato è aumentare il valore per azione per gli azionisti e migliorare l'efficienza del capitale.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 167.401 | 143.272 | +16,8% |
| Utile lordo (milioni di ¥) | 52.221 | 42.863 | +21,8% |
| Margine lordo | 31,2% | 29,9% | +1,3 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 37.314 | 34.215 | +9,1% |
| Utile operativo (milioni di ¥) | 15.846 | 9.194 | +72,4% |
| Margine operativo | 9,5% | 6,4% | +3,1 p.p. |
| Utile ante imposte (milioni di ¥) | 19.134 | 8.544 | +124,0% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 12.416 | 6.513 | +90,6% |
| Risultato complessivo (milioni di ¥) | 18.187 | 5.112 | +255,8% |
| UPA (¥) | 105,94 | 54,20 | +95,5% |
| Ordini acquisiti (milioni di ¥) | 198.478 | 149.113 | +33,1% |
| Soluzioni per componenti — ricavi (milioni di ¥) | 45.521 | 36.821 | +23,6% |
| Soluzioni per componenti — utile di settore (milioni di ¥) | 4.841 | 1.856 | +160,8% |
| Soluzioni per i trasporti — ricavi (milioni di ¥) | 54.422 | 46.467 | +17,1% |
| Soluzioni per i trasporti — utile di settore (milioni di ¥) | 9.349 | 7.093 | +31,8% |
| Soluzioni per l'accessibilità — ricavi (milioni di ¥) | 58.998 | 52.585 | +12,2% |
| Soluzioni per l'accessibilità — utile di settore (milioni di ¥) | 5.675 | 4.247 | +33,6% |
| Altro — ricavi (milioni di ¥) | 8.459 | 7.399 | +14,3% |
| Altro — utile di settore (milioni di ¥) | 490 | 697 | −29,7% |
| Attivo totale (milioni di ¥) | 455.904 | 463.991 | −1,7% |
| Patrimonio di pertinenza della capogruppo (milioni di ¥) | 284.484 | 271.932 | +4,6% |
| Rapporto patrimoniale | 62,4% | 58,6% | +3,8 p.p. |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 344.000 | — | +11,7% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 32.600 | — | +57,3% |
| Stima es. 12/2026 — utile ante imposte (milioni di ¥) | 36.300 | — | +67,6% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 24.100 | — | +53,6% |
| Stima es. 12/2026 — UPA (¥) | 206,20 | — | +56,7% |
| Dividendo annuale per azione (¥) | 82,00 | 80,00 | +2,5% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.