I ricavi sono cresciuti del 3,4%, i costi un po' più in fretta
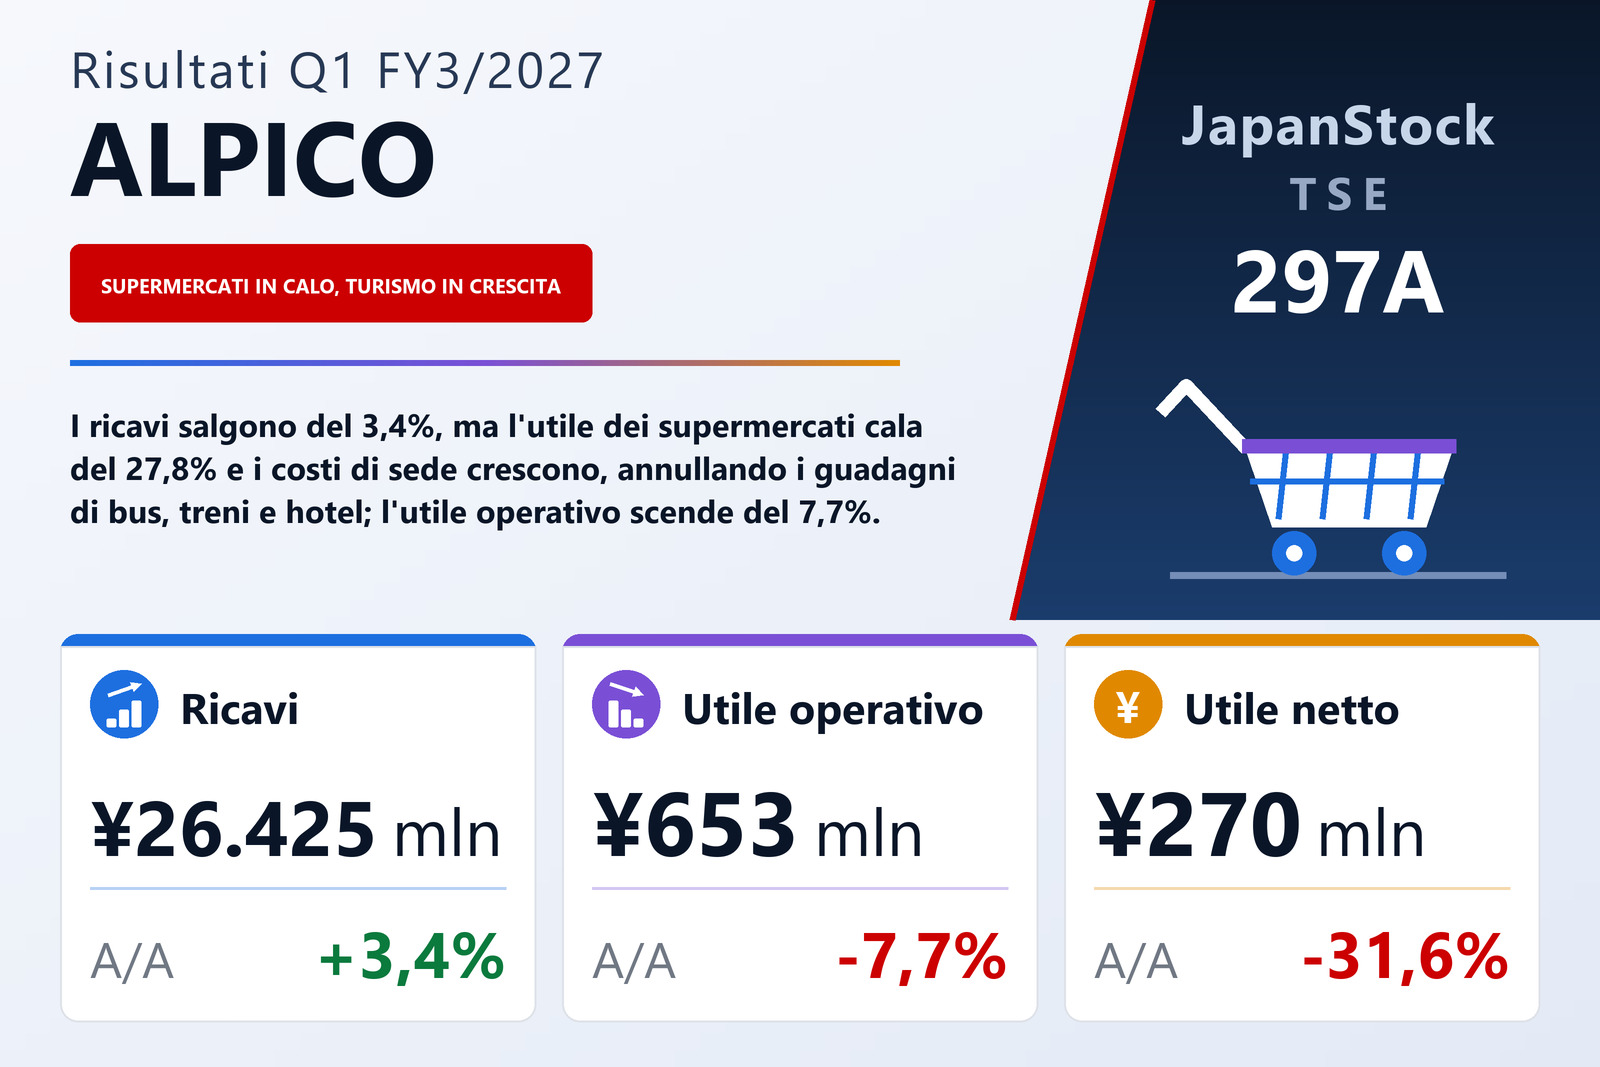
ALPICO HOLDINGS CO., LTD. (TSE: 297A), il gruppo della prefettura di Nagano che gestisce supermercati, servizi di autobus, taxi e ferrovia e alberghi, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio che si chiude a marzo 2027 — i tre mesi dal 1° aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi operativi sono saliti del 3,4% a ¥26.425 milioni, l'utile operativo è sceso del 7,7% a ¥653 milioni, l'utile ordinario del 14,7% a ¥551 milioni e l'utile di pertinenza della capogruppo del 31,6% a ¥270 milioni. L'utile per azione è stato di ¥3,92 contro ¥5,57, un calo leggermente minore, del 29,6%, perché il numero medio di azioni in circolazione è sceso da 71.113.251 a 69.019.144. Le azioni della società sono quotate alla Borsa di Tokyo.
La riga operativa si è mossa su un margine stretto. I ricavi sono aumentati di circa ¥857 milioni, mentre i costi operativi dei trasporti e il costo del venduto sono saliti del 3,7% a ¥18.503 milioni e le spese commerciali, generali e amministrative anch'esse del 3,7%, a ¥7.268 milioni. I costi operativi totali sono quindi aumentati di circa ¥912 milioni — circa ¥55 milioni più dell'incremento dei ricavi — e il margine operativo è sceso dal 2,8% al 2,5%. Ammortamenti e svalutazioni, che il documento pubblica al posto di un rendiconto finanziario trimestrale, sono saliti del 14,8% a ¥838 milioni da ¥730 milioni.
L'utile dei settori è rimasto piatto; i costi di sede hanno fatto la differenza
L'informativa di settore mostra che il calo dell'utile operativo non deriva dalle attività operative nel loro insieme. L'utile sommato dei cinque settori è stato di ¥865 milioni in entrambi i periodi. A cambiare è stata la riconciliazione con l'utile operativo consolidato: i costi di sede non attribuiti ad alcun settore, che il documento descrive come principalmente spese generali amministrative, sono passati da ¥288 milioni a ¥348 milioni. Questo aumento di circa ¥59 milioni supera il calo di ¥55 milioni dell'utile operativo. Il documento non spiega l'aumento. Le elisioni intersettoriali hanno contribuito per circa ¥139 milioni in entrambi gli anni.
Supermercati: prezzi più alti, un nuovo punto vendita e un margine più sottile
La distribuzione — la catena di supermercati Delicia e un formato più piccolo di alimentari per operatori professionali — è di gran lunga il settore principale, con ricavi operativi di ¥19.525 milioni, in crescita del 2,5%, quasi tre quarti dei ricavi del gruppo. L'utile di settore è sceso del 27,8% a ¥371 milioni da ¥515 milioni e il margine si è ristretto da circa il 2,7% all'1,9%. Il documento attribuisce l'aumento dei ricavi a prezzi unitari più alti grazie alle revisioni dei listini e al punto vendita Delicia Meals Kawanakajima, nella città di Nagano, aperto a ottobre 2025. Attribuisce il calo dell'utile a una concorrenza accesa, che ha reso impossibile trasferire sui prezzi l'intero aumento dei costi di acquisto, aggravata da maggiori costi del personale e da altri costi.
Il settore gestisce 61 punti vendita: 52 supermercati Delicia, di cui quattro nel formato Delicia Meals incentrato sui piatti pronti, e nove negozi Gyomu Super e U-Pallet che vendono soprattutto confezioni all'ingrosso per le attività commerciali. Accanto a questi opera 40 veicoli di supermercato mobile Tokushimaru, 19 basi di supermercato online e un negozio senza personale con casse automatiche.
Autobus, treni e alberghi hanno portato i guadagni
I trasporti, che secondo il documento dipendono molto dai turisti e sono quindi sensibili al turismo dall'estero e al meteo, hanno aumentato i ricavi operativi del 7,6% a ¥3.303 milioni e l'utile di settore del 39,0% a ¥258 milioni grazie a una domanda estera più forte. I ricavi degli autobus sono cresciuti sulle linee turistiche verso Kamikochi, Hakuba, Togakushi e altre destinazioni della prefettura di Nagano e sulle linee autostradali dentro e fuori la prefettura. I taxi hanno beneficiato della domanda turistica a Kamikochi, della tenuta del servizio urbano e di una sede a Karuizawa aperta a ottobre 2025, e la ferrovia ha trasportato più turisti giapponesi e stranieri.
Il turismo ha aumentato i ricavi operativi del 5,5% a ¥3.165 milioni e l'utile di settore del 62,3% a ¥188 milioni, trainato dall'attività alberghiera e dei ryokan — sei strutture, cinque a Matsumoto e una a Suwa — che ha intercettato la domanda interna ed estera, soprattutto per i pernottamenti. Le altre due attività del settore si sono ridotte: le aree di servizio hanno incassato meno perché il maltempo è coinciso con i giorni di maggiore affluenza, e l'attività viaggi è calata perché i principali pacchetti turistici non sono cresciuti, nonostante la domanda solida di aziende e gite scolastiche. Insieme, trasporti e turismo hanno aggiunto circa ¥145 milioni di utile di settore, quasi esattamente i ¥143 milioni persi dalla distribuzione.
I due settori minori si sono mossi in direzioni opposte. I ricavi immobiliari sono scesi del 6,2% a ¥340 milioni e l'utile di settore del 5,1% a ¥35 milioni, perché le vendite di immobili dell'attività di gestione di lottizzazioni per case di villeggiatura non hanno raggiunto il livello dell'anno precedente. Gli altri servizi, incentrati sulle assicurazioni danni, hanno aumentato i ricavi del 5,8% a ¥165 milioni e l'utile del 9,0% a ¥11 milioni, assorbendo maggiori costi del personale e altri costi. I ricavi di settore includono ¥74 milioni di vendite intersettoriali, motivo per cui sommano ¥26.500 milioni.
Sotto la riga operativa: più interessi e un carico fiscale più pesante
Le voci non operative hanno ampliato il calo. Gli interessi passivi sono saliti del 31,5% a ¥125 milioni da ¥95 milioni, mentre i proventi non operativi sono scesi da ¥50 milioni a ¥37 milioni; l'onere non operativo netto è così passato da circa ¥61 milioni a ¥101 milioni e l'utile ordinario è sceso più dell'utile operativo, del 14,7%. Le voci straordinarie sono state modeste: ¥14 milioni di proventi da contributi sono stati in gran parte compensati da una perdita di ¥13 milioni per la riduzione del costo di immobilizzazioni, e i costi di demolizione e rimozione sono stati di ¥28 milioni contro ¥29 milioni. L'utile ante imposte è sceso del 15,3% a ¥522 milioni.
Il calo più marcato è arrivato sulla riga delle imposte. Le imposte sul reddito complessive sono salite del 13,8% a ¥252 milioni nonostante il minore utile ante imposte, con imposte correnti di ¥230 milioni contro ¥102 milioni, portando il carico fiscale da circa il 35,9% al 48,2% dell'utile ante imposte. Il documento non spiega l'aumento. L'utile netto, interamente di pertinenza della capogruppo, è sceso del 31,6% a ¥270 milioni e il risultato complessivo del 26,5% a ¥288 milioni.
Uno stato patrimoniale più snello, meno finanziamenti e tre nuove controllate
L'attivo totale è sceso del 3,4% a ¥58.127 milioni da ¥60.182 milioni al 31 marzo 2026. Cassa e depositi sono diminuiti di ¥1.470 milioni a ¥3.847 milioni e le immobilizzazioni materiali di ¥508 milioni, mentre le partecipazioni in società collegate sono salite di ¥248 milioni a ¥638 milioni. Al passivo, i finanziamenti a lungo termine sono scesi di ¥1.426 milioni a ¥16.834 milioni e la quota a breve dei finanziamenti a lungo termine di ¥177 milioni a ¥5.705 milioni; le imposte sul reddito da pagare sono diminuite di ¥556 milioni e il fondo per i bonus è aumentato di ¥333 milioni. Il patrimonio netto è sceso dello 0,7% a ¥15.513 milioni, poiché ¥270 milioni di utile netto sono stati inferiori a ¥402 milioni di dividendi, ma dato che l'attivo totale è sceso più in fretta, il rapporto patrimoniale è salito dal 26,0% al 26,7%.
Il trimestre ha cambiato anche la struttura del gruppo. La società ha reso controllate al 100% MAG·MAG Co., Ltd., di Matsumoto (Nagano), ad aprile 2026 e Harvest Co., Ltd., del distretto di Kitaazumi (Nagano), a maggio 2026, e il 15 giugno 2026 ha costituito ALPICO Asset Design Co., Ltd., nella quale ha iniziato a concentrare le funzioni di gestione e sviluppo immobiliare e parte dei servizi di ristorazione e vendita di prodotti finora distribuiti tra le società del gruppo. Il documento non segnala tuttavia variazioni significative del perimetro di consolidamento nel trimestre né indica il contributo delle nuove controllate.
Stime invariate, con il trimestre estivo chiamato a sostenere il semestre
Le stime pubblicate il 13 maggio 2026 sono state confermate perché i risultati procedono sostanzialmente secondo i piani, afferma la società. Per il primo semestre prevede ricavi operativi di ¥56.500 milioni (+4,4%), un utile operativo di ¥2.700 milioni (−2,1%), un utile ordinario di ¥2.300 milioni (−10,6%) e un utile netto di ¥1.400 milioni (−13,7%). Per l'intero esercizio 3/2027 prevede ricavi operativi di ¥110.000 milioni (+2,4%), un utile operativo di ¥3.700 milioni (−5,5%), un utile ordinario di ¥3.000 milioni (−15,7%) e un utile netto di pertinenza della capogruppo di ¥1.600 milioni (−20,0%), pari a ¥22,35 per azione. Il primo trimestre ha realizzato il 24,0% dei ricavi annui stimati ma solo il 17,7% dell'utile operativo stimato, e la stima semestrale implica un utile operativo di circa ¥2.050 milioni nel solo trimestre luglio-settembre, contro ¥653 milioni in aprile-giugno. Il documento non ripartisce le stime per trimestre.
La società prevede che proseguano gli aumenti salariali, i prezzi dell'energia spinti dallo yen debole e dalla situazione in Medio Oriente e i costi di acquisto elevati, e afferma che perseguirà revisioni dei prezzi adeguate sostenute dal valore aggiunto, insieme a tagli dei costi e aumenti di produttività a livello di gruppo, per garantire l'utile operativo. La stima del dividendo resta di ¥5,00 per azione ordinaria per l'esercizio, pagati a fine esercizio, come nell'esercizio 3/2026 e pari a circa il 22% dell'utile per azione stimato. La società ha inoltre azioni di classe B non quotate, per le quali prevede un dividendo di ¥20,00, calcolato a un tasso annuo del 2,0% sull'importo versato.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi operativi (milioni di ¥) | 26.425 | 25.568 | +3,4% |
| Costi operativi dei trasporti e costo del venduto (milioni di ¥) | 18.503 | 17.850 | +3,7% |
| Spese commerciali e amministrative (milioni di ¥) | 7.268 | 7.008 | +3,7% |
| Utile operativo (milioni di ¥) | 653 | 708 | −7,7% |
| Margine operativo | 2,5% | 2,8% | −0,3 p.p. |
| Utile ordinario (milioni di ¥) | 551 | 646 | −14,7% |
| Utile ante imposte (milioni di ¥) | 522 | 617 | −15,3% |
| Imposte sul reddito (milioni di ¥) | 252 | 221 | +13,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 270 | 395 | −31,6% |
| UPA (¥) | 3,92 | 5,57 | −29,6% |
| Risultato complessivo (milioni di ¥) | 288 | 392 | −26,5% |
| Distribuzione — ricavi (milioni di ¥) | 19.525 | 19.054 | +2,5% |
| Distribuzione — utile di settore (milioni di ¥) | 371 | 515 | −27,8% |
| Trasporti — ricavi (milioni di ¥) | 3.303 | 3.069 | +7,6% |
| Trasporti — utile di settore (milioni di ¥) | 258 | 186 | +39,0% |
| Turismo — ricavi (milioni di ¥) | 3.165 | 2.999 | +5,5% |
| Turismo — utile di settore (milioni di ¥) | 188 | 115 | +62,3% |
| Immobiliare — ricavi (milioni di ¥) | 340 | 363 | −6,2% |
| Immobiliare — utile di settore (milioni di ¥) | 35 | 37 | −5,1% |
| Altri servizi — ricavi (milioni di ¥) | 165 | 156 | +5,8% |
| Altri servizi — utile di settore (milioni di ¥) | 11 | 10 | +9,0% |
| Utile complessivo dei settori (milioni di ¥) | 865 | 865 | +0,1% |
| Costi di sede non allocati (milioni di ¥) | 348 | 288 | +20,5% |
| Attivo totale (milioni di ¥) | 58.127 | 60.182 | −3,4% |
| Patrimonio netto (milioni di ¥) | 15.513 | 15.628 | −0,7% |
| Rapporto patrimoniale | 26,7% | 26,0% | +0,7 p.p. |
| Stima es. 3/2027 — ricavi operativi (milioni di ¥) | 110.000 | — | +2,4% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 3.700 | — | −5,5% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 3.000 | — | −15,7% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 1.600 | — | −20,0% |
| Stima es. 3/2027 — UPA (¥) | 22,35 | — | — |
| Dividendo annuale per azione (¥) | 5,00 | 5,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.