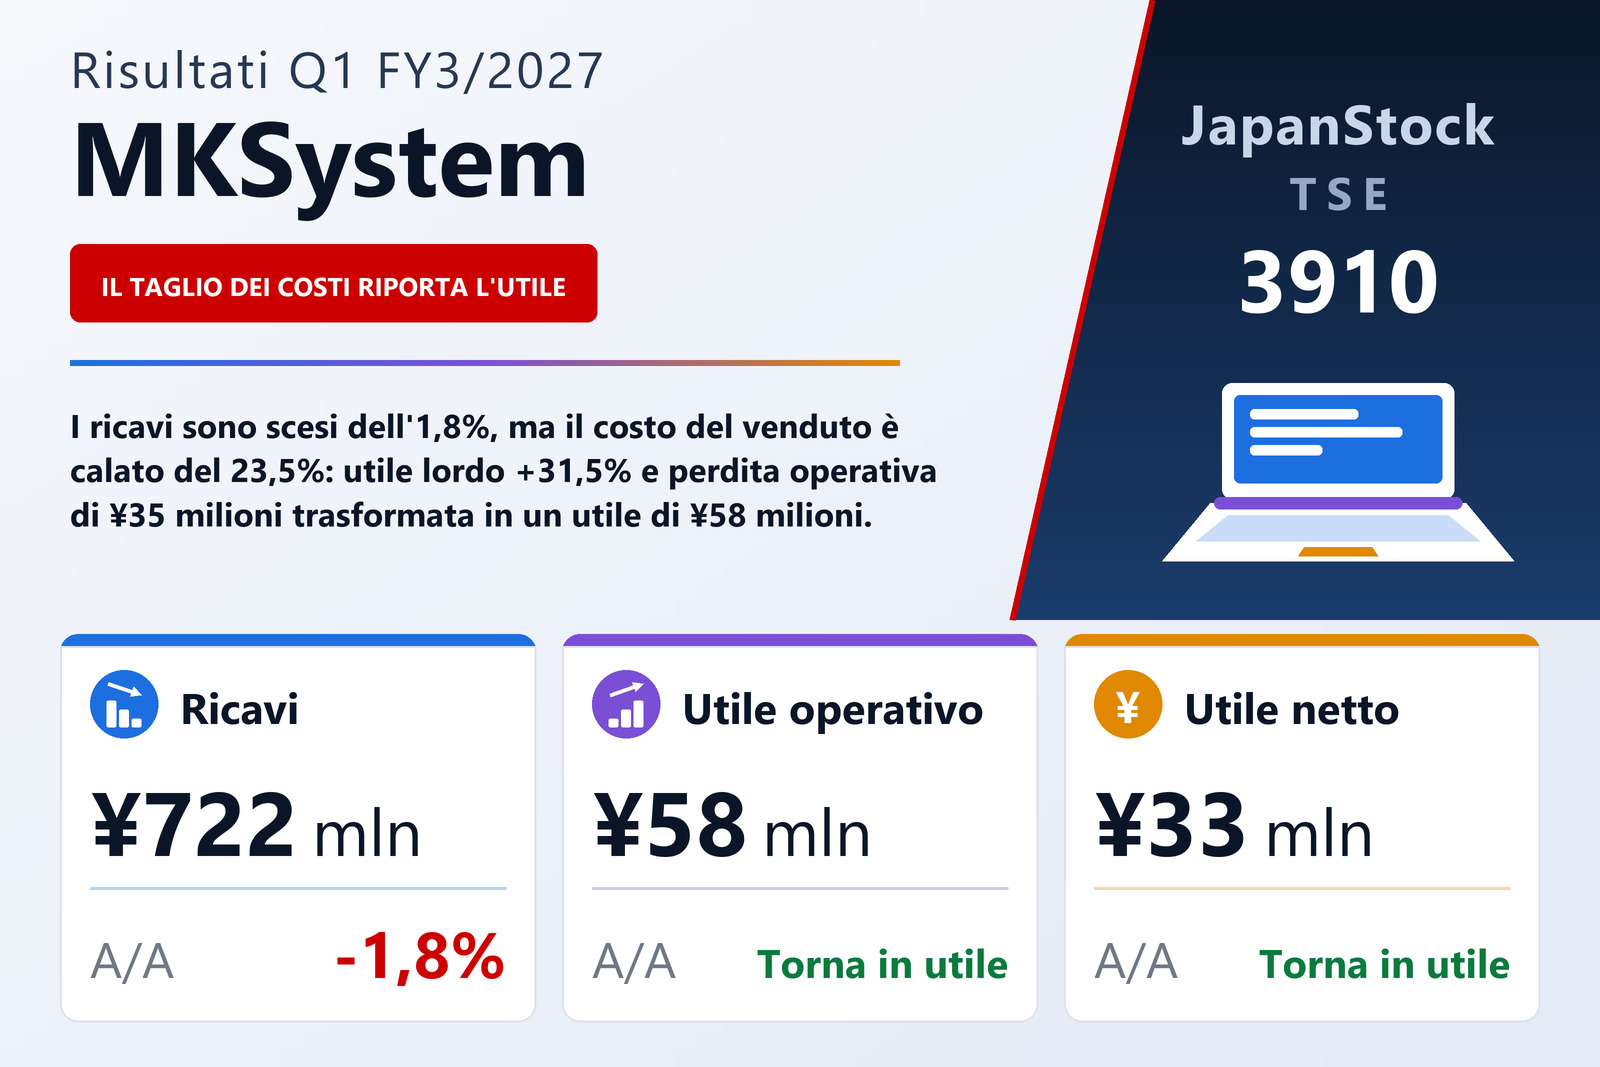
I ricavi sono scesi di poco, ma i costi sono calati molto più in fretta
MKSystem Corporation (TSE: 3910), che fornisce software gestionale e servizi cloud per le pratiche di previdenza sociale, assicurazione sul lavoro e paghe a studi di consulenti del lavoro e della previdenza abilitati (sharoushi), associazioni di gestione dell'assicurazione sul lavoro e imprese, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027 — i tre mesi dal 1° aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi sono stati di ¥722 milioni, in calo dell'1,8%, a fronte di un primo trimestre dell'anno precedente che era a sua volta cresciuto dell'8,3%. L'utile operativo è stato di ¥58 milioni contro una perdita di ¥35 milioni, l'utile ordinario di ¥57 milioni contro una perdita di ¥32 milioni e l'utile di pertinenza della capogruppo di ¥33 milioni contro una perdita di ¥35 milioni, pari a ¥6,12 per azione contro una perdita di ¥6,56. Il documento indica la Borsa di Tokyo come mercato di quotazione, e i prospetti trimestrali non sono stati sottoposti a revisione da parte di un revisore.
La svolta è arrivata quasi per intero dal costo del venduto, sceso del 23,5% a ¥341 milioni da ¥445 milioni mentre i ricavi calavano di soli ¥13 milioni: l'utile lordo è così salito del 31,5% a ¥381 milioni e il margine lordo si è ampliato dal 39,4% al 52,8%. Le spese commerciali, generali e amministrative sono rimaste sostanzialmente stabili, in calo dello 0,7% a ¥322 milioni. L'intero guadagno di ¥91 milioni sull'utile lordo, più un risparmio di ¥2 milioni su queste spese, è quindi arrivato alla riga operativa, che è passata di ¥93 milioni dalla perdita all'utile; il margine operativo è salito dal −4,8% all'8,1%. Gli ammortamenti, che comprendono quelli del software, sono scesi del 10,3% a ¥82 milioni.
Sotto la riga operativa, gli affitti hanno compensato gli interessi e poi è arrivato un carico fiscale maggiore
I proventi non operativi sono stati di ¥12 milioni, in gran parte ¥11,0 milioni di canoni di locazione, a fronte di oneri non operativi per ¥13 milioni, soprattutto ¥10,0 milioni di costi legati a quei canoni e ¥3,4 milioni di interessi; il trimestre dell'anno precedente comprendeva inoltre un indennizzo assicurativo di ¥3,0 milioni. L'utile ordinario si è quindi collocato appena sotto quello operativo, a ¥57 milioni. Il conto economico non riporta componenti straordinarie, per cui anche l'utile ante imposte è stato di ¥57 milioni. Le imposte hanno assorbito ¥24,5 milioni, di cui ¥17,6 milioni di rettifica per imposte differite, lasciando un utile del periodo di ¥32,9 milioni; alle interessenze di terzi è stata attribuita una perdita di ¥0,3 milioni, per cui l'utile di pertinenza della capogruppo è risultato leggermente superiore, a ¥33 milioni. La società riporta una redditività del capitale proprio consolidata del 3,7% nel trimestre contro il −5,6% di un anno prima, e del 4,7% per la sola capogruppo contro il 3,7%.
Shalom: vendite stabili, costi nettamente più bassi
Il segmento Shalom fornisce software per le pratiche di previdenza sociale, assicurazione sul lavoro e paghe, incentrato sulla serie Shalom e affiancato da servizi cloud come un sistema di gestione del numero My Number ed eNEN, un sistema web per il conguaglio fiscale di fine anno. I ricavi del segmento sono saliti dell'1,4% a ¥604 milioni, di cui ¥571 milioni di ricavi ricorrenti da servizi ASP, in aumento dell'1,3%, e ¥15,2 milioni di servizi di realizzazione di sistemi, in calo del 9,1%. Il documento attribuisce la crescita alla tenuta dei ricavi ASP provenienti dalla base clienti esistente. L'utile lordo del segmento è salito del 15,9% a ¥339 milioni e l'utile operativo di segmento del 140,8% a ¥73 milioni da ¥30 milioni, che la società spiega con un minore costo del venduto — minori costi di data center (IDC) e minori ammortamenti del software — e con minori spese commerciali, generali e amministrative, compresi i compensi per servizi esternalizzati.
Il segmento sta inoltre sviluppando AI Shalom, una versione di Shalom con funzioni di intelligenza artificiale, e la promuove con seminari in vista del lancio; il documento non indica una data di lancio. La società descrive una domanda crescente di una gestione del personale e degli adempimenti lavoristici più efficiente, sostenuta dalla carenza di manodopera, dalla diversificazione delle modalità di lavoro e dalla digitalizzazione delle pratiche amministrative, e osserva che una modifica della legge sui consulenti della previdenza sociale e del lavoro ha incluso espressamente gli audit sul lavoro tra le attività degli sharoushi.
CuBe: ricavi slittati, perdita ridotta di oltre due terzi
Il segmento CuBe sviluppa su commessa sistemi front-end personalizzati per le funzioni risorse umane e affari generali delle grandi imprese e offre anche GooooN, un servizio cloud per le piccole e medie imprese. I ricavi sono scesi del 15,3% a ¥119 milioni perché alcuni progetti sono partiti, e sono stati contabilizzati tra i ricavi, più tardi che nello stesso trimestre dell'anno precedente. I costi si sono mossi in senso opposto: la commessa in perdita che aveva pesato sul trimestre dell'anno precedente non ha più inciso sui risultati e il costo del venduto, compresi i costi esternalizzati, è diminuito. L'utile lordo del segmento è stato di ¥41,7 milioni contro una perdita lorda di ¥3,0 milioni, e la perdita operativa di segmento si è ridotta a ¥18 milioni da ¥68 milioni. Tale perdita comprende ¥9,7 milioni di ammortamento dell'avviamento.
Includendo le vendite infrasettoriali, i ricavi dei due segmenti sommano ¥724 milioni contro ricavi di gruppo per ¥722 milioni, e il loro utile di settore complessivo di ¥55 milioni, più un'elisione infrasettoriale di ¥3,5 milioni, dà gli ¥58 milioni di utile operativo del gruppo. Shalom, con circa cinque sesti dei ricavi, ha sostenuto il trimestre; per CuBe il miglioramento è stato una perdita minore, non un utile.
Crediti incassati, finanziamenti ridotti
L'attivo totale è sceso del 7,6% a ¥2.104 milioni da ¥2.276 milioni al 31 marzo 2026. Il movimento maggiore ha riguardato i crediti commerciali, calati di ¥228 milioni a ¥446 milioni, mentre disponibilità liquide e depositi sono saliti di ¥87 milioni a ¥838 milioni. Il software è diminuito di ¥36 milioni a ¥382 milioni e le attività per imposte anticipate di ¥17,6 milioni. Le passività sono scese di ¥161 milioni a ¥1.204 milioni: i debiti commerciali sono calati di ¥58 milioni, i finanziamenti a breve termine di ¥50 milioni a ¥250 milioni, le imposte sul reddito da pagare di ¥40 milioni e il fondo premi di ¥38 milioni, mentre i finanziamenti a lungo termine sono aumentati di ¥15 milioni a ¥241 milioni. Finanziamenti a breve, quota corrente dei finanziamenti a lungo e finanziamenti a lungo termine ammontano nel complesso a circa ¥793 milioni, contro ¥839 milioni alla chiusura dell'esercizio precedente.
Il patrimonio netto è sceso dell'1,2% a ¥899 milioni, calo che il documento attribuisce a una riduzione di ¥10 milioni degli utili portati a nuovo. Poiché l'attivo totale si è ridotto più in fretta, il rapporto patrimoniale è salito dal 39,6% al 42,4%. Le azioni emesse sono rimaste 5.428.000. Per il periodo non è stato redatto un rendiconto finanziario trimestrale.
Stima e dividendo invariati
MKSystem ha confermato la stima per l'esercizio 3/2027 pubblicata l'8 maggio 2026: ricavi per ¥3.300 milioni (+1,3%), utile operativo di ¥270 milioni (+8,9%), utile ordinario di ¥260 milioni (+5,1%) e utile di pertinenza della capogruppo di ¥192 milioni (−25,2%), pari a ¥35,37 per azione. Questo documento non spiega il calo previsto dell'utile netto. Il primo trimestre ha realizzato il 21,9% dei ricavi stimati e il 21,7% dell'utile operativo stimato — circa un quarto di ciascuno — e il 17,3% dell'utile netto stimato. La società afferma di attendersi che CuBe, in perdita nel trimestre, chiuda l'intero esercizio in utile, motivo per cui non ha ritenuto necessaria una revisione, e che comunicherà tempestivamente un'eventuale revisione qualora si rendesse necessaria.
Anche la stima sul dividendo resta invariata, a ¥8,00 per azione, pagati interamente a fine esercizio, lo stesso importo annuo dell'esercizio 3/2026.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 722 | 735 | −1,8% |
| Costo del venduto (milioni di ¥) | 341 | 445 | −23,5% |
| Utile lordo (milioni di ¥) | 381 | 289 | +31,5% |
| Margine lordo | 52,8% | 39,4% | +13,4 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 322 | 325 | −0,7% |
| Utile operativo (milioni di ¥) | 58 | −35 | da perdita a utile |
| Margine operativo | 8,1% | −4,8% | +12,9 p.p. |
| Utile ordinario (milioni di ¥) | 57 | −32 | da perdita a utile |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 33 | −35 | da perdita a utile |
| UPA (¥) | 6,12 | −6,56 | da perdita a utile |
| Ammortamenti (milioni di ¥) | 82 | 92 | −10,3% |
| Shalom — ricavi (milioni di ¥) | 604 | 596 | +1,4% |
| Shalom — utile di settore (milioni di ¥) | 73 | 30 | +140,8% |
| CuBe — ricavi (milioni di ¥) | 119 | 141 | −15,3% |
| CuBe — utile di settore (milioni di ¥) | −18 | −68 | perdita ridotta |
| Disponibilità liquide e depositi (milioni di ¥) | 838 | 751 | +11,6% |
| Attivo totale (milioni di ¥) | 2.104 | 2.276 | −7,6% |
| Patrimonio netto (milioni di ¥) | 899 | 910 | −1,2% |
| Rapporto patrimoniale | 42,4% | 39,6% | +2,8 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 3.300 | — | +1,3% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 270 | — | +8,9% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 260 | — | +5,1% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 192 | — | −25,2% |
| Stima es. 3/2027 — UPA (¥) | 35,37 | — | n.s. |
| Dividendo annuale per azione (¥) | 8,00 | 8,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.