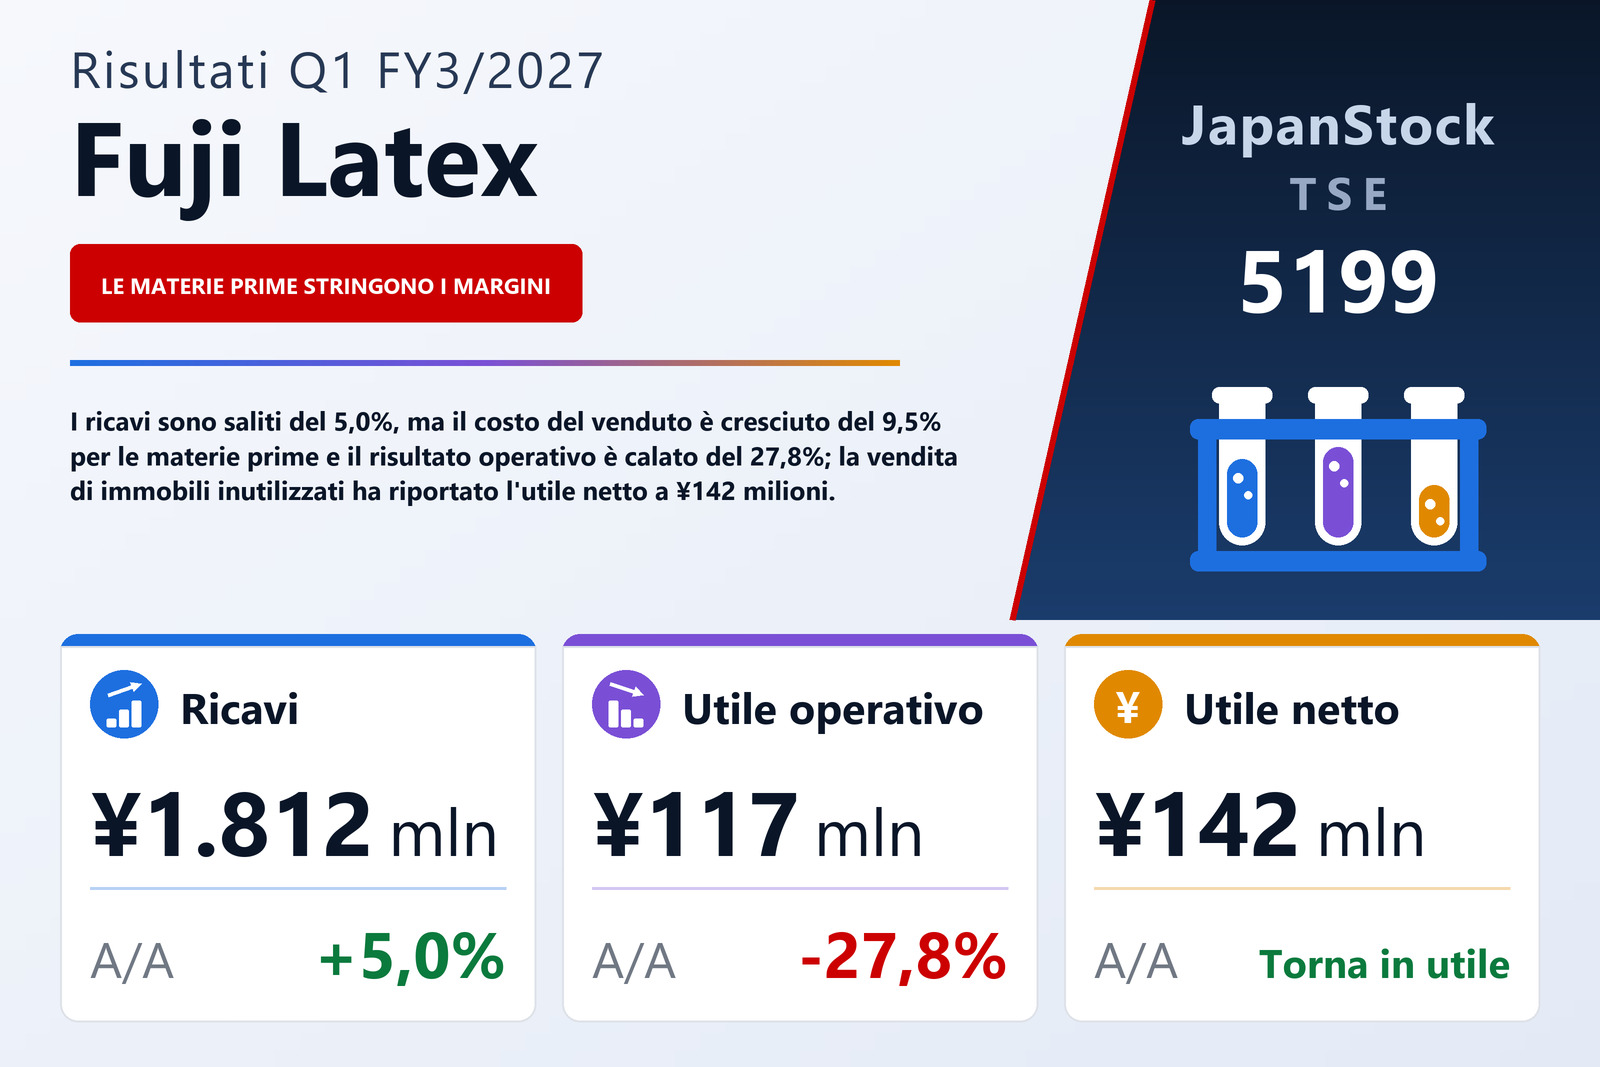
Vendite in crescita del 5,0%, risultato operativo in calo del 27,8%
Fuji Latex Co., Ltd. (TSE: 5199), i cui quattro segmenti operativi comprendono dispositivi medici, apparecchiature di precisione, un'attività SP incentrata sui palloncini in film e contenitori alimentari, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio che si chiude a marzo 2027 – i tre mesi dal 1 aprile al 30 giugno 2026 – secondo i principi contabili giapponesi. I ricavi sono saliti del 5,0% a ¥1.812 milioni, ma il risultato operativo è sceso del 27,8% a ¥117 milioni e l'utile ordinario del 34,5% a ¥97 milioni. L'utile netto di pertinenza dei soci della capogruppo è stato di ¥142 milioni, contro una perdita di ¥5 milioni un anno prima, pari a ¥112,38 per azione contro una perdita di ¥3,94. I prospetti trimestrali non sono stati sottoposti a revisione limitata e la società non ha redatto un rendiconto finanziario trimestrale.
La società afferma di essersi concentrata sull'acquisizione di ordini e sull'espansione delle vendite di nuovi prodotti, e che l'attività apparecchiature di precisione ha guidato la crescita. Il problema del trimestre stava subito sotto la riga dei ricavi. Il costo del venduto è salito del 9,5% a ¥1.351 milioni – quasi il doppio del ritmo dei ricavi – e il documento attribuisce la maggiore incidenza dei costi al forte rincaro delle materie prime, che secondo la società ha superato di gran lunga il beneficio delle maggiori vendite. Il costo del venduto ha assorbito il 74,6% dei ricavi contro il 71,5% di un anno prima, per cui l'utile lordo è calato del 6,1% a ¥461 milioni nonostante la crescita dei ricavi, e il margine lordo si è ristretto dal 28,5% al 25,4%. Le spese di vendita, generali e amministrative sono salite del 4,7% a ¥343 milioni, un po' meno dei ricavi ma comunque in aumento, sommandosi a un calo di ¥30 milioni dell'utile lordo: il risultato operativo ha perso ¥45 milioni e il margine operativo è passato dal 9,5% al 6,5%.
Interessi più alti e una perdita su cambi ampliano il calo dell'utile ordinario
L'utile ordinario è sceso più del risultato operativo, del 34,5% a ¥97 milioni, cosa che il documento attribuisce all'aumento degli interessi passivi dovuto al rialzo dei tassi e a maggiori perdite su cambi. Gli oneri non operativi sono saliti a ¥26,5 milioni da ¥21,8 milioni: gli interessi passivi sono stati di ¥19,3 milioni contro ¥16,8 milioni, la perdita su cambi di ¥2,4 milioni contro ¥0,3 milioni e le commissioni del prestito sindacato di ¥2,4 milioni contro ¥1,9 milioni. I proventi non operativi sono scesi a ¥6,0 milioni da ¥7,2 milioni, per cui l'onere non operativo netto è passato da ¥14,6 milioni a ¥20,5 milioni.
Una vendita immobiliare – e la svalutazione dell'anno scorso – ribaltano l'ultima riga
Il passaggio dalla perdita all'utile avviene sotto l'utile ordinario e deriva da entrambi gli esercizi. In questo trimestre la società ha contabilizzato un provento straordinario di ¥45,0 milioni dalla vendita di immobilizzazioni, che il documento collega alla cessione di immobili inutilizzati; i terreni in bilancio sono diminuiti di ¥121 milioni nel trimestre. Un anno prima era accaduto il contrario: perdite straordinarie di ¥149,1 milioni, quasi interamente una svalutazione di ¥144,1 milioni, soprattutto su terreni, registrata nel segmento dispositivi medici per la chiusura dello stabilimento di Tochigi. L'utile ante imposte è quindi salito a ¥142 milioni da ¥9 milioni. La voce fiscale è stata vicina allo zero – imposte correnti di ¥16,0 milioni compensate da un provento per imposte differite di pari importo – contro ¥14,0 milioni un anno prima, per cui l'utile netto di pertinenza dei soci della capogruppo ha eguagliato l'utile ante imposte, a ¥142 milioni. Il risultato complessivo è stato di ¥148 milioni, contro una perdita di ¥11 milioni.
Le apparecchiature di precisione reggono il gruppo; i due segmenti minori perdono di più
Apparecchiature di precisione è di gran lunga il segmento più grande, con ricavi di ¥1.156 milioni, in crescita del 3,4% – circa il 64% del gruppo – e un utile di settore di ¥278 milioni, in calo dell'1,5%. Secondo il documento il portafoglio ordini è rimasto solido con la ripresa del mercato, ma il beneficio delle maggiori vendite non è bastato ad assorbire la maggiore incidenza dei costi dovuta a materie prime e costo del lavoro. Da solo, il segmento ha guadagnato più del doppio del risultato operativo del gruppo; la differenza sono ¥134 milioni di costi centrali non allocati, contro ¥124 milioni, più le perdite degli altri segmenti.
Dispositivi medici è il segmento cresciuto di più, con ricavi in aumento del 10,7% a ¥583 milioni. Il documento spiega che l'effetto della perdita delle vendite di preservativi dopo lo stop alla loro produzione si è esaurito, e che i kit di test della linea salute e i prodotti medicali hanno contribuito alle vendite. L'utile di settore è comunque calato del 25,4% a ¥24 milioni, cosa che la società attribuisce a una maggiore incidenza dei costi dovuta in parte alle rese produttive.
I due segmenti minori hanno perso di più. L'attività SP ha visto i ricavi scendere del 16,5% a ¥22 milioni per vendite deboli, soprattutto di palloncini in film, e la perdita salire a ¥8 milioni da ¥6 milioni. I ricavi dei Contenitori alimentari sono calati del 5,3% a ¥50 milioni, anche perché le nuove attività tardano a generare ricavi, e la perdita è quasi raddoppiata, a ¥42 milioni da ¥21 milioni, cosa che il documento attribuisce in parte alla minore efficienza produttiva mentre slittano l'avvio di nuovi impianti produttivi e il trasferimento di uno stabilimento. Insieme, i due segmenti hanno perso ¥51 milioni, contro ¥28 milioni un anno prima.
Crescono scorte e debiti verso fornitori; l'indebitamento cala leggermente
Il totale attivo è salito di ¥231 milioni a ¥10.501 milioni rispetto al 31 marzo 2026. Cassa e depositi sono aumentati di ¥322 milioni a ¥2.588 milioni, e le scorte sono cresciute: merci e prodotti finiti di ¥100 milioni, materie prime e materiali di consumo di ¥158 milioni, a ¥969 milioni. Effetti e crediti commerciali sono diminuiti di ¥162 milioni e i terreni di ¥121 milioni. Le passività sono salite di ¥185 milioni a ¥6.409 milioni, trainate da un aumento di ¥211 milioni di effetti e debiti verso fornitori, da ¥93 milioni in più nel fondo premi e da ¥74 milioni in più di prestiti a breve termine, in parte compensati da un calo di ¥101 milioni dei prestiti a lungo termine e da ¥91 milioni in meno di imposte sul reddito da pagare. Prestiti a breve, obbligazioni in scadenza entro un anno e prestiti a lungo termine, quota corrente inclusa, ammontavano a circa ¥4.877 milioni, contro ¥4.904 milioni a fine esercizio. Il patrimonio netto è salito di ¥45 milioni a ¥4.092 milioni e l'indice di patrimonializzazione è sceso al 39,0% dal 39,4%. Gli ammortamenti sono stati di ¥59 milioni, contro ¥70 milioni un anno prima.
Stime e dividendo invariati – e l'utile netto del 1T supera già l'obiettivo semestrale
La società ha confermato la stima annuale pubblicata il 15 maggio 2026: ricavi di ¥7.500 milioni, in crescita del 10,3%, risultato operativo di ¥480 milioni, in crescita del 15,4%, utile ordinario di ¥383 milioni, in crescita del 13,4%, e utile netto di pertinenza della capogruppo di ¥287 milioni, in crescita del 351,0%, pari a ¥226,46 per azione. Il primo trimestre ha realizzato il 24,2% dell'obiettivo di ricavi e il 24,5% di quello di risultato operativo. Per il primo semestre la società prevede ricavi di ¥3.635 milioni (+6,1%), un risultato operativo di ¥199 milioni (−19,9%), un utile ordinario di ¥150 milioni (−30,1%) e un utile netto di ¥128 milioni (+240,9%). I ¥142 milioni di utile netto realizzati nel solo primo trimestre superano già quel dato semestrale, mentre la stima operativa implica circa ¥82 milioni nel secondo trimestre contro ¥117 milioni nel primo. Il documento non commenta nessuno dei due punti.
Anche la stima del dividendo resta invariata, con un pagamento a fine esercizio di ¥83,00 per azione per l'esercizio 3/2027, contro ¥81,00 per l'esercizio 3/2026. Il commento economico della società descrive una domanda interna solida grazie al miglioramento dei salari reali, una pressione inflazionistica persistente legata allo yen debole anche dopo il rialzo dei tassi di riferimento, un rischio geopolitico accresciuto e segnali di rallentamento in Cina.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 1.812 | 1.725 | +5,0% |
| Utile lordo (milioni di ¥) | 461 | 491 | −6,1% |
| Margine lordo | 25,4% | 28,5% | −3,0 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 343 | 327 | +4,7% |
| Utile operativo (milioni di ¥) | 117 | 163 | −27,8% |
| Margine operativo | 6,5% | 9,5% | −3,0 p.p. |
| Utile ordinario (milioni di ¥) | 97 | 148 | −34,5% |
| Utile ante imposte (milioni di ¥) | 142 | 9 | +1.480,3% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 142 | −5 | da perdita a utile |
| Risultato complessivo (milioni di ¥) | 148 | −11 | da perdita a utile |
| UPA (¥) | 112,38 | −3,94 | da perdita a utile |
| Dispositivi medici — ricavi (milioni di ¥) | 583 | 526 | +10,7% |
| Dispositivi medici — utile di settore (milioni di ¥) | 24 | 32 | −25,4% |
| Apparecchiature di precisione — ricavi (milioni di ¥) | 1.156 | 1.118 | +3,4% |
| Apparecchiature di precisione — utile di settore (milioni di ¥) | 278 | 282 | −1,5% |
| SP — ricavi (milioni di ¥) | 22 | 27 | −16,5% |
| SP — utile di settore (milioni di ¥) | −8 | −6 | perdita ampliata |
| Contenitori alimentari — ricavi (milioni di ¥) | 50 | 53 | −5,3% |
| Contenitori alimentari — utile di settore (milioni di ¥) | −42 | −21 | perdita ampliata |
| Attivo totale (milioni di ¥) | 10.501 | 10.270 | +2,3% |
| Patrimonio netto (milioni di ¥) | 4.092 | 4.046 | +1,1% |
| Rapporto patrimoniale | 39,0% | 39,4% | −0,4 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 7.500 | — | +10,3% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 480 | — | +15,4% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 383 | — | +13,4% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 287 | — | +351,0% |
| Stima es. 3/2027 — UPA (¥) | 226,46 | — | — |
| Dividendo annuale per azione (¥) | 83,00 | 81,00 | +2,5% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.