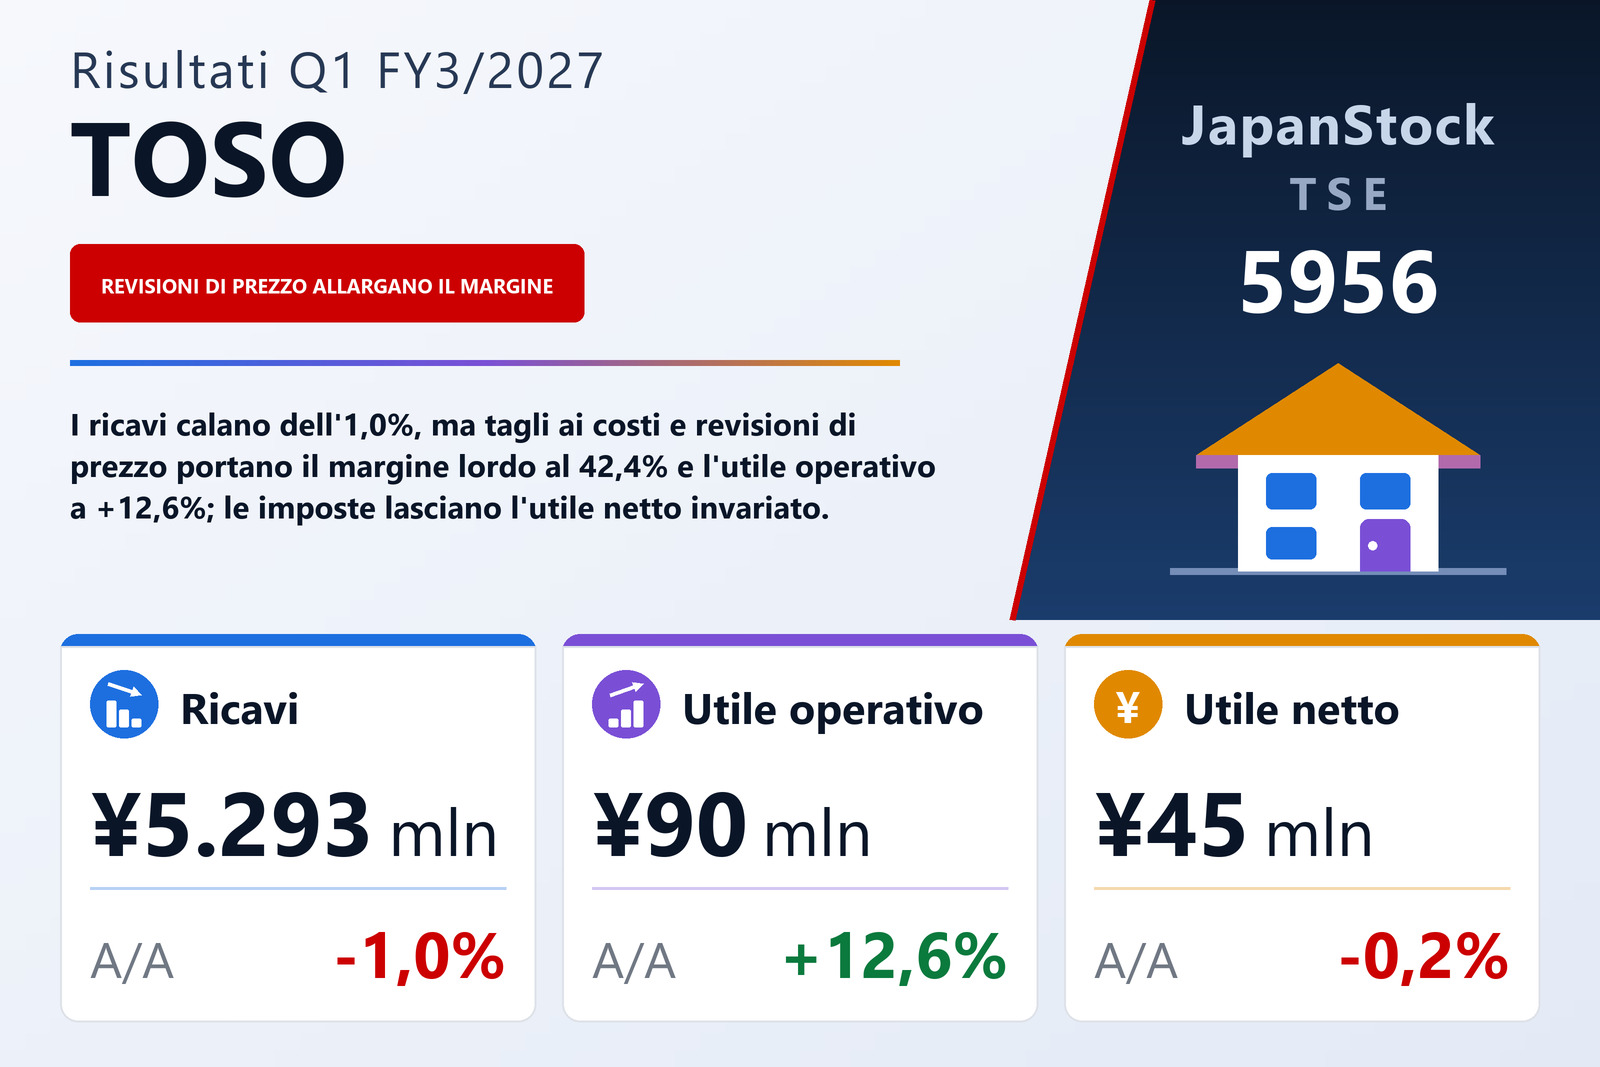
Vendite in calo dell'1,0%, utile operativo in crescita del 12,6%
TOSO Co., Ltd. (TSE: 5956), produttore di sistemi per finestre e altri articoli di arredamento d'interni per abitazioni ed edifici non residenziali, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono scesi dell'1,0% a ¥5.293 milioni, mentre l'utile operativo è salito del 12,6% a ¥90 milioni e l'utile ordinario del 29,4% a ¥121 milioni. L'utile di pertinenza della capogruppo è stato di ¥45 milioni, in calo dello 0,2%, ma l'utile per azione è salito leggermente a ¥5,14 da ¥5,13, perché il numero medio di azioni è diminuito. La società è quotata alla Borsa di Tokyo, e i suoi prospetti trimestrali sono stati sottoposti a revisione limitata volontaria da parte del revisore.
Il risultato operativo è una storia di numeri piccoli che si muovono nella direzione giusta. I ricavi sono stati inferiori di ¥54 milioni rispetto a un anno prima, ma il costo del venduto è sceso più in fretta, dell'1,8% a ¥3.048 milioni, così l'utile lordo è rimasto sostanzialmente invariato a ¥2.245 milioni (+0,1%) e il margine lordo si è ampliato dal 41,9% al 42,4%. La società afferma che il rincaro delle materie prime e l'andamento dei cambi hanno pesato sui costi, ma che le attività di riduzione dei costi e le revisioni di prezzo li hanno più che compensati. Le spese commerciali, generali e amministrative sono scese dello 0,3% a ¥2.154 milioni: la pubblicità è calata da ¥182,1 milioni a ¥99,5 milioni, cosa che il documento attribuisce al venir meno della pubblicità legata alla revisione dei prezzi dell'anno scorso, mentre gli stipendi sono saliti da ¥658,0 milioni a ¥679,7 milioni e i bonus da ¥114,4 milioni a ¥144,5 milioni. Nel complesso l'utile lordo è aumentato di ¥3,3 milioni e le spese commerciali e amministrative sono diminuite di ¥6,9 milioni, che è l'intero guadagno di ¥10,1 milioni dell'utile operativo. Il margine operativo è passato dall'1,5% all'1,7%: un margine sottile in entrambi i casi.
Sotto la riga operativa, i proventi non operativi hanno sollevato l'utile ordinario e le imposte se lo sono ripreso
Le voci non operative hanno apportato ¥31 milioni netti, in aumento del 129,8% rispetto a un anno prima. Il documento indica soprattutto un provento di ¥9,0 milioni dalla risoluzione di contratti di leasing legato al trasferimento degli uffici di una società del gruppo; i prospetti mostrano inoltre un utile su cambi di ¥1,8 milioni contro una perdita di ¥6,5 milioni un anno prima e dividendi incassati per ¥23,4 milioni contro ¥18,9 milioni, in parte compensati da interessi passivi per ¥12,5 milioni contro ¥7,7 milioni. L'utile ordinario è così salito del 29,4% a ¥121 milioni. Le voci straordinarie hanno dato una perdita netta di circa ¥1 milione, soprattutto ¥1,4 milioni di minusvalenze da dismissione di immobilizzazioni, e l'utile ante imposte è stato di ¥120 milioni, in aumento del 29,1%.
Quel guadagno non è arrivato all'ultima riga. Le imposte sul reddito sono salite del 68,4% a ¥73,9 milioni, pari al 61,4% dell'utile ante imposte contro il 47,0% di un anno prima; TOSO calcola le imposte trimestrali applicando all'utile ante imposte un'aliquota effettiva annua stimata, e il documento non spiega oltre il maggior carico. L'utile trimestrale è stato di ¥46,6 milioni, in calo del 5,9%, e dopo ¥1,2 milioni di pertinenza di terzi (¥3,9 milioni un anno prima) l'utile di pertinenza della capogruppo si è attestato a ¥45 milioni, in calo dello 0,2%. L'utile per azione è comunque salito a ¥5,14, perché il numero medio di azioni in circolazione è sceso da 8.869.318 a 8.837.226. Il risultato complessivo è passato a ¥205 milioni da una perdita di ¥151 milioni: le altre componenti del risultato complessivo sono state pari a +¥159,1 milioni contro −¥200,5 milioni, poiché le plusvalenze da valutazione dei titoli di ¥116,5 milioni, gli utili da coperture differiti di ¥8,0 milioni (−¥104,4 milioni un anno prima) e le differenze di conversione di ¥37,0 milioni (−¥97,4 milioni) si sono tutti mossi in senso opposto all'anno scorso.
Residenziale ed estero hanno tenuto, il non residenziale no
Il documento descrive un mercato delle costruzioni che si muove in due direzioni. Gli avvii di cantieri residenziali, calati dopo la corsa della domanda in vista della revisione della Legge sugli standard edilizi e della Legge sull'efficienza energetica degli edifici, hanno cominciato a riprendersi, mentre la superficie degli avvii di cantieri non residenziali ha continuato a calare. Nell'ultimo anno della terza fase del piano Vision2025 (esercizi 2024–2026), TOSO afferma di avere approfondito il suo mercato principale residenziale, cercato commesse non residenziali incentrate su strutture ricettive e sanitarie, esteso i prodotti esistenti a nuovi impieghi, rafforzato le vendite all'estero, compresi gli hotel di lusso, e lavorato su nuove aree di business. Il risultato è stato misto: le vendite nel mercato residenziale interno e all'estero sono andate bene, ma le vendite non residenziali in Giappone e l'apertura di nuovi impieghi si sono arenate, e i ricavi sono scesi dell'1,0%.
L'attività di Decorazione d'interni, circa il 97,6% dei ricavi, ha registrato vendite per ¥5.164 milioni, in calo dello 0,9%: i nuovi prodotti per l'abitazione e i grandi progetti all'estero hanno contribuito, ma le vendite non residenziali in Giappone sono calate rispetto all'anno precedente. L'utile di settore è salito del 29,0% a ¥86 milioni, risultato che la società attribuisce alle revisioni di prezzo applicate per gradi dal penultimo esercizio. A giugno ha lanciato una tenda a controllo della luce che si può attraversare anche quando è chiusa, ha aggiunto tessuti schermanti dal calore alle sue tende a rullo a controllo della luce in vista del caldo estivo e, da maggio, ha organizzato in tutto il paese la mostra "Style Up" per promuovere le novità. L'attività Altro, che vende ausili come bastoni da passeggio, ha realizzato vendite per ¥128 milioni, in calo del 5,2%, per minori vendite ai clienti esistenti, e il suo utile è sceso del 71,5% a ¥3 milioni, poiché al calo delle vendite si sono aggiunti costi più alti dovuti ai cambi. Il documento non riporta alcuna rettifica di riconciliazione tra gli utili dei due settori e l'utile operativo consolidato.
Crediti in calo, scorte in aumento e rapporto patrimoniale in crescita
L'attivo totale è sceso di ¥264 milioni a ¥22.805 milioni rispetto al 31 marzo 2026. Effetti e crediti commerciali sono calati da ¥3.929 milioni a ¥3.134 milioni, mentre merci e prodotti finiti sono saliti da ¥1.580 milioni a ¥1.787 milioni e materie prime e materiali di consumo da ¥2.390 milioni a ¥2.590 milioni. Le passività sono scese di ¥374 milioni a ¥6.844 milioni, trainate dai ratei passivi (da ¥719 milioni a ¥456 milioni) e dalle imposte sul reddito da pagare (da ¥222 milioni a ¥88 milioni), mentre i prestiti a breve termine sono saliti da ¥2.718 milioni a ¥2.839 milioni. Il patrimonio netto è aumentato di ¥110 milioni a ¥15.960 milioni, soprattutto per le maggiori plusvalenze da valutazione dei titoli, e il rapporto patrimoniale è migliorato dal 68,3% al 69,6%; l'indice di liquidità corrente è stato del 297,0% contro il 291,3%. TOSO non ha redatto il rendiconto finanziario trimestrale; gli ammortamenti sono stati pari a ¥130 milioni contro ¥149 milioni.
Confermate la stima annuale e una previsione di dividendo più bassa
TOSO ha lasciato invariata la stima annuale dell'esercizio 3/2027 pubblicata con i risultati dell'esercizio 3/2026 il 13 maggio 2026: ricavi per ¥23.500 milioni (+1,1%), utile operativo di ¥850 milioni (−11,0%), utile ordinario di ¥870 milioni (−11,5%) e utile di pertinenza della capogruppo di ¥560 milioni (−16,6%), pari a ¥63,24 per azione. Rispetto a questi obiettivi il primo trimestre ha realizzato il 22,5% dei ricavi, ma solo il 10,6% dell'utile operativo, il 13,9% dell'utile ordinario e l'8,0% dell'utile netto; il documento non spiega come l'utile dovrebbe distribuirsi nel corso dell'anno.
Anche la previsione sul dividendo è invariata: ¥5,00 a metà esercizio e ¥8,00 a fine esercizio, per ¥13,00 per azione contro ¥15,50 dell'esercizio 3/2026, che aveva pagato ¥5,00 e ¥10,50. È una riduzione del 16,1% e corrisponde a circa il 20,6% dell'utile per azione stimato; il documento trimestrale non motiva la minore distribuzione.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 5.293 | 5.347 | −1,0% |
| Utile lordo (milioni di ¥) | 2.245 | 2.242 | +0,1% |
| Margine lordo | 42,4% | 41,9% | +0,5 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 2.154 | 2.161 | −0,3% |
| Utile operativo (milioni di ¥) | 90 | 80 | +12,6% |
| Margine operativo | 1,7% | 1,5% | +0,2 p.p. |
| Utile ordinario (milioni di ¥) | 121 | 94 | +29,4% |
| Utile ante imposte (milioni di ¥) | 120 | 93 | +29,1% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 45 | 45 | −0,2% |
| Risultato complessivo (milioni di ¥) | 205 | −151 | da perdita a utile |
| UPA (¥) | 5,14 | 5,13 | +0,2% |
| Decorazione d'interni — ricavi (milioni di ¥) | 5.164 | 5.211 | −0,9% |
| Decorazione d'interni — utile di settore (milioni di ¥) | 86 | 67 | +29,0% |
| Altro (ausili) — ricavi (milioni di ¥) | 128 | 135 | −5,2% |
| Altro (ausili) — utile di settore (milioni di ¥) | 3 | 13 | −71,5% |
| Attivo totale (milioni di ¥) | 22.805 | 23.070 | −1,1% |
| Patrimonio netto (milioni di ¥) | 15.960 | 15.850 | +0,7% |
| Rapporto patrimoniale | 69,6% | 68,3% | +1,3 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 23.500 | — | +1,1% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 850 | — | −11,0% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 870 | — | −11,5% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 560 | — | −16,6% |
| Stima es. 3/2027 — UPA (¥) | 63,24 | — | — |
| Dividendo annuale per azione (¥) | 13,00 | 15,50 | −16,1% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.