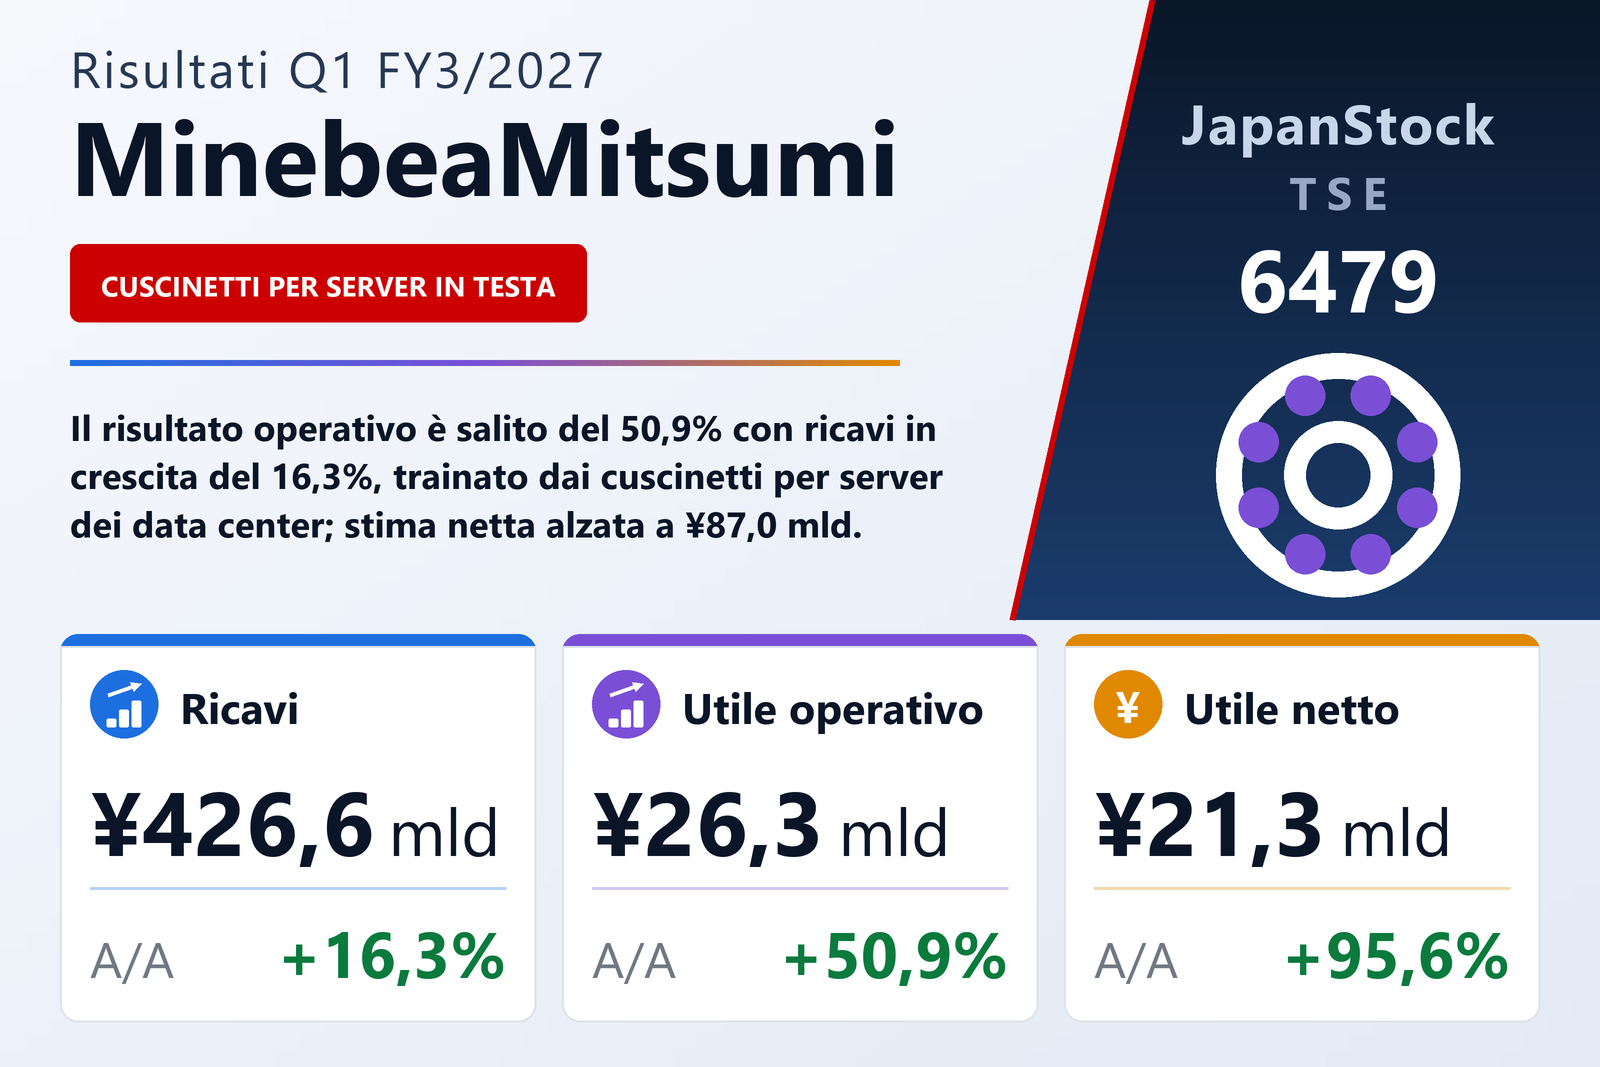
Il risultato operativo è cresciuto tre volte più in fretta dei ricavi
MinebeaMitsumi Inc. (TSE: 6479), il produttore giapponese il cui prodotto principale è il cuscinetto a sfere e che realizza anche motori, semiconduttori, dispositivi ottici e chiavi, serrature e maniglie per portiere di automobili, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio che si chiude a marzo 2027 — i tre mesi dal 1 aprile al 30 giugno 2026 — secondo gli IFRS. I ricavi sono saliti del 16,3% a ¥426.567 milioni, il risultato operativo del 50,9% a ¥26.313 milioni, l'utile ante imposte del 91,2% a ¥29.812 milioni e l'utile di pertinenza della capogruppo del 95,6% a ¥21.298 milioni, pari a un utile base di ¥53,03 per azione contro ¥27,12. Il documento indica la Borsa di Tokyo come sede di quotazione.
La maggior parte del miglioramento è venuta dal margine lordo. Il costo del venduto è salito del 13,8% a ¥346.948 milioni, ben al di sotto della crescita dei ricavi del 16,3%, così l'utile lordo è aumentato del 28,2% a ¥79.619 milioni e il margine lordo si è ampliato dal 16,9% al 18,7%. Le spese commerciali, generali e amministrative sono cresciute del 13,4% a ¥52.013 milioni, anch'esse meno dei ricavi, riducendo il loro peso sulle vendite dal 12,5% al 12,2%. Le due voci minori sottostanti hanno agito in senso opposto: gli altri oneri sono balzati a ¥3.144 milioni da ¥237 milioni, mentre gli altri proventi sono saliti solo a ¥1.851 milioni da ¥1.423 milioni, un'inversione netta di ¥2.479 milioni a carico del risultato operativo che il documento non dettaglia. I ¥17.506 milioni di utile lordo aggiuntivo, meno ¥6.146 milioni di spese commerciali e amministrative aggiuntive e meno quei ¥2.479 milioni, danno esattamente gli ¥8.881 milioni di crescita del risultato operativo, e il margine operativo è comunque passato dal 4,8% al 6,2%.
Sotto la riga operativa, i proventi finanziari hanno fatto quasi tutto il lavoro
L'utile ante imposte è cresciuto molto più in fretta del risultato operativo — del 91,2% contro il 50,9% — perché le componenti finanziarie nette si sono nettamente ribaltate. I proventi finanziari sono saliti a ¥6.737 milioni da ¥1.230 milioni, mentre gli oneri finanziari sono aumentati di poco, a ¥3.238 milioni da ¥3.073 milioni, trasformando un onere finanziario netto di ¥1.843 milioni in un provento netto di ¥3.499 milioni. Il rendiconto finanziario riporta interessi e dividendi attivi per ¥6.644 milioni contro ¥1.111 milioni un anno prima; il documento non fornisce una spiegazione del balzo. Le imposte sul reddito sono state pari a ¥8.620 milioni, un'aliquota effettiva di circa il 28,9% contro il 30,2%, lasciando un utile trimestrale di ¥21.192 milioni, in aumento del 94,7%. Alle interessenze di terzi è stata attribuita una perdita di ¥106 milioni contro ¥4 milioni, ed è per questo che l'utile di pertinenza della capogruppo, a ¥21.298 milioni, risulta leggermente superiore al totale di gruppo.
Il risultato complessivo è stato di ¥37.974 milioni contro ¥7.643 milioni, in aumento del 396,8%, e gran parte della sua distanza dall'utile è valuta. Le altre componenti del risultato complessivo sono ammontate a ¥16.782 milioni, di cui ¥13.693 milioni di differenze di conversione delle gestioni estere — contro una perdita di conversione di ¥2.490 milioni un anno prima — e ¥3.184 milioni di utili su attività finanziarie valutate al fair value con impatto sulla redditività complessiva.
I cuscinetti per server e aerei hanno sostenuto il trimestre
La società descrive un'economia mondiale su un percorso di moderata ripresa ma disomogenea tra le regioni, con prezzi dell'energia tenuti alti dalle tensioni in Medio Oriente, e dichiara di avere lavorato su produttività, riduzione rigorosa dei costi e sviluppo e vendita di prodotti ad alto valore aggiunto. In questo contesto Tecnologie di precisione — cuscinetti a sfere, snodi sferici usati soprattutto negli aerei, gruppi pivot per dischi rigidi e viteria aeronautica — ha aumentato i ricavi del 23,7% a ¥82.048 milioni e l'utile di settore del 34,1% a ¥19.119 milioni, un margine del 23,3%. Secondo il documento, le vendite di cuscinetti a sfere sono cresciute grazie alla solida domanda di server per data center, quelle di snodi sferici grazie alla maggiore domanda legata all'aviazione. Il settore ha prodotto meno di un quinto dei ricavi di gruppo ma più della metà dei ¥32.753 milioni guadagnati complessivamente dai quattro settori oggetto di informativa. I ricavi di settore citati in questo articolo sono vendite a clienti esterni, la cui somma coincide con i ricavi di gruppo.
Motori, illuminazione e sensori, i cui prodotti vanno dalle retroilluminazioni per schermi LCD e dai motori mandrino per dischi rigidi ai motori passo-passo, in corrente continua, per ventole e per auto, fino agli strumenti di misura, ha aumentato i ricavi del 20,1% a ¥124.521 milioni e l'utile di settore del 58,3% a ¥7.567 milioni, soprattutto per la maggiore domanda di motori mandrino e motori per ventole. Semiconduttori ed elettronica, il settore più grande per ricavi con ¥134.217 milioni, in aumento del 14,5%, ha registrato la crescita dell'utile più ripida, del 168,3% a ¥5.995 milioni, principalmente per le maggiori vendite di dispositivi ottici — anche se, al 4,5%, il suo margine è il più sottile dei tre settori il cui utile è cresciuto.
L'eccezione è stata Soluzioni di accesso, che produce chiavi, serrature e maniglie per portiere di automobili oltre a componenti per macchinari industriali. I ricavi sono saliti del 7,0% a ¥84.459 milioni grazie all'aumento della produzione dei principali clienti automobilistici, ma l'utile di settore è crollato del 97,3% a ¥72 milioni da ¥2.728 milioni, un calo di ¥2.656 milioni che il documento attribuisce alla ristrutturazione in Europa. Le altre attività, sviluppo software e macchinari di produzione interna, hanno portato i ricavi a ¥1.322 milioni ma allargato la perdita operativa a ¥646 milioni da ¥451 milioni, e i costi centrali non allocati sono scesi a ¥5.794 milioni da ¥6.115 milioni. Da questo trimestre un cambiamento organizzativo ha spostato alcune attività tra Tecnologie di precisione e Motori, illuminazione e sensori, e tra Semiconduttori ed elettronica e Soluzioni di accesso; i dati di settore dell'anno precedente sono stati riesposti sulla nuova base.
Scorte e liquidità in aumento; il rapporto patrimoniale cede 0,3 punti
L'attivo totale è aumentato di ¥68.243 milioni a ¥1.883.080 milioni rispetto al 31 marzo 2026, un aumento che la società attribuisce principalmente a disponibilità liquide, scorte e immobili, impianti e macchinari. Le scorte sono salite di ¥41.598 milioni a ¥432.912 milioni, la liquidità di ¥14.260 milioni a ¥241.782 milioni e gli immobili, impianti e macchinari di ¥15.611 milioni a ¥600.914 milioni, mentre i crediti commerciali e altri crediti sono scesi di ¥26.535 milioni a ¥329.982 milioni. Le passività sono aumentate di ¥40.463 milioni a ¥944.269 milioni, soprattutto nei debiti commerciali e altri debiti, e obbligazioni e finanziamenti sono ammontati a ¥489.424 milioni contro ¥482.491 milioni. Il patrimonio di pertinenza della capogruppo è salito del 3,1% a ¥926.724 milioni, ma poiché l'attivo è cresciuto più in fretta, la sua quota sull'attivo totale è scesa dal 49,5% al 49,2%.
Il flusso di cassa operativo è quasi raddoppiato, a ¥47.462 milioni da ¥23.293 milioni, risultato che il documento attribuisce principalmente all'utile ante imposte, ad ammortamenti per ¥18.742 milioni e alle variazioni di scorte e crediti: un afflusso di ¥30.127 milioni dalla riduzione dei crediti e di ¥17.018 milioni dall'aumento dei debiti ha più che compensato un aumento delle scorte di ¥37.056 milioni. Le attività di investimento hanno assorbito ¥30.674 milioni contro ¥19.009 milioni, soprattutto ¥29.493 milioni di acquisti di immobili, impianti e macchinari contro ¥18.019 milioni, lasciando un flusso di cassa libero di circa ¥16.788 milioni. Le attività di finanziamento hanno assorbito ¥5.863 milioni, soprattutto ¥10.040 milioni di dividendi, contro un afflusso di ¥38.554 milioni un anno prima, quando i finanziamenti a breve termine erano aumentati di ¥51.517 milioni.
Stima di utile netto alzata di ¥4.000 milioni; obiettivi di ricavi e risultato operativo invariati
Nello stesso documento MinebeaMitsumi ha rivisto le stime alla luce dei risultati del primo trimestre e della situazione recente. Ha alzato l'utile di pertinenza della capogruppo del primo semestre a ¥40.500 milioni da ¥36.500 milioni (+11,0%) e quello dell'intero esercizio a ¥87.000 milioni da ¥83.000 milioni (+4,8%), portando la stima dell'utile base per azione annuo a ¥216,64 da ¥206,68; la stima precedente era stata pubblicata il 12 maggio 2026. Ricavi e risultato operativo sono rimasti a ¥1.690.000 milioni e ¥120.000 milioni per l'esercizio e a ¥846.500 milioni e ¥53.000 milioni per il semestre, quindi gli ¥4.000 milioni aggiuntivi sono attesi sotto la riga operativa; il documento non dice dove. Rispetto ai dati effettivi dell'esercizio 3/2026, il piano annuale significa ricavi in aumento dell'1,5%, risultato operativo in aumento del 15,4% e utile netto in calo del 12,2% rispetto a ¥99.034 milioni.
Rispetto a questi obiettivi, il primo trimestre ha consegnato il 25,2% dei ricavi annui, il 21,9% del risultato operativo e il 24,5% dell'utile netto. La stima semestrale implica un secondo trimestre con circa ¥419.933 milioni di ricavi, poco sotto gli ¥426.567 milioni appena contabilizzati, e un risultato operativo di ¥26.687 milioni, vicino a quello del primo trimestre. Per il secondo semestre il piano implica ricavi per ¥843.500 milioni, il 4,8% sotto il secondo semestre dell'anno precedente, un risultato operativo di ¥67.000 milioni, in aumento del 12,4%, e un utile netto di ¥46.500 milioni, in calo del 34,0% da ¥70.449 milioni: il calo annuo dell'utile netto deriva quindi da quell'elevata base di confronto e non da un calo previsto del risultato operativo. Il documento non spiega i minori ricavi che il piano implica per il resto dell'esercizio.
La stima sul dividendo non è stata rivista: ¥30,00 a metà esercizio e ¥30,00 a fine esercizio, per un totale annuo di ¥60,00 contro ¥50,00, in aumento del 20,0%. La società dichiara che fisserà il dividendo annuale prendendo come riferimento un payout consolidato di circa il 30%; ¥60,00 corrispondono a circa il 27,7% degli ¥216,64 di utile per azione stimati. Secondo il documento, i prospetti trimestrali non sono stati sottoposti a revisione contabile limitata, e le modifiche all'IFRS 9 e all'IFRS 7 applicate da questo trimestre hanno avuto un effetto non significativo.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 426.567 | 366.925 | +16,3% |
| Utile lordo (milioni di ¥) | 79.619 | 62.113 | +28,2% |
| Margine lordo | 18,7% | 16,9% | +1,7 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 52.013 | 45.867 | +13,4% |
| Utile operativo (milioni di ¥) | 26.313 | 17.432 | +50,9% |
| Margine operativo | 6,2% | 4,8% | +1,4 p.p. |
| Proventi finanziari (milioni di ¥) | 6.737 | 1.230 | +447,7% |
| Utile ante imposte (milioni di ¥) | 29.812 | 15.589 | +91,2% |
| Utile netto (milioni di ¥) | 21.192 | 10.885 | +94,7% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 21.298 | 10.889 | +95,6% |
| Risultato complessivo (milioni di ¥) | 37.974 | 7.643 | +396,8% |
| UPA (¥) | 53,03 | 27,12 | +95,5% |
| Tecnologie di precisione — ricavi (milioni di ¥) | 82.048 | 66.304 | +23,7% |
| Tecnologie di precisione — utile di settore (milioni di ¥) | 19.119 | 14.258 | +34,1% |
| Motori, illuminazione e sensori — ricavi (milioni di ¥) | 124.521 | 103.644 | +20,1% |
| Motori, illuminazione e sensori — utile di settore (milioni di ¥) | 7.567 | 4.778 | +58,3% |
| Semiconduttori ed elettronica — ricavi (milioni di ¥) | 134.217 | 117.210 | +14,5% |
| Semiconduttori ed elettronica — utile di settore (milioni di ¥) | 5.995 | 2.234 | +168,3% |
| Soluzioni di accesso — ricavi (milioni di ¥) | 84.459 | 78.899 | +7,0% |
| Soluzioni di accesso — utile di settore (milioni di ¥) | 72 | 2.728 | −97,3% |
| Altro — ricavi (milioni di ¥) | 1.322 | 868 | +52,1% |
| Altro — utile di settore (milioni di ¥) | −646 | −451 | perdita ampliata |
| Attivo totale (milioni di ¥) | 1.883.080 | 1.814.837 | +3,8% |
| Patrimonio netto (milioni di ¥) | 938.811 | 911.031 | +3,0% |
| Patrimonio di pertinenza della capogruppo (milioni di ¥) | 926.724 | 898.971 | +3,1% |
| Rapporto patrimoniale | 49,2% | 49,5% | −0,3 p.p. |
| Flusso di cassa operativo (milioni di ¥) | 47.462 | 23.293 | +103,8% |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 1.690.000 | — | +1,5% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 120.000 | — | +15,4% |
| Stima es. 3/2027 — utile netto di pertinenza della capogruppo (milioni di ¥) | 87.000 | — | −12,2% |
| Stima es. 3/2027 — UPA (¥) | 216,64 | — | −12,1% |
| Dividendo annuale per azione (¥) | 60,00 | 50,00 | +20,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.