Ricavi record per un primo trimestre, con un margine più sottile
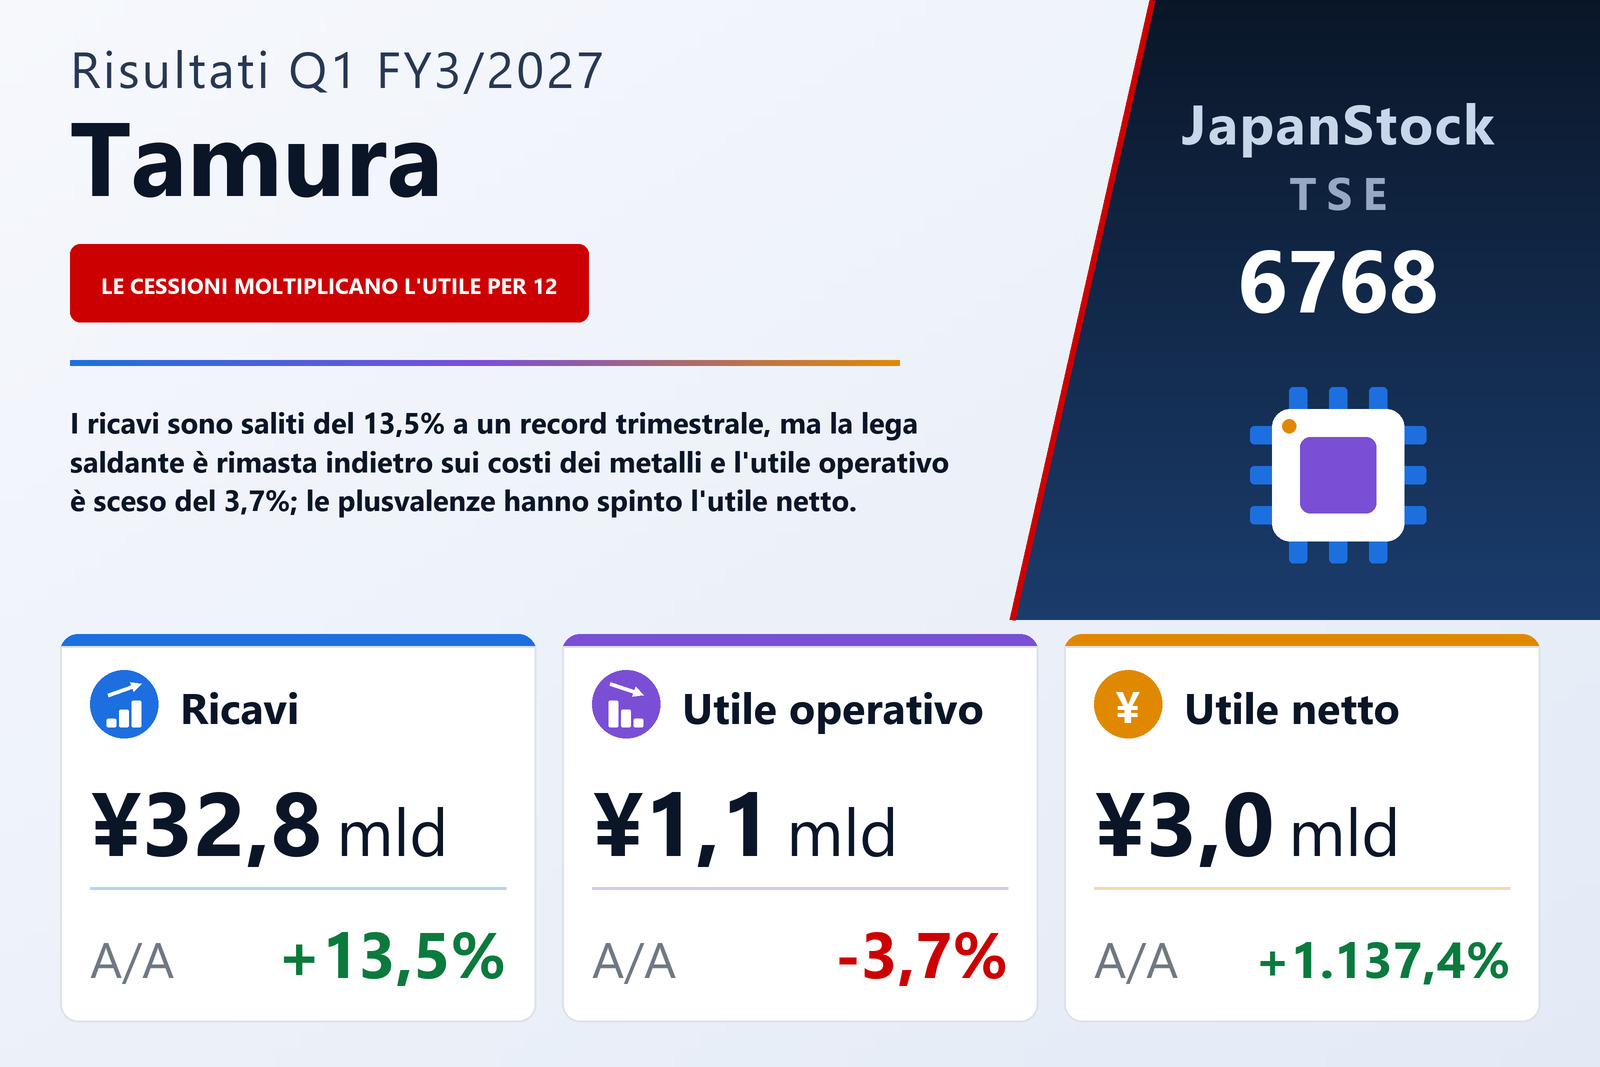
Tamura Corporation (TSE: 6768), produttore di trasformatori, reattori e altri componenti elettronici, oltre che di pasta saldante, solder resist e macchine per l'assemblaggio, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 13,5% a ¥32.784 milioni, il livello più alto per un primo trimestre da quando la società pubblica risultati trimestrali, secondo quanto riferisce la stessa azienda. L'utile operativo è sceso del 3,7% a ¥1.135 milioni, l'utile ordinario è salito del 19,4% a ¥1.103 milioni e l'utile di pertinenza della capogruppo è cresciuto a ¥3.044 milioni da ¥246 milioni, pari a ¥38,25 per azione contro ¥3,03.
Il divario tra ricavi e risultato operativo dipende dal costo del venduto. È aumentato del 15,3% a ¥24.766 milioni, più dei ricavi, così l'utile lordo è cresciuto solo dell'8,4% a ¥8.017 milioni e il margine lordo si è ristretto dal 25,6% al 24,5%. Le spese di vendita, generali e amministrative sono salite del 10,7% a ¥6.882 milioni, anch'esse più dell'utile lordo, e il margine operativo è sceso dal 4,1% al 3,5%. Il documento indica una ragione precisa: nell'attività Chimica elettronica e assemblaggio i prezzi delle materie prime sono saliti bruscamente, e il sistema di prezzi indicizzati con cui la società trasferisce ai clienti il costo dei metalli ha recepito l'aumento solo con ritardo.
Sotto il risultato operativo: minori perdite su cambi, poi due plusvalenze
L'utile ordinario è cresciuto nonostante il calo di quello operativo perché gli oneri non operativi si sono dimezzati, da ¥569 milioni a ¥283 milioni. Le perdite su cambi sono scese da ¥165 milioni a ¥24 milioni e gli altri oneri non operativi da ¥161 milioni a ¥19 milioni, mentre gli interessi passivi sono rimasti quasi invariati a ¥239 milioni. I proventi non operativi sono calati da ¥314 milioni a ¥251 milioni; il trimestre dell'anno precedente includeva ¥128 milioni di proventi da una transazione.
Il passaggio dall'utile ordinario all'utile netto è quasi interamente straordinario. La società ha venduto parte dei suoi titoli di investimento per migliorare l'efficienza del capitale, registrando una plusvalenza di ¥1.522 milioni, e ha completato la cessione della partecipazione in una controllata consolidata nell'ambito della riorganizzazione delle attività in Cina, registrando una plusvalenza di ¥669 milioni sulla vendita di azioni di società collegate; quella controllata, con sede a Foshan, è uscita dal perimetro di consolidamento nel trimestre. L'utile ante imposte è stato quindi di ¥3.287 milioni contro ¥917 milioni. Le imposte sul reddito sono scese a ¥245 milioni da ¥675 milioni, aiutate da un provento per imposte differite di ¥197 milioni, e l'utile di pertinenza della capogruppo ha raggiunto ¥3.044 milioni, circa dodici volte il dato dell'anno precedente. Il risultato complessivo è stato di ¥2.918 milioni contro una perdita di ¥1.775 milioni un anno prima, quando le differenze di conversione valutaria avevano sottratto ¥1.836 milioni.
I trasformatori per data center hanno fatto crescere l'utile, la lega saldante i ricavi
Componenti elettronici, il segmento più grande, ha aumentato i ricavi del 6,9% a ¥21.146 milioni e l'utile di settore del 19,9% a ¥1.041 milioni. Il documento attribuisce la crescita alla domanda sostenuta legata all'IA generativa, che ha spinto le vendite di grandi trasformatori e reattori, soprattutto per unità di distribuzione dell'energia e gruppi di continuità dei data center statunitensi, e alla ripresa della domanda di trasformatori e reattori per macchinari industriali. I caricabatterie per elettroutensili hanno segnato una pausa, mentre i reattori per condizionatori sono rimasti stabili. L'aumento dell'utile deriva da maggiori vendite di prodotti ad alto valore aggiunto, tra cui i grandi trasformatori e reattori e i trasformatori per l'aerospazio e la difesa.
Chimica elettronica e assemblaggio è stato il segmento con la crescita dei ricavi più forte, del 31,6% a ¥11.565 milioni, ma il suo utile di settore è sceso del 19,8% a ¥610 milioni. La pasta saldante per l'automotive è rimasta stabile e la domanda da applicazioni di informazione e comunicazione come i server per l'IA è aumentata, mentre il rialzo dei prezzi di stagno, argento e altri metalli chiave ha alzato i prezzi di vendita e spinto i ricavi. Gli stessi prezzi dei metalli hanno compresso l'utile, perché le revisioni dei prezzi del sistema indicizzato non sono riuscite a tenere il passo. Il solder resist per circuiti stampati flessibili di smartphone e per server IA è rimasto solido, mentre le vendite di macchine per l'assemblaggio sono rimaste basse, con i clienti in Giappone e all'estero lenti a riprendere gli investimenti.
I ricavi di Apparecchiature informatiche sono crollati del 71,1% a ¥90 milioni per la debolezza degli investimenti in tutto il settore radiotelevisivo, e la perdita di settore si è ridotta a ¥267 milioni da ¥292 milioni. Come annunciato l'8 aprile 2026, la società prevede di cedere questa attività il 1° ottobre 2026. I dati di settore includono le vendite intersettoriali; la riconciliazione con l'utile operativo è stata di −¥249 milioni contro −¥158 milioni, inclusi ¥252 milioni di costi di sede non allocati, che il documento descrive come spese di ricerca per lo sviluppo futuro e di rinnovo dei sistemi centrali.
Meno debito, più patrimonio
Il totale attivo è diminuito di ¥1.245 milioni a ¥131.136 milioni, da ¥132.381 milioni al 31 marzo 2026. I titoli di investimento sono scesi da ¥4.915 milioni a ¥4.107 milioni dopo la vendita di partecipazioni incrociate, e le immobilizzazioni materiali sono calate con la cessione della controllata, mentre materie prime e materiali di consumo sono saliti da ¥12.341 milioni a ¥14.133 milioni. Le passività sono diminuite di ¥3.523 milioni a ¥65.960 milioni, soprattutto per minori debiti commerciali e finanziamenti, e il debito fruttifero è sceso di ¥1.284 milioni a ¥37.200 milioni. Il patrimonio netto è aumentato di ¥2.278 milioni a ¥65.175 milioni, principalmente per un incremento di ¥2.401 milioni degli utili portati a nuovo, e il rapporto di patrimonializzazione è migliorato dal 47,4% al 49,6%. La società non ha redatto un rendiconto finanziario trimestrale; gli ammortamenti sono stati di ¥1.169 milioni contro ¥1.067 milioni.
Stima annuale confermata, dividendo in aumento
Tamura ha confermato la stima per l'intero esercizio 3/2027 pubblicata l'11 maggio 2026: ricavi di ¥130.000 milioni (+5,2%), utile operativo di ¥5.600 milioni (+5,9%), utile ordinario di ¥4.900 milioni (+0,4%) e utile di pertinenza della capogruppo di ¥4.500 milioni, pari a ¥56,55 per azione. Il primo trimestre ha realizzato il 25,2% dei ricavi stimati e il 20,3% dell'utile operativo stimato, ma il 67,6% dell'utile netto stimato, una quota gonfiata dalle plusvalenze. La società prevede che Componenti elettronici continui a crescere grazie alla domanda dei data center e alla ripresa dei macchinari industriali, e che Chimica elettronica e assemblaggio migliori la redditività dal secondo trimestre, man mano che le revisioni dei prezzi per il rincaro dei metalli avranno effetto. Cita rischi geopolitici, tra cui la situazione in Medio Oriente, e afferma che l'eventuale effetto dei rincari delle materie prime legati al Medio Oriente non è incluso nella stima perché non è ancora ragionevolmente quantificabile.
Anche la previsione di dividendo è invariata: ¥8,00 a metà esercizio e ¥8,00 a fine esercizio, per un totale annuo di ¥16,00 contro ¥13,00 nell'esercizio 3/2026, un aumento del 23,1% pari a circa il 28% dell'utile per azione stimato.
Un produttore italiano di trasformatori entrerà nel gruppo a ottobre
Dopo la chiusura del trimestre, il 17 luglio 2026, Tamura ha deciso di acquisire l'80% di EMG Power Electric S.r.l., società italiana che sviluppa e produce grandi trasformatori e reattori, tramite la controllata TAMURA-EUROPE LIMITED, e ha firmato un contratto di compravendita di azioni. L'acquisizione, in contanti, è prevista per il 1° ottobre 2026, con un costo di circa ¥9,5 miliardi comprese le commissioni di consulenza; l'importo finale può variare con i tassi di cambio. Secondo la società, EMG apporta tecnologia per trasformatori a secco di media tensione, compresa l'impregnazione sotto vuoto e pressione e i trasformatori inglobati in resina, per ampliare la gamma di grandi trasformatori e reattori nel mercato della media tensione e dell'alta capacità. L'avviamento e le attività e passività acquisite non sono ancora stati determinati.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 32.784 | 28.872 | +13,5% |
| Utile lordo (milioni di ¥) | 8.017 | 7.394 | +8,4% |
| Margine lordo | 24,5% | 25,6% | −1,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 6.882 | 6.216 | +10,7% |
| Utile operativo (milioni di ¥) | 1.135 | 1.178 | −3,7% |
| Margine operativo | 3,5% | 4,1% | −0,6 p.p. |
| Utile ordinario (milioni di ¥) | 1.103 | 923 | +19,4% |
| Utile ante imposte (milioni di ¥) | 3.287 | 917 | +258,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 3.044 | 246 | +1.137,4% |
| Risultato complessivo (milioni di ¥) | 2.918 | −1.775 | da perdita a utile |
| UPA (¥) | 38,25 | 3,03 | +1.162,4% |
| Componenti elettronici — ricavi (milioni di ¥) | 21.146 | 19.783 | +6,9% |
| Componenti elettronici — utile di settore (milioni di ¥) | 1.041 | 868 | +19,9% |
| Chimica elettronica e assemblaggio — ricavi (milioni di ¥) | 11.565 | 8.788 | +31,6% |
| Chimica elettronica e assemblaggio — utile di settore (milioni di ¥) | 610 | 761 | −19,8% |
| Apparecchiature informatiche — ricavi (milioni di ¥) | 90 | 312 | −71,1% |
| Apparecchiature informatiche — utile di settore (milioni di ¥) | −267 | −292 | perdita ridotta |
| Attivo totale (milioni di ¥) | 131.136 | 132.381 | −0,9% |
| Patrimonio netto (milioni di ¥) | 65.175 | 62.897 | +3,6% |
| Rapporto patrimoniale | 49,6% | 47,4% | +2,2 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 130.000 | — | +5,2% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 5.600 | — | +5,9% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 4.900 | — | +0,4% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 4.500 | — | — |
| Stima es. 3/2027 — UPA (¥) | 56,55 | — | — |
| Dividendo annuale per azione (¥) | 16,00 | 13,00 | +23,1% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.