Vendite in crescita di un quinto, utile operativo più che raddoppiato — e comunque una perdita netta
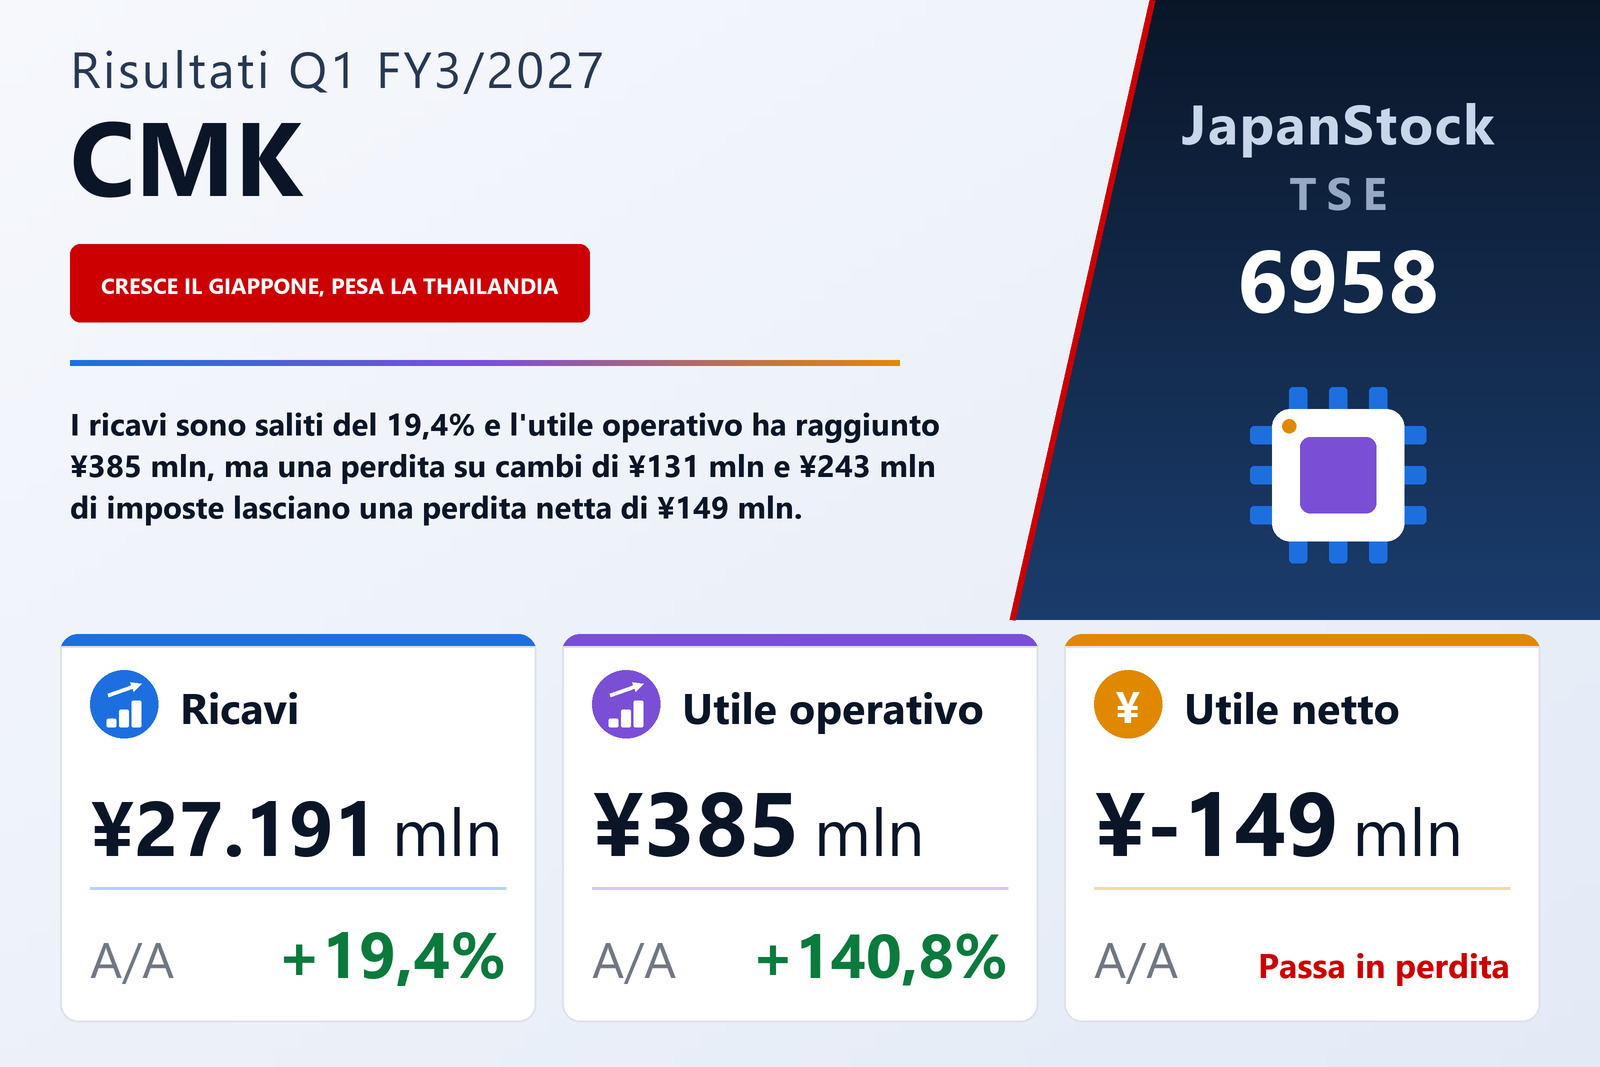
CMK CORPORATION (TSE: 6958), gruppo la cui attività principale è il settore automotive, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio che si chiude a marzo 2027 — i tre mesi dal 1° aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti del 19,4% a ¥27.191 milioni e l'utile operativo del 140,8% a ¥385 milioni, mentre l'utile ordinario è sceso del 43,0% a ¥127 milioni e il risultato di pertinenza della capogruppo è passato da un utile di ¥80 milioni a una perdita di ¥149 milioni. Il risultato per azione è stato di −¥2,10 contro ¥1,12. Il documento indica la Borsa di Tokyo come mercato di quotazione.
Il documento attribuisce la crescita delle vendite ai clienti giapponesi. Le vendite a un grande cliente europeo sono diminuite, ma quelle ai principali clienti giapponesi sono proseguite regolarmente, e la società afferma che gli ordini dei suoi principali clienti nel settore automotive — la sua attività centrale — procedono per ora in modo solido, pur segnalando un certo ritorno dai veicoli elettrici verso gli ibridi plug-in a fronte dell'incertezza della domanda di elettrico.
Il costo del venduto è cresciuto più dei ricavi, le spese generali no
L'aritmetica dei margini è meno lusinghiera del tasso di crescita dell'utile operativo. Il costo del venduto è salito del 20,3% a ¥23.741 milioni, un po' più in fretta dei ricavi, così l'utile lordo è cresciuto solo del 13,3% a ¥3.449 milioni e il margine lordo si è ristretto dal 13,4% al 12,7%. A sostenere l'utile operativo sono state le spese generali: le spese commerciali, generali e amministrative sono aumentate appena del 6,2% a ¥3.063 milioni, per cui il margine operativo è comunque migliorato dallo 0,7% all'1,4%. Su una base di ¥160 milioni, ¥225 milioni in più bastano per un aumento del 140,8%.
Il documento indica le forze che hanno spinto in ciascuna direzione. Ha aiutato il maggiore tasso di utilizzo degli stabilimenti con l'aumento della produzione. In senso opposto, la società ha sostenuto costi di adeguamento in un processo di ottimizzazione della capacità nel suo stabilimento thailandese — sorti all'inizio del periodo e ormai rientrati — e maggiori ammortamenti degli impianti dopo l'avvio di un nuovo stabilimento in Thailandia. Gli ammortamenti del trimestre sono saliti del 51,0% a ¥2.233 milioni da ¥1.479 milioni.
Cambi e imposte hanno trasformato l'utile in perdita
Quasi tutto ciò che sta sotto la riga operativa è andato nella direzione sbagliata. I proventi non operativi sono scesi a ¥191 milioni da ¥276 milioni, soprattutto perché non si è ripetuto l'utile su cambi di ¥112 milioni dell'anno precedente, mentre gli oneri non operativi sono più che raddoppiati, a ¥449 milioni da ¥212 milioni. La voce maggiore è stata una perdita su cambi di ¥131 milioni: secondo il documento, lo yen ha preso ad apprezzarsi sul baht thailandese pur continuando a indebolirsi su euro e dollaro statunitense, così l'effetto cambio su crediti e debiti in valuta del gruppo è passato da utile a perdita. Imposte e tasse diverse sono salite a ¥111 milioni da ¥15 milioni, e gli interessi passivi a ¥169 milioni da ¥157 milioni.
L'utile ordinario è quindi sceso del 43,0% a ¥127 milioni. Le componenti straordinarie sono state modeste — soprattutto una perdita di ¥4 milioni da dismissione di immobilizzazioni —, lasciando un utile ante imposte di ¥123 milioni, contro ¥202 milioni. Le imposte sul reddito sono però salite del 146,8% a ¥243 milioni, quasi il doppio dell'utile ante imposte; il documento precisa che l'onere fiscale trimestrale si calcola applicando all'utile ante imposte un'aliquota effettiva ragionevolmente stimata per l'intero esercizio. Ne è derivata una perdita netta di ¥120 milioni e, dopo ¥29 milioni di utile di pertinenza di terzi, una perdita di ¥149 milioni di pertinenza della capogruppo. Il risultato complessivo è stato comunque positivo, a ¥614 milioni, contro un risultato complessivo negativo di ¥3.555 milioni un anno prima, perché un utile da valutazione di titoli di ¥518 milioni e una differenza di conversione di ¥274 milioni hanno preso il posto della perdita di conversione di ¥3.716 milioni dell'anno scorso.
Il Giappone ha sostenuto il trimestre; la perdita del Sud-est asiatico è più che triplicata
Le vendite di settore che seguono sono vendite a clienti esterni. Il Giappone è stato il motore: le vendite sono salite del 29,1% a ¥17.756 milioni, con le vendite al settore auto cresciute insieme alle vendite di veicoli nel Paese, e l'utile di settore è balzato del 602,7% a ¥1.111 milioni da ¥158 milioni, che il documento attribuisce alla maggiore produzione di prodotti legati agli ADAS e a un mix spostato verso prodotti a maggiore valore aggiunto. In Cina le vendite sono calate del 7,8% a ¥3.694 milioni per il calo della domanda di veicoli elettrici e la riduzione delle vendite verso l'Europa di un grande cliente, ma l'utile di settore è salito del 7,4% a ¥424 milioni grazie alla razionalizzazione degli impianti produttivi dell'anno scorso e ad altri recuperi di produttività.
Il Sud-est asiatico ha aumentato le vendite del 16,6% a ¥4.712 milioni grazie alle maggiori vendite ai principali clienti giapponesi, sostenute dalla crescita delle vendite di veicoli nella regione, ma la perdita di settore si è ampliata a ¥1.247 milioni da ¥399 milioni per i costi di adeguamento dello stabilimento thailandese e gli ammortamenti del nuovo impianto — una perdita superiore all'intero utile di settore del Giappone. In Europa e Stati Uniti le vendite sono salite del 5,0% a ¥1.027 milioni grazie alle maggiori vendite ai principali clienti giapponesi, mentre l'utile di settore è sceso del 36,2% a ¥40 milioni; il documento non ne spiega il motivo. I risultati di settore sommano ¥329 milioni, e una rettifica di ¥56 milioni — elisioni intersettoriali per ¥496 milioni meno costi centrali per ¥440 milioni — porta il totale all'utile operativo dichiarato di ¥385 milioni.
Uno stato patrimoniale un po' più snello, con il debito spostato sul breve termine
L'attivo totale è sceso dello 0,7% a ¥150.398 milioni da ¥151.522 milioni al 31 marzo 2026. Cassa e depositi sono diminuiti di ¥871 milioni a ¥18.677 milioni, che il documento attribuisce soprattutto agli investimenti negli stabilimenti thailandesi, al rimborso di finanziamenti e al pagamento dei dividendi, mentre le rimanenze sono aumentate: merci e prodotti finiti, semilavorati e materie prime hanno raggiunto insieme ¥20.121 milioni contro ¥18.446 milioni. Le immobilizzazioni materiali sono calate di ¥1.532 milioni a ¥78.734 milioni, che il documento attribuisce a effetti di cambio, tra cui un baht indebolitosi solo lievemente sullo yen; al loro interno, le immobilizzazioni in corso sono scese a ¥10.003 milioni da ¥12.304 milioni, mentre macchinari e veicoli sono saliti a ¥29.980 milioni da ¥28.530 milioni.
Al passivo, i finanziamenti a breve termine sono aumentati di ¥1.300 milioni a ¥11.550 milioni, allo scopo, secondo la società, di rafforzare la liquidità, mentre i finanziamenti a lungo termine sono diminuiti di ¥2.224 milioni a ¥20.031 milioni per l'indebolimento del baht e i rimborsi. I finanziamenti a breve e lungo termine, compresa la quota corrente di quelli a lungo termine, più ¥3.000 milioni di obbligazioni, ammontano a ¥41.133 milioni contro ¥42.085 milioni. Il patrimonio netto è sceso dello 0,9% a ¥85.237 milioni, soprattutto perché gli utili portati a nuovo sono calati di ¥1.575 milioni per il pagamento dei dividendi, e il rapporto patrimoniale è sceso dal 55,1% al 54,9%.
Stima annuale rivista; confermato il dividendo previsto di ¥28
CMK ha rivisto la stima annuale dell'esercizio 3/2027 pubblicata il 14 maggio 2026, in un comunicato separato datato 5 agosto 2026. La relazione trimestrale riporta solo i nuovi dati, non i precedenti, e non spiega la revisione. La società prevede ora ricavi per ¥110.000 milioni (+9,8%), un utile operativo di ¥5.000 milioni (+79,3%), un utile ordinario di ¥4.700 milioni (+13,6%) e un utile di pertinenza della capogruppo di ¥3.000 milioni (−25,5%), pari a ¥42,08 per azione. Il primo trimestre ha realizzato il 24,7% dei ricavi stimati ma solo il 7,7% dell'utile operativo stimato, lasciando ¥4.615 milioni di utile operativo e ¥3.149 milioni di utile netto da conseguire nei nove mesi rimanenti.
Il dividendo previsto di ¥28,00 per azione, interamente pagabile a fine esercizio, non è stato modificato, contro ¥20,00 dell'esercizio 3/2026, un aumento del 40,0%. In base a una politica annunciata il 19 maggio 2026, la società lega il dividendo al patrimonio netto, con un riferimento del 3% per il rapporto tra dividendi e patrimonio consolidato (DOE). Rispetto agli ¥42,08 di utile per azione stimati, ¥28,00 corrisponderebbero a un payout di circa il 66,5%.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 27.191 | 22.779 | +19,4% |
| Utile lordo (milioni di ¥) | 3.449 | 3.043 | +13,3% |
| Margine lordo | 12,7% | 13,4% | −0,7 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 3.063 | 2.883 | +6,2% |
| Utile operativo (milioni di ¥) | 385 | 160 | +140,8% |
| Margine operativo | 1,4% | 0,7% | +0,7 p.p. |
| Differenze di cambio (milioni di ¥) | −131 | 112 | da utile a perdita |
| Utile ordinario (milioni di ¥) | 127 | 223 | −43,0% |
| Utile ante imposte (milioni di ¥) | 123 | 202 | −39,1% |
| Imposte sul reddito (milioni di ¥) | 243 | 98 | +146,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | −149 | 80 | da utile a perdita |
| Risultato complessivo (milioni di ¥) | 614 | −3.555 | da perdita a utile |
| UPA (¥) | −2,10 | 1,12 | da utile a perdita |
| Ammortamenti (milioni di ¥) | 2.233 | 1.479 | +51,0% |
| Giappone — ricavi (milioni di ¥) | 17.756 | 13.753 | +29,1% |
| Giappone — utile di settore (milioni di ¥) | 1.111 | 158 | +602,7% |
| Cina — ricavi (milioni di ¥) | 3.694 | 4.005 | −7,8% |
| Cina — utile di settore (milioni di ¥) | 424 | 395 | +7,4% |
| Sud-est asiatico — ricavi (milioni di ¥) | 4.712 | 4.042 | +16,6% |
| Sud-est asiatico — utile di settore (milioni di ¥) | −1.247 | −399 | perdita ampliata |
| Europa e Stati Uniti — ricavi (milioni di ¥) | 1.027 | 977 | +5,0% |
| Europa e Stati Uniti — utile di settore (milioni di ¥) | 40 | 63 | −36,2% |
| Attivo totale (milioni di ¥) | 150.398 | 151.522 | −0,7% |
| Patrimonio netto (milioni di ¥) | 85.237 | 86.049 | −0,9% |
| Rapporto patrimoniale | 54,9% | 55,1% | −0,2 p.p. |
| Cassa e depositi (milioni di ¥) | 18.677 | 19.548 | −4,5% |
| Finanziamenti a breve termine (milioni di ¥) | 11.550 | 10.250 | +12,7% |
| Finanziamenti a lungo termine (milioni di ¥) | 20.031 | 22.255 | −10,0% |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 110.000 | — | +9,8% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 5.000 | — | +79,3% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 4.700 | — | +13,6% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 3.000 | — | −25,5% |
| Stima es. 3/2027 — UPA (¥) | 42,08 | — | — |
| Dividendo annuale per azione (¥) | 28,00 | 20,00 | +40,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.