Interessi sui prestiti più alti spingono i proventi ordinari del 15,9%
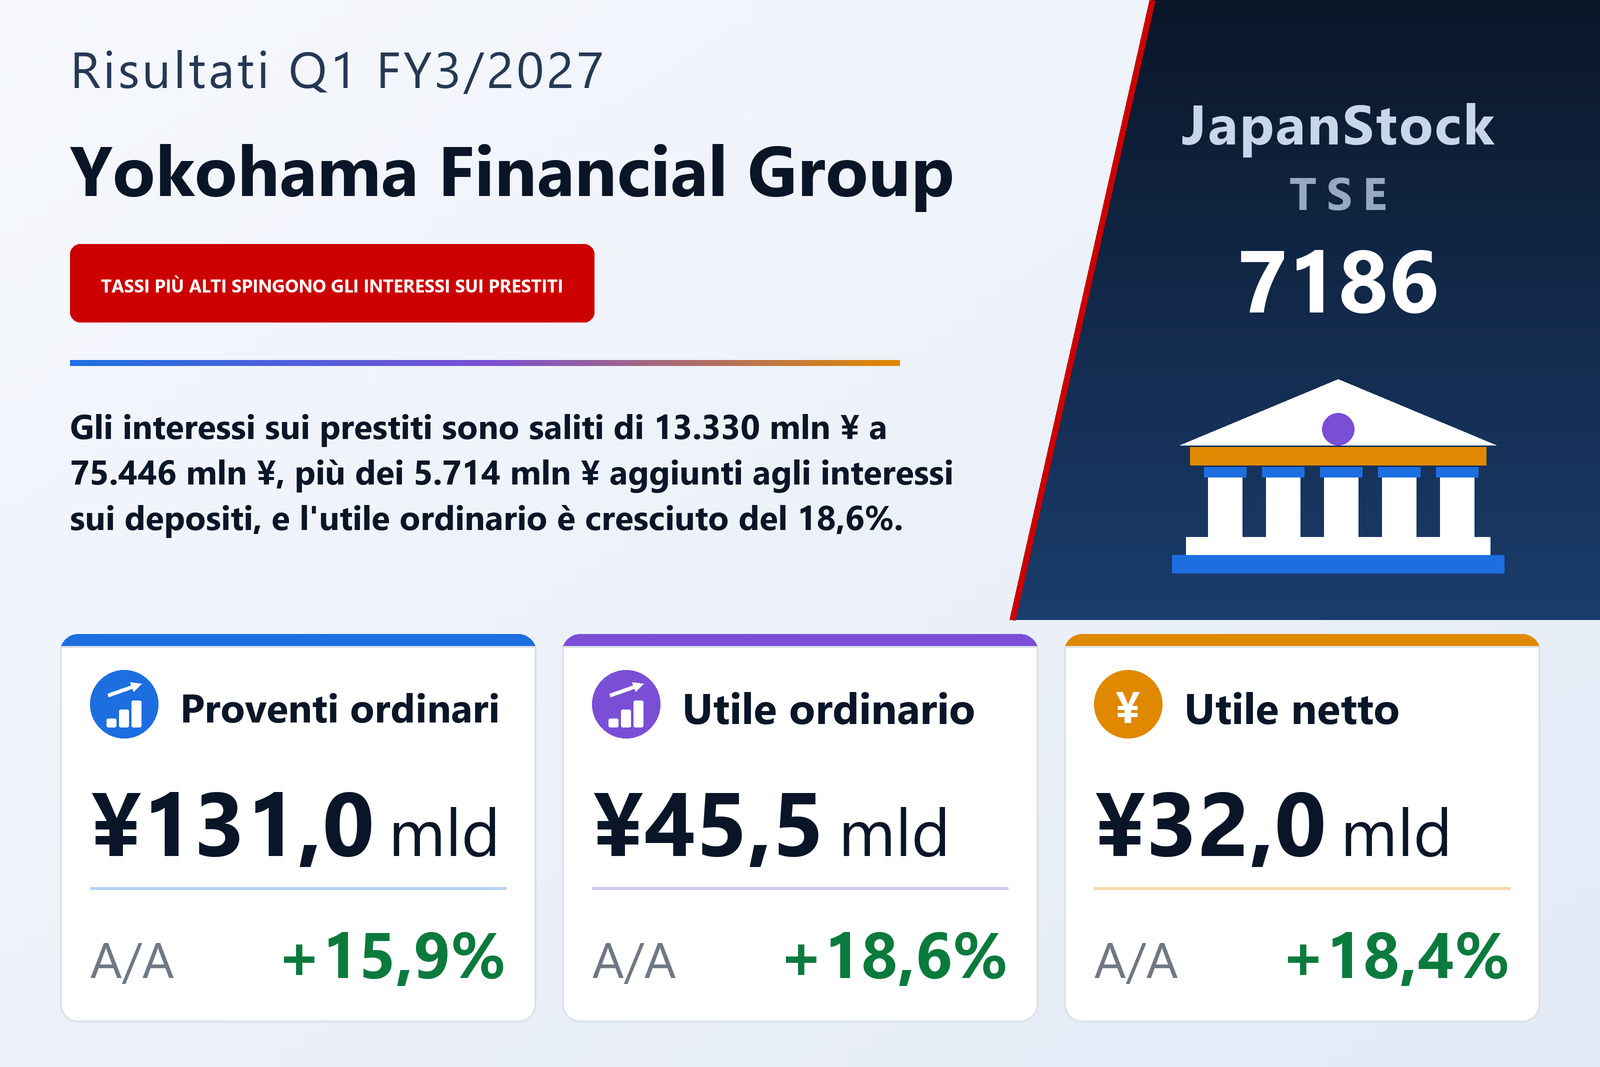
Yokohama Financial Group, Inc. (TSE: 7186), holding di Bank of Yokohama, Higashi-Nippon Bank e Kanagawa Bank, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027, dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I proventi ordinari sono saliti del 15,9%, a ¥130.998 milioni, l'utile ordinario del 18,6%, a ¥45.462 milioni e l'utile netto di pertinenza della capogruppo del 18,4%, a ¥32.028 milioni, che il gruppo descrive come il quarto anno consecutivo di utile in crescita nel primo trimestre. L'utile per azione è aumentato del 21,7%, da ¥23,68 a ¥28,81, più dell'utile netto, perché il numero medio di azioni in circolazione è sceso da 1.141.449.109 a 1.111.562.727.
Il gruppo attribuisce l'aumento dei proventi ordinari ai maggiori proventi da interessi grazie al miglioramento del contesto dei tassi, trainati dagli interessi sui prestiti. I proventi da interessi sono cresciuti del 22,9%, a ¥97.662 milioni; al loro interno gli interessi sui prestiti sono saliti del 21,5%, a ¥75.446 milioni e gli interessi e dividendi su titoli del 23,1%, a ¥9.622 milioni. Gli altri proventi operativi sono aumentati del 12,4%, a ¥9.207 milioni, e gli altri proventi ordinari del 14,7%, a ¥5.302 milioni, ma i proventi da commissioni sono calati del 9,3%, a ¥18.660 milioni, da ¥20.566 milioni. Il documento non spiega il calo.
Interessi sui depositi e perdite sulle vendite di obbligazioni fanno salire gli oneri
Gli oneri ordinari sono cresciuti del 14,6%, a ¥85.536 milioni. Il gruppo indica due cause: costi della raccolta più alti, soprattutto per gli interessi sui depositi, e le perdite contabilizzate sulle vendite di obbligazioni in yen e sui riscatti di fondi d'investimento effettuati per migliorare il portafoglio titoli, che hanno fatto salire gli altri oneri operativi. I costi della raccolta sono aumentati del 30,5%, a ¥28.563 milioni, con gli interessi sui depositi in crescita del 43,4%, a ¥18.871 milioni da ¥13.157 milioni, e gli altri oneri operativi sono saliti del 29,4%, a ¥13.495 milioni. Le spese generali e amministrative sono cresciute solo del 3,2%, a ¥37.219 milioni. In valore, gli interessi sui prestiti hanno aggiunto ¥13.330 milioni e quelli sui depositi sono costati ¥5.714 milioni in più; i proventi ordinari sono aumentati di ¥18.059 milioni contro ¥10.928 milioni degli oneri ordinari, lasciando l'utile ordinario più alto di ¥7.131 milioni.
Sotto la riga dell'utile ordinario è cambiato poco. Le perdite straordinarie, tutte legate a dismissioni di immobilizzazioni, sono state di ¥191 milioni contro ¥220 milioni, per cui l'utile ante imposte è salito del 18,8%, a ¥45.272 milioni. Le imposte sul reddito sono aumentate del 19,6%, a ¥12.899 milioni, pari al 28,5% dell'utile ante imposte contro il 28,3% di un anno prima, e l'utile di pertinenza di terzi è stato di ¥344 milioni contro ¥285 milioni. Il risultato complessivo è balzato del 56,2%, a ¥75.462 milioni, perché le altre componenti del risultato complessivo sono più che raddoppiate, da ¥20.989 milioni a ¥43.089 milioni, con la differenza di valutazione dei titoli disponibili per la vendita che ha apportato ¥44.110 milioni contro ¥21.641 milioni.
Il risultato netto core delle tre banche sale del 27,2%
Il materiale integrativo, che aggrega i dati individuali delle tre banche, mostra da dove è venuto il miglioramento. Il margine d'intermediazione è cresciuto del 12,9%, a ¥78.366 milioni, con il margine d'interesse domestico aumentato di ¥13.083 milioni a ¥69.473 milioni, che il gruppo attribuisce ai maggiori interessi su prestiti e depositi e ai rendimenti dei titoli con il miglioramento dei tassi. Questo aumento ha assorbito un calo di ¥2.036 milioni delle commissioni nette, a ¥11.579 milioni, e una perdita più pesante sulle altre attività, salita da ¥3.513 milioni a ¥6.360 milioni e comprensiva di perdite nette su titoli di Stato e altre obbligazioni per ¥6.781 milioni contro ¥3.097 milioni. I costi sono aumentati del 4,0%, a ¥33.824 milioni, soprattutto per il personale, che il gruppo collega agli aumenti della retribuzione di base e all'introduzione di bonus legati ai risultati; il cost/income è migliorato dal 46,8% al 43,1%. Il risultato netto core al netto di utili e perdite da riscatti di fondi d'investimento è cresciuto del 27,2%, a ¥51.329 milioni.
Il costo del credito delle tre banche è stato di ¥2.227 milioni, contro una ripresa netta di ¥406 milioni un anno prima, mentre gli utili netti su azioni e strumenti collegati sono aumentati di ¥3.068 milioni, a ¥4.023 milioni. L'utile ordinario aggregato è salito del 22,4%, a ¥47.496 milioni, e l'utile netto aggregato del 23,4%, a ¥36.010 milioni. Nella sola Bank of Yokohama il risultato netto core al netto dei riscatti di fondi è cresciuto del 27,9%, a ¥48.775 milioni. Su base consolidata il gruppo stima il proprio rendimento del capitale annualizzato (criterio TSE) all'8,9%, in rialzo di 0,6 punti, e il suo tasso di crediti deteriorati secondo la legge sulla ricostruzione finanziaria è rimasto all'1,3% al 30 giugno 2026, con crediti dichiarati per ¥240.524 milioni.
Depositi in calo per l'uscita di fondi pubblici; prestiti in lieve aumento
L'attivo totale è sceso del 2,3%, a ¥25.082.919 milioni rispetto al 31 marzo 2026, con cassa e depositi presso banche passati da ¥4.152.428 milioni a ¥3.584.362 milioni. I depositi sono diminuiti di ¥612.982 milioni, il 2,9%, a ¥20.264.272 milioni, e i certificati di deposito negoziabili sono calati del 17,1%, a ¥227.676 milioni. Il documento non fornisce una ragione, ma la ripartizione dei depositi domestici delle tre banche mostra depositi del settore pubblico in calo di ¥718,2 miliardi dal 31 marzo 2026, a ¥782,8 miliardi, mentre i depositi dei privati sono saliti di ¥66,1 miliardi e quelli delle imprese di ¥48,2 miliardi. I prestiti sono aumentati dello 0,1%, ovvero ¥19.938 milioni, a ¥17.687.342 milioni, e i titoli sono scesi dell'1,4%, a ¥3.034.189 milioni.
Il patrimonio netto è salito del 3,6%, a ¥1.469.601 milioni, sostenuto dalla differenza di valutazione dei titoli disponibili per la vendita, passata da ¥123.229 milioni a ¥167.339 milioni, e il rapporto patrimoniale è salito dal 5,4% al 5,8%. Il gruppo sottolinea che questo rapporto non è il coefficiente di adeguatezza patrimoniale definito dalla normativa giapponese e comunica che pubblicherà il proprio coefficiente (standard internazionale) al 30 giugno 2026 non appena calcolato. Le plusvalenze latenti nette consolidate sui titoli ammontavano a ¥181.467 milioni contro ¥117.954 milioni al 31 marzo 2026, poiché ¥213.172 milioni di plusvalenze nette sulle azioni hanno superato ¥99.839 milioni di minusvalenze nette sulle obbligazioni.
Stime e dividendo atteso di ¥47 invariati
La stima annuale è rimasta invariata: utile ordinario di ¥191.500 milioni (+23,5%) e utile netto di pertinenza della capogruppo di ¥129.000 milioni (+21,1%), per un utile per azione di ¥116,06. Il documento non fornisce una stima dei proventi ordinari. L'utile netto del primo trimestre corrisponde al 24,8% dell'obiettivo annuale, secondo il calcolo del gruppo stesso, e l'utile ordinario al 23,7%. La stima dell'UPA non riflette un riacquisto di azioni proprie che il gruppo ha deliberato e annunciato in un comunicato separato lo stesso giorno.
Anche il dividendo atteso è invariato: ¥23 di acconto e ¥24 di saldo, ¥47 nell'anno, contro ¥38 dell'esercizio 3/2026 (¥17 di acconto e ¥21 di saldo), con un aumento del 23,7%. Come fatto successivo, il 30 luglio 2026 il gruppo ha firmato con Sumitomo Mitsui Trust Bank e Fuyo General Lease un accordo definitivo per acquisire parte delle azioni di Sumitomo Mitsui Trust Panasonic Finance. L'acquisizione è prevista per il 1° ottobre 2026, dopodiché la società dovrebbe diventare una collegata valutata con il metodo del patrimonio netto; il gruppo afferma che l'effetto sui risultati consolidati è ancora in fase di esame.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Proventi ordinari (milioni di ¥) | 130.998 | 112.939 | +15,9% |
| — proventi da interessi (milioni di ¥) | 97.662 | 79.445 | +22,9% |
| —— interessi sui prestiti (milioni di ¥) | 75.446 | 62.116 | +21,5% |
| —— interessi e dividendi su titoli (milioni di ¥) | 9.622 | 7.815 | +23,1% |
| — proventi da commissioni (milioni di ¥) | 18.660 | 20.566 | −9,3% |
| — altri proventi operativi (milioni di ¥) | 9.207 | 8.188 | +12,4% |
| Oneri ordinari (milioni di ¥) | 85.536 | 74.608 | +14,6% |
| — costi della raccolta (milioni di ¥) | 28.563 | 21.886 | +30,5% |
| —— interessi sui depositi (milioni di ¥) | 18.871 | 13.157 | +43,4% |
| — altri oneri operativi (milioni di ¥) | 13.495 | 10.432 | +29,4% |
| — spese generali e amministrative (milioni di ¥) | 37.219 | 36.048 | +3,2% |
| Utile ordinario (milioni di ¥) | 45.462 | 38.331 | +18,6% |
| Utile ante imposte (milioni di ¥) | 45.272 | 38.110 | +18,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 32.028 | 27.036 | +18,4% |
| Risultato complessivo (milioni di ¥) | 75.462 | 48.311 | +56,2% |
| UPA (¥) | 28,81 | 23,68 | +21,7% |
| Risultato netto core escl. riscatti di fondi, tre banche aggregate (milioni di ¥) | 51.329 | 40.332 | +27,2% |
| Attivo totale (milioni di ¥) | 25.082.919 | 25.670.496 | −2,3% |
| Depositi (milioni di ¥) | 20.264.272 | 20.877.254 | −2,9% |
| Certificati di deposito negoziabili (milioni di ¥) | 227.676 | 274.750 | −17,1% |
| Crediti e effetti scontati (milioni di ¥) | 17.687.342 | 17.667.404 | +0,1% |
| Titoli (milioni di ¥) | 3.034.189 | 3.077.662 | −1,4% |
| Patrimonio netto (milioni di ¥) | 1.469.601 | 1.418.344 | +3,6% |
| Rapporto patrimoniale | 5,8% | 5,4% | +0,4 p.p. |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 191.500 | — | +23,5% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 129.000 | — | +21,1% |
| Stima es. 3/2027 — UPA (¥) | 116,06 | — | — |
| Dividendo annuale per azione (¥) | 47,00 | 38,00 | +23,7% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.