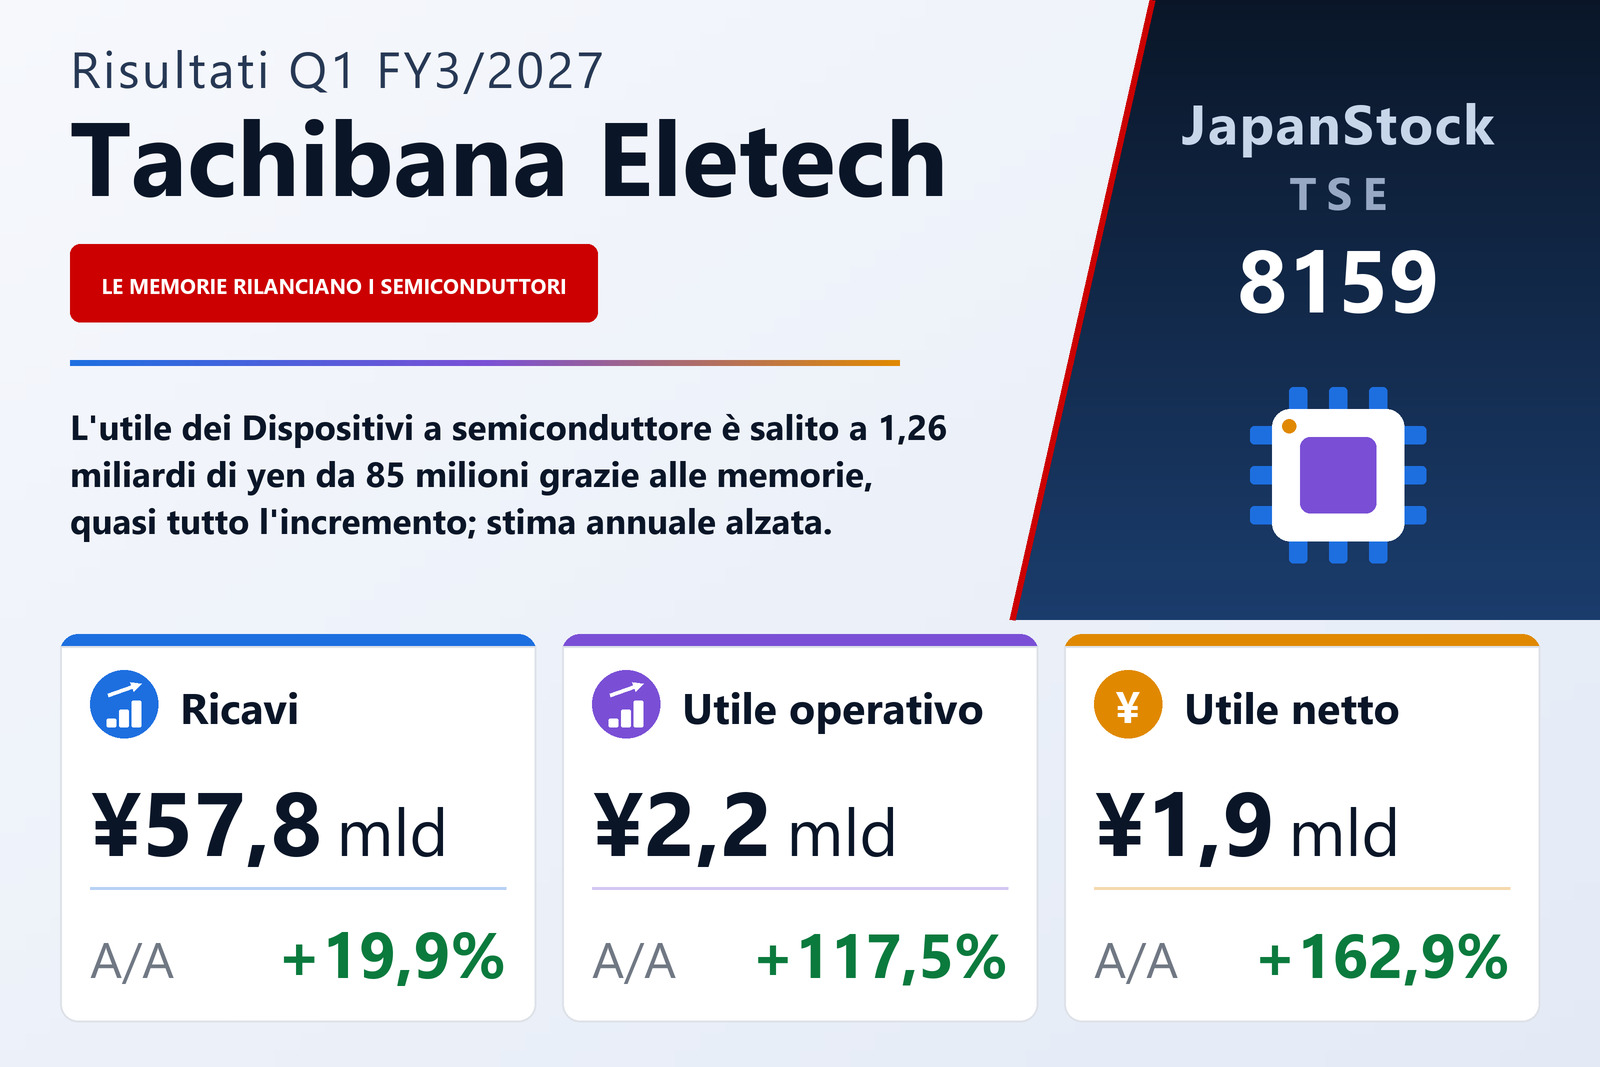
I Dispositivi a semiconduttore hanno trasformato 85 milioni di utile in 1.262 milioni
Tachibana Eletech Co., Ltd. (TSE: 8159), società commerciale che distribuisce apparecchiature per l'automazione industriale, semiconduttori e dispositivi elettronici e impianti per edifici, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio che si chiude a marzo 2027, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. Le vendite nette sono cresciute del 19,9% a 57.753 milioni di yen, l'utile operativo del 117,5% a 2.194 milioni, l'utile ordinario del 145,6% a 2.633 milioni e l'utile attribuibile ai soci della controllante del 162,9% a 1.899 milioni, pari a 86,43 yen per azione contro 31,51.
La maggior parte della ripresa si concentra in un solo segmento. I ricavi dei Dispositivi a semiconduttore sono saliti del 33,9% a 25.406 milioni e l'utile operativo del segmento è passato da 85 milioni a 1.262 milioni, un aumento del 1.373,4%; la società afferma che vendite e utile operativo sono stati i più alti mai registrati in un primo trimestre. Il documento ne indica le cause: le vendite di memorie sono cresciute nettamente perché la scarsità mondiale di offerta ha spinto al rialzo i prezzi, i connettori sono aumentati molto grazie a volumi maggiori con l'ampliamento dei canali commerciali e anche le SSD sono cresciute per il rincaro dei prodotti. Aggiunge che la correzione delle scorte che un anno prima aveva ridotto l'utile del segmento si è conclusa, riportando la redditività ai livelli storici. Dell'aumento di 1.186 milioni dell'utile operativo di gruppo, 1.177 milioni sono venuti da questo solo segmento.
I margini si sono ampliati sia a livello lordo sia a livello operativo
Il costo del venduto è salito del 18,8% a 50.004 milioni, un po' meno delle vendite nette, perciò l'utile lordo è cresciuto del 27,8% a 7.748 milioni e il margine lordo è passato dal 12,6% al 13,4%. Le spese di vendita, generali e amministrative sono aumentate del 9,9% a 5.554 milioni, a metà del ritmo delle vendite, ed è da qui che viene gran parte della leva operativa: il margine operativo è salito dal 2,1% al 3,8%.
Sotto la linea operativa, il cambio si è mosso in senso opposto rispetto a un anno prima. I proventi non operativi sono stati di 482 milioni contro 357 milioni, compresi un utile su cambi di 99 milioni e dividendi incassati per 267 milioni, mentre gli oneri non operativi sono scesi a 43 milioni da 294 milioni, cifra che l'anno precedente includeva una perdita su cambi di 247 milioni. Questa inversione spiega perché l'utile ordinario sia cresciuto più di quello operativo. Non vi sono state partite straordinarie, per cui l'utile ante imposte ha eguagliato quello ordinario a 2.633 milioni; le imposte sul reddito sono state di 733 milioni contro 349 milioni. L'utile per azione è salito del 174,3%, più dell'utile netto, perché il numero medio di azioni in circolazione è sceso a 21.976.781 da 22.924.485. Il risultato complessivo è stato di 5.580 milioni contro 1.481 milioni, sostenuto soprattutto da un aumento di 3.623 milioni della riserva di valutazione dei titoli.
Sistemi FA cresce con la ripresa delle apparecchiature principali; cala l'utile degli Impianti
Sistemi FA, il segmento più grande per ricavi, ha aumentato le vendite dell'11,8% a 26.339 milioni e l'utile operativo del 9,8% a 870 milioni. Secondo il documento, il lungo aggiustamento delle scorte dei clienti si è in gran parte concluso e i controllori logici programmabili, gli inverter e i servomotori in CA — le principali linee di apparecchiature del segmento — sono cresciuti con forza, mentre l'attività di soluzioni di sistema è aumentata grazie a più richieste. Si sono venduti bene anche le periferiche informatiche per progetti pubblici e, presso una controllata, i dispositivi di connessione destinati soprattutto alle apparecchiature per la produzione di semiconduttori. Le macchine industriali sono calate per il minor numero di progetti di macchine per la lavorazione laser e di automazione, mentre le apparecchiature elettriche pesanti per gli impianti siderurgici hanno tenuto. Più in generale, la società indica investimenti trainati da data center e strutture legate all'IA e afferma di costruire una base commerciale in India.
I ricavi degli Impianti sono saliti del 16,0% a 4.587 milioni, ma l'utile del segmento è sceso del 6,9% a 79 milioni; il documento non indica una causa specifica del calo. I condizionatori domestici hanno venduto bene per il caldo estremo e per la domanda di sostituzione in vista della futura normativa sui refrigeranti, e un grande sistema di supervisione centralizzata ha dato un contributo rilevante, mentre l'illuminazione LED è calata per carenze di fornitura e le apparecchiature di ricezione e distribuzione elettrica sono diminuite per il minor numero di progetti. Altri, che comprende la produzione conto terzi di componenti metallici ed elettronici, ha visto i ricavi scendere del 14,8% a 1.419 milioni ed è passato a una perdita operativa di 18 milioni da un utile di 44 milioni, per il calo dei componenti per parcheggi multipiano dovuto alla scarsità di progetti. Per area geografica, le vendite in Asia e altri mercati sono salite a 10.621 milioni da 8.633 milioni, di cui 9.599 milioni dai Dispositivi a semiconduttore.
Titoli e scorte in aumento, crediti e debiti commerciali in calo
Il totale attivo è aumentato di 1.771 milioni rispetto al 31 marzo 2026, a 181.075 milioni. I titoli d'investimento sono cresciuti di 5.370 milioni e le scorte di 3.479 milioni, mentre effetti e crediti commerciali e attività contrattuali sono diminuiti di 5.181 milioni; cassa e depositi sono scesi a 23.000 milioni da 24.792 milioni. Le passività sono calate di 2.710 milioni, a 71.617 milioni, soprattutto per una riduzione di 3.097 milioni di effetti e debiti commerciali, anche se i prestiti a breve termine sono saliti a 10.136 milioni da 8.815 milioni. Il patrimonio netto è cresciuto di 4.481 milioni, a 109.457 milioni, principalmente per l'aumento di 3.623 milioni della riserva di valutazione dei titoli e di 800 milioni degli utili portati a nuovo, e l'indice di patrimonializzazione è migliorato dal 58,5% al 60,4%. Non è stato redatto un rendiconto finanziario trimestrale; ammortamenti per 187 milioni contro 135 milioni.
Stima alzata lo stesso giorno; dividendo previsto di 120 yen
Tachibana Eletech ha rivisto la stima annuale dell'esercizio 3/2027 pubblicata il 12 maggio 2026, con i dettagli in un comunicato separato di revisione al rialzo diffuso il 5 agosto 2026; il documento sui risultati non riporta né le cifre precedenti né le ragioni. Ora prevede vendite nette per 255.000 milioni (+12,1%), un utile operativo di 9.500 milioni (+26,5%), un utile ordinario di 9.900 milioni (+8,6%) e un utile attribuibile ai soci di 7.000 milioni (−5,7%), pari a 318,52 yen per azione. Il primo trimestre ha realizzato il 22,6% delle vendite nette stimate, il 23,1% dell'utile operativo stimato e il 27,1% dell'utile netto stimato. Il documento non spiega perché si preveda un calo dell'utile netto nonostante l'aumento di quello operativo.
La previsione sul dividendo è invariata: 60,00 yen come acconto e 60,00 yen a fine esercizio, per un totale annuo di 120,00 yen contro 100,00, in aumento del 20,0% e pari a circa il 37,7% dell'utile per azione stimato. Il trimestre è stato anche il primo del nuovo piano di medio-lungo termine quinquennale GIC30, che copre gli esercizi dal 3/2027 al 3/2031 e con cui la società punta a vendite nette per 300.000 milioni e a un utile operativo di 12.000 milioni.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 57.753 | 48.157 | +19,9% |
| Utile lordo (milioni di ¥) | 7.748 | 6.064 | +27,8% |
| Margine lordo | 13,4% | 12,6% | +0,8 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 5.554 | 5.055 | +9,9% |
| Utile operativo (milioni di ¥) | 2.194 | 1.008 | +117,5% |
| Margine operativo | 3,8% | 2,1% | +1,7 p.p. |
| Utile ordinario (milioni di ¥) | 2.633 | 1.072 | +145,6% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.899 | 722 | +162,9% |
| Risultato complessivo (milioni di ¥) | 5.580 | 1.481 | +276,6% |
| UPA (¥) | 86,43 | 31,51 | +174,3% |
| Sistemi FA — ricavi (milioni di ¥) | 26.339 | 23.564 | +11,8% |
| Sistemi FA — utile di settore (milioni di ¥) | 870 | 792 | +9,8% |
| Dispositivi a semiconduttore — ricavi (milioni di ¥) | 25.406 | 18.972 | +33,9% |
| Dispositivi a semiconduttore — utile di settore (milioni di ¥) | 1.262 | 85 | +1.373,4% |
| Impianti — ricavi (milioni di ¥) | 4.587 | 3.953 | +16,0% |
| Impianti — utile di settore (milioni di ¥) | 79 | 85 | −6,9% |
| Altri — ricavi (milioni di ¥) | 1.419 | 1.666 | −14,8% |
| Altri — utile di settore (milioni di ¥) | −18 | 44 | da utile a perdita |
| Attivo totale (milioni di ¥) | 181.075 | 179.303 | +1,0% |
| Patrimonio netto (milioni di ¥) | 109.457 | 104.975 | +4,3% |
| Rapporto patrimoniale | 60,4% | 58,5% | +1,9 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 255.000 | — | +12,1% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 9.500 | — | +26,5% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 9.900 | — | +8,6% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 7.000 | — | −5,7% |
| Stima es. 3/2027 — UPA (¥) | 318,52 | — | — |
| Dividendo annuale per azione (¥) | 120,00 | 100,00 | +20,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.