A reggere il trimestre sono stati i prezzi di rame e oro, non i volumi
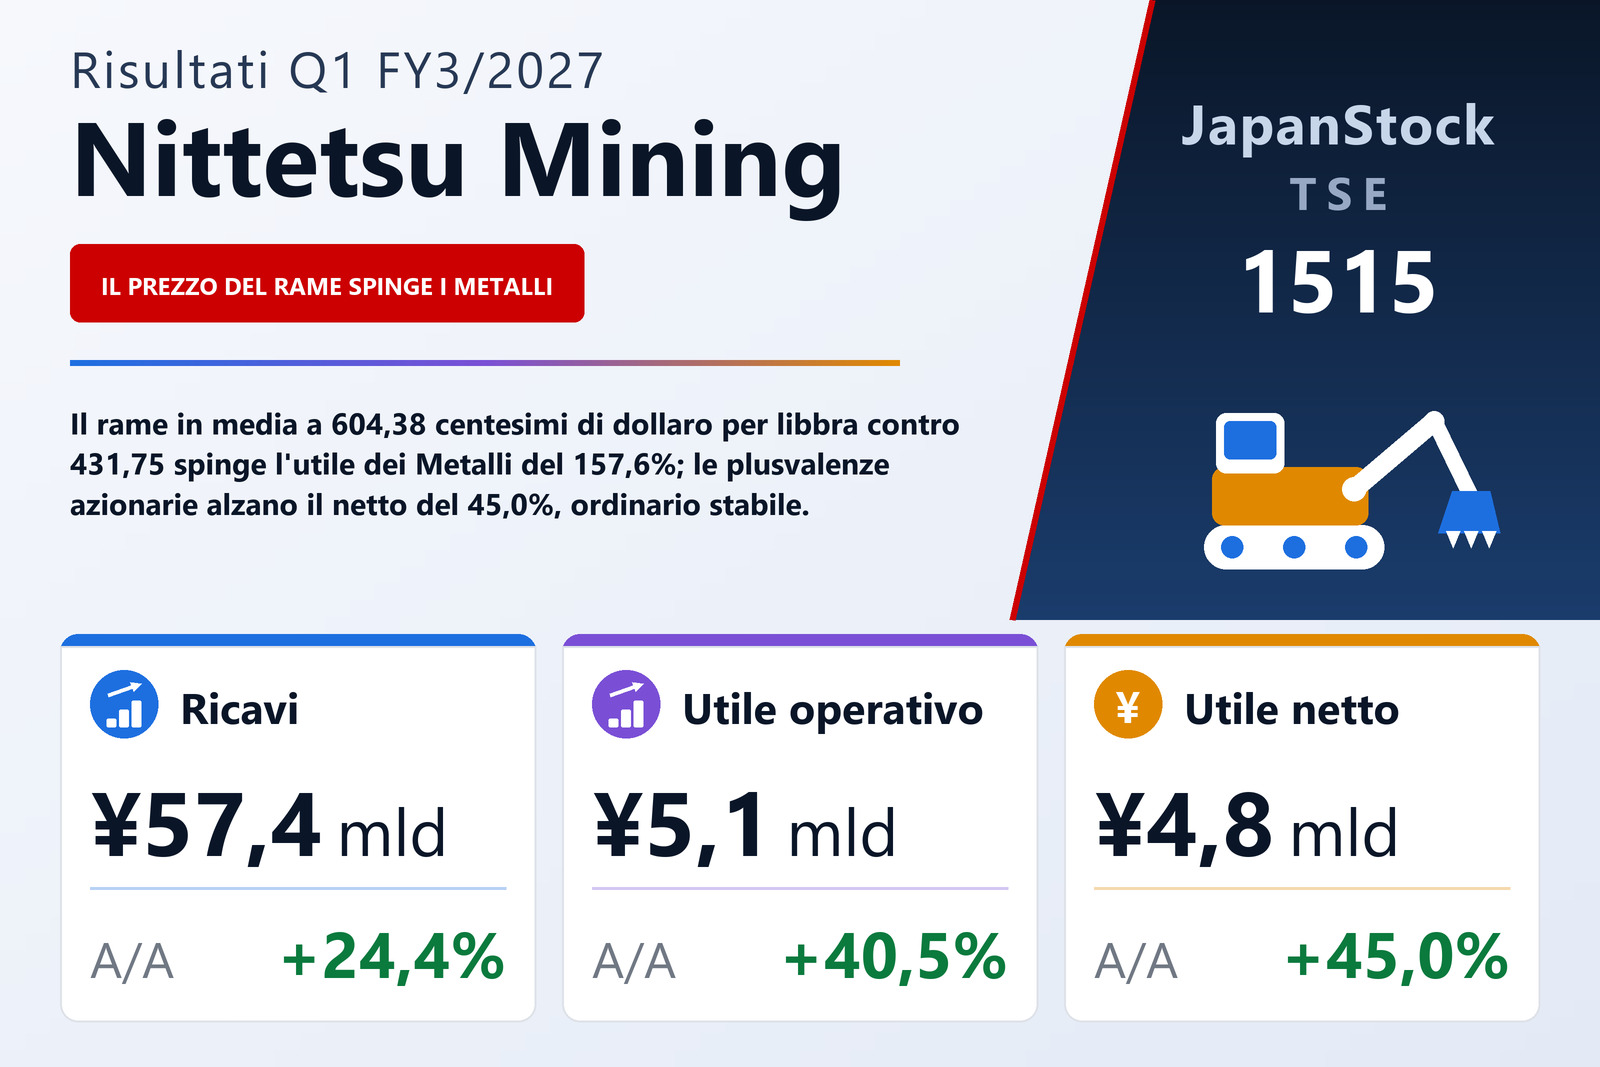
Nittetsu Mining Co., Ltd. (TSE: 1515), gruppo di risorse le cui attività spaziano da calcare, rame elettrolitico e concentrato di rame a macchinari industriali e prodotti ambientali, immobiliare ed energia geotermica e solare, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1 aprile al 30 giugno 2026, secondo i principi contabili giapponesi. Le vendite nette sono salite del 24,4% a ¥57.406 milioni, il risultato operativo del 40,5% a ¥5.088 milioni e l'utile di pertinenza della capogruppo del 45,0% a ¥4.782 milioni, mentre il risultato ordinario è sceso dello 0,6% a ¥4.470 milioni. L'utile per azione è stato di ¥61,27 contro ¥41,91, con il dato dell'anno precedente rideterminato per il frazionamento azionario di cinque azioni per una entrato in vigore il 1 ottobre 2025. La società è quotata alla Borsa di Tokyo.
Il documento attribuisce l'aumento delle vendite al segmento Metalli, dove il rialzo dei prezzi di vendita sul mercato interno del rame elettrolitico e dell'oro elettrolitico ha fatto salire le vendite del 41,8% a ¥34.737 milioni. I dati supplementari mostrano quanto di ciò sia stato prezzo. Il rame è stato in media a 604,38 centesimi di dollaro per libbra contro 431,75, +40,0%, e lo yen a ¥159,49 per dollaro contro ¥144,59. I volumi sono andati nella direzione opposta: il rame elettrolitico venduto è sceso a 11.028 tonnellate da 11.964 e il concentrato di rame a 7.497 tonnellate da 10.067. Eppure i ricavi da rame elettrolitico sono saliti del 42,9% a ¥23.787 milioni da ¥16.648 milioni — secondo i nostri calcoli, circa il 55% di ricavi in più per tonnellata —, quelli da concentrato sono saliti di poco a ¥5.019 milioni da ¥4.964 milioni e quelli da altri metalli, voce che il documento non dettaglia, sono passati a ¥5.930 milioni da ¥2.882 milioni.
I costi sono cresciuti più delle vendite, ma le spese generali si sono appena mosse
Il costo del venduto è salito del 26,4% a ¥45.789 milioni, due punti più delle vendite, così che il margine lordo in valore è cresciuto a un ritmo inferiore, del 17,3% a ¥11.617 milioni, e il margine lordo percentuale si è ristretto dal 21,5% al 20,2%. A trasformare ciò in un rialzo operativo del 40,5% sono state le spese generali: le spese commerciali, generali e amministrative sono salite solo del 3,9% a ¥6.529 milioni, portando il margine operativo dal 7,8% all'8,9%. A livello di segmento, l'utile dei Metalli è passato da ¥783 milioni a ¥2.019 milioni, che il documento attribuisce agli effetti del cambio e al maggiore utile della miniera Atacama grazie al prezzo del rame più alto. Quel salto di ¥1.236 milioni ha superato l'aumento dell'utile complessivo dei segmenti, da ¥4.383 milioni a ¥5.545 milioni, perché gli altri quattro segmenti nel loro insieme sono leggermente calati. Il resto del miglioramento operativo è venuto dalla riga di riconciliazione: i costi aziendali non allocati — soprattutto spese di amministrazione generale, ricerca ed esplorazione non attribuite ad alcun segmento — sono scesi a ¥505 milioni da ¥811 milioni, un calo che il documento non spiega.
Le perdite da partecipazioni e su cambi hanno appiattito il risultato ordinario
Sotto la riga operativa è stato restituito più dell'intero guadagno operativo di ¥1.468 milioni. I proventi non operativi sono scesi a ¥947 milioni da ¥1.184 milioni, perché un utile da partecipazioni valutate con il metodo del patrimonio netto di ¥263 milioni e un piccolo utile su cambi dell'anno precedente non si sono ripetuti. Gli oneri non operativi sono saliti a ¥1.564 milioni da ¥308 milioni: una perdita da partecipazioni valutate con il metodo del patrimonio netto di ¥450 milioni, una perdita su cambi di ¥322 milioni, una perdita da valutazione di derivati di ¥290 milioni, interessi passivi per ¥242 milioni contro ¥126 milioni e costi di manutenzione di miniere sospese e chiuse per ¥117 milioni contro ¥62 milioni. Le voci non operative nette sono così passate da +¥876 milioni a −¥617 milioni, lasciando il risultato ordinario a ¥4.470 milioni contro ¥4.496 milioni. Il documento indica come cause il peggioramento dei risultati da partecipazioni e la perdita su cambi; non identifica le società partecipate né le posizioni in derivati coinvolte.
A spingere l'utile netto è stata la vendita di azioni, non la gestione
I proventi straordinari sono saliti a ¥3.183 milioni da ¥543 milioni, soprattutto per una plusvalenza di ¥2.759 milioni dalla vendita di titoli di investimento, contro meno di ¥1 milione un anno prima, e una plusvalenza di ¥421 milioni dalla vendita di immobilizzazioni contro ¥8 milioni. Il dato dell'anno scorso era composto per lo più da ¥535 milioni di proventi da contributi allo sviluppo, che non si sono ripetuti. Gli oneri straordinari sono stati di ¥85 milioni contro ¥44 milioni. L'utile ante imposte è quindi salito del 51,5% a ¥7.568 milioni. Le imposte sul reddito sono salite a ¥2.340 milioni da ¥1.311 milioni, un'aliquota effettiva del 30,9% contro il 26,2%, e dopo ¥444 milioni di pertinenza di terzi l'utile di pertinenza della capogruppo si è attestato a ¥4.782 milioni. Il documento attribuisce l'aumento a maggiori plusvalenze sulla vendita di azioni detenute. Il risultato complessivo è stato di ¥8.256 milioni contro ¥2.490 milioni, +231,5%, con altre componenti del risultato complessivo per ¥3.028 milioni contro −¥1.194 milioni, fra cui plusvalenze da valutazione di titoli per ¥1.371 milioni contro una minusvalenza di ¥948 milioni e differenze di conversione per +¥763 milioni contro −¥1.677 milioni.
Meno calcare venduto; i segmenti minori si sono mossi poco
Il segmento Minerali ha aumentato le vendite del 4,1% a ¥17.363 milioni grazie ai prodotti legati ai combustibili e alle maggiori vendite di alcune controllate, ma l'utile di segmento è sceso dello 0,3% a ¥2.478 milioni per le minori vendite di calcare, il suo prodotto principale: il volume è sceso a 5.199 migliaia di tonnellate da 5.722 migliaia e i ricavi da calcare a ¥8.949 milioni da ¥9.380 milioni. Macchinari e ambiente ha aumentato le vendite del 10,7% a ¥4.141 milioni, con i macchinari stabili e i prodotti ambientali saliti a ¥3.111 milioni da ¥2.701 milioni, ma l'utile è calato del 14,4% a ¥419 milioni per il rincaro delle materie prime degli agenti per il trattamento delle acque, principale prodotto della divisione ambiente. Nell'Immobiliare le vendite sono scese del 5,6% a ¥684 milioni, mentre l'utile è salito del 3,9% a ¥445 milioni grazie a minori ammortamenti. Nelle Energie rinnovabili le vendite sono calate dell'1,3% a ¥478 milioni, con il geotermico stabile e il solare in calo, e l'utile è sceso del 5,9% a ¥183 milioni per maggiori costi di riparazione nel geotermico.
Scorte e debiti in aumento, e due controllate statunitensi entrano nel gruppo
L'attivo totale è salito del 5,3% a ¥326.951 milioni da ¥310.412 milioni al 31 marzo 2026. I prodotti in corso di lavorazione sono saliti a ¥29.766 milioni da ¥20.166 milioni e le materie prime e di consumo a ¥9.492 milioni da ¥4.010 milioni, mentre cassa e depositi sono scesi a ¥39.586 milioni da ¥43.459 milioni. Sul passivo, i debiti commerciali sono saliti a ¥34.767 milioni da ¥24.826 milioni e i finanziamenti a lungo termine a ¥53.069 milioni da ¥44.719 milioni, portando il totale delle passività in rialzo del 10,9% a ¥158.299 milioni. Il patrimonio netto è salito solo dello 0,6% a ¥168.651 milioni, perché la società ha riacquistato azioni proprie — salite a 2.522.877 titoli da 1.317.977 —, così che il rapporto di patrimonializzazione è sceso dal 50,7% al 48,4%.
Due società sono state consolidate per la prima volta. Il 20 aprile 2026 il consiglio di amministrazione ha deliberato di aumentare il capitale della controllata statunitense interamente posseduta Nittetsu Mining USA LLC e, tramite essa, di acquisire partecipazioni in una società statunitense, Wedgetail Operations LLC; l'investimento è stato eseguito il 28 aprile 2026 ed entrambe sono controllate specificate perché il loro capitale è pari ad almeno un decimo di quello della capogruppo. Il documento non descrive l'attività di Wedgetail né l'importo investito.
Stima invariata, con ipotesi inferiori ai prezzi del primo trimestre
La stima annuale resta quella del 13 maggio 2026: vendite nette per ¥232.500 milioni (+10,9%), risultato operativo di ¥14.000 milioni (−25,6%), risultato ordinario di ¥11.500 milioni (−43,1%) e utile di pertinenza della capogruppo di ¥12.000 milioni (−14,5%), per un utile per azione di ¥153,72. Il primo trimestre ha realizzato il 24,7% delle vendite stimate, il 36,3% del risultato operativo, il 38,9% del risultato ordinario e il 39,9% dell'utile netto. Le ipotesi annuali di 550,00 centesimi di dollaro per libbra di rame e ¥155,00 per dollaro sono entrambe inferiori alle medie del primo trimestre, 604,38 centesimi e ¥159,49; questo documento non spiega i cali di utile che la stima implica.
Anche la stima sul dividendo è invariata, a ¥31,00 in acconto e ¥31,00 a fine esercizio, ¥62,00 in tutto. Il documento lascia in bianco il totale annuo dell'esercizio 3/2026 a causa del frazionamento: l'acconto è stato di ¥117,00 prima del frazionamento e il saldo di ¥48,00 dopo. Dividendo l'acconto per cinque si ottengono ¥23,40, il che porterebbe l'esercizio 3/2026 a ¥71,40 su base post-frazionamento — un calcolo nostro, non della società. Dopo la chiusura del trimestre, diversi giorni di piogge torrenziali da metà luglio hanno colpito il Cile centrale e meridionale, compresa la Regione di Coquimbo, dove ha sede la controllata consolidata Arqueros Mining; la società afferma che l'impatto sui risultati del gruppo è ancora in fase di verifica.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 57.406 | 46.132 | +24,4% |
| Utile lordo (milioni di ¥) | 11.617 | 9.905 | +17,3% |
| Margine lordo | 20,2% | 21,5% | −1,3 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 6.529 | 6.284 | +3,9% |
| Utile operativo (milioni di ¥) | 5.088 | 3.620 | +40,5% |
| Utile ordinario (milioni di ¥) | 4.470 | 4.496 | −0,6% |
| Proventi straordinari (milioni di ¥) | 3.183 | 543 | +486,2% |
| Utile ante imposte (milioni di ¥) | 7.568 | 4.996 | +51,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 4.782 | 3.297 | +45,0% |
| UPA (¥) | 61,27 | 41,91 | +46,2% |
| Minerali — ricavi (milioni di ¥) | 17.363 | 16.687 | +4,1% |
| Minerali — utile di settore (milioni di ¥) | 2.478 | 2.486 | −0,3% |
| Metalli — ricavi (milioni di ¥) | 34.737 | 24.495 | +41,8% |
| Metalli — utile di settore (milioni di ¥) | 2.019 | 783 | +157,6% |
| Macchinari e ambiente — ricavi (milioni di ¥) | 4.141 | 3.740 | +10,7% |
| Macchinari e ambiente — utile di settore (milioni di ¥) | 419 | 489 | −14,4% |
| Immobiliare — ricavi (milioni di ¥) | 684 | 725 | −5,6% |
| Immobiliare — utile di settore (milioni di ¥) | 445 | 428 | +3,9% |
| Energie rinnovabili — ricavi (milioni di ¥) | 478 | 484 | −1,3% |
| Energie rinnovabili — utile di settore (milioni di ¥) | 183 | 195 | −5,9% |
| Volumi di vendita di rame elettrolitico (t) | 11.028 | 11.964 | −7,8% |
| Prezzo medio del rame (centesimi di US$/lb) | 604,38 | 431,75 | +40,0% |
| Cambio medio (¥/US$) | 159,49 | 144,59 | +10,3% |
| Attivo totale (milioni di ¥) | 326.951 | 310.412 | +5,3% |
| Patrimonio netto (milioni di ¥) | 168.651 | 167.622 | +0,6% |
| Patrimonio di pertinenza della capogruppo (milioni di ¥) | 158.111 | 157.307 | +0,5% |
| Rapporto patrimoniale | 48,4% | 50,7% | −2,3 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 232.500 | — | +10,9% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 14.000 | — | −25,6% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 11.500 | — | −43,1% |
| Stima es. 3/2027 — utile netto di pertinenza della capogruppo (milioni di ¥) | 12.000 | — | −14,5% |
| Stima es. 3/2027 — UPA (¥) | 153,72 | — | — |
| Dividendo annuale per azione (¥) | 62,00 | — | — |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.