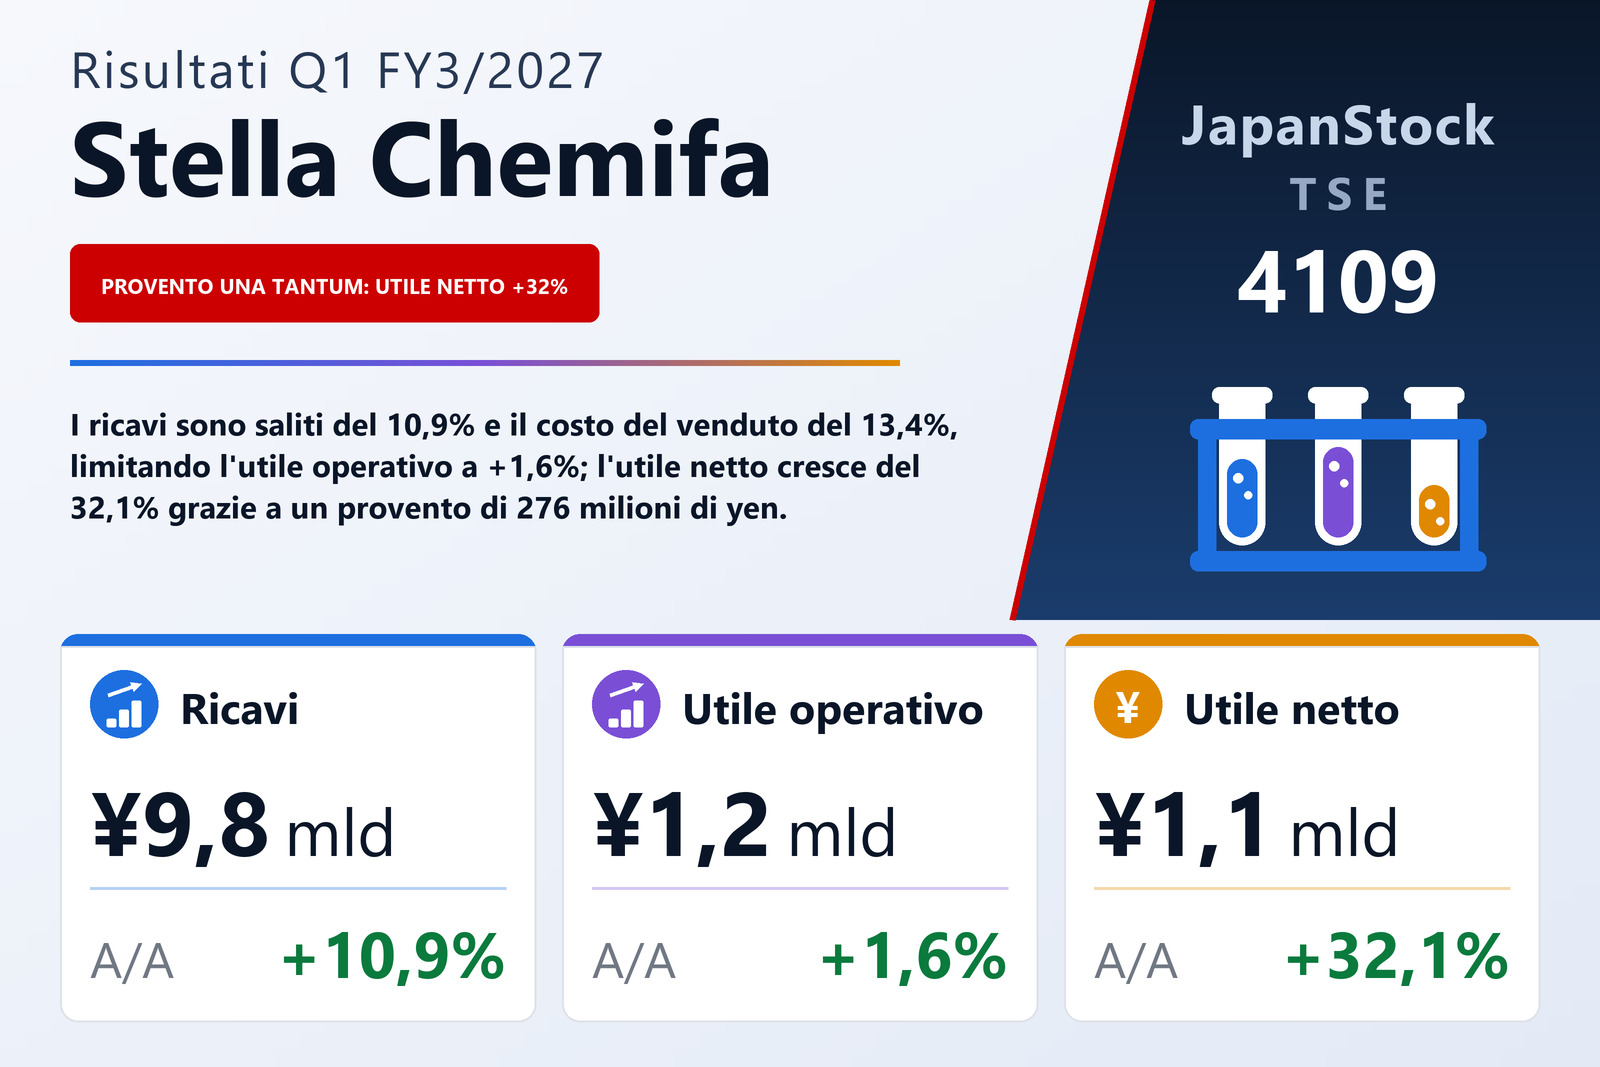
I ricavi sono cresciuti del 10,9% e il costo del venduto del 13,4%: la differenza cade sulla linea operativa
Stella Chemifa Corporation (TSE: 4109), produttore con sede a Osaka di prodotti fluorurati ad alta purezza che gestisce anche un'attività di logistica chimica fondata su un proprio know-how nel trasporto di merci speciali, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 10,9%, a 9.754 milioni di yen, l'utile operativo dell'1,6%, a 1.242 milioni, l'utile ordinario del 2,4%, a 1.176 milioni e l'utile attribuibile ai soci della capogruppo del 32,1%, a 1.094 milioni, pari a 89,67 yen per azione contro 70,21. Il documento indica come sede di quotazione la Borsa di Tokyo e non specifica alcun segmento di mercato.
La distanza tra le prime due righe è l'intero trimestre. Il costo del venduto è salito del 13,4%, a 7.489 milioni, a fronte di ricavi in crescita del 10,9%, così l'utile lordo ha guadagnato solo il 3,3%, a 2.265 milioni, e il margine lordo si è ristretto dal 24,9% al 23,2%. Le spese di vendita, generali e amministrative sono cresciute del 5,5%, a 1.022 milioni — meno dei ricavi, ma più dell'utile lordo — e il margine operativo è sceso dal 13,9% al 12,7%. La società indica la causa senza giri di parole: il prezzo dell'acido fluoridrico anidro, la sua principale materia prima, è stato nettamente superiore a un anno prima, e i rincari trasferiti ai clienti insieme alla migliore redditività dei trasporti ne hanno recuperato quanto bastava per lasciare l'utile operativo 20 milioni sopra lo stesso trimestre del 2025, su ricavi cresciuti di 959 milioni.
Un provento su partecipazioni da 276 milioni spiega da solo il balzo del 32% dell'utile netto
Tra la linea operativa e quella ordinaria il saldo delle poste non operative si è ridotto. I proventi non operativi sono scesi a 43 milioni da 73 milioni, ma gli oneri non operativi sono calati di più, a 109 milioni da 147 milioni: la quota di perdite delle società valutate a patrimonio netto è scesa a 21 milioni da 73 milioni, mentre le perdite su cambi sono salite a 68 milioni da 50 milioni e gli oneri finanziari a 19 milioni da 12 milioni. L'utile ordinario è quindi cresciuto del 2,4%, a 1.176 milioni, seguendo da vicino la linea operativa. Il salto avviene sotto: i proventi straordinari sono stati 286 milioni contro 11 milioni, di cui 276 milioni di provento da variazione di partecipazione — l'utile contabile rilevato quando la quota proporzionale del gruppo nel patrimonio netto di una partecipata aumenta, di norma perché quest'ultima ha emesso nuove azioni. Il documento non indica la società coinvolta e non segnala variazioni significative nell'area di consolidamento nel trimestre.
L'utile ante imposte è di conseguenza salito del 26,2%, a 1.461 milioni. Tolti quei 276 milioni, sarebbe stato intorno a 1.185 milioni, circa il 2,3% sopra i 1.158 milioni dell'anno precedente — in linea con il 2,4% della linea ordinaria, che è la lettura più pulita del trimestre. Imposte per 362 milioni, calcolate applicando un'aliquota effettiva annua stimata all'utile trimestrale ante imposte, hanno lasciato un utile trimestrale di 1.098 milioni, e 4 milioni di competenza delle minoranze hanno lasciato 1.094 milioni ai soci della capogruppo. L'utile per azione è salito del 27,7%, a 89,67 yen, e non del 32,1%, perché il numero medio di azioni è passato a 12.205.944 da 11.802.915 mentre le azioni emesse restavano 12.973.248. L'utile complessivo è stato di 1.098 milioni contro 381 milioni, in crescita del 187,9%, perché le altre componenti del conto economico complessivo sono state nulle questa volta contro −444 milioni un anno prima.
La crescita dell'utile è arrivata dai trasporti, non dalla chimica
Entrambi i settori oggetto di informativa hanno aumentato le vendite a terzi; solo uno ha aumentato l'utile. Prodotti chimici ad alta purezza, il cuore fluorurato del gruppo, ha venduto 8.383 milioni a clienti esterni, +10,2%, ma l'utile di settore è sceso del 9,6%, a 902 milioni. Trasporti ha venduto 1.350 milioni fuori dal gruppo, +16,5%, e ha portato l'utile di settore a 337 milioni, +49,1%; sulla riga di totale della nota settoriale, che aggiunge 1.082 milioni di vendite ad altre società del gruppo, i ricavi dei trasporti sono stati 2.433 milioni contro 2.057 milioni, +18,3%. Il settore residuale Altro — agenzia assicurativa e manutenzione di veicoli — ha venduto 20 milioni fuori dal gruppo contro 26 milioni e ha guadagnato 3 milioni contro 2 milioni. Sommando ai 1.240 milioni del totale dei settori oggetto di informativa quei 3 milioni e sottraendo 1 milione di elisioni infrasettoriali si ottiene l'utile operativo consolidato di 1.242 milioni.
Le cause indicate dal documento sono brevi. I ricavi sono cresciuti grazie ai maggiori volumi spediti dai reparti semiconduttori e materiali elettronici, alle maggiori vendite del reparto merci acquistate e al maggiore volume di merci movimentate nei trasporti. Sull'utile, il rincaro dell'acido fluoridrico anidro è stato compensato dai rincari trasferiti ai clienti e dalla migliore redditività dei trasporti. La ripartizione settoriale mostra dove è atterrato ciascun effetto: un'attività chimica le cui vendite esterne sono cresciute di un decimo mentre l'utile calava di un decimo, e un'attività di trasporto che ha trasformato un sesto di ricavi in più in metà utile in più. Il documento non spiega il calo dell'utile dei Prodotti chimici ad alta purezza oltre a quel prezzo della materia prima e non scompone il settore nei reparti semiconduttori, materiali elettronici e merci acquistate che cita nel commento.
Liquidità in calo di 1.888 milioni, scorte in aumento di 1.113 milioni
L'attivo totale è sceso dello 0,9%, a 63.585 milioni, dai 64.149 milioni del 31 marzo 2026. L'attivo corrente è calato di 478 milioni, a 28.450 milioni: disponibilità liquide e depositi sono scesi di 1.888 milioni, a 12.929 milioni, mentre le scorte salivano — merci e prodotti finiti +518 milioni, semilavorati +375 milioni, materie prime e forniture +220 milioni, 1.113 milioni in tutto — e i crediti commerciali aumentavano di 271 milioni. L'attivo non corrente è rimasto quasi invariato a 35.134 milioni, 84 milioni in meno, con le immobilizzazioni materiali in calo di 180 milioni; gli ammortamenti del trimestre sono stati 743 milioni contro 671 milioni. La società non redige il rendiconto finanziario al primo trimestre, quindi questo documento non ripartisce quel movimento di liquidità tra attività operativa, di investimento e di finanziamento.
Le passività sono scese di 488 milioni, a 15.599 milioni. Le passività correnti sono calate di 361 milioni, a 8.723 milioni: gli altri debiti sono scesi di 286 milioni, le imposte da versare di 357 milioni e il fondo premi di 213 milioni, a fronte di un aumento di 404 milioni dei debiti commerciali. Le passività non correnti sono scese di 126 milioni, a 6.875 milioni, soprattutto per una riduzione di 227 milioni dei finanziamenti a lungo termine. Il patrimonio netto è sceso dello 0,2%, a 47.986 milioni: un aumento di 244 milioni della riserva di conversione è stato più che compensato da un calo di 252 milioni delle plusvalenze latenti su titoli; gli utili a nuovo sono calati di 80 milioni, quindi i 1.094 milioni guadagnati nel trimestre sono stati più che assorbiti dalle distribuzioni. Poiché l'attivo è sceso un po' più velocemente del patrimonio, il rapporto di patrimonializzazione è salito dal 74,6% al 75,1% — un bilancio finanziato per tre quarti con mezzi propri.
Stime intatte; il dividendo totale tiene, ma la sua ripartizione cambia
Stella Chemifa ha lasciato esattamente com'era la stima annuale per l'esercizio 3/2027 pubblicata il 14 maggio 2026: ricavi per 39.100 milioni (+6,3%), utile operativo per 4.800 milioni (+3,3%), utile ordinario per 4.900 milioni (+10,7%) e utile attribuibile ai soci per 3.400 milioni (+11,2%), pari a 278,55 yen per azione. Su quella base, il primo trimestre ha consegnato il 24,9% dei ricavi stimati e il 25,9% dell'utile operativo stimato — vicino a un quarto di ciascuno — ma il 32,2% dell'utile netto stimato, una quota gonfiata dal provento una tantum e non dalla gestione. L'utile ordinario, al 24,0% dei 4.900 milioni stimati, è la linea più vicina a un ritmo trimestrale uniforme ed è anche quella che le stime attendono in maggiore crescita sull'anno: 10,7% contro il 3,3% della linea operativa.
Nemmeno la stima sul dividendo è stata rivista. Il totale annuo resta invariato rispetto allo scorso anno a 180,00 yen per azione, ma la ripartizione cambia: la società prevede 90,00 yen al semestre e 90,00 yen a fine esercizio, contro gli 85,00 e 95,00 pagati per l'esercizio 3/2026. Non è previsto alcun dividendo del primo trimestre e questo documento non indica una data di inizio pagamento. A fronte di un utile stimato di 278,55 yen per azione, 180,00 yen l'anno implicano un payout di circa il 65%. Il bilancio consolidato trimestrale non è stato sottoposto a revisione contabile limitata da parte di un revisore o di una società di revisione, come la società dichiara nella pagina di sintesi.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 9.754 | 8.795 | +10,9% |
| Utile lordo (milioni di ¥) | 2.265 | 2.192 | +3,3% |
| Margine lordo | 23,2% | 24,9% | −1,7 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 1.022 | 969 | +5,5% |
| Utile operativo (milioni di ¥) | 1.242 | 1.222 | +1,6% |
| Margine operativo | 12,7% | 13,9% | −1,2 p.p. |
| Utile ordinario (milioni di ¥) | 1.176 | 1.148 | +2,4% |
| Utile ante imposte (milioni di ¥) | 1.461 | 1.158 | +26,2% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.094 | 828 | +32,1% |
| UPA (¥) | 89,67 | 70,21 | +27,7% |
| Risultato complessivo (milioni di ¥) | 1.098 | 381 | +187,9% |
| Prodotti chimici ad alta purezza — ricavi (milioni di ¥) | 8.383 | 7.609 | +10,2% |
| Prodotti chimici ad alta purezza — utile di settore (milioni di ¥) | 902 | 998 | −9,6% |
| Trasporti — ricavi (milioni di ¥) | 1.350 | 1.159 | +16,5% |
| Trasporti — utile di settore (milioni di ¥) | 337 | 226 | +49,1% |
| Altro — ricavi (milioni di ¥) | 20 | 26 | −23,1% |
| Altro — utile di settore (milioni di ¥) | 3 | 2 | +50,0% |
| Attivo totale (milioni di ¥) | 63.585 | 64.149 | −0,9% |
| Patrimonio netto (milioni di ¥) | 47.986 | 48.061 | −0,2% |
| Rapporto patrimoniale | 75,1% | 74,6% | +0,5 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 39.100 | — | +6,3% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 4.800 | — | +3,3% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 4.900 | — | +10,7% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 3.400 | — | +11,2% |
| Dividendo annuale per azione (¥) | 180,00 | 180,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.