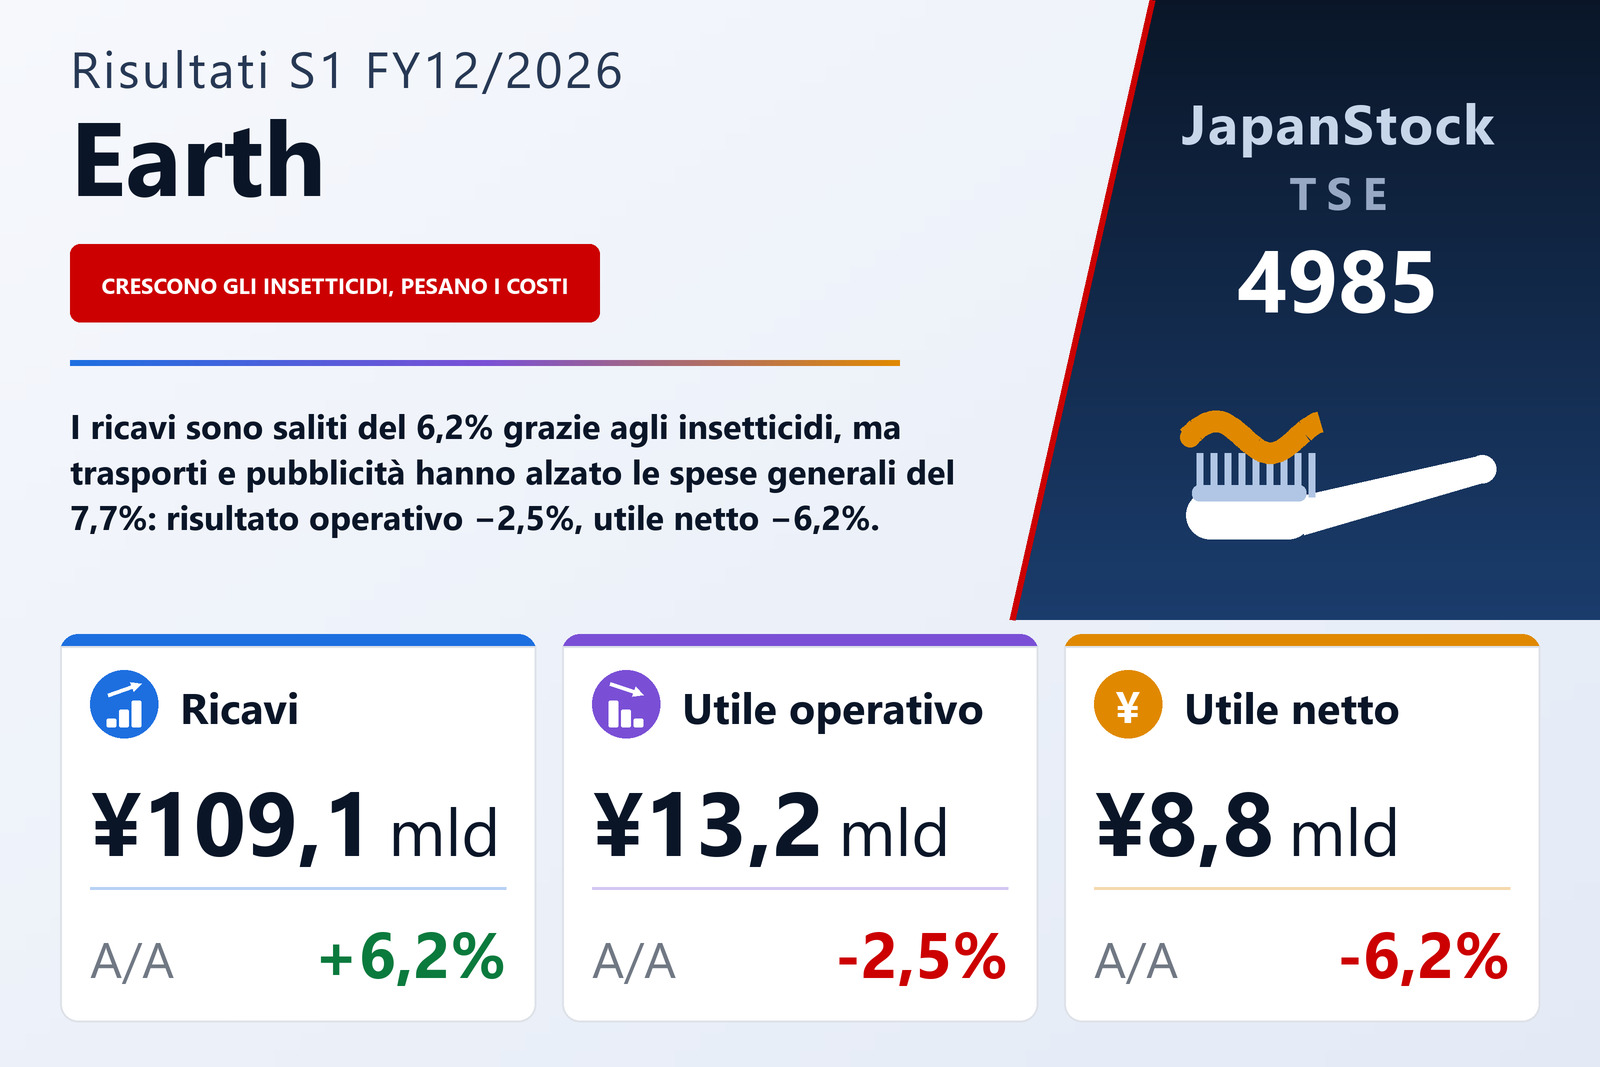
Le vendite sono cresciute del 6,2%, ma i costi più in fretta
Earth Corporation (TSE: 4985), produttore di articoli per il controllo degli insetti, l'igiene orale, sali da bagno e altri prodotti per la casa, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo semestre dell'esercizio 12/2026, i sei mesi dal 1 gennaio al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 6,2% a ¥109.055 milioni, ma il risultato operativo è sceso del 2,5% a ¥13.219 milioni, il risultato ordinario dell'1,3% a ¥13.484 milioni e l'utile di pertinenza della capogruppo del 6,2% a ¥8.795 milioni, pari a ¥402,09 per azione contro ¥430,03. La società è quotata alla Borsa di Tokyo.
L'aritmetica del semestre è breve. Il costo del venduto è salito del 7,5% a ¥61.823 milioni, più in fretta dei ricavi, così il margine lordo in valore è cresciuto solo del 4,6% a ¥47.231 milioni e il margine lordo percentuale si è ridotto dal 44,0% al 43,3%. Le spese commerciali, generali e amministrative sono aumentate del 7,7% a ¥34.012 milioni. Il margine lordo è quindi cresciuto di ¥2.084 milioni mentre quelle spese sono cresciute di ¥2.419 milioni, e la differenza di ¥335 milioni è esattamente il calo del risultato operativo, da ¥13.554 milioni a ¥13.219 milioni. Il margine operativo è sceso dal 13,2% al 12,1%. La sintesi della società lo spiega allo stesso modo: le maggiori vendite hanno aumentato il margine lordo, ma le spese commerciali e amministrative sono cresciute di più, trainate da logistica e pubblicità.
Trasporti e pubblicità spiegano gran parte dell'aumento dei costi
Le voci di spesa confermano questa spiegazione. I costi di trasporto e magazzinaggio sono saliti del 18,3% a ¥5.038 milioni da ¥4.259 milioni, e la pubblicità del 20,4% a ¥5.684 milioni da ¥4.719 milioni. Insieme, queste due voci hanno aggiunto ¥1.744 milioni, circa il 72% dell'aumento di ¥2.419 milioni delle spese commerciali e amministrative. Anche le spese promozionali sono aumentate, a ¥828 milioni da ¥553 milioni, mentre la voce singola maggiore, stipendi e indennità, è cresciuta di un più moderato 4,4% a ¥9.133 milioni, e ricerca e sviluppo del 4,1% a ¥1.685 milioni. Il documento non scompone ulteriormente l'aumento dei trasporti né dice se la maggiore pubblicità fosse legata a lanci specifici.
Sotto la riga operativa, i cambi hanno aiutato e le voci straordinarie hanno pesato
Il risultato ordinario è sceso meno di quello operativo, dell'1,3% contro il 2,5%, perché il saldo non operativo è migliorato. Il semestre ha registrato un utile su cambi di ¥54 milioni contro una perdita su cambi di ¥226 milioni un anno prima, portando i proventi non operativi a ¥553 milioni da ¥461 milioni, e gli oneri non operativi si sono ridotti a ¥289 milioni da ¥357 milioni, pur includendo un pagamento a titolo di indennizzo di ¥140 milioni che il documento non spiega. Più in basso l'ordine si rovescia. Un anno prima il gruppo aveva contabilizzato ¥392 milioni di proventi straordinari, soprattutto un utile di ¥349 milioni su un'acquisizione per fasi; in questo semestre non ce ne sono stati praticamente. Gli oneri straordinari sono saliti a ¥427 milioni da ¥310 milioni, costituiti soprattutto da ¥320 milioni di indennità speciali di pensionamento, senza motivo indicato, e da una svalutazione di ¥85 milioni legata alla liquidazione di una controllata consolidata a Suzhou, in Cina. Gli oneri dell'anno precedente includevano una svalutazione di ¥289 milioni dell'avviamento sorto da un corrispettivo aggiuntivo pagato per la controllata filippina.
L'utile ante imposte è sceso del 5,0% a ¥13.057 milioni, le imposte sul reddito del 2,9% a ¥3.968 milioni — un'aliquota effettiva di circa il 30,4% contro il 29,7% — e l'utile netto semestrale del 5,9% a ¥9.089 milioni. Con le interessenze di terzi a ¥293 milioni contro ¥277 milioni, l'utile di pertinenza della capogruppo è calato del 6,2% e l'utile per azione un po' di più, del 6,5%, su un numero medio di azioni di 21.874.430 contro 21.804.235. Il risultato complessivo è stato di ¥8.740 milioni, in calo dell'1,2%.
Il controllo degli insetti ha sostenuto il segmento dei prodotti per la casa
Entrambi i segmenti hanno aumentato i ricavi, ma solo il minore ha aumentato l'utile. Prodotti per la casa ha registrato ricavi per ¥97.675 milioni, in aumento del 5,8%, e un risultato operativo di settore di ¥12.257 milioni, in calo dell'1,8%, che il documento attribuisce al maggiore costo del venduto e a maggiori spese commerciali e amministrative, come logistica e pubblicità. Igiene ambientale ha aumentato i ricavi del 7,7% a ¥18.189 milioni e l'utile del 9,1% a ¥968 milioni. I dati di settore includono vendite infrasettoriali per ¥6.809 milioni, ed è per questo che sommano ¥115.865 milioni contro ricavi di gruppo per ¥109.055 milioni. Su quella base, Prodotti per la casa vale circa l'84% dei ricavi di settore e circa il 93% dell'utile di settore, così il suo calo dell'1,8% ha dato la direzione al gruppo.
All'interno di Prodotti per la casa, la divisione controllo insetti è stata il motore: i ricavi sono saliti del 9,1% a ¥51.721 milioni, circa il 53% del segmento. In Giappone, secondo il documento, una serie di giornate fresche a metà giugno ha frenato la domanda, ma le forti vendite di inizio stagione hanno mantenuto la divisione in linea per tutto il semestre, con buone vendite dei prodotti contro mosche e zanzare — tra cui un prodotto lanciato questa primavera —, contro gli scarafaggi e contro gli insetti molesti. All'estero, le vendite in Thailandia sono state inferiori all'anno precedente, anche se la società afferma che la sua quota di mercato lì si è ampliata, mentre Malesia e Filippine hanno venduto bene. Il documento descrive queste vendite in termini di una stagione degli insetti le cui prime settimane sono cadute in questo semestre; non quantifica come le vendite annuali del controllo insetti si ripartiscano tra le due metà dell'anno.
Le altre divisioni hanno avuto andamenti contrastanti. Articoli per uso quotidiano è sceso dello 0,3% a ¥33.319 milioni. Al suo interno, l'igiene orale è salita del 5,8% a ¥4.260 milioni grazie alla linea Mondahmin, rinnovata a fondo l'anno scorso; i sali da bagno sono calati del 6,4% a ¥10.548 milioni perché, pur con buoni risultati di prodotti di punta come BARTH, i prodotti in polvere sono diminuiti e le vendite interne sono venute meno con l'incorporazione della controllata Bathclin il 1 gennaio 2026; e gli altri articoli per uso quotidiano, come deodoranti, profumatori per ambienti e antimuffa, sono saliti del 2,2% a ¥18.509 milioni. Giardinaggio è cresciuto del 23,6% a ¥6.514 milioni, aiutato da Protoleaf, consolidata dall'esercizio precedente, e dagli insetticidi da giardino e dagli erbicidi. Animali domestici e altro è sceso dell'1,8% a ¥6.119 milioni: la lettiera per gatti e gli alimenti funzionali per animali sono cresciuti, ma le vendite legate a MA-T, pur in linea con il piano, sono state inferiori all'anno precedente. Questi dati per divisione includono vendite interne all'interno dei segmenti e tra di essi.
Igiene ambientale fornisce servizi di gestione dell'igiene a stabilimenti alimentari e farmaceutici, tra gli altri clienti. Il documento afferma che la domanda è rimasta elevata, sostenuta dalla ripresa degli investimenti dell'industria manifatturiera e dai continui problemi di contaminazione da corpi estranei in Giappone, che spingono i clienti a rafforzare il controllo igienico. I ricavi sono cresciuti grazie a un maggior numero di contratti annuali. Un'incidenza dei costi più alta e maggiori costi del personale legati agli investimenti nelle risorse umane hanno pesato sull'utile, ma il margine lordo derivante dalle maggiori vendite li ha più che compensati.
I crediti si sono gonfiati e il flusso di cassa operativo è diventato negativo
L'attivo totale è salito dell'11,3% a ¥166.272 milioni da ¥149.382 milioni al 31 dicembre 2025, e il documento attribuisce l'aumento soprattutto ai crediti commerciali. Effetti e crediti verso clienti più i crediti registrati elettronicamente ammontavano a ¥46.095 milioni contro ¥25.941 milioni, mentre cassa e depositi sono scesi a ¥20.542 milioni da ¥23.327 milioni e le rimanenze a ¥31.399 milioni da ¥32.303 milioni. Le passività sono aumentate di ¥10.761 milioni a ¥78.854 milioni, compreso un aumento di ¥4.000 milioni dei debiti a breve termine, a ¥11.420 milioni, e imposte sul reddito da pagare per ¥4.940 milioni contro ¥850 milioni. Il patrimonio netto è salito del 7,5% a ¥87.417 milioni, con un capitale proprio di ¥81.024 milioni, e il rapporto di patrimonializzazione è sceso di 1,4 punti al 48,7%.
L'accumulo di crediti si vede nel rendiconto finanziario. Le attività operative hanno assorbito ¥531 milioni, contro un afflusso di ¥3.272 milioni un anno prima: l'utile ante imposte di ¥13.057 milioni e gli ammortamenti di ¥2.403 milioni sono stati più che assorbiti da un aumento di ¥20.141 milioni dei crediti (¥16.720 milioni un anno prima), oltre a ¥692 milioni di imposte pagate e ¥485 milioni di indennità speciali di pensionamento. Le attività di investimento hanno assorbito ¥3.045 milioni, tra cui ¥1.844 milioni per immobilizzazioni materiali, ¥839 milioni per partecipazioni in società collegate e ¥529 milioni per immobilizzazioni immateriali. Le attività di finanziamento hanno generato ¥915 milioni, poiché un aumento netto di ¥4.000 milioni dei debiti a breve ha più che coperto ¥2.730 milioni di dividendi. Le disponibilità liquide sono scese di ¥2.388 milioni a ¥20.542 milioni. Il documento non commenta la tempistica dell'aumento dei crediti, che da solo ha superato l'utile ante imposte del semestre.
Stima invariata, e implica una perdita operativa nel secondo semestre
Earth ha lasciato invariata la stima annuale dell'esercizio 12/2026 pubblicata il 13 febbraio 2026: ricavi per ¥188.000 milioni (+4,9%), risultato operativo di ¥9.000 milioni (+11,3%), risultato ordinario di ¥9.550 milioni (+7,4%) e utile di pertinenza della capogruppo di ¥6.200 milioni (+18,4%), pari a ¥283,79 per azione. Rispetto al semestre appena pubblicato, il primo semestre ha consegnato il 58,0% dei ricavi stimati, ma il 146,9% del risultato operativo stimato e il 141,9% dell'utile netto stimato. La stima implica quindi ricavi del secondo semestre per circa ¥78.945 milioni con una perdita operativa di circa ¥4.219 milioni e una perdita di pertinenza della capogruppo di circa ¥2.595 milioni. La stessa forma si legge nell'anno precedente: l'aumento stimato dell'11,3% implica un risultato operativo dell'esercizio 12/2025 di circa ¥8.100 milioni, ben al di sotto degli ¥13.554 milioni guadagnati nel primo semestre di quell'anno, per cui anche il secondo semestre dell'esercizio 12/2025 si è chiuso con una perdita operativa, di circa ¥5.500 milioni. Il documento non commenta come l'utile si ripartisca tra le due metà dell'anno; dice solo che la stima si basa sulle informazioni attualmente disponibili.
Anche la stima sul dividendo è rimasta invariata. Come un anno prima, non è stato pagato un acconto; il dividendo di fine esercizio è previsto a ¥130,00 contro ¥125,00, in aumento del 4,0%, pari a circa il 46% dell'utile per azione stimato. Il contesto descritto dalla società è misto: in Giappone i salari reali hanno mantenuto un andamento positivo e i consumi hanno mostrato una graduale ripresa, ma la fiducia dei consumatori è rimasta debole per l'inflazione persistente, mentre all'estero i prezzi del petrolio, balzati a febbraio 2026, sono rimasti instabili, insieme al protrarsi della situazione in Russia e Ucraina e alla cautela sulla politica commerciale statunitense. Con il piano a medio termine Act For SMILE COMPASS 2026, Earth afferma di dare priorità alla generazione di utile e di cassa attraverso una riforma strutturale in Giappone e marchi di articoli quotidiani più forti, e di considerare motori di crescita l'espansione in Asia tramite controllate locali e le esportazioni verso mercati come il Medio Oriente.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 109.055 | 102.669 | +6,2% |
| Utile lordo (milioni di ¥) | 47.231 | 45.147 | +4,6% |
| Margine lordo | 43,3% | 44,0% | −0,7 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 34.012 | 31.593 | +7,7% |
| Utile operativo (milioni di ¥) | 13.219 | 13.554 | −2,5% |
| Margine operativo | 12,1% | 13,2% | −1,1 p.p. |
| Utile ordinario (milioni di ¥) | 13.484 | 13.658 | −1,3% |
| Utile ante imposte (milioni di ¥) | 13.057 | 13.740 | −5,0% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 8.795 | 9.376 | −6,2% |
| UPA (¥) | 402,09 | 430,03 | −6,5% |
| Risultato complessivo (milioni di ¥) | 8.740 | 8.849 | −1,2% |
| Prodotti per la casa — ricavi (milioni di ¥) | 97.675 | 92.305 | +5,8% |
| Prodotti per la casa — utile di settore (milioni di ¥) | 12.257 | 12.480 | −1,8% |
| Igiene ambientale — ricavi (milioni di ¥) | 18.189 | 16.889 | +7,7% |
| Igiene ambientale — utile di settore (milioni di ¥) | 968 | 887 | +9,1% |
| Divisione controllo insetti — ricavi (milioni di ¥) | 51.721 | 47.397 | +9,1% |
| Divisione articoli per uso quotidiano — ricavi (milioni di ¥) | 33.319 | 33.405 | −0,3% |
| Divisione giardinaggio — ricavi (milioni di ¥) | 6.514 | 5.269 | +23,6% |
| Divisione animali domestici e altro — ricavi (milioni di ¥) | 6.119 | 6.233 | −1,8% |
| Flusso di cassa operativo (milioni di ¥) | −531 | 3.272 | n.s. |
| Attivo totale (milioni di ¥) | 166.272 | 149.382 | +11,3% |
| Patrimonio netto (milioni di ¥) | 87.417 | 81.290 | +7,5% |
| Rapporto patrimoniale | 48,7% | 50,2% | −1,4 p.p. |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 188.000 | — | +4,9% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 9.000 | — | +11,3% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 9.550 | — | +7,4% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 6.200 | — | +18,4% |
| Stima es. 12/2026 — UPA (¥) | 283,79 | — | — |
| Dividendo annuale per azione (¥) | 130,00 | 125,00 | +4,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.