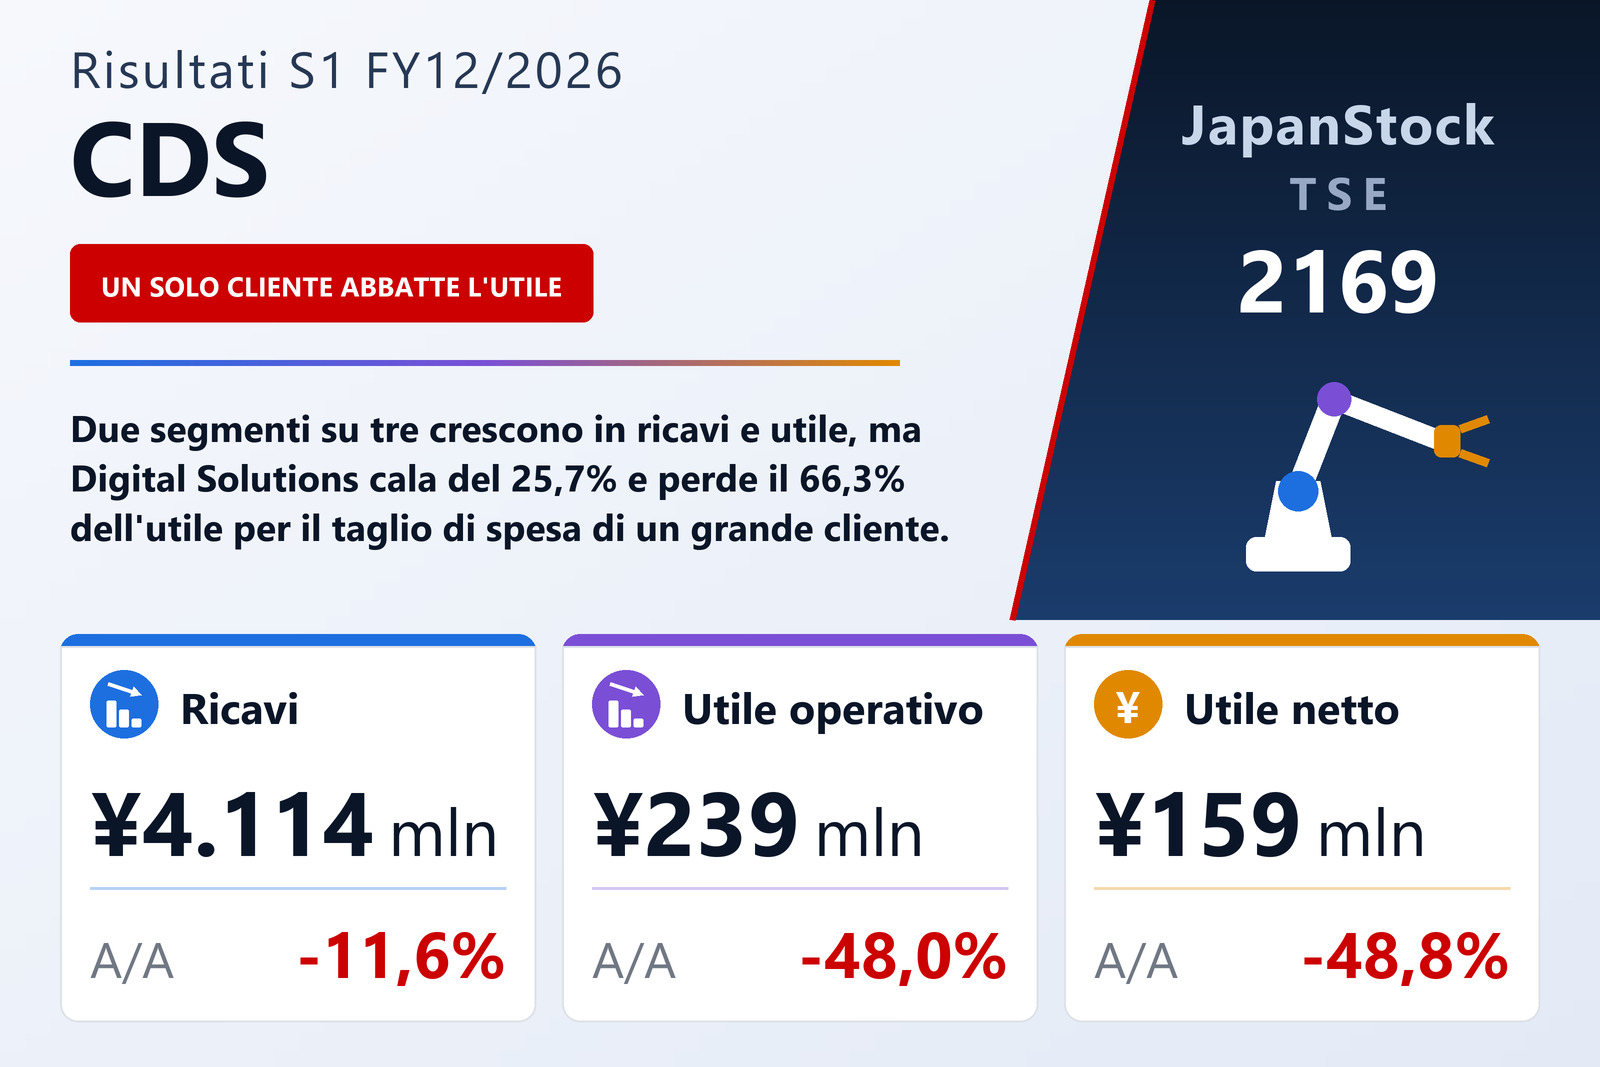
Due settori su tre sono cresciuti, e il gruppo ha comunque perso quasi metà dell'utile operativo
CDS Co., Ltd. (TSE: 2169), il gruppo con sede a Nagoya i cui servizi di ingegneria e di informazione arrivano ai settori dell'automotive, dei macchinari industriali, dei dispositivi medici, delle apparecchiature informatiche e dell'istruzione, ha pubblicato il 7 agosto 2026 i risultati consolidati dei sei mesi chiusi il 30 giugno 2026 secondo i principi contabili giapponesi. I ricavi sono scesi dell'11,6% a ¥4.114 milioni, l'utile lordo del 14,1% a ¥1.189 milioni, l'utile operativo del 48,0% a ¥239 milioni, l'utile ordinario del 46,2% a ¥251 milioni e l'utile di pertinenza della capogruppo del 48,8% a ¥159 milioni, ossia ¥23,38 per azione contro ¥45,67. Il risultato complessivo è stato di ¥231 milioni contro ¥327 milioni e il margine operativo è sceso dal 9,9% al 5,8%.
Il meccanismo sta fra queste due righe. L'utile lordo è calato di ¥195 milioni, da ¥1.383.798 mila a ¥1.188.511 mila, mentre le spese commerciali e amministrative sono salite di ¥26 milioni, da ¥923.366 mila a ¥949.016 mila. L'utile operativo è quindi sceso di ¥221 milioni, da ¥460.432 mila a ¥239.495 mila. Il costo del venduto è calato del 10,5%, poco meno del calo dell'11,6% dei ricavi, e la struttura di spesa sovrastante è cresciuta: la base di costo non ha seguito i ricavi verso il basso. Sotto la riga operativa, l'utile semestrale ante imposte è stato di ¥251 milioni contro ¥467 milioni e le imposte di ¥91 milioni contro ¥156 milioni, così che il calo del 48,8% sulla riga netta coincide con quello della riga operativa.
Il maggiore settore per ricavi ha perso due terzi dell'utile quando un cliente si è ritirato
I ricavi di Soluzioni digitali sono scesi del 25,7% a ¥1.856 milioni e l'utile di settore del 66,3% a ¥133 milioni. Il documento indica una sola causa: un cliente importante, il cui contesto gestionale si è deteriorato, ha frenato gli investimenti e tagliato i costi. Gli altri due business si sono mossi in direzione opposta. I ricavi di Soluzioni di informazione tecnica sono saliti del 2,7% a ¥1.762 milioni e l'utile del 4,8% a ¥424 milioni; quelli di Soluzioni di robotica FA del 9,7% a ¥525 milioni e l'utile del 60,1% a ¥39 milioni, grazie a più ordini da imprese e al taglio delle proprie spese commerciali e amministrative. I ricavi di settore comprendono vendite e trasferimenti infrasettoriali, come precisa il documento, e la tabella segue quella base.
È il semestre del gruppo in una riga. Due settori su tre hanno aumentato ricavi e utile; il gruppo è comunque sceso, perché quello che si è contratto è il maggiore per ricavi e ha perso due terzi dell'utile. La crescita degli altri due non ha compensato. L'azienda descrive i tre business come gestiti in modo da collegarsi e completarsi a vicenda, e sul lato dei ricavi quel disegno si vede — ma si vede anche la concentrazione, perché l'ammanco risale alla decisione di spesa di un solo cliente e il documento non cita alcuna domanda sostitutiva.
Il secondo primo semestre consecutivo di utile in calo
Non è il primo semestre di questo tipo. Nel 1° semestre dell'esercizio 12/2025, come l'azienda stessa comunica, i ricavi sono saliti del 6,8% mentre l'utile operativo scendeva del 32,8%, quello ordinario del 31,5% e quello netto del 31,4%. La forma è diversa — l'anno scorso il gruppo ha fatto crescere i ricavi e ha comunque perso utile, quest'anno ha perso entrambi — ma la riga dell'utile scende ormai per il secondo primo semestre consecutivo.
La lettura del contesto contenuta nel documento è prudente. L'economia giapponese si riprende moderatamente grazie al miglioramento dell'occupazione e dei redditi, si legge, ma le prospettive restano incerte: la politica tariffaria degli Stati Uniti, la prolungata invasione russa dell'Ucraina, il peggioramento della situazione in Medio Oriente dopo gli attacchi statunitensi e israeliani all'Iran, l'instabilità delle forniture e dei prezzi del petrolio e dei prodotti petroliferi e uno yen ancora debole. Nel mercato automotive, dove si trovano i suoi clienti principali, la politica tariffaria e il rischio geopolitico crescente richiedono ancora attenzione. Nei macchinari industriali si è vista una ripresa, sostenuta da maggiori investimenti in automazione e in risparmio di manodopera.
Gli attivi sono cresciuti, il patrimonio no, e ¥1.188 milioni sono finiti in depositi vincolati
Il totale attivo è salito del 3,6% a ¥10.981 milioni al 30 giugno 2026, ¥381 milioni in più rispetto al 31 dicembre 2025, mentre il patrimonio netto è sceso di ¥21 milioni a ¥8.871 milioni. Poiché lo stato patrimoniale è cresciuto e il patrimonio no, l'indice di patrimonializzazione è sceso dall'83,9% all'80,8%. L'attivo corrente è stato di ¥7.573 milioni, ¥240 milioni in più, con liquidità e depositi in aumento di ¥488 milioni a fronte di crediti registrati elettronicamente in calo di ¥175 milioni. L'attivo immobilizzato è stato di ¥3.408 milioni, ¥140 milioni in più, soprattutto per un aumento di ¥182 milioni di partecipazioni e altre attività, principalmente titoli di investimento. Le passività sono salite di ¥402 milioni a ¥2.110 milioni: le passività correnti sono state di ¥2.032 milioni, ¥375 milioni in più, con le altre passività correnti — soprattutto ratei passivi — in aumento di ¥412 milioni a fronte di effetti e debiti commerciali in calo di ¥36 milioni e di debiti finanziari a breve in calo di ¥50 milioni; le passività non correnti sono state di ¥78 milioni.
L'attività di investimento ha assorbito ¥1.041 milioni, ¥899 milioni in più rispetto a un anno prima, e si tratta quasi interamente di un movimento di cassa e non di un impegno: ¥1.188 milioni sono stati collocati in depositi vincolati, ¥1.062 milioni in più rispetto a un anno prima. L'investimento vero e proprio è stato modesto — ¥14 milioni in immobilizzazioni materiali, ¥76 milioni in meno rispetto a un anno prima, e ¥26 milioni in immobilizzazioni immateriali, ¥14 milioni in più. L'attività di finanziamento ha assorbito ¥301 milioni, ¥327 milioni in meno rispetto a un anno prima: una riduzione di ¥50 milioni dei debiti finanziari a breve, ¥280 milioni in meno rispetto alla riduzione dell'anno precedente, e ¥251 milioni di dividendi pagati, ¥47 milioni in meno. Le azioni emesse sono rimaste 6.924.400, le azioni proprie 104.822 contro 104.761 e la media ponderata del semestre 6.819.629 contro 6.819.639.
La stima invariata richiede al secondo semestre più del triplo del primo
La stima annuale è invariata rispetto a quella pubblicata il 13 febbraio 2026 con i risultati dell'esercizio 12/2025: ricavi per ¥9.451 milioni (+7,1%), utile operativo di ¥993 milioni (+44,9%), utile ordinario di ¥992 milioni (+42,3%) e utile di pertinenza della capogruppo di ¥663 milioni (+45,3%), per un utile per azione di ¥97,21. Rapportata al semestre appena comunicato, l'aritmetica è dura. I ¥4.114 milioni di ricavi del primo semestre sono il 43,5% della stima di ricavi; i ¥239 milioni di utile operativo sono il 24,1% della stima di utile. Per arrivare a ¥993 milioni il secondo semestre deve produrre ¥754 milioni — più del triplo del primo — dopo un semestre in cui l'utile operativo è sceso del 48,0%. L'azienda ha lasciato la stima dov'era e questo documento non offre alcun ponte rivisto per il secondo semestre: non spiega il salto.
Il dividendo resta piatto. È stato deliberato un acconto di ¥37,00 per azione ed è previsto un saldo di ¥37,00, per ¥74,00 sull'anno — stesso acconto, stesso saldo e stesso totale dell'esercizio 12/2025, senza alcuna revisione registrata. Le componenti straordinarie del semestre sono trascurabili: una plusvalenza di ¥178 mila sulla cessione di immobilizzazioni e una minusvalenza di ¥386 mila sulla dismissione di immobilizzazioni, ed è per questo che utile ordinario e utile ante imposte distano meno di ¥1 milione.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 4.114 | 4.653 | −11,6% |
| Utile lordo (milioni di ¥) | 1.189 | 1.384 | −14,1% |
| Spese commerciali e amministrative (milioni di ¥) | 949 | 923 | +2,8% |
| Utile operativo (milioni di ¥) | 239 | 460 | −48,0% |
| Margine operativo | 5,8% | 9,9% | −4,1 p.p. |
| Utile ordinario (milioni di ¥) | 251 | 467 | −46,2% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 159 | 312 | −48,8% |
| Risultato complessivo (milioni di ¥) | 231 | 327 | −29,4% |
| UPA (¥) | 23,38 | 45,67 | −48,8% |
| Soluzioni di informazione tecnica — ricavi (milioni di ¥) | 1.762 | 1.715 | +2,7% |
| Soluzioni di informazione tecnica — utile di settore (milioni di ¥) | 424 | 405 | +4,8% |
| Soluzioni di robotica FA — ricavi (milioni di ¥) | 525 | 478 | +9,7% |
| Soluzioni di robotica FA — utile di settore (milioni di ¥) | 39 | 24 | +60,1% |
| Soluzioni digitali — ricavi (milioni di ¥) | 1.856 | 2.498 | −25,7% |
| Soluzioni digitali — utile di settore (milioni di ¥) | 133 | 396 | −66,3% |
| Attivo totale (milioni di ¥) | 10.981 | 10.600 | +3,6% |
| Patrimonio netto (milioni di ¥) | 8.871 | 8.892 | −0,2% |
| Rapporto patrimoniale | 80,8% | 83,9% | −3,1 p.p. |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 9.451 | — | +7,1% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 993 | — | +44,9% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 992 | — | +42,3% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 663 | — | +45,3% |
| Stima es. 12/2026 — UPA (¥) | 97,21 | — | n.s. |
| Dividendo annuale per azione (¥) | 74,00 | 74,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.