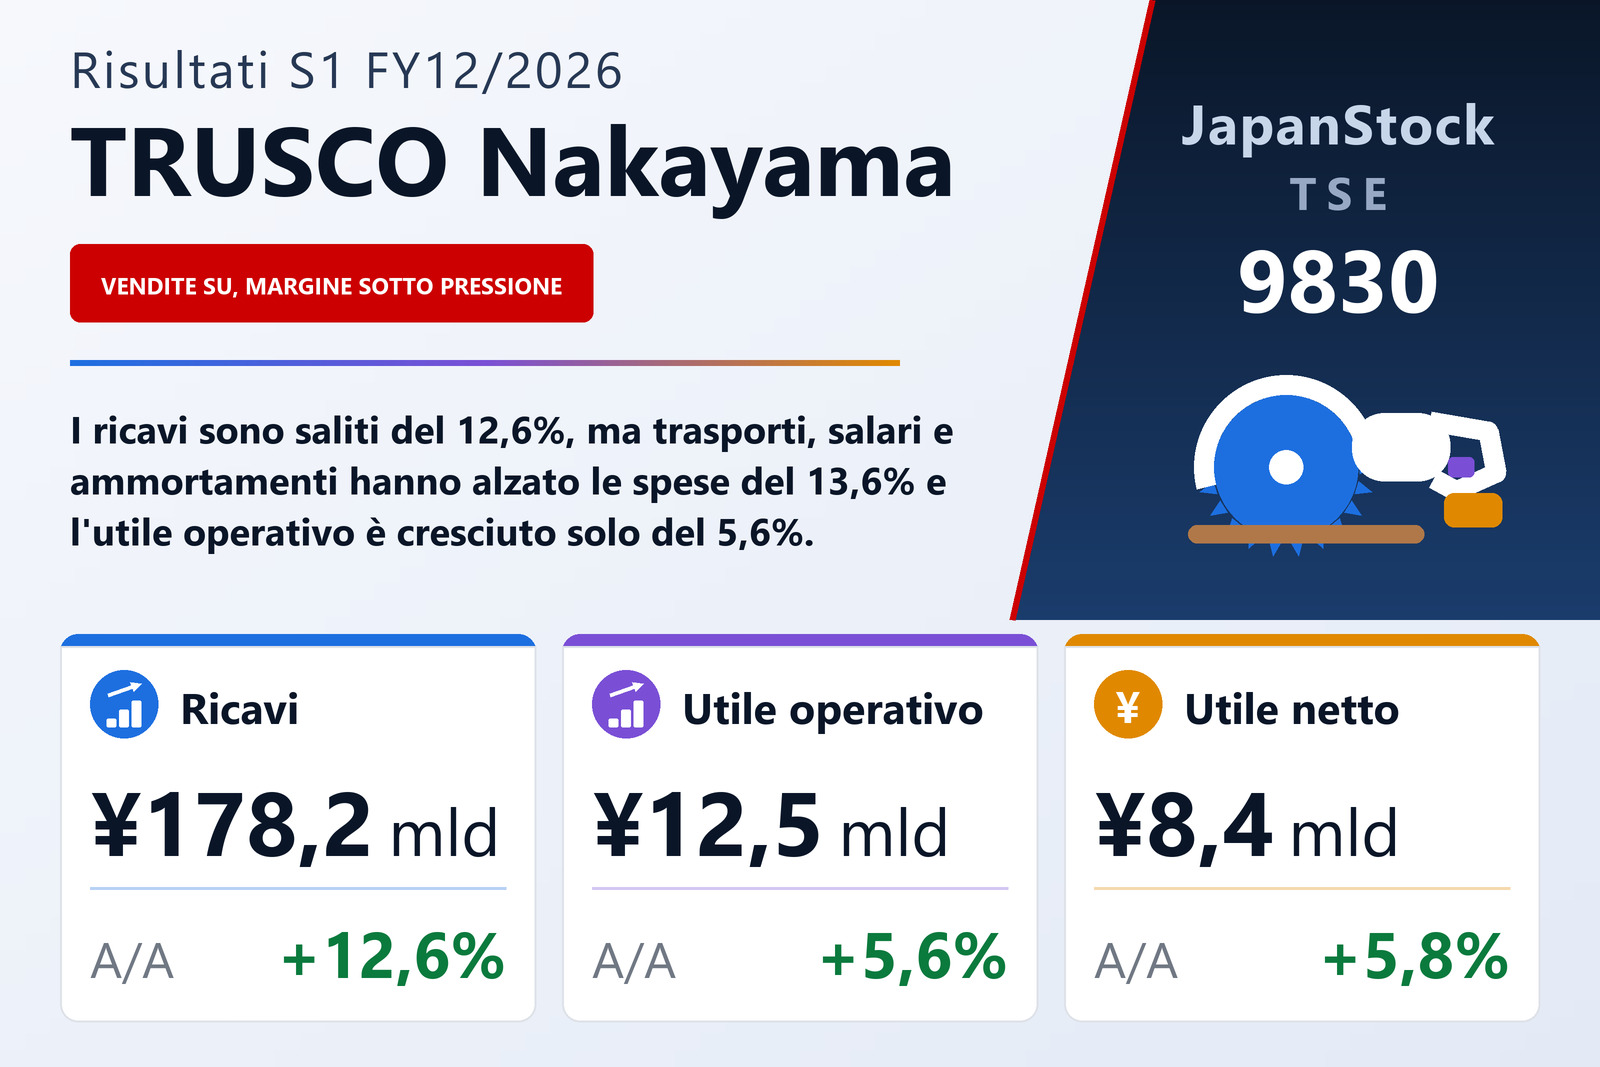
Ricavi +12,6%, utile operativo +5,6%: i costi sono cresciuti più delle vendite
TRUSCO NAKAYAMA CORPORATION (TSE: 9830), grossista di materiali di lavoro, prodotti per la sicurezza, utensili manuali e altri materiali di consumo industriali per produttori, imprese edili, rivenditori online e centri bricolage, ha pubblicato il 7 agosto 2026 i risultati consolidati del primo semestre dell'esercizio che si chiude a dicembre 2026, i sei mesi dal 1° gennaio al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono cresciuti del 12,6% a ¥178.204 milioni, l'EBITDA (che la società definisce come utile operativo più ammortamenti) del 9,0% a ¥15.889 milioni, l'utile operativo del 5,6% a ¥12.483 milioni, l'utile ordinario del 4,3% a ¥12.217 milioni e l'utile attribuibile ai soci della controllante del 5,8% a ¥8.444 milioni, pari a ¥128,07 per azione contro ¥121,08. Le azioni sono quotate alla Borsa di Tokyo.
Ogni riga è cresciuta meno di quella precedente, e il conto economico spiega perché. Il costo del venduto è salito del 13,1% a ¥141.297 milioni, un po' più dei ricavi; l'utile lordo è quindi cresciuto del 10,7% a ¥36.907 milioni e il margine lordo è sceso dal 21,1% al 20,7%, calo che il documento registra senza spiegarlo. Le spese di vendita, generali e amministrative sono poi cresciute del 13,6% a ¥24.424 milioni. In valore, il semestre ha aggiunto ¥19.971 milioni di ricavi e ¥3.573 milioni di utile lordo; le spese ne hanno assorbiti ¥2.915 milioni e ¥658 milioni sono arrivati all'utile operativo. Il margine operativo è sceso dal 7,5% al 7,0%.
Trasporti, un aumento salariale e due nuovi sistemi spiegano gran parte della crescita delle spese
Il documento indica tre cause, e il dettaglio delle spese ne conferma il peso. I costi di trasporto e imballaggio sono saliti del 18,4% a ¥5.685 milioni, perché più vendite hanno significato più spedizioni. Stipendi e bonus sono aumentati del 16,6% a ¥8.381 milioni, per la revisione della retribuzione base e l'aumento dell'indennità di alloggio introdotti da luglio 2025. Gli ammortamenti compresi nelle spese sono cresciuti del 24,0% a ¥3.406 milioni dopo l'avvio del nuovo sistema informatico centrale, Paradise 4, a gennaio e del nuovo centro logistico Planet Aichi a maggio. Insieme, queste tre voci hanno contribuito per ¥2.734 milioni all'aumento di ¥2.915 milioni.
Planet Aichi è il 29° centro logistico della società, con una superficie di 26.971 tsubo (89.162 metri quadrati). Secondo la società, in futuro potrà tenere a magazzino oltre un milione di articoli e spedire merci per circa ¥100.000 milioni l'anno. Poiché l'EBITDA somma nuovamente gli ammortamenti, è cresciuto del 9,0%, più dell'utile operativo.
Sotto la linea operativa, gli oneri finanziari sono quasi raddoppiati
L'utile ordinario è cresciuto del 4,3%, ancora meno di quello operativo, perché gli interessi passivi sono saliti dell'86,6% a ¥487 milioni da ¥261 milioni mentre l'indebitamento aumentava; gli oneri non operativi sono stati complessivamente di ¥534 milioni contro ¥317 milioni e i proventi non operativi di ¥268 milioni contro ¥207 milioni. Le perdite straordinarie sono state modeste in entrambi gli anni — ¥15 milioni per la bonifica di terreni contaminati in questo semestre contro una svalutazione di ¥99 milioni un anno prima — per cui l'utile ante imposte è salito del 5,0% a ¥12.202 milioni. Dopo imposte per ¥3.757 milioni, l'utile attribuibile ai soci della controllante è stato di ¥8.444 milioni, in crescita del 5,8%. Il reddito complessivo è salito del 18,5% a ¥9.014 milioni, sostenuto da una plusvalenza da valutazione di ¥681 milioni su titoli.
Tutti e quattro i canali di vendita sono cresciuti; il canale bricolage è sceso in una piccola perdita
La società presenta quattro segmenti per canale di vendita e misura l'utile di settore a livello di utile ordinario. Il Canale industriale, che vende a produttori e clienti legati all'edilizia, è di gran lunga il più grande: ricavi di ¥116.211 milioni, +10,2%, pari al 65,2% del totale, e utile di settore di ¥8.372 milioni, +4,2%. Il Canale e-business, che vende ai rivenditori online, è cresciuto più di tutti: ricavi di ¥44.842 milioni, +19,4%, e utile di ¥4.044 milioni, +14,2%. Il Canale bricolage ha aumentato i ricavi dell'11,7% a ¥15.317 milioni, ma per l'aumento dei costi è passato a una perdita di settore di ¥32 milioni, contro un utile di ¥165 milioni. Il Canale estero, che comprende le controllate in Thailandia e Indonesia e le vendite all'esportazione, ha aumentato i ricavi del 18,3% a ¥1.833 milioni e l'utile del 33,1% a ¥164 milioni.
Il documento collega la crescita all'ampiezza delle scorte e al servizio di consegna: scorte ampliate in 29 centri logistici e 30 filiali con magazzino, gli armadi portautensili MRO Stocker installati presso gli utenti, un servizio di ritiro in 57 sedi e, per l'e-business, il collegamento dei dati con una banca dati di circa 4,17 milioni di articoli di 3.783 fornitori, oltre alle linee di imballaggio automatiche I-Pack in sei centri. Per prodotto, i materiali di lavoro sono cresciuti del 20,1% a ¥34.043 milioni e i prodotti ambientali e per la sicurezza del 15,2% a ¥36.403 milioni. La società attribuisce parte della domanda alla situazione in Medio Oriente, che ha spinto gli ordini di materiali per imballaggio e reggiatura e di prodotti chimici, e al rafforzamento delle misure contro il colpo di calore nelle aziende.
Il debito ha finanziato l'espansione; il flusso operativo non ha coperto gli investimenti
Il totale attivo è salito del 10,1% a ¥339.515 milioni rispetto al 31 dicembre 2025. Gli edifici sono aumentati di ¥15.937 milioni e i macchinari di ¥8.678 milioni, mentre le immobilizzazioni in corso sono diminuite di ¥22.936 milioni; cassa e depositi sono cresciuti di ¥19.527 milioni a ¥67.122 milioni e le rimanenze di merci di ¥6.296 milioni a ¥74.474 milioni. Sul passivo, i prestiti a breve termine sono raddoppiati a ¥20.000 milioni e quelli a lungo termine sono saliti da ¥55.000 milioni a ¥70.000 milioni; con la quota corrente invariata a ¥15.000 milioni, l'indebitamento bancario totale è passato da ¥80.000 milioni a ¥105.000 milioni. Il patrimonio netto è cresciuto del 3,8% a ¥193.320 milioni e l'indice di patrimonializzazione è sceso dal 60,4% al 56,9%.
Il flusso di cassa operativo è stato di ¥4.599 milioni contro ¥5.080 milioni un anno prima: l'utile ante imposte e gli ammortamenti sono stati in larga parte assorbiti da un aumento delle scorte di ¥6.329 milioni, da una crescita dei crediti di ¥2.473 milioni e da ¥3.363 milioni di imposte pagate. Le uscite per investimenti sono state di ¥8.169 milioni, soprattutto ¥7.155 milioni in immobilizzazioni materiali, comprese le attrezzature di movimentazione di Planet Aichi. L'attività di finanziamento ha apportato ¥23.057 milioni — ¥25.000 milioni di nuovi prestiti meno ¥1.941 milioni di dividendi — e le disponibilità liquide hanno chiuso il semestre a ¥66.873 milioni, in aumento di ¥19.465 milioni.
Stima rivista: un primo semestre più forte, un secondo più debole
TRUSCO Nakayama ha dichiarato che ricavi, utile operativo, utile ordinario e utile netto del primo semestre hanno superato la stima precedente e ha rivisto la stima annuale dell'esercizio 12/2026 a ricavi per ¥350.000 milioni (+9,4%), un EBITDA di ¥30.886 milioni (+8,9%), un utile operativo di ¥22.580 milioni (−1,0%), un utile ordinario di ¥21.958 milioni (−2,6%) e un utile netto di ¥15.127 milioni (−4,7%), pari a ¥229,42 per azione. Il documento non riporta i valori precedenti. La società prevede che la domanda legata al Medio Oriente si attenui nel secondo semestre e che, per il resto, l'andamento sia sostanzialmente in linea con il piano.
Il documento pubblica anche il secondo semestre implicito, da luglio a dicembre: ricavi per ¥171.795 milioni (+6,2%), ma utile operativo di ¥10.097 milioni (−8,1%), utile ordinario di ¥9.741 milioni (−10,0%) e utile netto di ¥6.683 milioni (−15,4%). La stima prevede quindi un calo degli utili nel secondo semestre pur con vendite ancora in crescita, e il documento non ne dettaglia le ragioni. La stima del dividendo è invariata: un acconto di ¥32,50 (contro ¥30,50) sarà pagato dal 28 agosto 2026 e sono previsti ¥28,50 a fine esercizio, per un totale annuo di ¥61,00 contro ¥60,00.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 178.204 | 158.233 | +12,6% |
| Utile lordo (milioni di ¥) | 36.907 | 33.334 | +10,7% |
| Margine lordo | 20,7% | 21,1% | −0,4 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 24.424 | 21.509 | +13,6% |
| EBITDA (milioni di ¥) | 15.889 | 14.572 | +9,0% |
| Utile operativo (milioni di ¥) | 12.483 | 11.825 | +5,6% |
| Margine operativo | 7,0% | 7,5% | −0,5 p.p. |
| Utile ordinario (milioni di ¥) | 12.217 | 11.716 | +4,3% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 8.444 | 7.984 | +5,8% |
| UPA (¥) | 128,07 | 121,08 | +5,8% |
| Canale industriale — ricavi (milioni di ¥) | 116.211 | 105.407 | +10,2% |
| Canale industriale — utile di settore (milioni di ¥) | 8.372 | 8.037 | +4,2% |
| Canale e-business — ricavi (milioni di ¥) | 44.842 | 37.557 | +19,4% |
| Canale e-business — utile di settore (milioni di ¥) | 4.044 | 3.541 | +14,2% |
| Canale bricolage — ricavi (milioni di ¥) | 15.317 | 13.717 | +11,7% |
| Canale bricolage — utile di settore (milioni di ¥) | −32 | 165 | da utile a perdita |
| Canale estero — ricavi (milioni di ¥) | 1.833 | 1.550 | +18,3% |
| Canale estero — utile di settore (milioni di ¥) | 164 | 123 | +33,1% |
| Attivo totale (milioni di ¥) | 339.515 | 308.359 | +10,1% |
| Patrimonio netto (milioni di ¥) | 193.320 | 186.252 | +3,8% |
| Rapporto patrimoniale | 56,9% | 60,4% | −3,5 p.p. |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 350.000 | — | +9,4% |
| Stima es. 12/2026 — EBITDA (milioni di ¥) | 30.886 | — | +8,9% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 22.580 | — | −1,0% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 21.958 | — | −2,6% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 15.127 | — | −4,7% |
| Stima es. 12/2026 — UPA (¥) | 229,42 | — | — |
| Dividendo annuale per azione (¥) | 61,00 | 60,00 | +1,7% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.