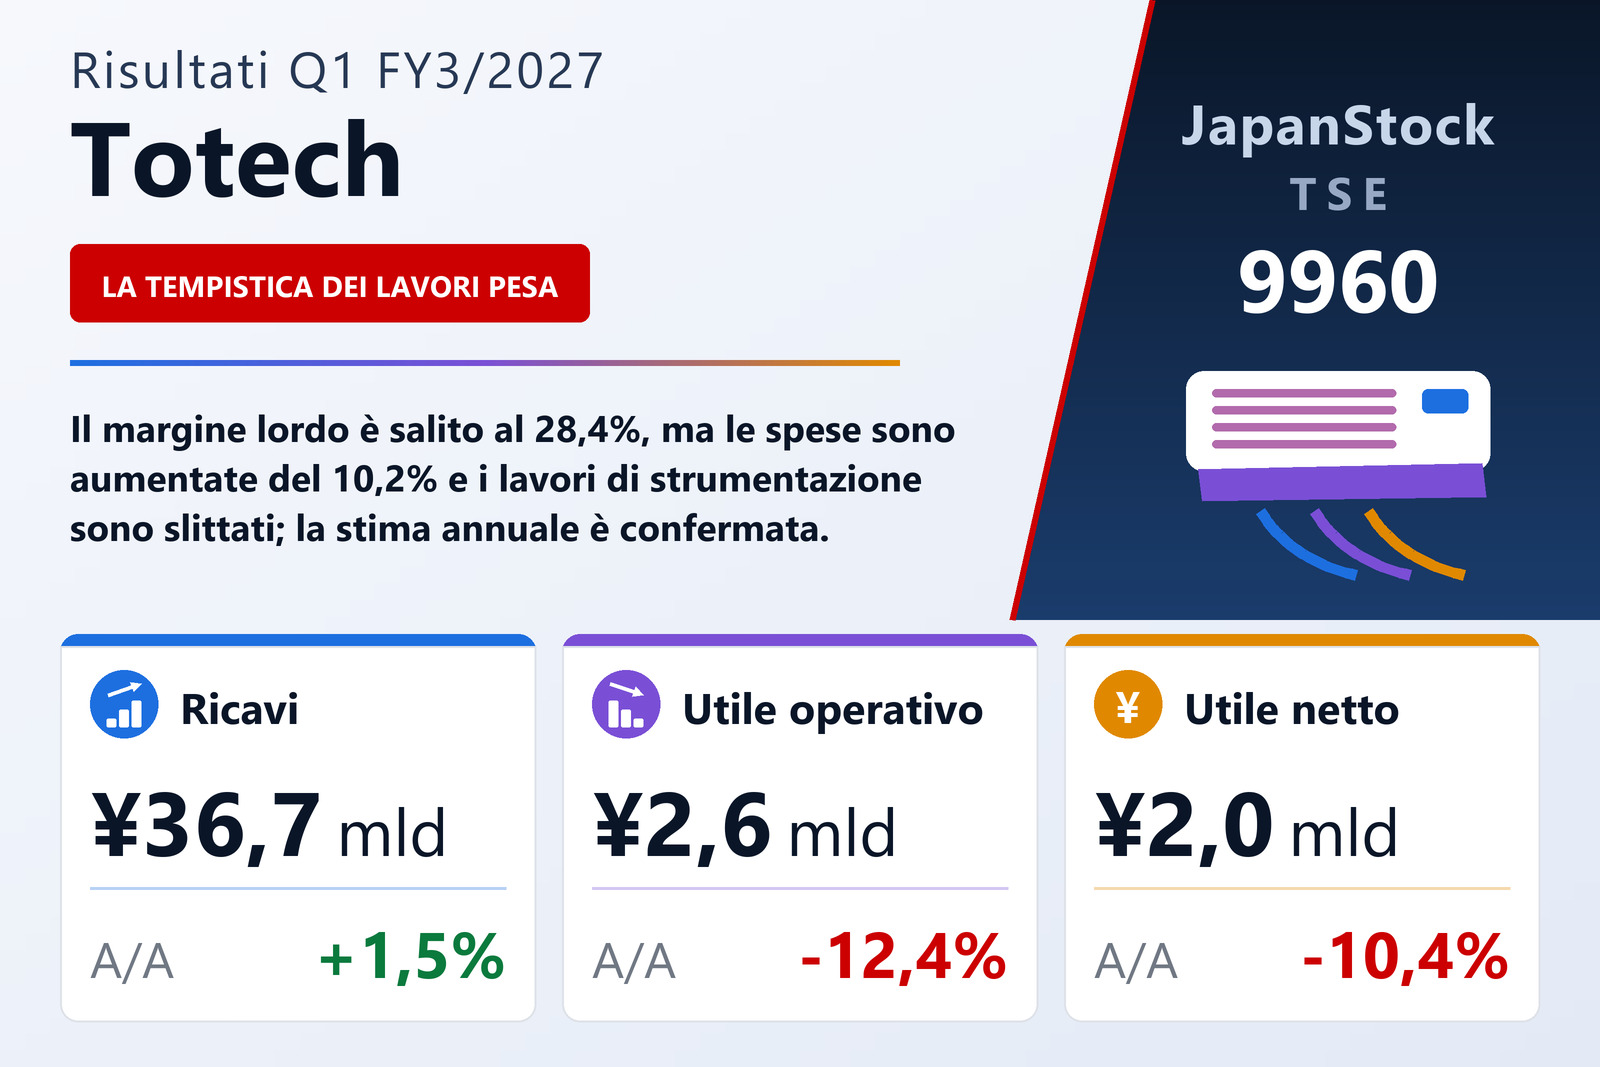
I ricavi sono saliti dell'1,5%, l'utile operativo è sceso del 12,4%
Totech Corp. (TSE: 9960), che vende apparecchiature di climatizzazione, controllo e impiantistica per edifici e progetta e realizza lavori di strumentazione, tubazioni e impianti elettrici, ha pubblicato il 7 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027 — i tre mesi dal 1° aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti dell'1,5% a ¥36.691 milioni, ma l'utile operativo è sceso del 12,4% a ¥2.601 milioni, l'utile ordinario del 9,5% a ¥2.977 milioni e l'utile di pertinenza dei soci della capogruppo del 10,4% a ¥1.978 milioni, pari a ¥48,24 per azione contro ¥53,63. Il documento indica la Borsa di Tokyo come mercato di quotazione della società.
Il calo non deriva né dai prezzi né dai margini delle commesse. Il costo del venduto è salito solo dello 0,7% a ¥26.260 milioni, quindi l'utile lordo è cresciuto più dei ricavi — +3,5% a ¥10.430 milioni — e il margine lordo è passato dal 27,9% al 28,4%. Tutto il calo sta nei costi di struttura: le spese commerciali, generali e amministrative sono aumentate del 10,2% a ¥7.829 milioni, un incremento di ¥723 milioni contro un miglioramento dell'utile lordo di ¥356 milioni. Il margine operativo si è così ridotto dall'8,2% al 7,1%.
Due cause, entrambe indicate nel documento: tempistica delle commesse e assunzioni
La società indica due motivi per il minore utile operativo. In primo luogo, i lavori di strumentazione — che il documento definisce la principale fonte di utile del gruppo — hanno continuato a raccogliere ordini, ma con progetti più grandi e più lunghi l'avanzamento che sarebbe stato contabilizzato nel primo trimestre è slittato al secondo e oltre, portando con sé il riconoscimento dei ricavi. La vendita di prodotti, invece, è andata bene sia nei ricavi sia negli utili. In secondo luogo, le spese sono salite perché Totech ha ampliato le assunzioni di neolaureati e le società del gruppo hanno aumentato i salari base, spese che la società descrive come la costruzione di una base per la crescita di medio-lungo periodo nell'ambito del secondo piano di gestione a medio termine, avviato in questo esercizio.
Il management afferma che gli ordini acquisiti e il portafoglio ordini sono rimasti solidi, rinviando a una presentazione integrativa pubblicata lo stesso giorno; questo documento non riporta quei dati e non quantifica quanti ricavi siano slittati fuori dal trimestre. Afferma che la società punta a raggiungere gli obiettivi annuali man mano che l'avanzamento dei lavori recupererà.
Sotto la linea operativa, maggiori dividendi incassati hanno attenuato il calo
I proventi non operativi sono saliti a ¥493 milioni da ¥437 milioni, soprattutto perché i dividendi incassati sono aumentati a ¥300 milioni da ¥210 milioni, mentre gli oneri non operativi sono rimasti quasi invariati, a ¥117 milioni contro ¥115 milioni. L'utile ordinario è quindi sceso meno di quello operativo, del 9,5%. Non ci sono state componenti straordinarie, e l'utile ante imposte ha coinciso con quello ordinario, a ¥2.977 milioni. Le imposte sono state pari a ¥998 milioni contro ¥1.084 milioni, un'aliquota effettiva di circa il 33,5% contro il 32,9%, e l'utile netto di pertinenza della capogruppo è calato del 10,4%. Il risultato complessivo si è mosso in senso opposto, salendo del 40,0% a ¥4.806 milioni da ¥3.432 milioni, perché altre componenti di conto economico complessivo per ¥2.827 milioni — soprattutto un aumento di ¥2.775 milioni delle plusvalenze latenti su titoli — si sono aggiunte all'utile del trimestre.
Entrambi i settori sono cresciuti, ma le vendite esterne meno
La Vendita di prodotti, che vende e manutiene apparecchiature di climatizzazione, controllo e impiantistica, ha registrato ricavi per ¥21.626 milioni, in crescita del 2,6%, e un utile lordo di settore di ¥4.871 milioni, in crescita del 7,8%, che il documento attribuisce alla solidità degli ordini legati ai progetti di riqualificazione urbana. I Lavori, incentrati sulla strumentazione insieme a tubazioni, impianti elettrici e manutenzione, hanno registrato ricavi per ¥16.171 milioni, in crescita del 2,9%, ma un utile lordo di settore di appena ¥5.570 milioni, in crescita dello 0,4%, citando la forte domanda edilizia e gli ordini di manutenzione su proposta. L'utile di settore è misurato a livello di utile lordo, e il dato piatto dei Lavori è coerente con lo slittamento temporale descritto dalla società.
I ricavi di gruppo sono cresciuti solo dell'1,5% benché entrambi i settori siano cresciuti di più, perché i dati di settore includono le vendite intersettoriali, salite a ¥1.119 milioni da ¥638 milioni — quasi tutte vendite della Vendita di prodotti al resto del gruppo (¥1.104 milioni contro ¥592 milioni). Le vendite a clienti esterni sono state di ¥20.521 milioni contro ¥20.486 milioni nella Vendita di prodotti e di ¥16.156 milioni contro ¥15.669 milioni nei Lavori. Un'attività di produzione di energia solare esterna ai settori ha aggiunto ¥12 milioni. Sul mercato, la società afferma che gli investimenti edilizi sono rimasti solidi nella riqualificazione urbana, nei data center e nelle energie rinnovabili, mentre i prezzi elevati dei materiali e la carenza di manodopera restano sfide per la gestione dei tempi e la capacità esecutiva, e che l'effetto diretto della situazione in Medio Oriente su acquisti, cantieri e vendite è stato finora modesto.
La rivalutazione dei titoli ha portato il rapporto patrimoniale al 66,1%
L'attivo totale è diminuito di ¥2.102 milioni a ¥113.018 milioni rispetto al 31 marzo 2026. I crediti commerciali e le rimanenze sono calati di ¥6.953 milioni, mentre i titoli d'investimento sono saliti di ¥4.073 milioni a ¥25.351 milioni grazie al maggior valore di mercato e cassa e depositi di ¥776 milioni a ¥12.079 milioni. Le passività sono scese di ¥3.099 milioni a ¥38.350 milioni: i debiti commerciali e le obbligazioni registrate elettronicamente sono calati di ¥3.554 milioni, le imposte sul reddito da pagare di ¥2.679 milioni e il fondo premi di ¥2.602 milioni dopo l'erogazione, in parte compensati da aumenti di ¥2.136 milioni delle passività per imposte differite, di ¥2.049 milioni delle altre passività correnti e di ¥1.509 milioni del debito oneroso. Il patrimonio netto è salito di ¥997 milioni a ¥74.667 milioni: gli utili a nuovo sono calati di ¥1.848 milioni perché i dividendi pagati hanno superato l'utile del trimestre, mentre la riserva di valutazione dei titoli è aumentata di ¥2.775 milioni. Il rapporto patrimoniale è passato dal 64,0% al 66,1%.
Una controllata, Quantum Automation (Shanghai) Co., Ltd., è uscita dal perimetro di consolidamento nel trimestre. I dati del primo trimestre dell'anno precedente riflettono il completamento della contabilizzazione provvisoria di un'aggregazione aziendale conclusa il 1° aprile 2025, che ha ridotto l'avviamento da ¥954 milioni a ¥526 milioni e aggiunto ¥661 milioni di attività legate alla clientela. Gli ammortamenti sono stati di ¥386 milioni contro ¥463 milioni, e l'ammortamento dell'avviamento di ¥55 milioni contro ¥77 milioni.
Stima confermata, con un quinto dei ricavi ma un settimo dell'utile operativo già contabilizzati
Totech ha confermato la stima annuale per l'esercizio 3/2027 pubblicata il 14 maggio 2026: ricavi di ¥180.000 milioni (+5,9%), utile operativo di ¥18.000 milioni (+5,1%), utile ordinario di ¥18.500 milioni (+2,9%) e utile di pertinenza dei soci di ¥13.700 milioni (+4,3%), pari a un utile per azione di ¥334,03. Il primo trimestre ha fornito il 20,4% dei ricavi stimati, ma il 14,5% dell'utile operativo stimato e il 14,4% dell'utile netto stimato, quindi il piano dipende dal fatto che l'avanzamento ritardato della strumentazione venga contabilizzato nei tre trimestri restanti.
Anche la stima del dividendo è rimasta invariata, a ¥128,00 per azione nell'anno, lo stesso totale dell'esercizio 3/2026 ma ripartito diversamente: ¥42,00 di acconto contro ¥35,00 e ¥86,00 a fine esercizio contro ¥93,00. Corrisponde a un payout di circa il 38% dell'utile per azione stimato di ¥334,03.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 36.691 | 36.161 | +1,5% |
| Utile lordo (milioni di ¥) | 10.430 | 10.074 | +3,5% |
| Margine lordo | 28,4% | 27,9% | +0,6 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 7.829 | 7.106 | +10,2% |
| Utile operativo (milioni di ¥) | 2.601 | 2.968 | −12,4% |
| Margine operativo | 7,1% | 8,2% | −1,1 p.p. |
| Utile ordinario (milioni di ¥) | 2.977 | 3.290 | −9,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.978 | 2.207 | −10,4% |
| UPA (¥) | 48,24 | 53,63 | −10,1% |
| Risultato complessivo (milioni di ¥) | 4.806 | 3.432 | +40,0% |
| Vendita di prodotti — ricavi (milioni di ¥) | 21.626 | 21.079 | +2,6% |
| Vendita di prodotti — utile lordo di settore (milioni di ¥) | 4.871 | 4.518 | +7,8% |
| Lavori — ricavi (milioni di ¥) | 16.171 | 15.714 | +2,9% |
| Lavori — utile lordo di settore (milioni di ¥) | 5.570 | 5.547 | +0,4% |
| Attivo totale (milioni di ¥) | 113.018 | 115.120 | −1,8% |
| Patrimonio netto (milioni di ¥) | 74.667 | 73.670 | +1,4% |
| Rapporto patrimoniale | 66,1% | 64,0% | +2,1 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 180.000 | — | +5,9% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 18.000 | — | +5,1% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 18.500 | — | +2,9% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 13.700 | — | +4,3% |
| Stima es. 3/2027 — UPA (¥) | 334,03 | — | — |
| Dividendo annuale per azione (¥) | 128,00 | 128,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.