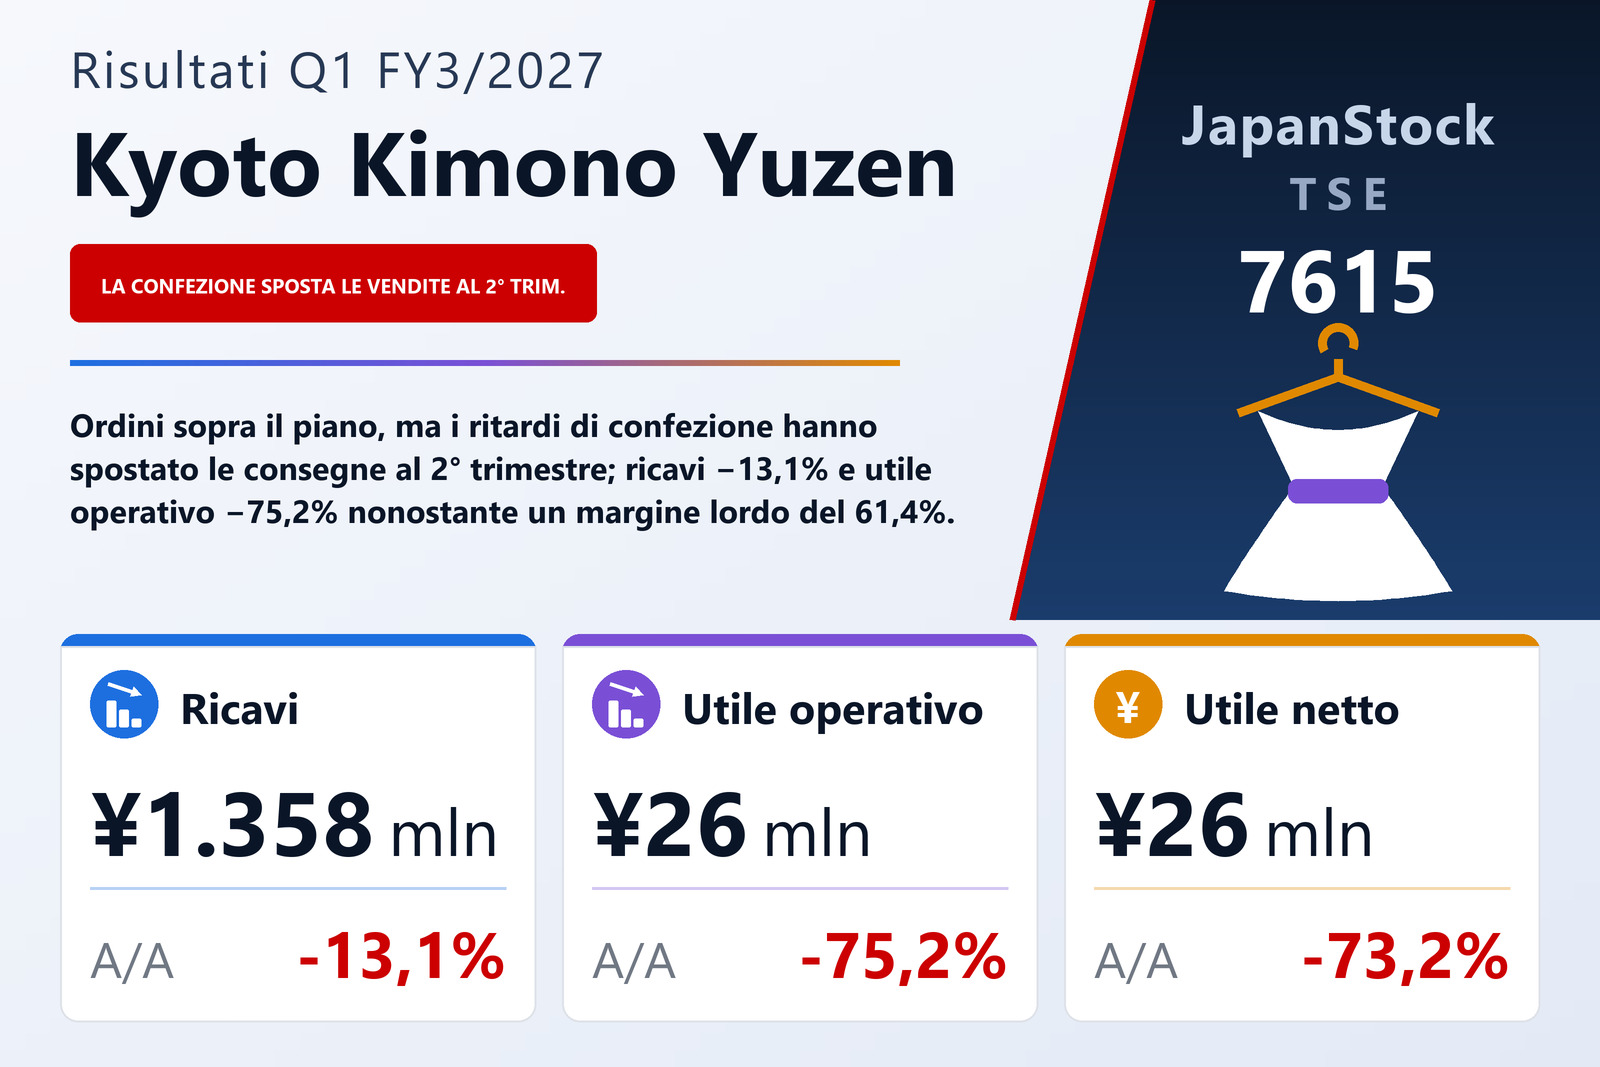
Ordini sopra il piano, ma ricavi in calo del 13,1% perché i kimono erano ancora in confezione
Kyoto Kimono Yuzen Holdings Co., Ltd. (TSE: 7615), gruppo di kimono che dichiara un unico business di abbigliamento giapponese (wasō) comprendente kimono generici, vendita e noleggio di furisode, fotografia e un negozio online, ha pubblicato il 10 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio che si chiude a marzo 2027 — dal 1° aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi sono scesi del 13,1% a ¥1.358 milioni, l'utile operativo del 75,2% a ¥26 milioni, l'utile ordinario del 74,5% a ¥26 milioni e l'utile attribuibile ai soci della controllante del 73,2% a ¥26 milioni, pari a ¥1,26 per azione contro ¥6,92. Le azioni sono quotate alla Borsa di Tokyo.
Il documento spiega il calo dei ricavi come una questione di tempi, non di domanda. Gli ordini nel complesso sono stati superiori al piano della società, con quelli di furisode sopra l'anno precedente e i kimono generici in linea con il piano iniziale. Ma la confezione dei capi dopo l'ordine ha richiesto più tempo e le consegne di una parte della merce sono slittate al secondo trimestre o oltre, così una quota minore di quegli ordini si è tradotta in ricavi nel trimestre. La società dichiara che ricavi e tutti i livelli di utile sono in linea con il piano iniziale e che l'avanzamento verso la stima annuale procede secondo i programmi.
Un margine lordo più alto e costi più bassi non sono bastati ad assorbire il volume perso
Il costo del venduto è sceso del 15,3% a ¥524 milioni, più dei ricavi, per cui l'utile lordo è calato meno, dell'11,7% a ¥833 milioni, e il margine lordo è salito dal 60,4% al 61,4%, miglioramento che il documento attribuisce a prezzi di vendita più adeguati. Le spese di vendita, generali e amministrative sono diminuite del 3,7% a ¥807 milioni; la società cita l'ottimizzazione della struttura dei costi avviata dall'anno scorso, in parte compensata da spese anticipate per la crescita futura. Il conto resta severo: l'utile lordo è sceso di circa ¥111 milioni mentre queste spese sono calate solo di circa ¥31 milioni, così l'utile operativo si è ridotto di circa ¥80 milioni e il margine operativo è sceso dal 6,8% all'1,9%. Queste spese hanno assorbito circa il 97% dell'utile lordo del trimestre.
Sotto la linea operativa le voci sono piccole. I proventi non operativi sono saliti a ¥1,4 milioni da ¥0,6 milioni, inclusi ¥1,0 milioni di dividendi incassati, e gli oneri non operativi sono scesi a ¥1,3 milioni da ¥2,6 milioni, con gli interessi passivi calati a ¥1,3 milioni da ¥2,3 milioni, lasciando l'utile ordinario a ¥26 milioni. Il trimestre dell'anno precedente includeva una perdita straordinaria di ¥4,2 milioni per la risoluzione di contratti di locazione; quest'anno non ce ne sono state. Le imposte sono state di soli ¥0,5 milioni contro ¥2,9 milioni, grazie a un beneficio da imposte differite di ¥2,5 milioni, per cui l'utile netto di ¥26 milioni ha quasi eguagliato l'utile ante imposte. L'utile complessivo è stato di ¥31 milioni, in calo del 67,7%, inclusa una plusvalenza da valutazione di titoli di ¥5,4 milioni.
Furisode e fotografia in crescita, ordini di kimono generici in calo
Il gruppo ha un unico segmento, per cui il documento non riporta una tabella per segmenti; descrive invece le sue categorie di vendita, solo in percentuale. Gli ordini di kimono generici sono scesi dell'11,7% su base annua per modifiche al calendario degli eventi di vendita, pur restando, secondo la società, in linea con il piano iniziale. La vendita e il noleggio di furisode hanno beneficiato di una revisione delle iniziative di acquisizione clienti: le visite ai negozi sono cresciute nettamente sia rispetto all'anno precedente sia rispetto al piano, e gli ordini di furisode sono aumentati del 12,2%. Le vendite di fotografia sono salite del 31,8%, perché i maggiori ordini di furisode hanno portato domanda di servizi fotografici anticipati, e il negozio online ha aumentato le vendite del 14,8%, trainato dagli accessori per furisode.
Il documento colloca il trimestre in un percorso di risanamento. Dopo una riforma organizzativa e misure di miglioramento definite nell'esercizio chiuso a marzo 2025, il gruppo è tornato in utile nell'esercizio chiuso a marzo 2026; definisce l'anno in corso una fase di crescita, in cui punta a trasformare l'attuale business dei kimono in una base di utili stabile e ripetibile e a costruire un nuovo portafoglio di attività. Descrive l'economia giapponese in moderata ripresa, con prospettive offuscate da inflazione persistente, politica statunitense, volatilità dei mercati finanziari e rischio geopolitico.
L'utile per azione è sceso più dell'utile perché il numero di azioni è cresciuto di quasi la metà
L'utile per azione è sceso dell'81,8%, più del calo del 73,2% dell'utile netto, perché il numero medio di azioni in circolazione è salito a 20.699.526 da 14.047.290, un aumento del 47,4%. Questo documento non spiega l'aumento. Segnala che le azioni detenute da un ESOP di remunerazione in azioni (335.800 nel trimestre dell'anno precedente) erano dedotte come azioni proprie e che l'ESOP si è concluso a settembre 2025. Le azioni emesse erano 21.614.700 sia al 31 marzo sia al 30 giugno 2026, con 915.186 azioni proprie a fine trimestre. L'utile diluito per azione è stato di ¥1,24.
Lo stato patrimoniale si è ridotto leggermente e il rapporto di patrimonializzazione è salito
Il totale attivo è sceso del 2,5% a ¥7.952 milioni rispetto al 31 marzo 2026. L'attivo corrente è calato del 3,2% a ¥5.777 milioni: cassa e depositi sono scesi di ¥79 milioni a ¥2.934 milioni per il pagamento del dividendo e il rimborso di prestiti, i crediti commerciali di ¥70 milioni e le rimanenze di merci di ¥24 milioni. Le passività sono scese del 4,1% a ¥4.854 milioni, con il fondo per bonus in calo di ¥67 milioni, le imposte da pagare di ¥44 milioni e i prestiti a breve di ¥25 milioni, a ¥224 milioni, mentre le passività contrattuali sono salite di ¥50 milioni. Le passività correnti includono inoltre ¥1.160 milioni di anticipi ricevuti e ¥1.971 milioni di depositi ricevuti, che il documento non commenta.
Il patrimonio netto è rimasto sostanzialmente stabile a ¥3.097 milioni contro ¥3.098 milioni: i ¥26 milioni di utile trimestrale sono stati compensati da un dividendo pagato di ¥31 milioni. Con il totale attivo in calo, il rapporto di patrimonializzazione è salito dal 37,9% al 38,9%. In base a una delibera dell'assemblea del 24 giugno 2026, la società ha ridotto il capitale sociale di ¥542 milioni trasferendo l'intero importo ad altre riserve di capitale, portando il capitale a ¥100 milioni; il documento precisa che l'operazione non incide sul patrimonio netto totale.
Stima invariata, e già sconta un anno più debole
La stima annuale pubblicata l'11 maggio 2026 è stata confermata. Prevede ricavi di ¥6.070 milioni (+2,0%), utile operativo di ¥158 milioni (−38,9%), utile ordinario di ¥120 milioni (−53,5%) e utile attribuibile ai soci della controllante di ¥104 milioni (−52,9%), pari a ¥5,03 per azione. Il primo trimestre ha realizzato circa il 22% dei ricavi stimati e circa un sesto dell'utile operativo stimato; la società si dice in linea con il piano, e le consegne uscite da questo trimestre ricadono nel secondo trimestre o oltre. Anche la previsione sul dividendo è invariata: nessun acconto e un dividendo di fine esercizio di ¥1,50, lo stesso dell'esercizio chiuso a marzo 2026.
Come fatto successivo, il consiglio ha deliberato il 17 luglio 2026 di cedere 40.600 azioni proprie a due amministratori come remunerazione in azioni vincolate, a ¥99 per azione per un totale di ¥4.019.400, con data di cessione il 14 agosto 2026.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 1.358 | 1.563 | −13,1% |
| Utile lordo (milioni di ¥) | 833 | 944 | −11,7% |
| Margine lordo | 61,4% | 60,4% | +1,0 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 807 | 837 | −3,7% |
| Utile operativo (milioni di ¥) | 26 | 106 | −75,2% |
| Margine operativo | 1,9% | 6,8% | −4,9 p.p. |
| Utile ordinario (milioni di ¥) | 26 | 104 | −74,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 26 | 97 | −73,2% |
| UPA (¥) | 1,26 | 6,92 | −81,8% |
| Risultato complessivo (milioni di ¥) | 31 | 97 | −67,7% |
| Numero medio di azioni in circolazione (1° trim.) | 20.699.526 | 14.047.290 | +47,4% |
| Cassa e depositi (milioni di ¥) | 2.934 | 3.013 | −2,6% |
| Attivo totale (milioni di ¥) | 7.952 | 8.160 | −2,5% |
| Patrimonio netto (milioni di ¥) | 3.097 | 3.098 | −0,0% |
| Rapporto patrimoniale | 38,9% | 37,9% | +1,0 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 6.070 | — | +2,0% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 158 | — | −38,9% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 120 | — | −53,5% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 104 | — | −52,9% |
| Stima es. 3/2027 — UPA (¥) | 5,03 | — | — |
| Dividendo annuale per azione (¥) | 1,50 | 1,50 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.