Un utile triplicato dal costo del credito
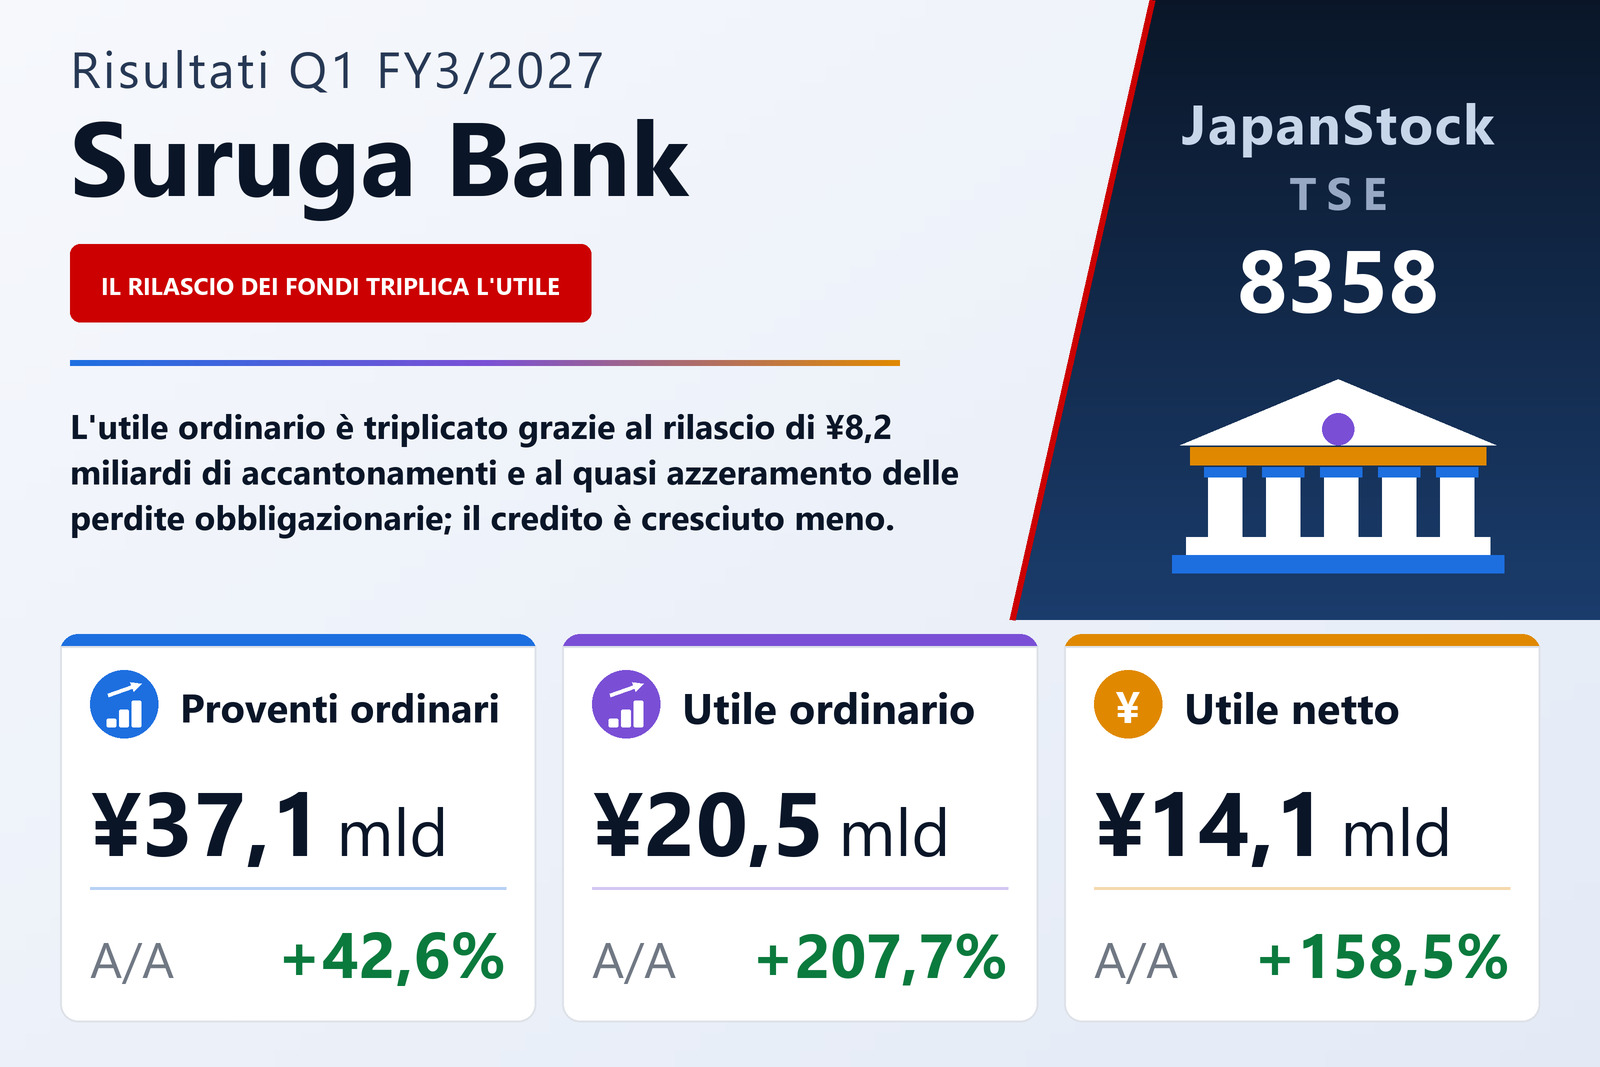
Suruga Bank Ltd. (TSE: 8358), che presenta un settore bancario accanto a controllate attive in prestiti, leasing, servizi amministrativi, carte di credito e garanzie sui prestiti, ha pubblicato il 10 agosto 2026 i risultati consolidati del trimestre dal 1° aprile al 30 giugno 2026, redatti secondo i principi contabili giapponesi. I proventi ordinari — la prima riga del conto economico di una banca — sono saliti del 42,6% a ¥37.105 milioni, l'utile ordinario del 207,7% a ¥20.521 milioni e l'utile netto di pertinenza della capogruppo del 158,5% a ¥14.086 milioni. L'utile per azione è stato di ¥82,70 contro ¥29,88, e il risultato complessivo è cresciuto del 34,5% a ¥14.475 milioni.
La spiegazione della banca è sintetica: i proventi ordinari sono cresciuti per l'aumento degli interessi sui prestiti e per la contabilizzazione di un rilascio del fondo svalutazione crediti, mentre gli oneri ordinari sono calati soprattutto perché si sono ridotte le perdite sul rimborso di titoli di Stato e altre obbligazioni. Il conto economico mostra quanto sia sbilanciato l'aumento. Dei ¥11.085 milioni di crescita dei proventi ordinari, ¥7.314 milioni vengono dagli altri proventi ordinari, balzati da ¥3.079 milioni a ¥10.393 milioni. Sul fronte dei costi, gli altri oneri di gestione sono scesi da ¥4.435 milioni a ¥1.525 milioni, riducendo gli oneri ordinari del 14,3% a ¥16.583 milioni.
Il supplemento sul bilancio individuale quantifica entrambe le voci. Nel trimestre la banca ha rilasciato ¥8.171 milioni di accantonamenti, perché i rilasci dei fondi generici e specifici hanno superato i nuovi accantonamenti, e ha recuperato ¥824 milioni su prestiti già stralciati, a fronte di ¥328 milioni di perdite su crediti deteriorati. Il costo netto del credito si è quindi tradotto in un provento di ¥8.667 milioni, contro un provento di ¥935 milioni un anno prima. Le perdite su titoli di Stato e altre obbligazioni si sono ridotte a ¥282 milioni da ¥3.951 milioni.
Il core business è cresciuto in modo più contenuto
Al netto di queste voci, l'attività creditizia è migliorata ma non è triplicata. I proventi da interessi consolidati sono saliti del 16,4% a ¥23.069 milioni, con gli interessi sui prestiti in crescita del 15,6% a ¥18.759 milioni e gli interessi e dividendi su titoli del 26,3% a ¥2.351 milioni. I costi della raccolta sono balzati dell'85,2% a ¥2.811 milioni, quasi tutti interessi sui depositi, passati da ¥1.517 milioni a ¥2.794 milioni. Le spese generali e amministrative sono calate del 4,3% a ¥9.272 milioni.
Nel bilancio individuale il rendimento dei prestiti è salito di 0,20 punti percentuali al 2,99% e il costo dei depositi di 0,16 punti allo 0,35%, portando lo spread tra prestiti e depositi all'1,52%, in aumento di 0,01 punti. Il margine lordo operativo core è cresciuto di ¥2.267 milioni a ¥19.062 milioni e il risultato netto operativo core di ¥2.137 milioni a ¥10.270 milioni, con costi saliti di soli ¥129 milioni a ¥8.791 milioni; il cost/income è migliorato di 5,4 punti al 46,1%. L'utile ordinario individuale è stato di ¥20.228 milioni, di cui ¥10.240 milioni da componenti straordinarie — tra cui il rilascio degli accantonamenti e ¥1.219 milioni di plusvalenze su azioni —, per cui circa metà dell'utile del trimestre non proviene dall'attività bancaria core.
Settori
I proventi ordinari del settore bancario, inclusi quelli intersettoriali, sono cresciuti del 46,1% a ¥34.850 milioni e l'utile di settore del 212,2% a ¥20.228 milioni, da ¥6.479 milioni. Il settore altro — prestiti, leasing, servizi amministrativi, carte di credito e garanzie delle controllate consolidate — ha aumentato i proventi ordinari del 3,9% a ¥2.528 milioni e l'utile del 48,8% a ¥320 milioni. Una rettifica di ¥27 milioni, in gran parte ammortamento dell'avviamento, riconcilia i settori con l'utile ordinario consolidato.
Qualità dell'attivo e stato patrimoniale
Il fondo svalutazione crediti nello stato patrimoniale consolidato è sceso da ¥76.632 milioni al 31 marzo 2026 a ¥67.167 milioni al 30 giugno 2026. I crediti dichiarati della capogruppo ai sensi della legge sulla ricostruzione finanziaria ammontavano a ¥145.349 milioni, contro ¥181.883 milioni un anno prima, e la loro incidenza sul credito totale è scesa di 2,2 punti al 6,02%. Esclusi i debitori in trattative organizzate con la banca, il rapporto era del 3,76% contro il 4,75%. La copertura tramite garanzie reali e personali era dell'83,72%.
Il totale attivo era di ¥3.561.131 milioni, in rialzo dello 0,5% rispetto al 31 marzo 2026. I prestiti sono aumentati di ¥12.070 milioni a ¥2.410.864 milioni e i titoli di ¥12.032 milioni a ¥431.111 milioni, mentre i depositi sono scesi di ¥6.919 milioni a ¥3.190.303 milioni. Il patrimonio netto è cresciuto del 2,2% a ¥330.472 milioni, con un rapporto patrimoniale del 9,2%; la banca precisa che non si tratta del coefficiente patrimoniale regolamentare. Quest'ultimo, secondo lo standard nazionale e con piena applicazione delle regole finali di Basilea III, era del 12,02% su base consolidata, contro l'11,40%, e dell'11,43% per la capogruppo.
In base a una delibera del consiglio del 24 aprile 2026, la banca ha annullato 25.000 migliaia di azioni proprie, riducendo la riserva di capitale e le azioni proprie di ¥28.956 milioni ciascuna; il saldo negativo risultante nelle altre riserve di capitale è stato imputato agli utili portati a nuovo, scesi di ¥21.369 milioni a ¥270.662 milioni. Le azioni emesse sono passate da 197.139.248 a 172.139.248. Il numero medio di azioni del trimestre è stato di 170.332.484, contro 182.300.700 un anno prima, il che spiega perché l'utile per azione sia cresciuto più (176,8%) dell'utile netto.
Stime e dividendo invariati
La banca ha confermato le stime pubblicate il 14 maggio 2026. Per l'esercizio al 31 marzo 2027 prevede un utile ordinario di ¥47.500 milioni (+33,7%) e un utile netto di pertinenza della capogruppo di ¥32.000 milioni (−7,8%), pari a ¥187,72 per azione; per il primo semestre indica ¥25.000 milioni (+49,3%) e ¥17.000 milioni (+7,4%). Il solo primo trimestre ha già realizzato il 43,2% della stima annuale di utile ordinario e l'82,1% di quella semestrale. Il documento non spiega perché l'utile netto dovrebbe calare mentre quello ordinario cresce; i dati individuali che riporta per l'esercizio 3/2026 mostrano imposte di soli ¥680 milioni su un utile ante imposte di ¥34.701 milioni, contro ¥6.284 milioni su ¥20.144 milioni nel solo trimestre in esame.
Il piano individuale ipotizza un costo netto del credito positivo per ¥5.000 milioni nel semestre e ¥6.000 milioni nell'esercizio, importi già superati dai ¥8.667 milioni del primo trimestre. La stima del dividendo resta di ¥60,00 per azione per l'esercizio, suddivisi in ¥30,00 a metà anno e ¥30,00 a fine esercizio, pari ai ¥60,00 dell'esercizio 3/2026 (¥22,00 di acconto e ¥38,00 di saldo).
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Proventi ordinari (milioni di ¥) | 37.105 | 26.020 | +42,6% |
| — proventi da interessi (milioni di ¥) | 23.069 | 19.822 | +16,4% |
| —— interessi sui prestiti (milioni di ¥) | 18.759 | 16.221 | +15,6% |
| — altri proventi ordinari (milioni di ¥) | 10.393 | 3.079 | +237,5% |
| Oneri ordinari (milioni di ¥) | 16.583 | 19.352 | −14,3% |
| — costi della raccolta (milioni di ¥) | 2.811 | 1.518 | +85,2% |
| — altri oneri di gestione (milioni di ¥) | 1.525 | 4.435 | −65,6% |
| — spese generali e amministrative (milioni di ¥) | 9.272 | 9.690 | −4,3% |
| Utile ordinario (milioni di ¥) | 20.521 | 6.667 | +207,7% |
| Utile ante imposte (milioni di ¥) | 20.437 | 6.612 | +209,1% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 14.086 | 5.448 | +158,5% |
| Risultato complessivo (milioni di ¥) | 14.475 | 10.758 | +34,5% |
| UPA (¥) | 82,70 | 29,88 | +176,8% |
| Settore bancario — proventi ordinari (milioni di ¥) | 34.850 | 23.859 | +46,1% |
| Settore bancario — utile di settore (milioni di ¥) | 20.228 | 6.479 | +212,2% |
| Altro — proventi ordinari (milioni di ¥) | 2.528 | 2.433 | +3,9% |
| Altro — utile di settore (milioni di ¥) | 320 | 215 | +48,8% |
| Attivo totale (milioni di ¥) | 3.561.131 | 3.543.585 | +0,5% |
| Depositi (milioni di ¥) | 3.190.303 | 3.197.222 | −0,2% |
| Crediti verso clientela (milioni di ¥) | 2.410.864 | 2.398.794 | +0,5% |
| Titoli (milioni di ¥) | 431.111 | 419.079 | +2,9% |
| Fondo svalutazione crediti (milioni di ¥) | 67.167 | 76.632 | −12,4% |
| Patrimonio netto (milioni di ¥) | 330.472 | 323.441 | +2,2% |
| Rapporto patrimoniale | 9,2% | 9,1% | +0,1 p.p. |
| Coefficiente patrimoniale consolidato (standard nazionale) | 12,02% | 11,40% | +0,62 p.p. |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 47.500 | — | +33,7% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 32.000 | — | −7,8% |
| Stima es. 3/2027 — UPA (¥) | 187,72 | — | — |
| Dividendo annuale per azione (¥) | 60,00 | 60,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.