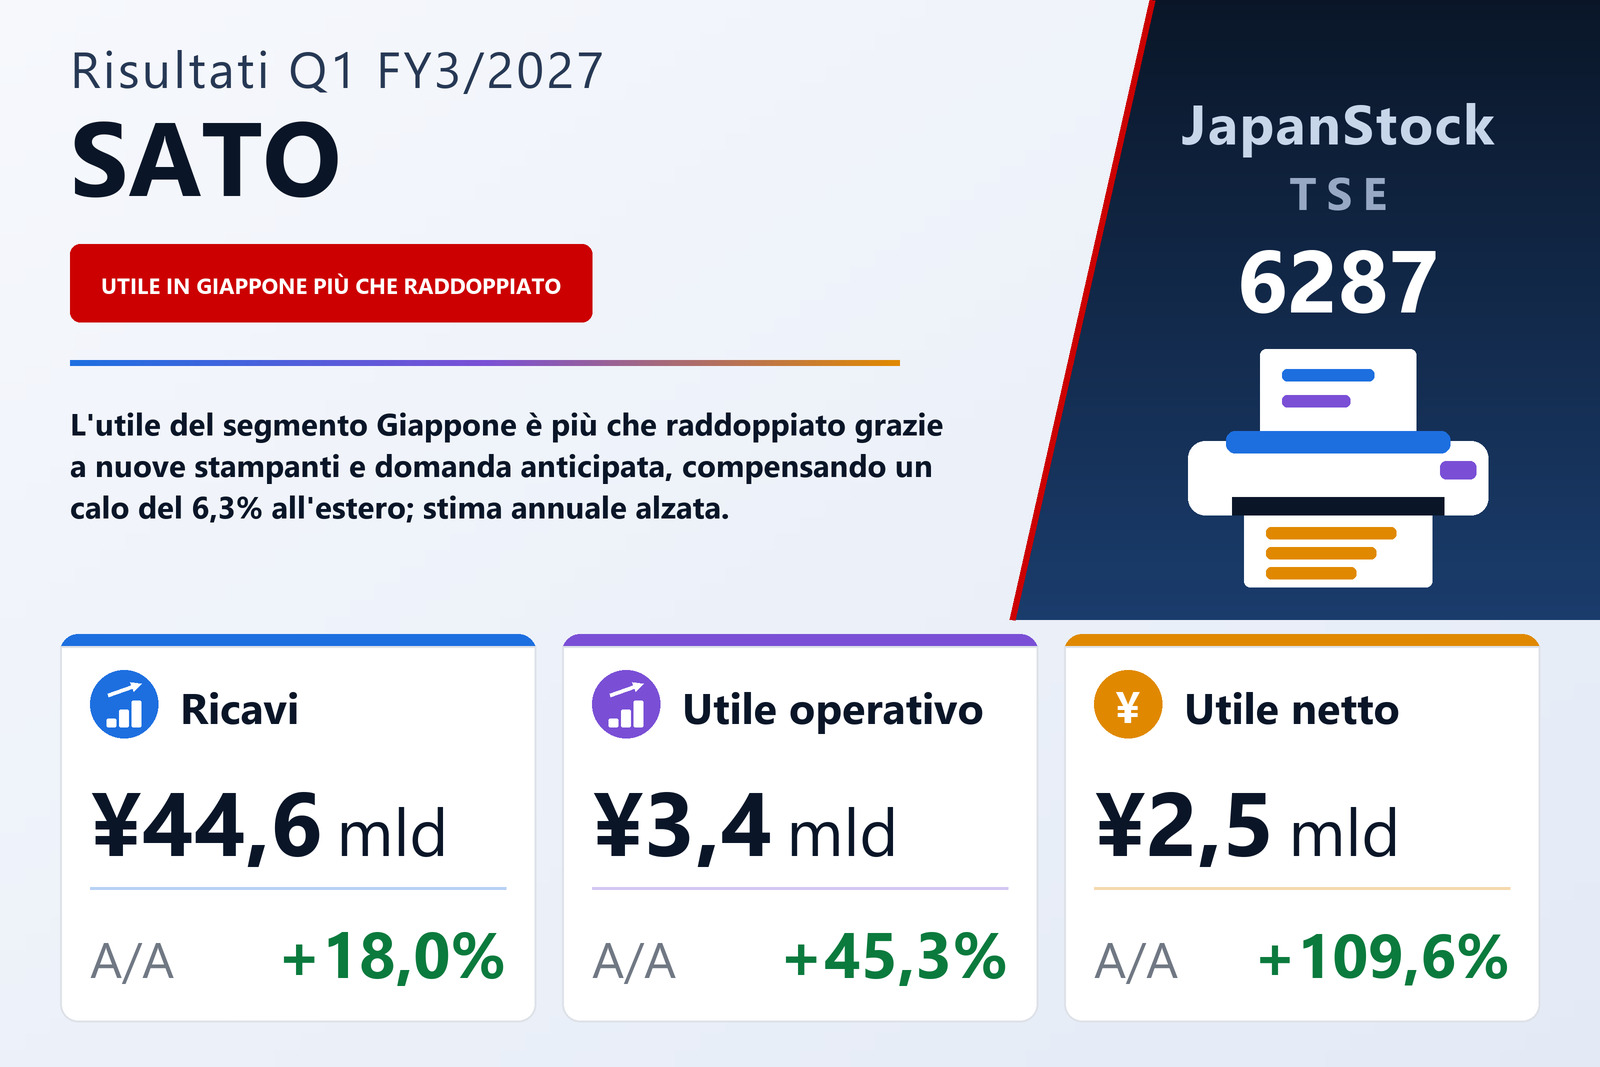
Ricavi +18,0%, utile operativo +45,3%: il guadagno di margine è venuto dalle spese generali, non dall'utile lordo
SATO Corporation (TSE: 6287), gruppo di soluzioni di identificazione automatica che vende stampanti e materiali di consumo per etichettatura in Giappone e all'estero, ha pubblicato il 12 agosto 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono cresciuti del 18,0% a ¥44.621 milioni, l'utile operativo del 45,3% a ¥3.429 milioni, l'utile ordinario del 72,1% a ¥3.245 milioni e l'utile attribuibile ai soci della controllante del 109,6% a ¥2.538 milioni, pari a ¥78,18 per azione contro ¥37,31. Il documento indica la Borsa di Tokyo come mercato di quotazione.
Il guadagno di margine non è arrivato dalla linea lorda. Il costo del venduto è salito del 17,8% a ¥26.497 milioni, quasi esattamente al passo con i ricavi, per cui l'utile lordo è cresciuto del 18,2% a ¥18.123 milioni e il margine lordo si è mosso appena, dal 40,5% al 40,6%. Il miglioramento è venuto dalle spese generali: le spese di vendita, generali e amministrative sono aumentate del 13,3% a ¥14.694 milioni, quasi cinque punti in meno dei ricavi, e questo divario da solo ha portato il margine operativo dal 6,2% al 7,7%. In valore assoluto queste spese sono comunque cresciute di ¥1.721 milioni, e il documento attribuisce parte dell'aumento in Giappone agli investimenti in capitale umano e a costi una tantum legati a operazioni di M&A.
Oneri non operativi più bassi hanno ampliato l'aumento al 72% a livello ordinario
L'utile ordinario è cresciuto più di quello operativo perché le spese non operative si sono quasi dimezzate, a ¥390 milioni da ¥686 milioni. Le perdite su cambi sono scese a ¥67 milioni da ¥261 milioni, gli interessi passivi a ¥143 milioni da ¥203 milioni e una perdita sulla posizione monetaria netta a ¥118 milioni da ¥153 milioni, mentre i proventi non operativi sono rimasti sostanzialmente stabili a ¥206 milioni. Le componenti straordinarie sono state trascurabili — ¥14 milioni di plusvalenze e ¥3 milioni di perdite, contro un trimestre dell'anno precedente che includeva ¥58 milioni di perdite da ristrutturazione —, cosicché l'utile ante imposte ha raggiunto ¥3.255 milioni, in crescita del 78,9%.
Le imposte sul reddito sono salite solo a ¥678 milioni da ¥557 milioni, un'incidenza di circa il 20,8% dell'utile ante imposte contro il 30,6% di un anno prima, ed è per questo che l'ultima riga è cresciuta ancora di più: l'utile attribuibile ai soci della controllante è più che raddoppiato, a ¥2.538 milioni da ¥1.211 milioni. Il documento non spiega la minore incidenza fiscale. Il risultato complessivo è stato di ¥4.390 milioni, in crescita del 105,0%, e la riserva di conversione valutaria in bilancio è aumentata di ¥1.537 milioni nel trimestre.
Il Giappone ha più che raddoppiato l'utile; l'estero ha aumentato i ricavi ma guadagnato meno
SATO presenta due segmenti, entrambi nel business delle soluzioni di identificazione automatica. Il Giappone ha registrato ricavi esterni per ¥22.858 milioni, in crescita del 19,7%, e un utile di segmento di ¥1.850 milioni, in crescita del 114,0%. Secondo il documento, i ricavi della meccatronica sono aumentati grazie a maggiori vendite di stampanti dopo il lancio di nuovi modelli, e anche quelli dei materiali di consumo sono cresciuti — in modo disomogeneo a seconda dei mercati e dei settori — per la domanda anticipata dovuta al peggioramento della situazione in Medio Oriente e alle revisioni dei prezzi. Le spese di vendita e amministrative sono aumentate per gli investimenti in capitale umano e i costi una tantum legati a M&A, ma i maggiori ricavi e un migliore mix di prodotti li hanno più che compensati.
All'estero i ricavi esterni sono saliti del 16,1% a ¥21.762 milioni, ma solo del 2,1% al netto degli effetti di cambio, e l'utile di segmento è sceso del 6,3% a ¥1.526 milioni. Il business di base è rimasto solido in tutte le regioni, secondo il documento, mentre le società specializzate in etichette primarie hanno perso ricavi in valuta locale perché la concorrenza in Europa, che si era temporaneamente attenuata, è tornata ai livelli normali; lo yen debole ha trasformato quel calo in crescita in yen. Sul fronte dell'utile, il business di base è stato frenato da costi più alti in Europa, comprese le spese di vendita e amministrative, e, in Asia e Oceania, dalla fine della spinta che un grande ordine aveva dato ai margini degli stabilimenti un anno prima; anche le società di etichette primarie hanno guadagnato meno per i maggiori costi europei. L'utile dei due segmenti somma ¥3.376 milioni, che il documento riconcilia con l'utile operativo consolidato di ¥3.429 milioni tramite una rettifica delle rimanenze di ¥52 milioni.
Un'acquisizione già in bilancio ma non ancora nel conto economico
Nel trimestre SATO ha acquisito il 15 giugno 2026 la totalità dei diritti di voto di Hiranoya Bussan Co., Ltd., produttore e distributore di materiali da imballaggio per alimenti e prodotti di uso quotidiano, consolidandola insieme alla sua controllata. La società descrive l'operazione come un ampliamento della propria base nel packaging intelligente, che considera un nuovo ambito di crescita nell'ambito del concetto Perfect and Unique Tagging. Il prezzo di acquisto è stato di ¥2.119 milioni in contanti, le spese di consulenza e gli altri costi connessi all'acquisizione ammontano a ¥215 milioni ed è stato rilevato un avviamento provvisorio di ¥843 milioni nel segmento Giappone, poiché l'allocazione del prezzo di acquisto non è ancora completata. Dato che la data di acquisizione convenzionale è il 30 giugno e la società acquisita chiude l'esercizio a dicembre, è stato consolidato solo il suo stato patrimoniale; nessuno dei suoi risultati figura nel conto economico del trimestre.
I finanziamenti hanno sostenuto gran parte della crescita del bilancio
Il totale attivo è salito del 9,0% a ¥158.556 milioni da ¥145.459 milioni al 31 marzo 2026. L'attivo corrente è aumentato di ¥7.627 milioni, soprattutto per cassa e depositi (+¥3.497 milioni) e crediti e attività contrattuali (+¥1.711 milioni), e l'attivo non corrente di ¥5.469 milioni, principalmente per fabbricati e costruzioni (+¥1.984 milioni) e avviamento (+¥839 milioni). I finanziamenti a breve termine sono cresciuti di ¥5.284 milioni a ¥6.384 milioni e quelli a lungo termine di ¥2.693 milioni a ¥13.680 milioni, portando il totale a ¥20.064 milioni da ¥12.086 milioni. Il patrimonio netto è salito solo del 3,5% a ¥92.747 milioni, grazie a un aumento di ¥1.299 milioni degli utili portati a nuovo e alla riserva di conversione, per cui il rapporto di patrimonializzazione è sceso dal 58,6% al 55,6%.
L'attività operativa ha generato ¥2.206 milioni contro ¥1.851 milioni un anno prima, nonostante le imposte pagate siano salite a ¥1.463 milioni da ¥422 milioni. L'attività di investimento ha assorbito ¥2.559 milioni, di cui ¥889 milioni per le azioni delle controllate appena consolidate, ¥1.113 milioni per immobilizzazioni materiali e ¥754 milioni per immobilizzazioni immateriali. L'attività di finanziamento ha apportato ¥3.421 milioni, soprattutto grazie a un aumento netto di ¥5.116 milioni dei finanziamenti a breve al netto di ¥1.214 milioni di dividendi pagati, e le disponibilità liquide e mezzi equivalenti hanno chiuso il trimestre a ¥29.721 milioni, in aumento di ¥3.286 milioni.
Stime alzate e riacquisto di azioni fino a ¥2.000 milioni approvato lo stesso giorno
SATO ha rivisto in questo documento la stima consolidata per l'EF3/2027, citando l'andamento del trimestre. Ora prevede ricavi per ¥172.000 milioni (+5,2%), rispetto ai precedenti ¥168.500 milioni; un utile operativo di ¥12.100 milioni (+9,6%), da ¥11.700 milioni; un utile ordinario di ¥11.600 milioni (+17,4%), da ¥11.200 milioni; e un utile attribuibile ai soci di ¥7.700 milioni (+51,4%), da ¥7.400 milioni, pari a un utile per azione di ¥239,29. La stima per il primo semestre è di ricavi per ¥86.100 milioni (+10,0%) e utile operativo per ¥6.000 milioni (+17,6%). Le ipotesi di cambio per l'esercizio sono ¥155 per dollaro e ¥180 per euro.
Il primo trimestre ha realizzato il 25,9% dei ricavi annuali previsti, il 28,3% dell'utile operativo previsto e il 33,0% dell'utile netto previsto. Rispetto alla stima semestrale il profilo è più marcato: i ¥3.429 milioni appena contabilizzati sono il 57,2% dei ¥6.000 milioni previsti per i sei mesi, il che implica un utile operativo nel secondo trimestre di circa ¥2.571 milioni, inferiore al primo, e il documento non spiega perché. La previsione di dividendo resta invariata a ¥40,00 sia a metà esercizio sia a fine esercizio, per un totale annuo di ¥80,00 contro ¥76,00, in crescita del 5,3%. Come fatto successivo, il consiglio ha deliberato il 12 agosto 2026 di riacquistare fino a 1.000.000 di azioni — il 3,1% delle azioni in circolazione escluse le azioni proprie — per un massimo di ¥2.000 milioni, tramite acquisti sul mercato della Borsa di Tokyo tra il 13 agosto 2026 e il 26 febbraio 2027, e di annullare tutte le azioni così acquisite il 19 marzo 2027, per migliorare l'efficienza del capitale e la remunerazione degli azionisti.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 44.621 | 37.829 | +18,0% |
| Utile lordo (milioni di ¥) | 18.123 | 15.332 | +18,2% |
| Margine lordo | 40,6% | 40,5% | +0,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 14.694 | 12.973 | +13,3% |
| Utile operativo (milioni di ¥) | 3.429 | 2.359 | +45,3% |
| Margine operativo | 7,7% | 6,2% | +1,5 p.p. |
| Utile ordinario (milioni di ¥) | 3.245 | 1.885 | +72,1% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 2.538 | 1.211 | +109,6% |
| Risultato complessivo (milioni di ¥) | 4.390 | 2.142 | +105,0% |
| UPA (¥) | 78,18 | 37,31 | +109,5% |
| Soluzioni di identificazione automatica (Giappone) — ricavi (milioni di ¥) | 22.858 | 19.091 | +19,7% |
| Soluzioni di identificazione automatica (Giappone) — utile di settore (milioni di ¥) | 1.850 | 864 | +114,0% |
| Soluzioni di identificazione automatica (estero) — ricavi (milioni di ¥) | 21.762 | 18.737 | +16,1% |
| Soluzioni di identificazione automatica (estero) — utile di settore (milioni di ¥) | 1.526 | 1.629 | −6,3% |
| Attivo totale (milioni di ¥) | 158.556 | 145.459 | +9,0% |
| Patrimonio netto (milioni di ¥) | 92.747 | 89.585 | +3,5% |
| Rapporto patrimoniale | 55,6% | 58,6% | −3,0 p.p. |
| Finanziamenti a breve e lungo termine (milioni di ¥) | 20.064 | 12.086 | +66,0% |
| Flusso di cassa operativo (milioni di ¥) | 2.206 | 1.851 | +19,2% |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 172.000 | — | +5,2% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 12.100 | — | +9,6% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 11.600 | — | +17,4% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 7.700 | — | +51,4% |
| Stima es. 3/2027 — UPA (¥) | 239,29 | — | — |
| Dividendo annuale per azione (¥) | 80,00 | 76,00 | +5,3% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.