Ricavi +2,8%, costo del venduto +5,8%: la linea lorda è diventata negativa
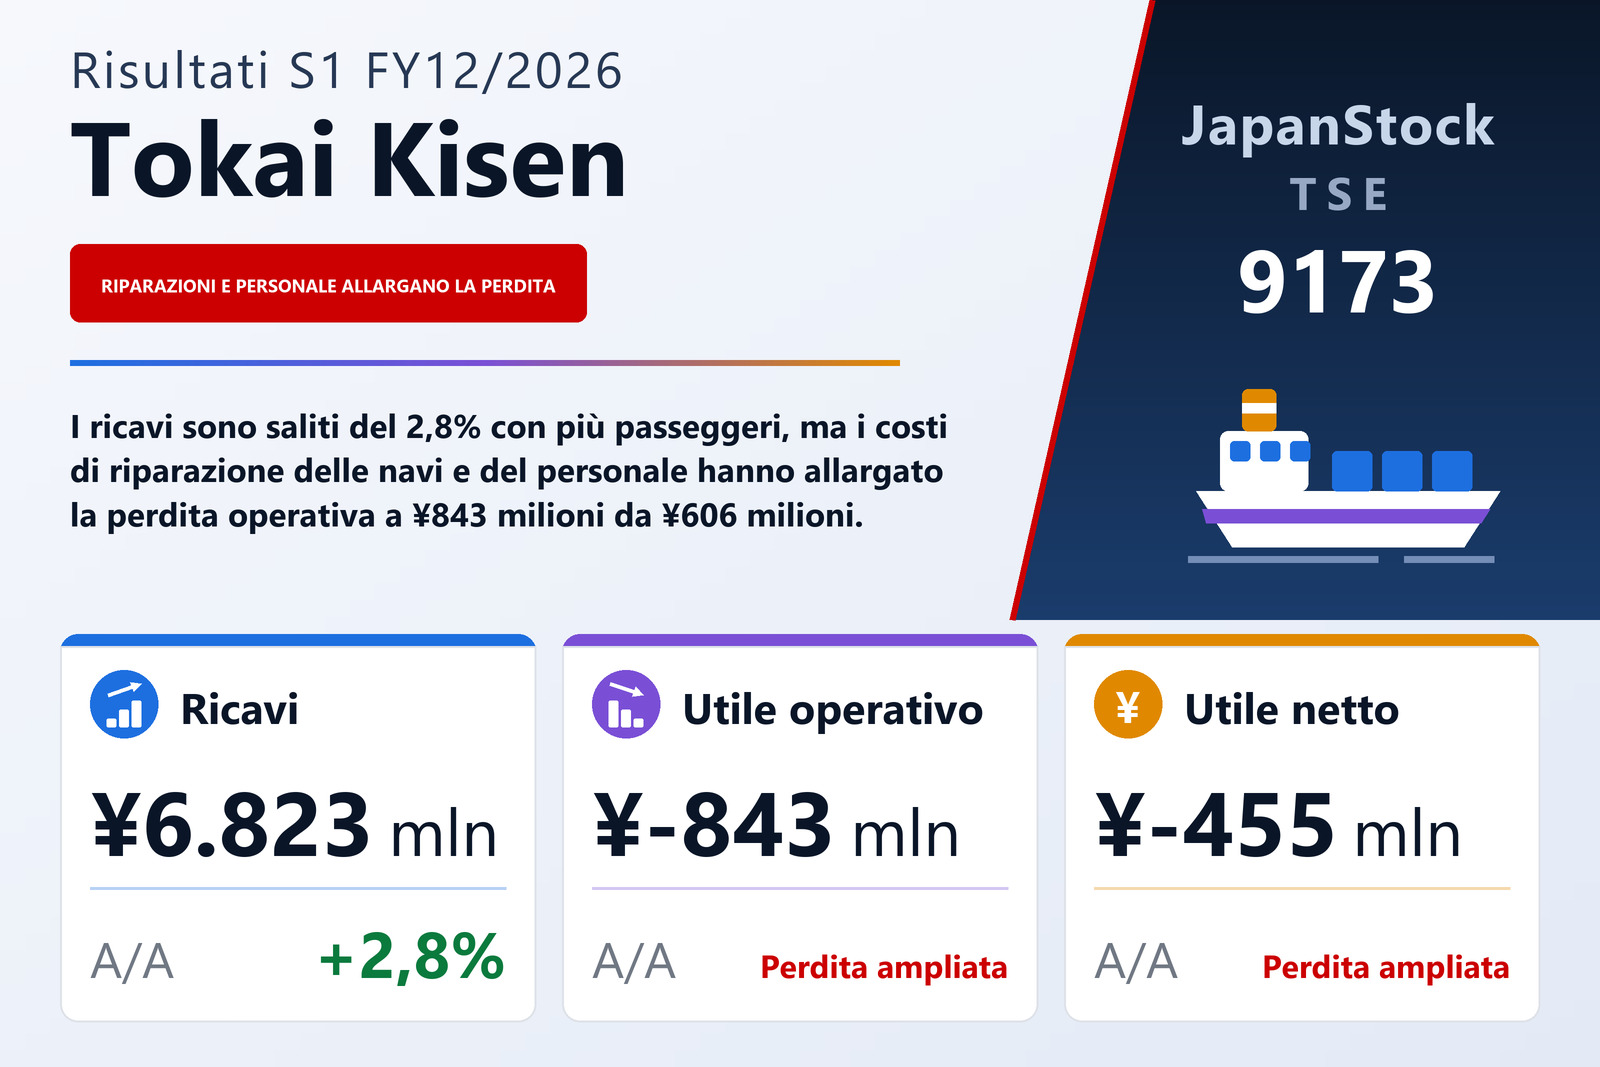
Tokai Kisen Co., Ltd. (TSE: 9173), che gestisce collegamenti marittimi passeggeri e merci verso le isole di Tokyo, tra cui Izu Oshima e Hachijojima, ha pubblicato il 13 agosto 2026 i risultati consolidati del primo semestre dell'esercizio 12/2026, i sei mesi dal 1° gennaio al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 2,8% a ¥6.823 milioni, ma la perdita operativa si è allargata a ¥843 milioni da ¥606 milioni, la perdita ordinaria a ¥846 milioni da ¥632 milioni e la perdita netta attribuibile ai soci della controllante a ¥455 milioni da ¥373 milioni, pari a una perdita di ¥207,40 per azione contro ¥170,27. La società è quotata alla Borsa di Tokyo.
Il conto è breve. I ricavi sono cresciuti di ¥183 milioni, mentre il costo del venduto è aumentato di ¥376 milioni, ossia del 5,8%, a ¥6.878 milioni: un utile lordo di ¥138 milioni un anno prima è così diventato una perdita lorda di ¥54 milioni, un'inversione di ¥192 milioni. Le spese di vendita, generali e amministrative sono salite del 6,0% a ¥789 milioni, altri ¥45 milioni, e insieme i due movimenti spiegano esattamente i ¥237 milioni di cui si è allargata la perdita operativa. La pressione è nel cuore del business marittimo: i ricavi del trasporto marittimo sono saliti del 2,4% a ¥5.927 milioni, mentre i relativi costi sono cresciuti del 6,0% a ¥6.035 milioni. Il rapporto indica l'aumento dei costi di riparazione delle navi e del personale come gli aumenti di costo nel business marittimo.
Più passeggeri e un po' più di merci non hanno coperto l'aumento dei costi
Il segmento Trasporto marittimo, che rappresenta la grande maggioranza dei ricavi, ha fatturato ¥5.965 milioni, in crescita del 2,4% incluse le vendite intersegmento, e la sua perdita di settore si è allargata a ¥672 milioni da ¥420 milioni. I passeggeri sono saliti a 289.000 da 277.000. La società riferisce di aver invitato influencer alla Festa delle camelie, il maggiore evento di Izu Oshima, per raggiungere i viaggiatori più giovani, di aver promosso biglietti speciali presso la clientela individuale e di aver venduto biglietti di andata e ritorno infrasettimanali e pacchetti turistici per stimolare la domanda in bassa stagione. Il volume delle merci è salito leggermente a 140.000 tonnellate da 139.000, con i beni di uso quotidiano stabili e in aumento le merci legate ai cantieri, dirette soprattutto a Hachijojima.
Il rapporto descrive il contesto con franchezza. Il turismo in entrata cresce in tutto il Giappone, ma secondo la società la ricaduta sulle isole di Tokyo è stata limitata, e reclutare equipaggi per le rotte insulari e personale sulle isole è diventato ancora più difficile a causa dell'inflazione e della carenza di manodopera. I ricavi del gruppo comprendono inoltre ¥616 milioni di altri ricavi contro ¥631 milioni, che la nota di settore descrive come contributi e voci simili necessari a mantenere l'attività, esclusi dai ricavi da contratti con i clienti; ¥579 milioni sono nel Trasporto marittimo.
Le tre attività minori sono tutte migliorate
Gli altri tre segmenti hanno aumentato ricavi e utile. Commercio e ristorazione è cresciuto del 5,0% a ¥633 milioni, con un utile di settore di ¥52 milioni contro ¥44 milioni: le vendite di cemento sono calate per i ritardi nei lavori pubblici, ma i ricavi dei distributori automatici a bordo e dei ristoranti hanno tenuto. Il segmento Alberghiero, un albergo termale a Izu Oshima, è cresciuto dell'11,9% a ¥179 milioni e ha guadagnato ¥11 milioni contro ¥3 milioni, grazie a più ospiti con pernottamento e in giornata e a interventi sul personale che, secondo la società, hanno migliorato la produttività. Il Trasporto in autobus a Izu Oshima è salito del 10,6% a ¥167 milioni, con un utile di ¥25 milioni contro ¥18 milioni, sostenuto dalla revisione delle tariffe delle linee regolari da gennaio e dal forte afflusso del festival; il rapporto precisa che le linee regolari ricevono un sostegno continuativo dal comune di Oshima.
Nel complesso i tre hanno guadagnato ¥88 milioni contro ¥65 milioni, un miglioramento di ¥23 milioni, a fronte di un peggioramento di ¥252 milioni nel Trasporto marittimo. I costi centrali non allocati e le elisioni sono stati pari a ¥261 milioni contro ¥252 milioni, portando il totale alla perdita operativa di gruppo di ¥843 milioni.
Sotto la linea operativa: un jetfoil rottamato e un credito d'imposta
I proventi non operativi di ¥75 milioni, di cui ¥14 milioni di contributi, sono stati compensati da ¥78 milioni di oneri non operativi, soprattutto ¥71 milioni di interessi, e la perdita ordinaria è risultata di ¥846 milioni. I proventi straordinari sono stati ¥111 milioni contro ¥98 milioni: ¥66 milioni di contributi pubblici e ¥45 milioni di altri proventi, che il rapporto collega alla vendita come rottame di un jetfoil ad alta velocità. Gli oneri straordinari di ¥65 milioni erano riduzioni del costo contabile di beni finanziati da contributi. La perdita ante imposte è stata di ¥800 milioni contro ¥632 milioni. Le imposte hanno generato un credito netto di ¥273 milioni, soprattutto per una rettifica delle imposte differite di ¥292 milioni, lasciando una perdita netta di ¥527 milioni, di cui le minoranze hanno sostenuto ¥72 milioni contro ¥30 milioni. Il risultato complessivo è stato una perdita di ¥650 milioni contro ¥321 milioni, perché le plusvalenze latenti sui titoli sono scese di ¥122 milioni dopo essere salite di ¥83 milioni un anno prima.
La cassa è salita con i debiti verso fornitori; l'indice di patrimonializzazione è sceso al 22,2%
Il totale attivo è aumentato di ¥277 milioni a ¥21.021 milioni rispetto al 31 dicembre 2025. Cassa e depositi sono saliti di ¥584 milioni a ¥4.467 milioni e le attività per imposte differite di ¥340 milioni, mentre le immobilizzazioni materiali sono calate di ¥411 milioni, soprattutto per l'ammortamento delle navi, e i titoli d'investimento di ¥170 milioni. Le passività sono cresciute di ¥949 milioni a ¥14.769 milioni, trainate da un aumento di ¥1.012 milioni dei debiti verso fornitori, che includono costi di ispezione delle navi, e di ¥505 milioni delle altre passività correnti, mentre i finanziamenti a lungo termine sono scesi di ¥564 milioni. Il patrimonio netto è calato di ¥672 milioni a ¥6.252 milioni, con gli utili portati a nuovo in calo di ¥477 milioni, e l'indice di patrimonializzazione è passato dal 25,4% al 22,2%.
Il flusso di cassa operativo è stato di ¥1.365 milioni contro ¥270 milioni. Il rapporto lo attribuisce soprattutto all'aumento di ¥1.012 milioni dei debiti, a ¥597 milioni di ammortamenti e a ¥543 milioni di altre voci, che hanno superato la perdita ante imposte di ¥800 milioni; l'afflusso poggia quindi in larga parte sul capitale circolante e non sui risultati. Gli investimenti hanno assorbito ¥139 milioni, soprattutto ¥210 milioni di spese in conto capitale al netto di ¥84 milioni di contributi ricevuti, e le attività finanziarie ¥640 milioni, principalmente ¥582 milioni di rimborsi di finanziamenti a lungo termine e ¥21 milioni di dividendi. Le disponibilità liquide hanno chiuso il semestre a ¥4.131 milioni, in aumento di ¥584 milioni.
Stima confermata, e sarà l'alta stagione a doverla realizzare
Tokai Kisen ha confermato la stima annuale per l'esercizio 12/2026, pubblicata il 12 febbraio 2026: ricavi di ¥14.820 milioni (+3,7%), utile operativo di ¥260 milioni (−50,3%), utile ordinario di ¥260 milioni (−41,6%) e utile netto attribuibile ai soci della controllante di ¥160 milioni (−56,5%), pari a ¥72,91 per azione. Rispetto al primo semestre, ciò implica ricavi del secondo semestre di circa ¥7.997 milioni e un utile operativo di circa ¥1.103 milioni, dopo una perdita semestrale di ¥843 milioni. Il rapporto indica il terzo trimestre e i mesi successivi come il periodo di maggiore affluenza di passeggeri per la società, e la stima dipende da esso.
Il dividendo non è ancora stabilito. La società ha pagato un dividendo di fine esercizio di ¥10,00 per l'esercizio 12/2025 e afferma che l'importo di fine esercizio 12/2026 resta indeterminato a causa delle incertezze del contesto; valuterà la situazione dal terzo trimestre, la sua alta stagione, e comunicherà tempestivamente un importo.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 6.823 | 6.640 | +2,8% |
| Utile lordo (milioni di ¥) | −54 | 138 | da utile a perdita |
| Spese commerciali e amministrative (milioni di ¥) | 789 | 744 | +6,0% |
| Utile operativo (milioni di ¥) | −843 | −606 | perdita ampliata |
| Utile ordinario (milioni di ¥) | −846 | −632 | perdita ampliata |
| Proventi straordinari (milioni di ¥) | 111 | 98 | +13,3% |
| Utile ante imposte (milioni di ¥) | −800 | −632 | perdita ampliata |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | −455 | −373 | perdita ampliata |
| UPA (¥) | −207,40 | −170,27 | perdita ampliata |
| Trasporto marittimo — ricavi (milioni di ¥) | 5.965 | 5.828 | +2,4% |
| Trasporto marittimo — utile di settore (milioni di ¥) | −672 | −420 | perdita ampliata |
| Commercio e ristorazione — ricavi (milioni di ¥) | 633 | 603 | +5,0% |
| Commercio e ristorazione — utile di settore (milioni di ¥) | 52 | 44 | +18,2% |
| Alberghiero — ricavi (milioni di ¥) | 179 | 160 | +11,9% |
| Alberghiero — utile di settore (milioni di ¥) | 11 | 3 | +266,7% |
| Trasporto in autobus — ricavi (milioni di ¥) | 167 | 151 | +10,6% |
| Trasporto in autobus — utile di settore (milioni di ¥) | 25 | 18 | +38,9% |
| Flusso di cassa operativo (milioni di ¥) | 1.365 | 270 | +405,6% |
| Attivo totale (milioni di ¥) | 21.021 | 20.744 | +1,3% |
| Patrimonio netto (milioni di ¥) | 6.252 | 6.924 | −9,7% |
| Rapporto patrimoniale | 22,2% | 25,4% | −3,2 p.p. |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 14.820 | — | +3,7% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 260 | — | −50,3% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 260 | — | −41,6% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 160 | — | −56,5% |
| Stima es. 12/2026 — UPA (¥) | 72,91 | — | n.s. |
| Dividendo annuale per azione (¥) | — | 10,00 | n.s. |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.