I ricavi salgono del 7,1% e ogni riga di utile sottostante sale di meno
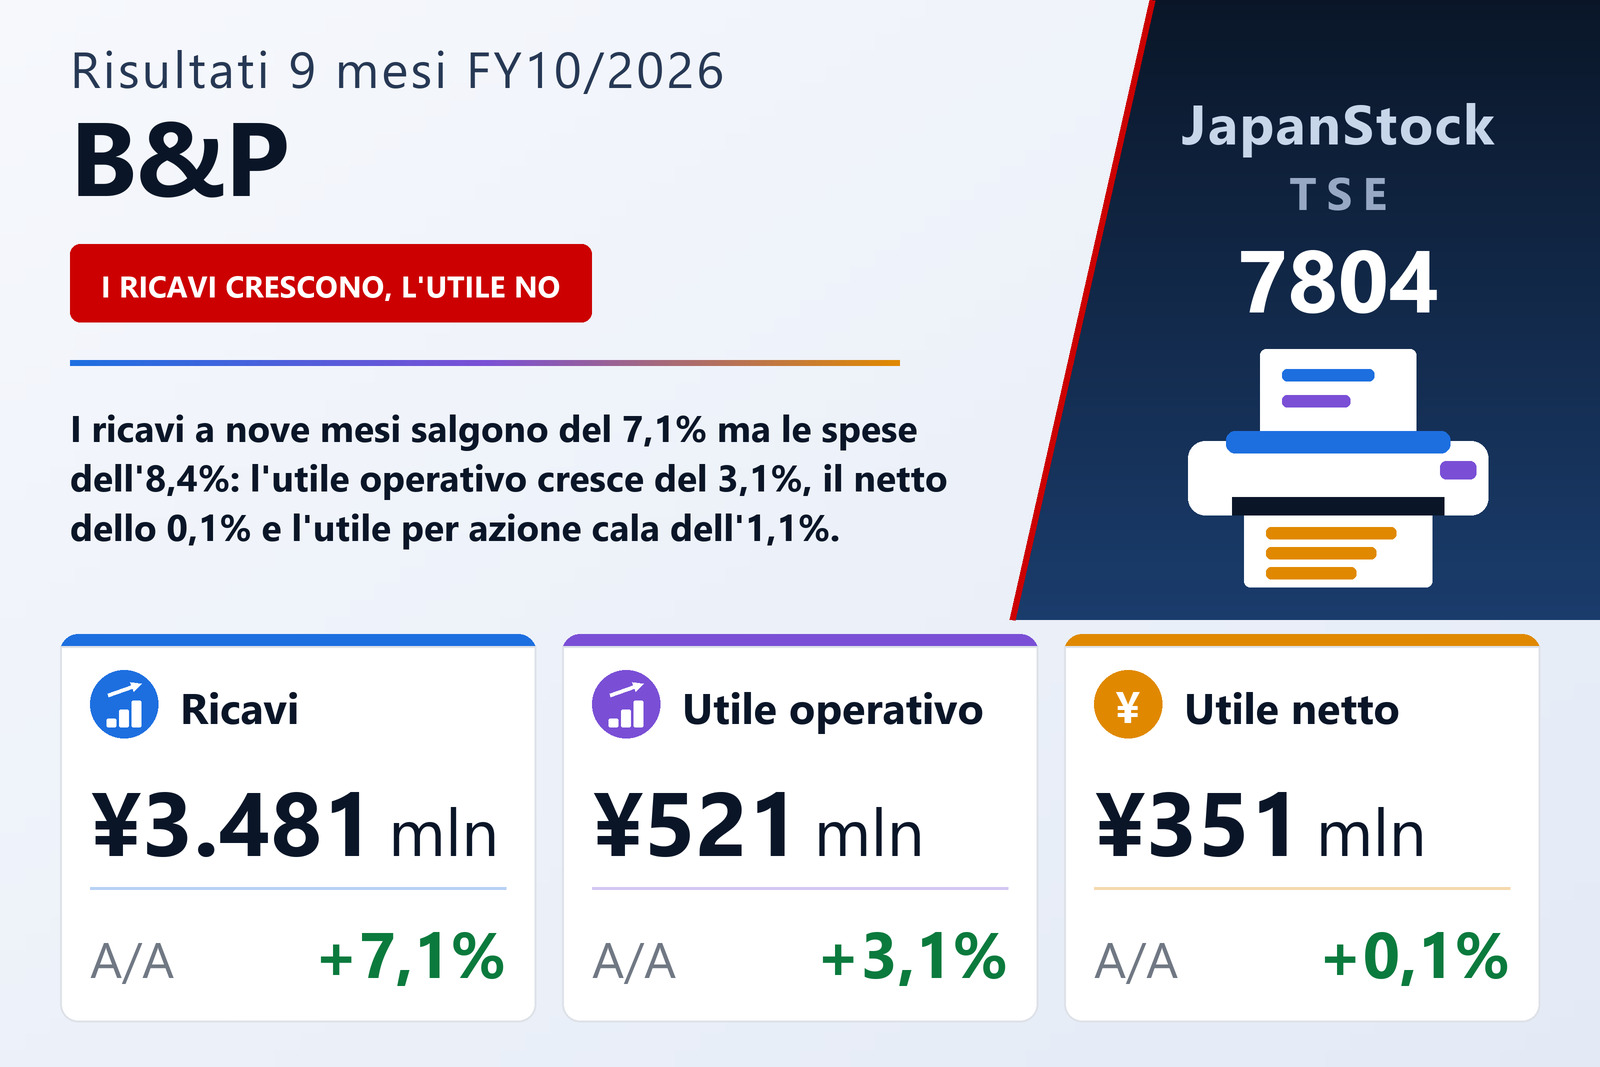
B&P Co., Ltd. (TSE: 7804), gruppo di supporto alla promozione delle vendite con sede a Osaka, ha pubblicato il 9 settembre 2026 il bilancio consolidato dei nove mesi dal 1° novembre 2025 al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 7,1% a 3.481 milioni di ¥ — 3.481.405 migliaia di ¥ contro 3.252.010 migliaia. Il costo del venduto è cresciuto più in fretta, del 7,5% a 2.001 milioni, così che l'utile lordo è aumentato del 6,5% a 1.481 milioni e il margine lordo si è ristretto al 42,5% dal 42,8%. L'azienda si descrive come un operatore integrale del supporto alla promozione delle vendite — stampa commerciale di grande formato a getto d'inchiostro e non solo, articoli su misura, digital signage e, da questo esercizio, imballaggi — e il documento non fornisce alcuna ripartizione per settori.
Sotto l'utile lordo la crescita si ferma. Le spese di vendita, generali e amministrative sono salite dell'8,4% a 960 milioni di ¥, più in fretta dei ricavi e dell'utile lordo, così l'utile operativo ha aggiunto solo il 3,1%, a 521 milioni, e il margine operativo è sceso al 15,0% dal 15,5%. L'utile ordinario è salito ancora meno, dell'1,7% a 521 milioni. Poiché l'ordinario è l'operativo più il saldo netto della gestione non caratteristica, il divario è aritmetico: quel saldo è stato di 308 migliaia di ¥ quest'anno contro 7.506 migliaia l'anno prima. Il documento non dettaglia la differenza.
Una perdita da dismissione di 8,7 milioni di ¥ ha portato l'utile ante imposte sotto quello dell'anno scorso
Le partite straordinarie hanno rovesciato la direzione. Quest'anno l'azienda ha iscritto una plusvalenza da cessione di immobilizzazioni di 163 migliaia di ¥ e una perdita per dismissione di immobilizzazioni di 8.720 migliaia di ¥; un anno prima le stesse due righe erano una plusvalenza di 1.448 migliaia e una perdita di sole 220 migliaia. È per questo che l'utile di periodo ante imposte è sceso dello 0,2%, a 513 milioni da 514 milioni, mentre l'ordinario saliva dell'1,7%. Una sola svalutazione da 8,7 milioni di ¥ è l'intera differenza di segno fra le due righe.
Le imposte sul reddito sono state 162 milioni contro 163 milioni, in calo dello 0,9%, così l'utile attribuibile ai soci della capogruppo si è fermato a 351 milioni di ¥, in crescita dello 0,1% — 350.785 migliaia contro 350.343 migliaia, 442 migliaia in più sull'anno. Il risultato complessivo è stato quello stesso 351 milioni. L'utile per azione è però sceso dell'1,1%, a 150,78 ¥ da 152,46 ¥, e quello diluito dello 0,7%, a 149,74 ¥ da 150,79 ¥. Una cautela vale per tutti questi confronti: l'esercizio 10/2025 è stato il primo in cui B&P ha redatto un bilancio consolidato, perciò il documento non pubblica variazioni annue per i nove mesi dell'esercizio precedente. Le percentuali sopra sono quelle che pubblica per l'esercizio in corso.
Stampa e articoli su misura sono cresciuti, e l'imballaggio è nuovo di quest'anno
L'azienda riferisce che le sue soluzioni di stampa offset, serigrafica e on demand e la produzione di articoli su misura hanno fatto crescere ricavi e utili ben oltre l'anno precedente, e lo attribuisce a due leve che controlla direttamente: allargare la rete di aziende partner attraverso cui produce e internalizzare la produzione di articoli su misura. Sul lato della domanda elenca proposte più approfondite ai clienti esistenti e acquisizione di nuovi clienti in ogni sede, più personale commerciale e più formazione, generazione di contatti sul web da parte del reparto marketing e analisi dei dati per vendere in modo più efficiente — quella che chiama espansione della quota.
La novità di quest'esercizio è un'attività di soluzioni di imballaggio: astucci di cartoncino, scatole rigide e cofanetti regalo, rivolta alla crescita della stampa per imballaggio che accompagna il commercio elettronico e costruita sul know-how di progettazione, produzione e finitura e sulla rete di partner che l'azienda già possedeva. In produzione il programma dichiarato è standardizzare il lavoro perché i processi non dipendano dalle singole persone, automatizzare verso la fabbrica intelligente, investire per risparmiare manodopera e rafforzare il controllo qualità. Il documento non dimensiona l'attività di imballaggio, quindi non consente di sapere quanta parte del 7,1% di crescita dei ricavi abbia portato.
Monitor trasparenti, una telecamera con IA per l'analisi dei visitatori e signage a noleggio
Le altre due strategie citate sono l'espansione delle funzioni e l'espansione del dominio, e il periodo dà loro forma concreta. L'azienda ha lanciato una soluzione di analisi dei visitatori con telecamera dotata di IA e ha iniziato a offrire monitor trasparenti, schermi che lasciano vedere lo sfondo a differenza di un LCD tradizionale. Ha tenuto un open house nella sede di Tokyo ed è stata presente a fiere di settore, ottenendo, dice, diverse richieste di grande dimensione. E ha avviato un servizio di noleggio di digital signage, pensato per usi di breve durata e per clienti che vogliono provare le apparecchiature prima di adottarle. Nulla di tutto questo è quantificato nel documento.
La società del gruppo Idei Co., Ltd. viene gestita allo stesso modo: visite e proposte commerciali congiunte con la forza vendita di B&P per ampliare le occasioni di ordine, uso reciproco delle rispettive aziende partner per vantaggi negli acquisti, internalizzazione del lavoro di progettazione di Idei e condivisione di alcune funzioni amministrative per migliorare i margini. Sugli approvvigionamenti l'azienda affronta direttamente la situazione in Medio Oriente e dichiara di non aver riscontrato finora alcun impatto rilevante sulla fornitura o sul prezzo dell'inchiostro a getto che utilizza, né sui materiali derivati dalla petrolchimica e sui materiali da imballaggio collegati; detiene scorte e ha accordi di fornitura alternativi con i fornitori.
Un terzo trimestre record per la capogruppo e circa il 70% del piano raggiunto
L'azienda dichiara che nel solo terzo trimestre la capogruppo, su base individuale, ha registrato i ricavi e l'utile operativo trimestrali più alti di sempre, dopo una partenza lenta nel primo trimestre. Dichiara inoltre che ricavi e utile operativo si collocano ora a circa il 70% del piano annuale. Questi due fatti sono la ragione addotta per lasciare la guidance invariata e sono l'unico commento prospettico offerto dal documento.
La guidance per l'intero esercizio 10/2026 è invariata: ricavi di 5.000 milioni di ¥ (+11,2%), utile operativo di 750 milioni (+6,9%), utile ordinario di 750 milioni (+5,7%) e utile attribuibile ai soci di 504 milioni (+2,7%), per un utile per azione di 217,61 ¥. Vale la pena dire con chiarezza l'aritmetica di ciò che resta: l'ultimo trimestre deve produrre 1.519 milioni di ¥ di ricavi e 229 milioni di utile operativo, e una crescita annua dei ricavi dell'11,2% va raggiunta partendo dal 7,1% dei nove mesi. Oltre all'osservazione sul trimestre record, il documento non concilia le due cose.
Patrimonio all'82,6% e un dividendo indicato da 80,00 a 87,00 ¥
Il totale attivo al 31 luglio 2026 era di 4.829 milioni di ¥, in crescita del 2,9% rispetto ai 4.695 milioni del 31 ottobre 2025, e il patrimonio netto di 3.990 milioni, in crescita del 4,7% rispetto a 3.810 milioni, portando il rapporto di patrimonio netto all'82,6% dall'81,1%. I movimenti comunicati sono piccoli e ordinari: il fondo per premi è salito di 20.607 migliaia di ¥ per il pagamento dei premi, le imposte da versare sono scese di 93.168 migliaia con il saldo di quelle dell'esercizio precedente, e il patrimonio netto è cresciuto grazie ai 350.785 migliaia di utile attribuibile ai soci della capogruppo.
Il dividendo è indicato in aumento. L'esercizio 10/2025 ha pagato 80,00 ¥ per azione, tutto a fine esercizio — l'acconto è stato di 0,00 ¥ — e l'esercizio 10/2026 è previsto a 87,00 ¥, di nuovo tutto a fine esercizio, con un aumento dell'8,75%. La previsione non è stata rivista, quindi l'aumento è stato fissato prima di questi risultati e non annunciato insieme a essi. Lo statuto indica come date di stacco del dividendo sia quella intermedia sia quella di chiusura, ma la politica dichiarata dell'azienda è un unico pagamento a fine esercizio.
| Indicatore | 9M es. 10/2026 | 9M es. 10/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 3.481 | 3.252 | +7,1% |
| Costo del venduto (milioni di ¥) | 2.001 | 1.861 | +7,5% |
| Utile lordo (milioni di ¥) | 1.481 | 1.391 | +6,5% |
| Margine lordo | 42,5% | 42,8% | −0,3 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 960 | 886 | +8,4% |
| Utile operativo (milioni di ¥) | 521 | 505 | +3,1% |
| Margine operativo | 15,0% | 15,5% | −0,5 p.p. |
| Utile ordinario (milioni di ¥) | 521 | 512 | +1,7% |
| Utile ante imposte (milioni di ¥) | 513 | 514 | −0,2% |
| Imposte sul reddito (milioni di ¥) | 162 | 163 | −0,9% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 351 | 350 | +0,1% |
| UPA (¥) | 150,78 | 152,46 | −1,1% |
| Utile per azione diluito (¥) | 149,74 | 150,79 | −0,7% |
| Attivo totale (milioni di ¥) | 4.829 | 4.695 | +2,9% |
| Patrimonio netto (milioni di ¥) | 3.990 | 3.810 | +4,7% |
| Rapporto patrimoniale | 82,6% | 81,1% | +1,5 p.p. |
| Stima es. 10/2026 — ricavi (milioni di ¥) | 5.000 | — | +11,2% |
| Stima es. 10/2026 — utile operativo (milioni di ¥) | 750 | — | +6,9% |
| Stima es. 10/2026 — utile ordinario (milioni di ¥) | 750 | — | +5,7% |
| Stima es. 10/2026 — utile netto (milioni di ¥) | 504 | — | +2,7% |
| Stima es. 10/2026 — UPA (¥) | 217,61 | — | n.s. |
| Dividendo annuale per azione (¥) | 87,00 | 80,00 | +8,75% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.