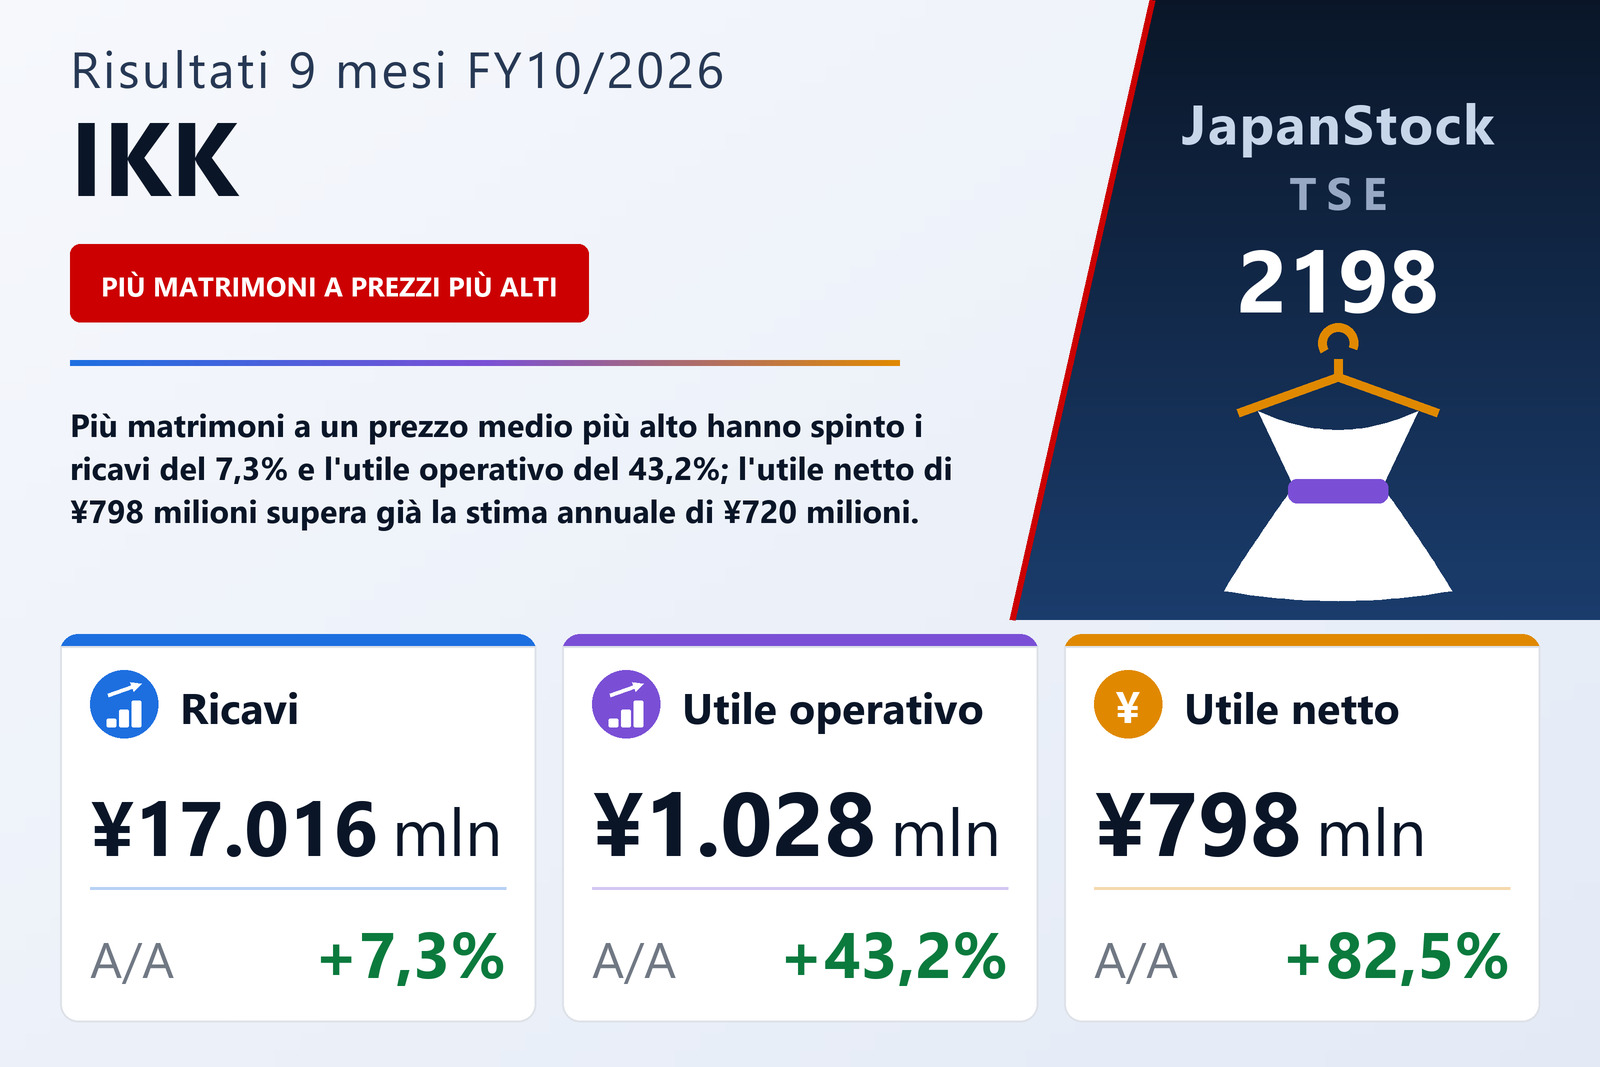
Ricavi +7,3%, risultato operativo +43,2%: i costi sono cresciuti meno delle vendite
IKK Holdings Inc. (TSE: 2198), che gestisce location per matrimoni e attività minori di assistenza agli anziani, alimentari e studi fotografici, ha pubblicato il 10 settembre 2026 i risultati consolidati dei primi nove mesi dell'esercizio che si chiude il 31 ottobre 2026 — il periodo dal 1° novembre 2025 al 31 luglio 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti del 7,3% a ¥17.016 milioni, il risultato operativo del 43,2% a ¥1.028 milioni, il risultato ordinario del 52,4% a ¥1.148 milioni e l'utile di pertinenza della capogruppo dell'82,5% a ¥798 milioni, pari a ¥27,39 per azione contro ¥15,17. La società è quotata alla Borsa di Tokyo.
La riga operativa si è mossa molto più delle vendite perché i costi sono cresciuti meno dei ricavi a entrambi i livelli. Il costo del venduto è salito del 6,5% a ¥6.745 milioni, così il margine lordo in valore è aumentato del 7,8% a ¥10.271 milioni e il margine lordo percentuale è salito dal 60,1% al 60,4%. Le spese commerciali, generali e amministrative — la maggiore delle due voci di costo, pari al 54,3% dei ricavi — sono cresciute solo del 4,9% a ¥9.243 milioni. Il margine lordo ha quindi guadagnato ¥742 milioni, di cui queste spese ne hanno assorbiti solo ¥432 milioni, e la differenza di ¥310 milioni è l'intero aumento del risultato operativo. Il margine operativo si è ampliato dal 4,5% al 6,0%. Gli ammortamenti, che la società comunica al posto di un rendiconto finanziario del periodo, sono stati di ¥819 milioni contro ¥827 milioni.
Sotto la riga operativa: più proventi non operativi e una plusvalenza da cessione
Il risultato ordinario è cresciuto ancora più in fretta, del 52,4% a ¥1.148 milioni, perché i proventi non operativi sono più che raddoppiati, a ¥143 milioni da ¥59 milioni, mentre gli oneri non operativi sono rimasti a ¥23 milioni. I movimenti maggiori sono stati le commissioni attive, ¥44 milioni contro ¥5 milioni, e gli interessi su titoli, ¥34 milioni contro ¥13 milioni; il documento non spiega né l'una né l'altra voce. Le poste straordinarie hanno poi aggiunto altro: una plusvalenza di ¥127 milioni dalla cessione di immobilizzazioni e uno storno di ¥41 milioni di obblighi di smantellamento hanno portato i proventi straordinari a ¥168 milioni da ¥4 milioni, a fronte di oneri straordinari di ¥5 milioni in entrambi gli anni. L'utile ante imposte è salito del 74,3% a ¥1.312 milioni. Le imposte sul reddito sono cresciute meno, del 66,0%, a ¥510 milioni, e l'utile di pertinenza di terzi è sceso a ¥2 milioni da ¥7 milioni: per questo l'utile di pertinenza della capogruppo è cresciuto più di qualsiasi riga soprastante. Il risultato complessivo è stato di ¥817 milioni, in aumento del 112,6%.
Matrimoni: più cerimonie, a un prezzo più alto per matrimonio
L'attività matrimoni è la parte preponderante della società: i suoi ricavi di ¥15.417 milioni, in aumento del 5,5%, valgono l'87% dei ricavi di settore prima delle elisioni infrasettoriali. Il documento attribuisce la crescita all'aumento sia del prezzo medio per matrimonio sia del numero di matrimoni celebrati, senza fornire nessuno dei due dati. L'utile di settore è salito del 19,8% a ¥1.282 milioni, portando il margine del settore dal 7,3% all'8,3%. La società afferma di avere proseguito la formazione interna ed esterna rivolta alle capacità di accoglienza del personale, utilizzato il proprio sistema di supporto commerciale per affinare la raccolta e l'analisi delle informazioni, spinto la costruzione del marchio tramite un team dedicato, impiegato l'IA per rafforzare le proprie proposte e gestito un sistema interno di premi per i progetti e i servizi migliori.
Il quadro di mercato descritto dal documento è stabile più che in crescita. Cita 480.000 matrimoni in Giappone nel 2025, circa 4.000 in più dell'anno precedente, secondo le statistiche preliminari del Ministero della Salute, del Lavoro e del Welfare, e osserva che, sebbene il calo della popolazione in età da matrimonio resti un problema strutturale, il numero di cerimonie e ricevimenti ha tenuto e il mercato dei matrimoni in guest house è stato nel complesso solido.
Le attività minori: l'alimentare passa all'utile, la fotografia paga un nuovo studio
L'Alimentare ha più che raddoppiato i ricavi, in aumento del 143,7% a ¥791 milioni, grazie a maggiori ordini di regali a catalogo e di doni per gli invitati alle nozze (hikidemono), ed è passato a un utile di settore di ¥94 milioni da una perdita di ¥23 milioni. Gran parte di quei ricavi resta all'interno del gruppo: ¥612 milioni erano vendite infrasettoriali, il che lascia ¥179 milioni da clienti esterni, contro ¥84 milioni un anno prima. I ricavi della Fotografia sono saliti del 39,2% a ¥925 milioni con l'avvio dello Studio Clori.TOKYO Shinjuku, aperto nel novembre 2025, ma l'utile di settore è sceso del 32,2% a ¥111 milioni; il documento lega entrambi i dati al nuovo studio senza separarne i costi di avviamento. L'Assistenza agli anziani è rimasta stabile, con ricavi di ¥495 milioni (+0,5%) e un utile di ¥24 milioni (+1,7%), e il documento non indica alcun motivo.
Due ulteriori righe completano il raccordo con il risultato operativo. Un nuovo settore Altro, non oggetto di informativa separata — un'attività di risorse umane —, ha perso ¥46 milioni; un anno prima questa riga non esisteva. Le rettifiche, principalmente costi corporate non allocati, sono scese a ¥438 milioni da ¥516 milioni. L'utile dei settori oggetto di informativa, ¥1.513 milioni, meno la perdita di ¥46 milioni e la rettifica di ¥438 milioni, corrisponde, a meno degli arrotondamenti, al risultato operativo di ¥1.028 milioni. I dati di settore dell'anno precedente sono stati riesposti: da questo esercizio la società ha cambiato il modo in cui ripartisce tra i settori una parte dei costi corporate, e il confronto utilizza il nuovo metodo.
Stato patrimoniale: la liquidità si è spostata nelle immobilizzazioni, finanziate in parte con debito
L'attivo totale è salito dell'1,0% a ¥21.007 milioni da ¥20.802 milioni al 31 ottobre 2025, ma la composizione è cambiata più del totale. Le immobilizzazioni materiali sono aumentate di ¥1.228 milioni a ¥11.385 milioni; l'incremento è venuto dalla voce esposta come altre, cresciuta di ¥1.422 milioni a ¥1.987 milioni da ¥564 milioni, mentre fabbricati e costruzioni sono calati di ¥193 milioni, e il documento non dice che cosa contenga quella voce. Cassa e depositi sono scesi di ¥968 milioni a ¥4.525 milioni. Sul lato del passivo, i finanziamenti a lungo termine, quota corrente inclusa, sono saliti di ¥715 milioni a ¥3.110 milioni, mentre i debiti verso fornitori sono calati di ¥318 milioni, le imposte sul reddito da pagare di ¥215 milioni e il fondo premi al personale di ¥181 milioni, lasciando le passività totali praticamente invariate a ¥8.598 milioni. Il patrimonio netto è salito di ¥205 milioni a ¥12.408 milioni — ¥798 milioni di utile e ¥95 milioni dalla vendita di azioni proprie e voci simili, meno ¥710 milioni di dividendi — e il rapporto di patrimonializzazione è passato dal 58,4% al 58,8%.
Stima invariata, anche se l'utile netto l'ha già superata
IKK Holdings ha confermato la stima annuale dell'esercizio 10/2026 pubblicata l'11 dicembre 2025: ricavi per ¥22.850 milioni (+1,8%), risultato operativo di ¥1.200 milioni (−34,1%), risultato ordinario di ¥1.175 milioni (−37,9%) e utile di pertinenza della capogruppo di ¥720 milioni (−63,3%), pari a ¥25,02 per azione. Dopo nove mesi la società ha contabilizzato il 74,5% dei ricavi stimati, l'85,7% del risultato operativo stimato, il 97,7% del risultato ordinario stimato e il 110,8% dell'utile netto stimato, e il suo utile per azione dei nove mesi, ¥27,39, supera già gli ¥25,02 dell'intero esercizio. Presa alla lettera, la stima implica un quarto trimestre, da agosto a ottobre, con ricavi per circa ¥5.833 milioni, un risultato operativo di circa ¥172 milioni, un risultato ordinario di circa ¥27 milioni e una perdita netta di circa ¥78 milioni.
Il documento spiega perché non ha toccato i numeri. I risultati fino al terzo trimestre sono andati nel complesso oltre il piano, afferma, ma tempi e importi dei costi delle ristrutturazioni e delle nuove aperture previste nel quarto trimestre non sono ancora definiti, per cui il loro effetto non è ragionevolmente stimabile; la società comunicherà tempestivamente una revisione se si renderà necessaria. Le percentuali della stima dicono la stessa cosa dall'altro lato: per il risultato operativo annuo è previsto un calo del 34,1% nonostante i primi nove mesi siano cresciuti del 43,2%, il che torna solo se ci si attende un quarto trimestre molto più debole dello stesso trimestre dell'anno prima. Anche la stima sul dividendo è invariata: un unico pagamento a fine esercizio di ¥24,00 per azione, come l'anno scorso — circa il 96% dell'utile per azione stimato di ¥25,02, ma solo l'88% degli ¥27,39 già maturati.
| Indicatore | 9M es. 10/2026 | 9M es. 10/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 17.016 | 15.861 | +7,3% |
| Utile lordo (milioni di ¥) | 10.271 | 9.529 | +7,8% |
| Margine lordo | 60,4% | 60,1% | +0,3 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 9.243 | 8.811 | +4,9% |
| Utile operativo (milioni di ¥) | 1.028 | 717 | +43,2% |
| Margine operativo | 6,0% | 4,5% | +1,5 p.p. |
| Utile ordinario (milioni di ¥) | 1.148 | 753 | +52,4% |
| Proventi straordinari (milioni di ¥) | 168 | 4 | n.s. |
| Utile ante imposte (milioni di ¥) | 1.312 | 752 | +74,3% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 798 | 437 | +82,5% |
| UPA (¥) | 27,39 | 15,17 | +80,6% |
| Risultato complessivo (milioni di ¥) | 817 | 384 | +112,6% |
| Ammortamenti (milioni di ¥) | 819 | 827 | −1,0% |
| Matrimoni — ricavi (milioni di ¥) | 15.417 | 14.620 | +5,5% |
| Matrimoni — utile di settore (milioni di ¥) | 1.282 | 1.070 | +19,8% |
| Assistenza agli anziani — ricavi (milioni di ¥) | 495 | 493 | +0,5% |
| Assistenza agli anziani — utile di settore (milioni di ¥) | 24 | 24 | +1,7% |
| Alimentare — ricavi (milioni di ¥) | 791 | 324 | +143,7% |
| Alimentare — utile di settore (milioni di ¥) | 94 | −23 | da perdita a utile |
| Fotografia — ricavi (milioni di ¥) | 925 | 664 | +39,2% |
| Fotografia — utile di settore (milioni di ¥) | 111 | 164 | −32,2% |
| Altro (risorse umane) — utile di settore (milioni di ¥) | −46 | — | nuovo |
| Rettifiche, principalmente costi corporate (milioni di ¥) | −438 | −516 | — |
| Attivo totale (milioni di ¥) | 21.007 | 20.802 | +1,0% |
| Cassa e depositi (milioni di ¥) | 4.525 | 5.494 | −17,6% |
| Immobilizzazioni materiali (milioni di ¥) | 11.385 | 10.157 | +12,1% |
| Finanziamenti a lungo termine, quota corrente inclusa (milioni di ¥) | 3.110 | 2.394 | +29,9% |
| Patrimonio netto (milioni di ¥) | 12.408 | 12.202 | +1,7% |
| Rapporto patrimoniale | 58,8% | 58,4% | +0,4 p.p. |
| Stima es. 10/2026 — ricavi (milioni di ¥) | 22.850 | — | +1,8% |
| Stima es. 10/2026 — utile operativo (milioni di ¥) | 1.200 | — | −34,1% |
| Stima es. 10/2026 — utile ordinario (milioni di ¥) | 1.175 | — | −37,9% |
| Stima es. 10/2026 — utile netto (milioni di ¥) | 720 | — | −63,3% |
| Stima es. 10/2026 — UPA (¥) | 25,02 | — | — |
| Dividendo annuale per azione (¥) | 24,00 | 24,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.