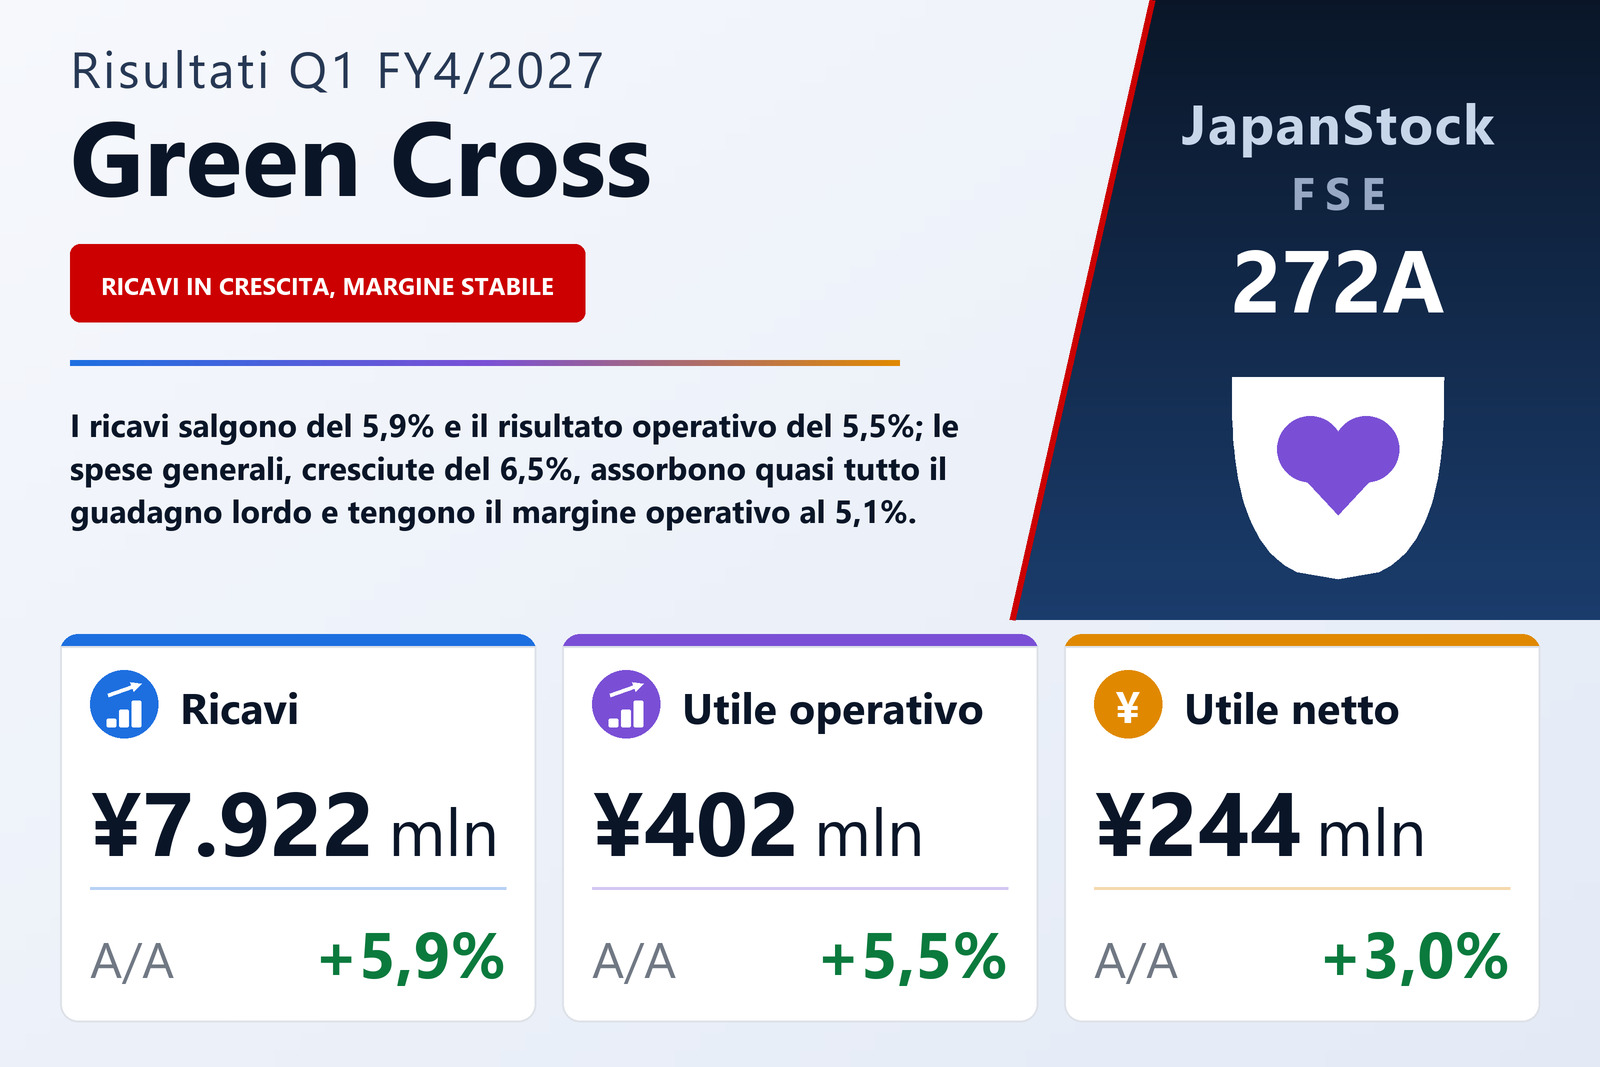
Ricavi +5,9%, risultato operativo +5,5%, e il margine non si è mosso
Green Cross Holdings Co., Ltd. (FSE: 272A), il gruppo con sede a Fukuoka che produce, vende e noleggia materiali per la sicurezza stradale, articoli per la prevenzione dei disastri in edilizia, forniture di sicurezza, dispositivi di protezione e insegne, ha pubblicato il 10 settembre 2026 i risultati consolidati del primo trimestre dell'esercizio 4/2027, i tre mesi dal 1 maggio al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 5,9% a ¥7.922 milioni, il risultato operativo del 5,5% a ¥402 milioni, il risultato ordinario del 7,3% a ¥413 milioni e l'utile di pertinenza della capogruppo del 3,0% a ¥244 milioni, pari a ¥29,34 per azione contro ¥26,65. Le azioni della società sono quotate sulla Borsa di Fukuoka.
L'aritmetica è breve. Il costo del venduto è salito del 5,7% a ¥5.134 milioni, un po' meno dei ricavi, quindi l'utile lordo è cresciuto del 6,3% a ¥2.788 milioni e il margine lordo è passato dal 35,1% al 35,2%. Le spese commerciali, generali e amministrative sono poi cresciute del 6,5% a ¥2.385 milioni, un po' più dei ricavi, e il loro peso sulle vendite è salito dal 30,0% al 30,1%. In yen, l'utile lordo è aumentato di ¥166 milioni e quelle spese di ¥145 milioni, lasciando il risultato operativo più alto di appena ¥21 milioni. Il margine operativo è stato del 5,1% in entrambi i trimestri — 5,08% contro 5,10% prima dell'arrotondamento —, per cui la crescita del trimestre è venuta da una base di ricavi più ampia e non da un margine più largo.
Il calo degli ammortamenti ha pesato più dell'intero guadagno operativo
Una riga delle note mette quei ¥21 milioni in proporzione. Gli ammortamenti, comprese le quote sulle immobilizzazioni immateriali diverse dall'avviamento, sono stati di ¥382 milioni contro ¥403 milioni, e l'ammortamento dell'avviamento di ¥20,8 milioni contro ¥34,7 milioni: insieme, circa ¥34,5 milioni in meno di un anno prima. Quel calo è maggiore dell'aumento del risultato operativo. Sommando i due oneri, il risultato operativo prima di ammortamenti e ammortamento dell'avviamento si attesta intorno a ¥805 milioni contro ¥819 milioni, in lieve calo. Il documento non spiega perché i due oneri siano diminuiti né come si ripartiscano fra costo del venduto e spese generali, e non è stato redatto un rendiconto finanziario trimestrale, per cui l'osservazione poggia solo su queste due note.
Sotto la riga operativa: più proventi diversi e interessi quasi raddoppiati
Il risultato ordinario è cresciuto più di quello operativo, del 7,3% contro il 5,5%, perché il saldo non operativo è migliorato. I proventi non operativi sono stati di ¥44,7 milioni contro ¥21,6 milioni, sostenuti soprattutto da proventi diversi per ¥31,5 milioni contro ¥6,6 milioni, oltre che da dividendi incassati per ¥12,9 milioni contro ¥10,7 milioni. Anche gli oneri non operativi sono saliti, a ¥33,1 milioni da ¥17,2 milioni, soprattutto perché gli interessi passivi sono quasi raddoppiati, a ¥29,9 milioni da ¥15,4 milioni; un utile di ¥4,3 milioni su partecipazioni in fondi d'investimento dell'anno precedente si è trasformato in una perdita di ¥2,7 milioni. Il contributo non operativo netto è stato così di ¥11,6 milioni contro ¥4,4 milioni. Il documento non spiega né i proventi diversi né l'aumento degli interessi.
Non ci sono state partite straordinarie in nessuno dei due trimestri, quindi l'utile ante imposte ha coinciso con quello ordinario, a ¥413 milioni. Le imposte sono salite del 12,8% a ¥166 milioni, di cui ¥134 milioni per rettifiche di imposte differite, portando l'aliquota effettiva dal 38,3% al 40,2%. L'utile del periodo è stato di ¥247 milioni, in aumento del 3,9%, e con ¥2,8 milioni di pertinenza di terzi contro ¥0,7 milioni, l'utile di pertinenza della capogruppo è salito del 3,0% a ¥244 milioni. L'utile per azione è cresciuto di più, del 10,1% a ¥29,34, perché il numero medio di azioni in circolazione è sceso del 6,4%, a 8.336.240 da 8.910.849. Il risultato complessivo è stato di ¥270 milioni, in aumento dell'1,2%.
A cosa la società attribuisce il trimestre
Green Cross riporta un unico segmento — produzione, vendita e noleggio di materiali per la sicurezza stradale, articoli per la prevenzione dei disastri in edilizia, forniture di sicurezza, dispositivi di protezione e segnaletica —, perciò il documento non contiene una ripartizione per segmento né suddivide l'aumento dei ricavi per prodotto, cliente o prezzo. La sua descrizione del mercato è la spiegazione disponibile. Nei settori della sicurezza e della segnaletica, gli investimenti pubblici sono rimasti solidi grazie ai progetti di resilienza nazionale e alle misure contro l'invecchiamento delle infrastrutture, e gli investimenti privati in beni strumentali hanno proseguito la ripresa. In senso opposto, i costi del lavoro e della logistica sono aumentati per la carenza di manodopera e i prezzi di materie prime ed energia sono rimasti elevati: il tipo di pressione compatibile con spese generali che crescono più dei ricavi, anche se il documento non collega le due cose.
La società afferma di avere ampliato la gamma di prodotti ecocompatibili, promosso prodotti IoT e prodotti e servizi basati sull'intelligenza artificiale, rafforzato il coordinamento della propria rete di sedi commerciali sfruttando la funzione logistica e ampliato l'offerta a noleggio. Ha inoltre proposto prodotti in linea con gli SDG, esteso a un'area più ampia l'attività di ispezione delle insegne e perseguito servizi a maggiore valore aggiunto unendo «sicurezza» e «segnaletica». Nel trimestre ha anche accolto una nuova società nel gruppo, in vista di uno sviluppo futuro che ne sfrutti know-how e risorse; il documento non ne indica le condizioni né ne quantifica il contributo, e non segnala variazioni significative del perimetro di consolidamento.
Stato patrimoniale: meno liquidità, più scorte e più debito a breve
L'attivo totale è salito di ¥384 milioni a ¥29.437 milioni rispetto al 30 aprile 2026. Cassa e depositi sono scesi di ¥661 milioni a ¥4.055 milioni, mentre effetti e crediti commerciali sono aumentati di ¥280 milioni, le merci di ¥324 milioni, materie prime e materiali di consumo di ¥210 milioni e le immobilizzazioni in corso di ¥202 milioni, a ¥328 milioni. Le passività sono cresciute di ¥345 milioni a ¥17.122 milioni: i prestiti a breve termine sono aumentati di ¥625 milioni a ¥1.585 milioni, mentre il fondo per premi al personale è sceso di ¥446 milioni e le imposte sul reddito da pagare sono calate a ¥65 milioni da ¥434 milioni.
Il patrimonio netto è salito di ¥38 milioni a ¥12.314 milioni. Gli utili portati a nuovo sono scesi di ¥80 milioni; il documento non dettaglia il movimento, ma il dividendo di fine esercizio di ¥39,00 relativo all'esercizio 4/2026, su circa 8,3 milioni di azioni in circolazione al 30 aprile, varrebbe circa ¥325 milioni, più dell'utile del trimestre. Le azioni proprie sono diminuite di ¥98 milioni per effetto di una cessione, passando da 700.859 a 628.369 titoli, e le riserve da valutazione dei titoli sono salite di ¥22 milioni. Poiché l'attivo è cresciuto più del patrimonio, il rapporto patrimoniale è sceso dal 42,1% al 41,6%.
Stima confermata: indietro come quota dell'anno, in linea come crescita
Green Cross ha confermato le stime pubblicate l'11 giugno 2026. Per il semestre al 31 ottobre 2026 prevede ricavi per ¥15.605 milioni (+4,9%), un risultato operativo di ¥907 milioni (+5,1%), un risultato ordinario di ¥897 milioni (+4,3%) e un utile di pertinenza della capogruppo di ¥639 milioni (+3,8%). Per l'intero esercizio 4/2027 prevede ricavi per ¥31.514 milioni (+5,6%), un risultato operativo di ¥2.154 milioni (+5,8%), un risultato ordinario di ¥2.119 milioni (+4,7%) e un utile di pertinenza della capogruppo di ¥1.390 milioni (+2,5%), pari a ¥167,09 per azione.
Misurato come quota di quegli obiettivi, il primo trimestre sembra leggero sull'utile: ha consegnato il 25,1% dei ricavi annui, ma il 18,7% del risultato operativo e il 17,6% dell'utile netto, il che lascia ai nove mesi restanti ¥1.752 milioni di risultato operativo da generare su ¥23.592 milioni di ricavi, un margine del 7,4% contro il 5,1% del trimestre pubblicato. Misurato per tasso di crescita, è vicino al piano: ricavi +5,9% e risultato operativo +5,5% contro tassi annui stimati del 5,6% e del 5,8%, mentre il risultato ordinario (+7,3%) e l'utile netto (+3,0%) sono avanti rispetto ai propri. Il documento non commenta come l'utile si distribuisca nell'anno.
Anche la stima sul dividendo è invariata: nessun acconto e un dividendo di fine esercizio di ¥40,00 per azione, contro ¥39,00 per l'esercizio 4/2026, in aumento del 2,6% e pari a circa il 24% degli ¥167,09 di utile per azione stimati.
| Indicatore | 1T es. 4/2027 | 1T es. 4/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 7.922 | 7.479 | +5,9% |
| Utile lordo (milioni di ¥) | 2.788 | 2.622 | +6,3% |
| Margine lordo | 35,2% | 35,1% | +0,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 2.385 | 2.241 | +6,5% |
| Utile operativo (milioni di ¥) | 402 | 381 | +5,5% |
| Margine operativo | 5,1% | 5,1% | invariato |
| Utile ordinario (milioni di ¥) | 413 | 385 | +7,3% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 244 | 237 | +3,0% |
| UPA (¥) | 29,34 | 26,65 | +10,1% |
| Risultato complessivo (milioni di ¥) | 270 | 266 | +1,2% |
| Attivo totale (milioni di ¥) | 29.437 | 29.052 | +1,3% |
| Patrimonio netto (milioni di ¥) | 12.314 | 12.275 | +0,3% |
| Rapporto patrimoniale | 41,6% | 42,1% | −0,5 p.p. |
| Stima es. 4/2027 — ricavi (milioni di ¥) | 31.514 | — | +5,6% |
| Stima es. 4/2027 — utile operativo (milioni di ¥) | 2.154 | — | +5,8% |
| Stima es. 4/2027 — utile ordinario (milioni di ¥) | 2.119 | — | +4,7% |
| Stima es. 4/2027 — utile netto (milioni di ¥) | 1.390 | — | +2,5% |
| Dividendo annuale per azione (¥) | 40,00 | 39,00 | +2,6% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.