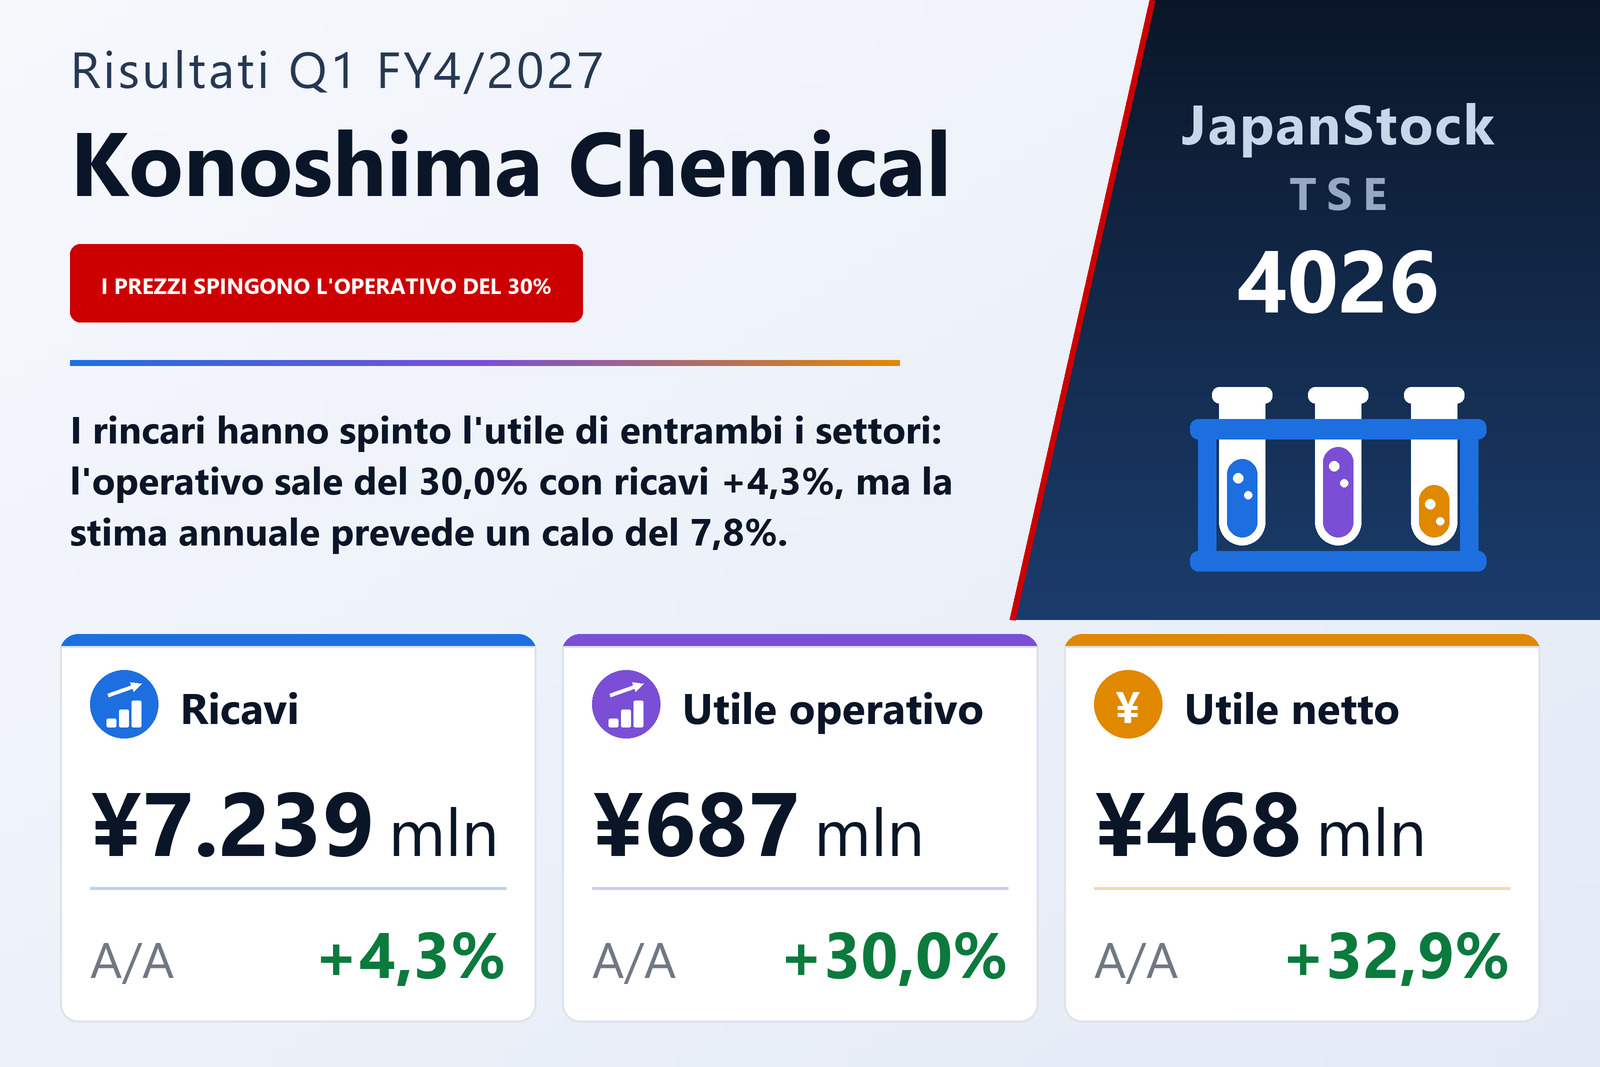
Ricavi +4,3%, costo del venduto +0,8%: in questo divario c'è tutto il trimestre
Konoshima Chemical Co., Ltd. (TSE: 4026), che produce materiali da costruzione come pannelli sottogronda, rivestimenti di facciata e pannelli tagliafuoco, oltre a composti di magnesio e ceramiche, ha pubblicato il 10 settembre 2026 i risultati non consolidati del primo trimestre dell'esercizio che si chiude ad aprile 2027 — i tre mesi dal 1° maggio al 31 luglio 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti del 4,3% a 7.239 milioni di yen, l'utile operativo del 30,0% a 687 milioni, l'utile ordinario del 33,0% a 669 milioni e l'utile netto del 32,9% a 468 milioni, per un utile per azione di 51,58 yen contro 38,90 (51,32 contro 38,69 diluito). Le azioni sono quotate alla Borsa di Tokyo e i prospetti trimestrali non sono stati sottoposti a revisione limitata da parte di un revisore.
Il calcolo è breve. I ricavi sono aumentati di 296 milioni, mentre il costo del venduto è salito appena dello 0,8% a 5.108 milioni da 5.069 milioni, così quasi tutto il ricavo aggiuntivo è arrivato all'utile lordo: questo è cresciuto del 13,7% a 2.130 milioni e il margine lordo è passato dal 27,0% al 29,4%. Le spese commerciali, generali e amministrative sono aumentate del 7,4% a 1.443 milioni — più dei ricavi — assorbendo 99 dei 257 milioni di incremento dell'utile lordo. Il resto ha alzato l'utile operativo di 158 milioni, e il margine operativo è passato dal 7,6% al 9,5%. Un'azienda i cui ricavi sono cresciuti poco più del 4% ha aumentato l'utile operativo del 30,0% quasi soltanto perché il costo del venduto si è a malapena mosso.
Entrambi i settori sono cresciuti di circa il 4% nei ricavi e molto di più negli utili
Materiali da costruzione, il settore più grande per ricavi, ha venduto per 3.936 milioni, in crescita del 4,4%, con un utile di settore di 385 milioni, in aumento del 35,6% da 284 milioni. Nel residenziale l'azienda ha venduto più pannelli sottogronda di alta gamma, a maggiore valore aggiunto, e più rivestimenti di facciata; fuori dal residenziale, più pannelli tagliafuoco per edifici urbani di grande altezza. Attribuisce l'aumento dell'utile agli aumenti di prezzo applicati dagli esercizi precedenti e alle maggiori vendite dei pannelli sottogronda di alta gamma.
Prodotti chimici ha venduto per 3.302 milioni, in crescita del 4,1%, con un utile di settore di 557 milioni, in aumento del 19,1% da 468 milioni. I ricavi del magnesio sono cresciuti grazie a maggiori vendite di ossido di magnesio ad alto valore aggiunto per integratori, destinato all'estero, e di idrossido di magnesio ritardante di fiamma per la clientela nazionale, mentre quelli delle ceramiche sono calati per minori ordini di fosfori. L'aumento dell'utile è attribuito agli aumenti di prezzo, ai miglioramenti dei costi e all'ossido di magnesio per integratori. Prodotti chimici resta il più redditizio dei due, con un margine di settore di circa il 16,9% contro il 9,8% di Materiali da costruzione (14,8% e 7,5% un anno prima). Insieme i settori hanno guadagnato 943 milioni contro 752 milioni; i costi corporate non allocati, soprattutto delle funzioni amministrative come gli affari generali, sono saliti a 256 milioni da 224 milioni e hanno assorbito parte di quel guadagno prima dell'utile operativo.
Sotto la linea operativa, poco è cambiato
I proventi non operativi sono raddoppiati a 34 milioni da 17 milioni, soprattutto per dividendi incassati di 22 milioni contro 10 milioni, mentre gli oneri non operativi sono saliti a 51 milioni da 42 milioni, inclusi interessi per 40 milioni contro 35 milioni. L'utile ordinario è così cresciuto del 33,0% a 669 milioni, un po' più dell'operativo. L'unica voce straordinaria è stata una perdita di 2 milioni per dismissione di immobilizzazioni. L'utile ante imposte è stato di 667 milioni contro 501 milioni, e imposte per 198 milioni — 54 milioni correnti e 144 milioni differite — hanno portato l'aliquota effettiva a circa il 29,7%, vicina al 29,5% dell'anno precedente. L'utile netto di 468 milioni riflette il miglioramento operativo e non componenti una tantum.
Gli avvii di nuove abitazioni ripartono da una base depressa dalla normativa
La società descrive un'economia giapponese in moderata ripresa grazie al miglioramento dell'occupazione e dei redditi, con prospettive che giudica incerte per l'aggravarsi della situazione in Medio Oriente e per l'andamento di cambi e tassi d'interesse. Nel residenziale, principale mercato di Materiali da costruzione, gli avvii cumulati di nuove abitazioni da aprile a giugno 2026 hanno superato quelli dell'anno prima, con aumenti per le abitazioni di proprietà, in affitto e destinate alla vendita; ma il documento osserva che il periodo dell'anno precedente era stato depresso dall'entrata in vigore della riforma della legge sugli standard edilizi e della riforma della legge sull'efficienza energetica degli edifici, per cui il confronto avviene su una base debole. Il management afferma di operare secondo le due linee guida del piano a medio termine: costruire un modello di crescita sostenibile rispondendo a questioni sociali come le misure ambientali, conciliando contributo sociale e crescita degli utili, e gestire con attenzione al costo del capitale e al prezzo delle azioni.
Gli investimenti si vedono nello stato patrimoniale
L'attivo totale è aumentato di 1.224 milioni a 32.018 milioni rispetto al 30 aprile 2026, soprattutto perché le immobilizzazioni materiali sono cresciute di 867 milioni; le immobilizzazioni in corso sono salite a 2.974 milioni da 2.165 milioni. Sono aumentate anche le rimanenze, con prodotti finiti a 2.719 milioni contro 2.556 milioni e semilavorati a 1.199 milioni contro 997 milioni. Il passivo è salito di 967 milioni a 17.049 milioni, soprattutto perché i debiti elettronici registrati per acquisti di impianti sono aumentati di 895 milioni, a 1.159 milioni: la parte non ancora pagata di quegli investimenti. I prestiti a breve termine sono saliti a 6.500 milioni da 5.900 milioni, mentre quelli a lungo termine sono scesi a 1.646 milioni da 2.036 milioni, portando l'indebitamento totale, compresa la quota corrente del debito a lungo termine, a 9.240 milioni contro 9.122 milioni. Il patrimonio netto è aumentato di 257 milioni a 14.968 milioni, principalmente per un incremento di 232 milioni degli utili portati a nuovo, e il rapporto patrimoniale è sceso dal 47,6% al 46,6%. Non è stato redatto un rendiconto finanziario trimestrale; gli ammortamenti sono stati di 514 milioni contro 493 milioni.
Stima: un primo trimestre forte, poi un resto d'esercizio più debole
Konoshima Chemical ha pubblicato le stime per l'esercizio che si chiude ad aprile 2027 in un comunicato separato lo stesso giorno, il 10 settembre 2026, e il documento trimestrale indica che sia la stima dei risultati sia quella del dividendo sono modificate rispetto alle ultime annunciate. Per il primo semestre, da maggio a ottobre, prevede ricavi per 14.570 milioni (+5,4%), un utile operativo di 1.170 milioni (−3,3%), un utile ordinario di 1.100 milioni (−4,8%) e un utile netto di 770 milioni (−4,1%), per un utile per azione di 84,74 yen. Per l'intero esercizio prevede ricavi per 30.530 milioni (+9,0%), un utile operativo di 2.470 milioni (−7,8%), un utile ordinario di 2.300 milioni (−10,3%) e un utile netto di 1.610 milioni (−13,0%), per un utile per azione di 177,18 yen.
Messa accanto al trimestre appena pubblicato, la stima ha una forma chiara. Il primo trimestre ha realizzato il 23,7% dei ricavi stimati, ma il 27,8% dell'utile operativo stimato e il 29,1% dell'utile netto stimato. La stima semestrale implica per il secondo trimestre ricavi per circa 7.331 milioni — poco più del primo — ma un utile operativo di appena circa 483 milioni contro i 687 milioni appena contabilizzati. Sull'intero anno i ricavi sono attesi in crescita del 9,0% e l'utile operativo in calo del 7,8%, il che implica un margine operativo di circa l'8,1% contro il 9,5% del primo trimestre. Il documento trimestrale non spiega le ipotesi delle stime e rimanda al comunicato separato. Il dividendo previsto è di 26,00 yen come acconto e 26,00 yen a saldo, 52,00 yen in totale contro 49,00 (23,00 più 26,00) dell'esercizio chiuso ad aprile 2026, in aumento del 6,1%: circa il 29% dell'utile per azione stimato.
| Indicatore | 1T es. 4/2027 | 1T es. 4/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 7.239 | 6.943 | +4,3% |
| Utile lordo (milioni di ¥) | 2.130 | 1.873 | +13,7% |
| Margine lordo | 29,4% | 27,0% | +2,4 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 1.443 | 1.344 | +7,4% |
| Utile operativo (milioni di ¥) | 687 | 528 | +30,0% |
| Margine operativo | 9,5% | 7,6% | +1,9 p.p. |
| Utile ordinario (milioni di ¥) | 669 | 503 | +33,0% |
| Utile netto (milioni di ¥) | 468 | 352 | +32,9% |
| UPA (¥) | 51,58 | 38,90 | +32,6% |
| Materiali da costruzione — ricavi (milioni di ¥) | 3.936 | 3.771 | +4,4% |
| Materiali da costruzione — utile di settore (milioni di ¥) | 385 | 284 | +35,6% |
| Prodotti chimici — ricavi (milioni di ¥) | 3.302 | 3.171 | +4,1% |
| Prodotti chimici — utile di settore (milioni di ¥) | 557 | 468 | +19,1% |
| Costi corporate non allocati (milioni di ¥) | −256 | −224 | +14,3% |
| Attivo totale (milioni di ¥) | 32.018 | 30.793 | +4,0% |
| Passivo totale (milioni di ¥) | 17.049 | 16.082 | +6,0% |
| Patrimonio netto (milioni di ¥) | 14.968 | 14.710 | +1,8% |
| Rapporto patrimoniale | 46,6% | 47,6% | −1,0 p.p. |
| Stima 1S es. 4/2027 — utile operativo (milioni di ¥) | 1.170 | — | −3,3% |
| Stima es. 4/2027 — ricavi (milioni di ¥) | 30.530 | — | +9,0% |
| Stima es. 4/2027 — utile operativo (milioni di ¥) | 2.470 | — | −7,8% |
| Stima es. 4/2027 — utile ordinario (milioni di ¥) | 2.300 | — | −10,3% |
| Stima es. 4/2027 — utile netto (milioni di ¥) | 1.610 | — | −13,0% |
| Stima es. 4/2027 — UPA (¥) | 177,18 | — | — |
| Dividendo annuale per azione (¥) | 52,00 | 49,00 | +6,1% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.