Ricavi record, arrivati quasi tutti da un solo segmento
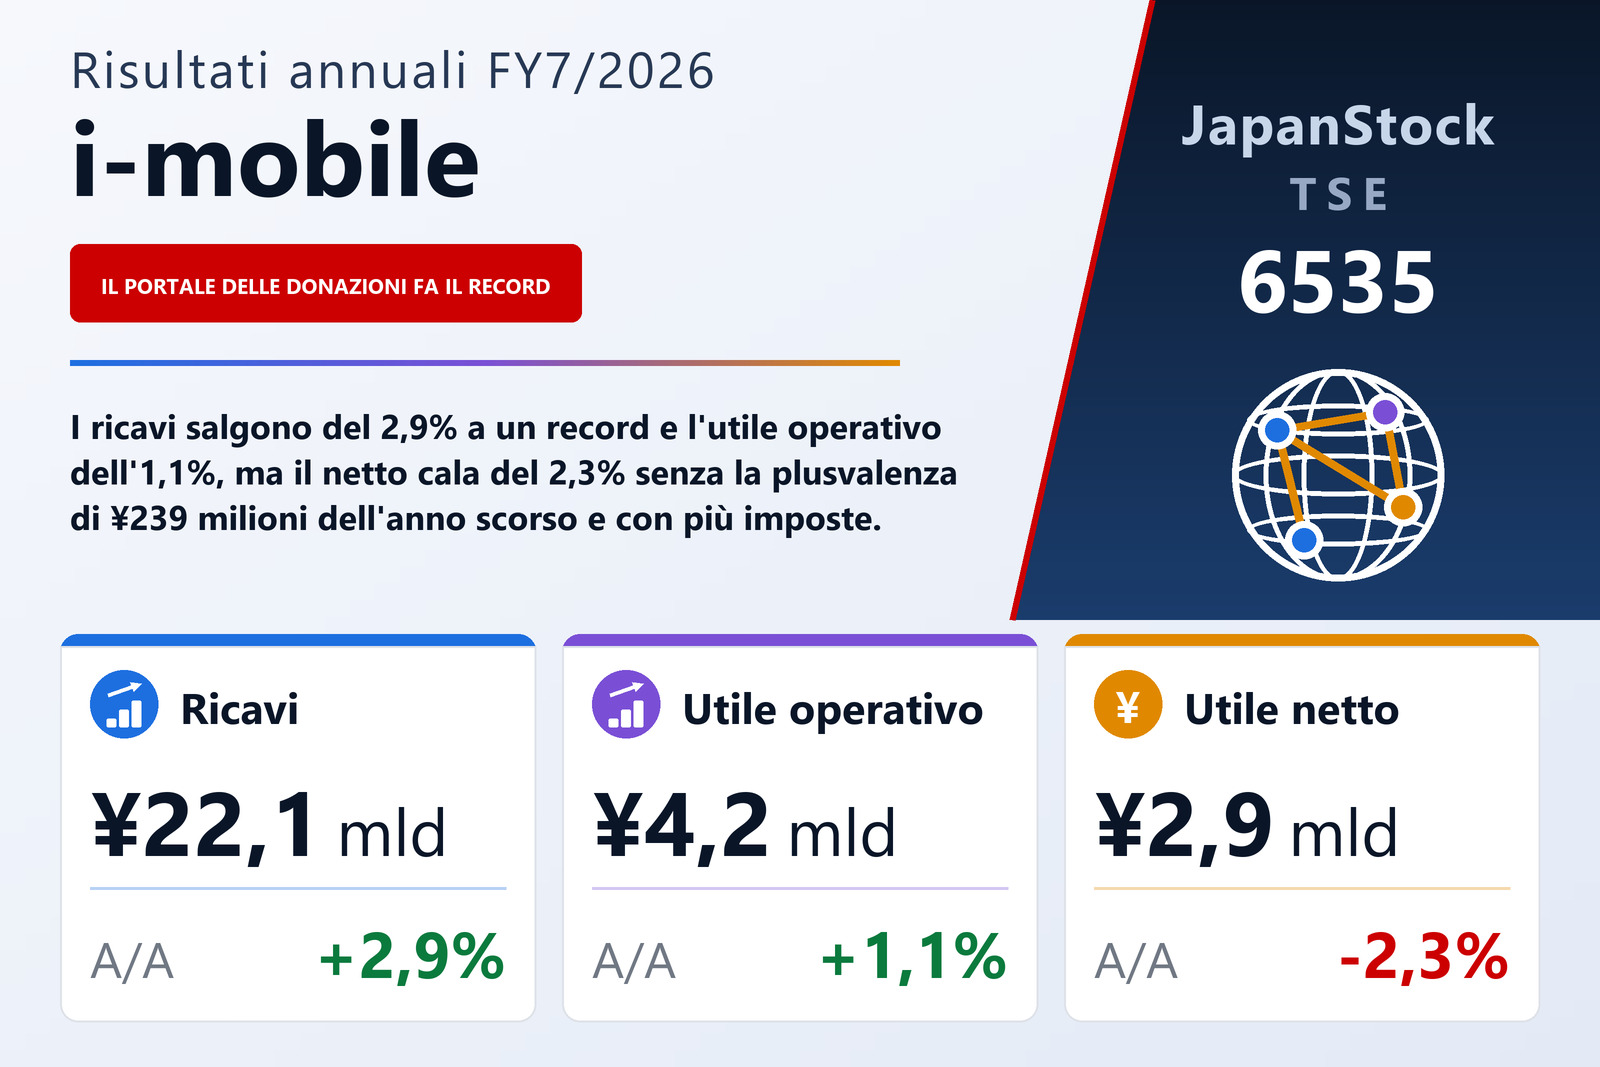
i-mobile Co., Ltd. (TSE: 6535), il gruppo di marketing su internet che gestisce il portale Furunavi per le donazioni fiscali ai comuni (furusato nozei) accanto a un'attività di rete pubblicitaria, ha pubblicato il 10 settembre 2026 i risultati consolidati dell'intero esercizio, dal 1 agosto 2025 al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 2,9% a ¥22.146 milioni, un record con cui, secondo la società, è stato centrato il piano annuale. Il risultato operativo è salito dell'1,1% a ¥4.177 milioni, il risultato ordinario del 5,1% a ¥4.277 milioni, e l'utile di pertinenza della capogruppo è sceso del 2,3% a ¥2.890 milioni. L'utile per azione è comunque salito a ¥51,64 da ¥51,40, perché i riacquisti di azioni proprie hanno ridotto del 2,7% il numero medio di azioni. La società è quotata sul mercato Prime della Borsa di Tokyo.
Il gruppo riporta due segmenti, e la distanza fra i due è la storia dell'esercizio. Consumer — il portale Furunavi più servizi di viaggio, promozione di ristoranti e punti — ha generato ricavi per ¥19.538 milioni, in aumento del 2,5%, e un utile di segmento di ¥4.101 milioni, in aumento del 2,0%: l'88,2% dei ricavi del gruppo e il 98,2% dell'utile complessivo dei due segmenti. La società afferma che sia le donazioni raccolte tramite l'attività sia i ricavi hanno segnato nuovi record, grazie all'ampliamento dei servizi di pagamento, alle campagne pubblicitarie televisive e a un tasso di riutilizzo stabile. Pubblicità su internet — rete pubblicitaria, influencer marketing, soluzioni per i media e gestione di app — si è ridotta a ¥2.316 milioni, in calo del 4,0%, e il suo utile di segmento è sceso del 51,4% a ¥74 milioni, un margine del 3,2% contro il 6,3%. Il documento lo attribuisce ai tagli di budget di grandi clienti della rete pubblicitaria e al calo della spesa pubblicitaria del settore, e osserva che il cambiamento dei formati pubblicitari dominanti ha rallentato in particolare la crescita del mercato delle reti pubblicitarie.
La spesa promozionale è stata l'ago della bilancia nel Consumer
La riga di utile del Consumer riflette un primo trimestre voluto. La società spiega di avere effettuato in quel trimestre investimenti promozionali strategici per cogliere l'occasione di ampliare la propria base di iscritti, il che ha portato i costi promozionali sopra il piano; dal secondo trimestre, con la base più ampia ormai acquisita, la spesa promozionale è stata riportata a livelli adeguati e il margine è migliorato, così che l'utile annuo del segmento ha superato quello dell'anno precedente. Sul mercato, il documento cita dati del Ministero degli Affari interni e delle Comunicazioni secondo cui le donazioni del furusato nozei hanno raggiunto ¥1,3314 trilioni nell'anno fiscale 2025, in aumento del 4,6%, con un record di circa 11,51 milioni di persone che hanno usufruito della detrazione fiscale, mentre la stima interna del tasso di utilizzo è appena del 18,5%. La società vi legge un ampio margine di crescita, ma di una crescita più stabile ora che le modifiche fiscali e regolamentari hanno chiuso la precedente fase di forte espansione.
Voci di costo e imposte spiegano perché l'utile è rimasto indietro
L'aritmetica è sottile ma chiara. I ricavi sono aumentati di ¥618 milioni; le spese commerciali, generali e amministrative — che con ¥17.749 milioni assorbono l'80,1% dei ricavi — sono salite di ¥382 milioni, ovvero del 2,2%, e il costo del venduto, ancora ridotto, è passato da ¥28 milioni a ¥219 milioni. Il risultato operativo ha quindi guadagnato solo ¥44 milioni, e il margine operativo è sceso al 18,9% dal 19,2%. Sotto la riga operativa il quadro è migliorato: i proventi non operativi sono saliti a ¥126 milioni da ¥19 milioni, soprattutto per interessi attivi di ¥60 milioni contro ¥17 milioni, e gli oneri non operativi sono scesi a ¥26 milioni da ¥83 milioni, con le donazioni erogate calate a ¥21 milioni da ¥69 milioni. Per questo il risultato ordinario è cresciuto del 5,1%.
Due voci hanno poi riassorbito il guadagno. L'esercizio precedente includeva ¥252 milioni di proventi straordinari, per lo più una plusvalenza di ¥239 milioni sulla cessione di titoli di investimento; quest'anno non ce ne sono stati, mentre una perdita per riduzione di valore di ¥170 milioni (¥148 milioni un anno prima) ha lasciato l'utile ante imposte in calo dello 0,4% a ¥4.107 milioni. Le imposte sul reddito sono salite a ¥1.217 milioni da ¥1.167 milioni, un'aliquota effettiva di circa il 29,6% contro il 28,3%: le imposte correnti sono scese a ¥761 milioni da ¥1.365 milioni, ma quelle differite sono passate da un provento di ¥197 milioni a un onere di ¥455 milioni. L'utile netto è risultato inferiore del 2,3%. Il documento non commenta l'andamento delle imposte.
I depositi ricevuti hanno gonfiato il bilancio di un terzo
L'attivo totale è salito del 32,9% a ¥36.226 milioni, un aumento di ¥8.961 milioni, dovuto soprattutto ad altri crediti (+¥4.626 milioni), immobilizzazioni in corso (+¥1.654 milioni) e macchinari e impianti (+¥1.235 milioni). Le passività sono aumentate di ¥8.084 milioni a ¥19.128 milioni perché i depositi ricevuti sono cresciuti di ¥11.053 milioni a ¥15.822 milioni, più che compensando il calo di ¥1.706 milioni del fondo per promozioni commerciali e di ¥712 milioni delle imposte da pagare; il documento non dice a cosa si riferiscano questi depositi. Il patrimonio netto è salito solo di ¥876 milioni, a ¥17.098 milioni — ¥2.890 milioni di utile meno ¥1.457 milioni di dividendi e ¥502 milioni di riacquisti di azioni proprie —, così il rapporto di patrimonializzazione è sceso al 47,0% dal 59,3%. È l'effetto di un bilancio più grande, non di un patrimonio minore. Una controllata, Cyber Consultant, è uscita dal perimetro di consolidamento nel corso dell'esercizio.
La stessa voce domina i flussi di cassa. Il flusso di cassa operativo è salito a ¥7.442 milioni da ¥4.816 milioni, ma l'aumento di ¥11.052 milioni dei depositi ricevuti supera da solo l'intero afflusso; in senso opposto hanno pesato l'aumento di ¥4.645 milioni degli altri crediti, il calo di ¥1.706 milioni del fondo promozioni e ¥1.437 milioni di imposte pagate. Il deflusso per investimenti, di ¥2.862 milioni, è dovuto soprattutto a ¥3.289 milioni di acquisti di immobilizzazioni materiali e a ¥999 milioni di titoli, compensati in parte da una riduzione netta di ¥1.500 milioni dei depositi vincolati. Il documento non dettaglia gli investimenti, ma la sua parte descrittiva riferisce di uno sviluppo nell'energia verde nello stesso esercizio: 29 impianti solari sono entrati in funzione, portando il totale a 51, e un impianto di accumulo a batterie connesso alla rete nel novembre 2025 è entrato nel mercato del bilanciamento a marzo 2026. Quest'attività non rientra in nessuno dei due segmenti; i ricavi non attribuiti a un segmento oggetto di informativa sono saliti a ¥304 milioni da ¥63 milioni. Le disponibilità liquide hanno chiuso a ¥19.973 milioni, in aumento di ¥2.477 milioni, dopo ¥1.456 milioni di dividendi pagati e ¥502 milioni di riacquisti.
Ricavi stabili e utile in crescita attesi per l'esercizio 7/2027, con il dividendo invariato a ¥27
Per l'esercizio 7/2027 i-mobile prevede ricavi per ¥22.200 milioni (+0,2%), un risultato operativo di ¥4.500 milioni (+7,7%), un risultato ordinario di ¥4.530 milioni (+5,9%) e un utile netto di ¥3.140 milioni (+8,6%), pari a un utile per azione di ¥57,00. Il rapporto sui risultati non spiega perché l'utile dovrebbe crescere a ricavi stabili; rimanda ai materiali di presentazione dei risultati pubblicati contestualmente. Nella parte descrittiva, il management afferma di stare ricostruendo l'attività di rete pubblicitaria attorno a soluzioni che combinano più prodotti e a una revisione dei clienti target, e il 1 febbraio 2026 ha fuso le attività di rete pubblicitaria, influencer marketing e soluzioni per i media in un'unica attività di Internet Marketing.
Il dividendo dell'esercizio 7/2026 è di ¥27,00 per azione, pagato interamente a fine esercizio, contro ¥26,00, per un totale di ¥1.487 milioni e un tasso di distribuzione del 52,3%; il consiglio lo ha deliberato il 10 settembre 2026 e il pagamento inizia il 5 ottobre 2026. Per l'esercizio 7/2027 la società prevede gli stessi ¥27,00, composti da un dividendo ordinario di ¥20,00 e da un dividendo celebrativo di ¥7,00 per il 20° anniversario della fondazione, un tasso di distribuzione del 47,4% sull'utile stimato. La politica per gli esercizi dal 7/2024 al 7/2027 punta a un tasso di distribuzione intorno al 50% più riacquisti flessibili; in questo quadro la società ha acquistato 1.009.700 azioni per ¥502 milioni fra il 12 e il 30 giugno 2026, portando le azioni proprie a 3.062.015 su 58.147.188 emesse. Dopo la chiusura, il consiglio ha deliberato il 24 agosto 2026 l'emissione di diritti di sottoscrizione di azioni a titolo oneroso e gratuito, assegnati il 9 settembre, e il 31 agosto 2026 la società ha firmato una linea di credito committed in pool; il documento non indica importi per nessuna delle due operazioni.
| Indicatore | es. 7/2026 | es. 7/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 22.146 | 21.528 | +2,9% |
| Spese commerciali e amministrative (milioni di ¥) | 17.749 | 17.367 | +2,2% |
| Utile operativo (milioni di ¥) | 4.177 | 4.133 | +1,1% |
| Margine operativo | 18,9% | 19,2% | −0,3 p.p. |
| Utile ordinario (milioni di ¥) | 4.277 | 4.069 | +5,1% |
| Utile ante imposte (milioni di ¥) | 4.107 | 4.124 | −0,4% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 2.890 | 2.957 | −2,3% |
| UPA (¥) | 51,64 | 51,40 | +0,5% |
| Redditività del capitale proprio | 17,4% | 18,7% | −1,3 p.p. |
| Consumer — ricavi (milioni di ¥) | 19.538 | 19.059 | +2,5% |
| Consumer — utile di settore (milioni di ¥) | 4.101 | 4.021 | +2,0% |
| Pubblicità su internet — ricavi (milioni di ¥) | 2.316 | 2.411 | −4,0% |
| Pubblicità su internet — utile di settore (milioni di ¥) | 74 | 153 | −51,4% |
| Attivo totale (milioni di ¥) | 36.226 | 27.264 | +32,9% |
| Depositi ricevuti (milioni di ¥) | 15.822 | 4.769 | +231,8% |
| Patrimonio netto (milioni di ¥) | 17.098 | 16.221 | +5,4% |
| Rapporto patrimoniale | 47,0% | 59,3% | −12,3 p.p. |
| Flusso di cassa operativo (milioni di ¥) | 7.442 | 4.816 | +54,5% |
| Disponibilità liquide a fine esercizio (milioni di ¥) | 19.973 | 17.496 | +14,2% |
| Stima es. 7/2027 — ricavi (milioni di ¥) | 22.200 | — | +0,2% |
| Stima es. 7/2027 — utile operativo (milioni di ¥) | 4.500 | — | +7,7% |
| Stima es. 7/2027 — utile ordinario (milioni di ¥) | 4.530 | — | +5,9% |
| Stima es. 7/2027 — utile netto (milioni di ¥) | 3.140 | — | +8,6% |
| Stima es. 7/2027 — UPA (¥) | 57,00 | — | +10,4% |
| Dividendo annuale per azione (¥) | 27,00 | 27,00 | invariato |
| Tasso di distribuzione del dividendo | 47,4% | 52,3% | −4,9 p.p. |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.