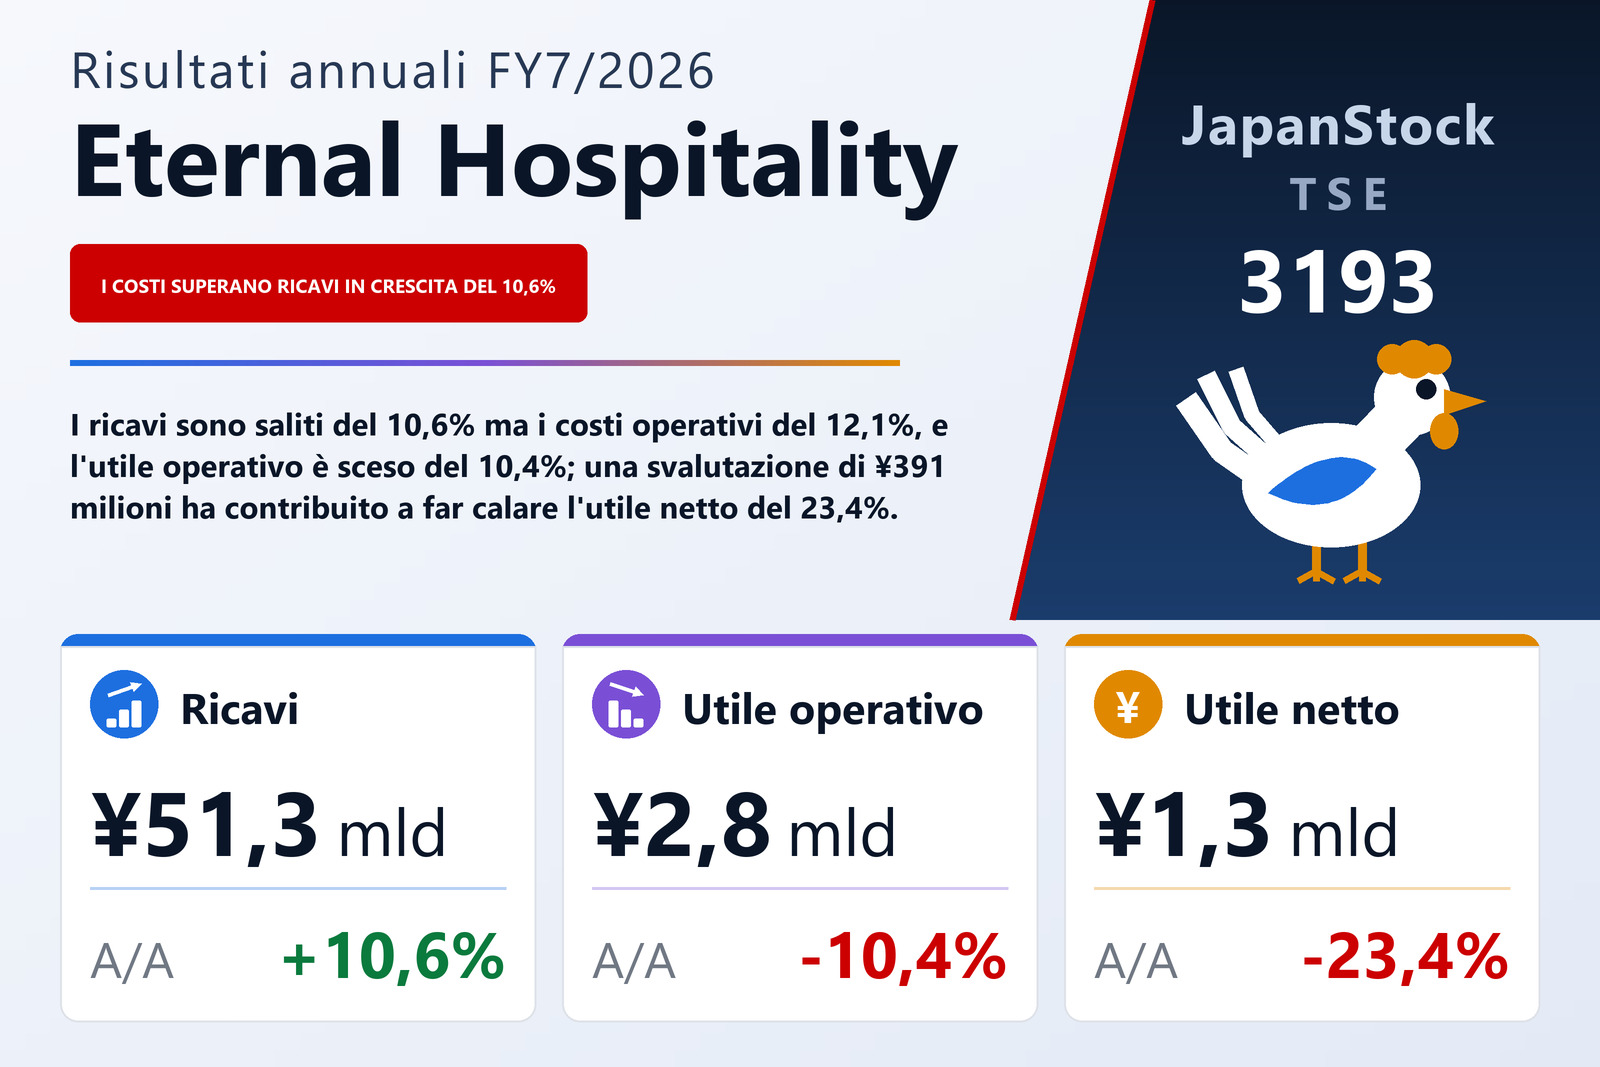
Ricavi +10,6%, utile operativo −10,4%: i costi sono cresciuti più delle vendite
Eternal Hospitality Group Co., Ltd. (TSE: 3193), gestore della catena di ristoranti di yakitori Torikizoku, ha pubblicato l'11 settembre 2026 i risultati consolidati dell'intero esercizio 7/2026, i dodici mesi dal 1° agosto 2025 al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 10,6% a ¥51.254 milioni, ma l'utile operativo è sceso del 10,4% a ¥2.797 milioni, l'utile ordinario del 9,8% a ¥2.800 milioni e l'utile di pertinenza della capogruppo del 23,4% a ¥1.318 milioni. L'utile per azione è stato di ¥57,13 contro ¥74,61; entrambi i dati sono calcolati come se il frazionamento azionario 1 a 2, in vigore dal 1° agosto 2026, fosse stato applicato dall'inizio dell'esercizio precedente. Il documento indica la Borsa di Tokyo come mercato di quotazione.
L'esercizio è stato definito da tre tassi di crescita. Il costo del venduto è aumentato del 12,3% a ¥16.373 milioni, più dei ricavi, per cui l'utile lordo è cresciuto solo del 9,8% a ¥34.881 milioni e il margine lordo è sceso dal 68,5% al 68,1%. Le spese commerciali, generali e amministrative, di gran lunga la voce di costo maggiore, sono salite del 12,0% a ¥32.083 milioni, portando il loro peso sui ricavi dal 61,8% al 62,6%. Con entrambe le voci cresciute più delle vendite, l'utile operativo ha perso ¥324 milioni e il margine operativo si è ristretto dal 6,7% al 5,5%. Il documento non scompone l'aumento dei costi per voce. La sua descrizione del contesto cita rincari ricorrenti delle materie prime, costi più alti per energia e personale e l'aumento dei costi di allestimento e costruzione dei locali, osservando al tempo stesso che la domanda di pasti fuori casa è rimasta solida grazie ai continui aumenti salariali.
I locali Torikizoku esistenti hanno attirato più clienti con una spesa media più alta
Il problema non è stata la domanda. Nei locali Torikizoku a gestione diretta in Giappone aperti in entrambi gli esercizi, il numero di clienti è cresciuto del 3,8% e la spesa per cliente del 2,8%, portando le vendite a parità di locali in aumento del 6,7%. La società lo attribuisce alle proprie iniziative e alla politica dei prezzi: una campagna per il 40° anniversario durata tutto l'anno, che ha riproposto storici piatti simbolo come offerte limitate di due mesi, la prima vendita di sacchetti sorpresa Torikizoku a novembre 2025 e una serie di promozioni e prodotti in collaborazione a maggio e giugno 2026, insieme a una revisione dei prezzi a maggio 2025 dopo la quale, afferma, la frequentazione della clientela non ha mostrato variazioni significative.
I ricavi dei locali a gestione diretta sono saliti dell'8,7% a ¥18.587 milioni nel Giappone occidentale e del 9,2% a ¥29.552 milioni in quello orientale, mentre quelli dei locali a gestione diretta all'estero sono più che raddoppiati, a ¥1.238 milioni da ¥597 milioni; gli altri ricavi da contratti con i clienti sono cresciuti del 19,4%, a ¥1.751 milioni. La ripartizione regionale è nuova quest'anno e l'esercizio precedente è stato riesposto di conseguenza. A fine esercizio il marchio Torikizoku contava 695 locali in Giappone, con un aumento netto di 34, di cui 424 a gestione diretta (aumento netto di 16). Con i 463 locali Yakitori Daikichi gestiti da Daikichi System e altri cinque, il gruppo arrivava a 1.163 locali in Giappone, 426 dei quali a gestione diretta, più 31 all'estero (25 Torikizoku, tre Yakitori Daikichi e tre di altri marchi), con attività negli Stati Uniti, a Shanghai, in Corea del Sud, a Taiwan, a Hong Kong, in Vietnam e a Singapore. Il gruppo riporta un unico settore di ristorazione e non pubblica dati per settore.
L'esercizio ha portato anche una nuova struttura per l'attività giapponese. Attraverso scissioni societarie il 1° agosto 2025, Eternal Hospitality Japan Co., Ltd., consolidata per la prima volta quest'anno, è diventata la holding regionale per il Giappone, con società operative distinte per l'est e l'ovest del paese; le precedenti Torikizoku Co., Ltd. e TORIKI BURGER Co., Ltd. hanno cambiato denominazione di conseguenza. Le operazioni sono state contabilizzate come transazioni sotto controllo comune. Sono state consolidate anche tre società di nuova costituzione, tra cui TORIKIZOKU FRANCHISE INC. Accanto a Torikizoku, il gruppo gestisce marchi per fascia di prezzo, tra cui i marchi di lusso mozu in Corea del Sud e Taimatsu in Giappone e i marchi premium zoku negli Stati Uniti e Yakitori no Hachibei in Giappone.
Sotto la riga operativa, svalutazioni e un'aliquota fiscale più alta aggravano il calo
Le voci non operative si sono quasi compensate: proventi per ¥109 milioni, compreso un utile su cambi di ¥52 milioni, contro oneri per ¥106 milioni, che includevano interessi per ¥38 milioni e un nuovo accantonamento di ¥24 milioni per crediti dubbi. L'utile ordinario è quindi calato un po' meno di quello operativo, del 9,8% a ¥2.800 milioni. Le voci straordinarie hanno pesato di più. Le perdite per riduzione di valore sono salite a ¥391 milioni da ¥48 milioni e il totale degli oneri straordinari a ¥429 milioni da ¥74 milioni, compensati in parte da ¥127 milioni di indennizzo per trasferimento registrati come provento straordinario; il documento non indica quali locali siano stati svalutati né a che cosa si riferisse l'indennizzo. L'utile ante imposte è sceso del 17,5% a ¥2.497 milioni. Le imposte sul reddito sono calate meno, del 9,8% a ¥1.179 milioni, portando l'aliquota effettiva dal 43,2% al 47,2%, e l'utile di pertinenza della capogruppo ha chiuso in calo del 23,4% a ¥1.318 milioni. Il risultato complessivo è sceso meno, del 13,1% a ¥1.382 milioni, perché le differenze di conversione valutaria sono tornate positive.
Il frazionamento riespone i dati per azione, e il dividendo resta invariato
Eternal Hospitality Group ha frazionato ogni azione ordinaria in due con effetto dal 1° agosto 2026 e data di registrazione il 31 luglio 2026, portando le azioni emesse a 23.244.600. L'utile per azione (¥57,13 contro ¥74,61) e il patrimonio netto per azione (¥460,65 contro ¥423,72) sono esposti su base post-frazionamento per entrambi gli esercizi. I dividendi no: il dividendo annuo dell'esercizio 7/2026, di ¥46,00, composto da ¥23,00 a metà esercizio e ¥23,00 a fine esercizio, è l'importo effettivo ante frazionamento ed è invariato rispetto all'esercizio 7/2025. Poiché il frazionamento è entrato in vigore dopo la data di registrazione, il dividendo di fine esercizio viene pagato sulle azioni ante frazionamento, con inizio del pagamento previsto il 29 ottobre 2026. I dividendi complessivi sono stati di ¥534 milioni in entrambi gli esercizi e, con utili più bassi, il payout è salito dal 30,8% al 40,3%. Per l'esercizio 7/2027 la società stima ¥23,00 per azione su base post-frazionamento, ¥11,50 a metà esercizio e ¥11,50 a fine esercizio, pari a ¥46,00 prima del frazionamento, con un payout stimato del 28,1%.
Il flusso di cassa operativo è salito del 62,5% e i finanziamenti sono calati di oltre un terzo
La generazione di cassa è migliorata nonostante il calo dell'utile. Il flusso di cassa operativo è salito del 62,5% a ¥4.050 milioni: all'utile ante imposte di ¥2.497 milioni si sono aggiunti ammortamenti per ¥1.427 milioni, in aumento del 19,5%, e la svalutazione non monetaria di ¥391 milioni, mentre le imposte pagate sono scese a ¥828 milioni da ¥1.512 milioni. Le uscite per investimenti sono state di ¥2.491 milioni, soprattutto ¥2.033 milioni in immobilizzazioni materiali, lasciando un flusso di cassa libero di circa ¥1.559 milioni. Le uscite per finanziamenti sono salite a ¥1.919 milioni da ¥689 milioni, principalmente per rimborsi di finanziamenti a lungo termine per ¥1.223 milioni, senza nuovi finanziamenti a lungo termine contro ¥1.000 milioni un anno prima, e dividendi per ¥534 milioni. Le disponibilità liquide hanno chiuso l'esercizio a ¥7.167 milioni, in calo del 4,2%.
L'attivo totale è salito del 7,6% a ¥23.003 milioni, soprattutto perché i nuovi locali hanno aumentato i fabbricati, e il patrimonio netto dell'8,7% a ¥10.628 milioni grazie alla crescita degli utili portati a nuovo, portando il rapporto patrimoniale dal 45,7% al 46,2%. I finanziamenti a lungo termine, quota corrente inclusa, sono scesi a ¥2.067 milioni da ¥3.290 milioni. Le passività correnti sono aumentate di ¥1.340 milioni, a ¥9.182 milioni, soprattutto per l'aumento dell'imposta sui consumi da versare (¥1.194 milioni contro ¥398 milioni) e delle imposte sul reddito da pagare (¥871 milioni contro ¥406 milioni).
La stima per l'esercizio 7/2027 prevede utili in crescita, dopo un primo semestre più debole
Per l'esercizio 7/2027 la società stima ricavi per ¥57.231 milioni (+11,7%), un utile operativo di ¥3.078 milioni (+10,0%), un utile ordinario di ¥3.050 milioni (+9,0%) e un utile di pertinenza della capogruppo di ¥1.891 milioni (+43,5%), pari a ¥81,98 per azione su base post-frazionamento. Il tasso di crescita dell'utile netto è misurato rispetto a un esercizio in cui l'utile netto ha assorbito una svalutazione di ¥391 milioni e un'aliquota effettiva del 47,2%; il documento non fornisce una riconciliazione tra i due esercizi. La stima semestrale è più debole di quella annuale: ricavi in crescita del 10,2% a ¥27.990 milioni, ma utile operativo in calo del 5,2% a ¥1.532 milioni e utile netto in calo dell'11,3% a ¥936 milioni, per cui la ripresa stimata poggia sul secondo semestre.
La società si attende che i consumi in Giappone restino nel complesso solidi grazie al miglioramento di occupazione e redditi, ma che i costi di materie prime, energia e personale continuino a salire e che quelli di allestimento e costruzione dei locali restino elevati. In Giappone intende rafforzare prodotti, servizio e valore del marchio Torikizoku e rendere più efficienti aperture e gestione dei locali; all'estero, osserva che ogni paese e regione differisce per caratteristiche di mercato, esigenze dei clienti e accoglienza del marchio, e intende adattare aperture e format alla fase di sviluppo di ciascun mercato e definire un modello di business adatto a ognuno.
| Indicatore | es. 7/2026 | es. 7/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 51.254 | 46.356 | +10,6% |
| Costo del venduto (milioni di ¥) | 16.373 | 14.581 | +12,3% |
| Utile lordo (milioni di ¥) | 34.881 | 31.774 | +9,8% |
| Margine lordo | 68,1% | 68,5% | −0,5 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 32.083 | 28.653 | +12,0% |
| Utile operativo (milioni di ¥) | 2.797 | 3.121 | −10,4% |
| Margine operativo | 5,5% | 6,7% | −1,3 p.p. |
| Utile ordinario (milioni di ¥) | 2.800 | 3.103 | −9,8% |
| Indennizzo per trasferimento (provento straordinario) (milioni di ¥) | 127 | — | nuovo |
| Perdite per riduzione di valore (milioni di ¥) | 391 | 48 | +706,7% |
| Oneri straordinari (milioni di ¥) | 429 | 74 | +480,0% |
| Utile ante imposte (milioni di ¥) | 2.497 | 3.029 | −17,5% |
| Imposte sul reddito (milioni di ¥) | 1.179 | 1.308 | −9,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.318 | 1.720 | −23,4% |
| UPA, rettificato per il frazionamento 1 a 2 (¥) | 57,13 | 74,61 | −23,4% |
| Risultato complessivo (milioni di ¥) | 1.382 | 1.591 | −13,1% |
| Ricavi — locali a gestione diretta, Giappone occidentale (milioni di ¥) | 18.587 | 17.103 | +8,7% |
| Ricavi — locali a gestione diretta, Giappone orientale (milioni di ¥) | 29.552 | 27.070 | +9,2% |
| Ricavi — locali a gestione diretta, estero (milioni di ¥) | 1.238 | 597 | +107,4% |
| Ricavi — altri (milioni di ¥) | 1.751 | 1.466 | +19,4% |
| Locali del gruppo in Giappone a fine esercizio | 1.163 | — | — |
| Locali del gruppo all'estero a fine esercizio | 31 | — | — |
| Attivo totale (milioni di ¥) | 23.003 | 21.382 | +7,6% |
| Patrimonio netto (milioni di ¥) | 10.628 | 9.774 | +8,7% |
| Rapporto patrimoniale | 46,2% | 45,7% | +0,5 p.p. |
| Finanziamenti a lungo termine, quota corrente inclusa (milioni di ¥) | 2.067 | 3.290 | −37,2% |
| Flusso di cassa operativo (milioni di ¥) | 4.050 | 2.492 | +62,5% |
| Flusso di cassa da investimenti (milioni di ¥) | −2.491 | −2.694 | n.s. |
| Flusso di cassa da finanziamento (milioni di ¥) | −1.919 | −689 | n.s. |
| Disponibilità liquide a fine esercizio (milioni di ¥) | 7.167 | 7.485 | −4,2% |
| Stima es. 7/2027 — ricavi (milioni di ¥) | 57.231 | — | +11,7% |
| Stima es. 7/2027 — utile operativo (milioni di ¥) | 3.078 | — | +10,0% |
| Stima es. 7/2027 — utile ordinario (milioni di ¥) | 3.050 | — | +9,0% |
| Stima es. 7/2027 — utile netto di pertinenza della capogruppo (milioni di ¥) | 1.891 | — | +43,5% |
| Stima es. 7/2027 — UPA, post-frazionamento (¥) | 81,98 | — | +43,5% |
| Dividendo annuo per azione, entrambi gli esercizi prima del frazionamento (¥) | 46,00 | 46,00 | invariato |
| Stima es. 7/2027 — dividendo annuo per azione, post-frazionamento (¥) | 23,00 | — | — |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.