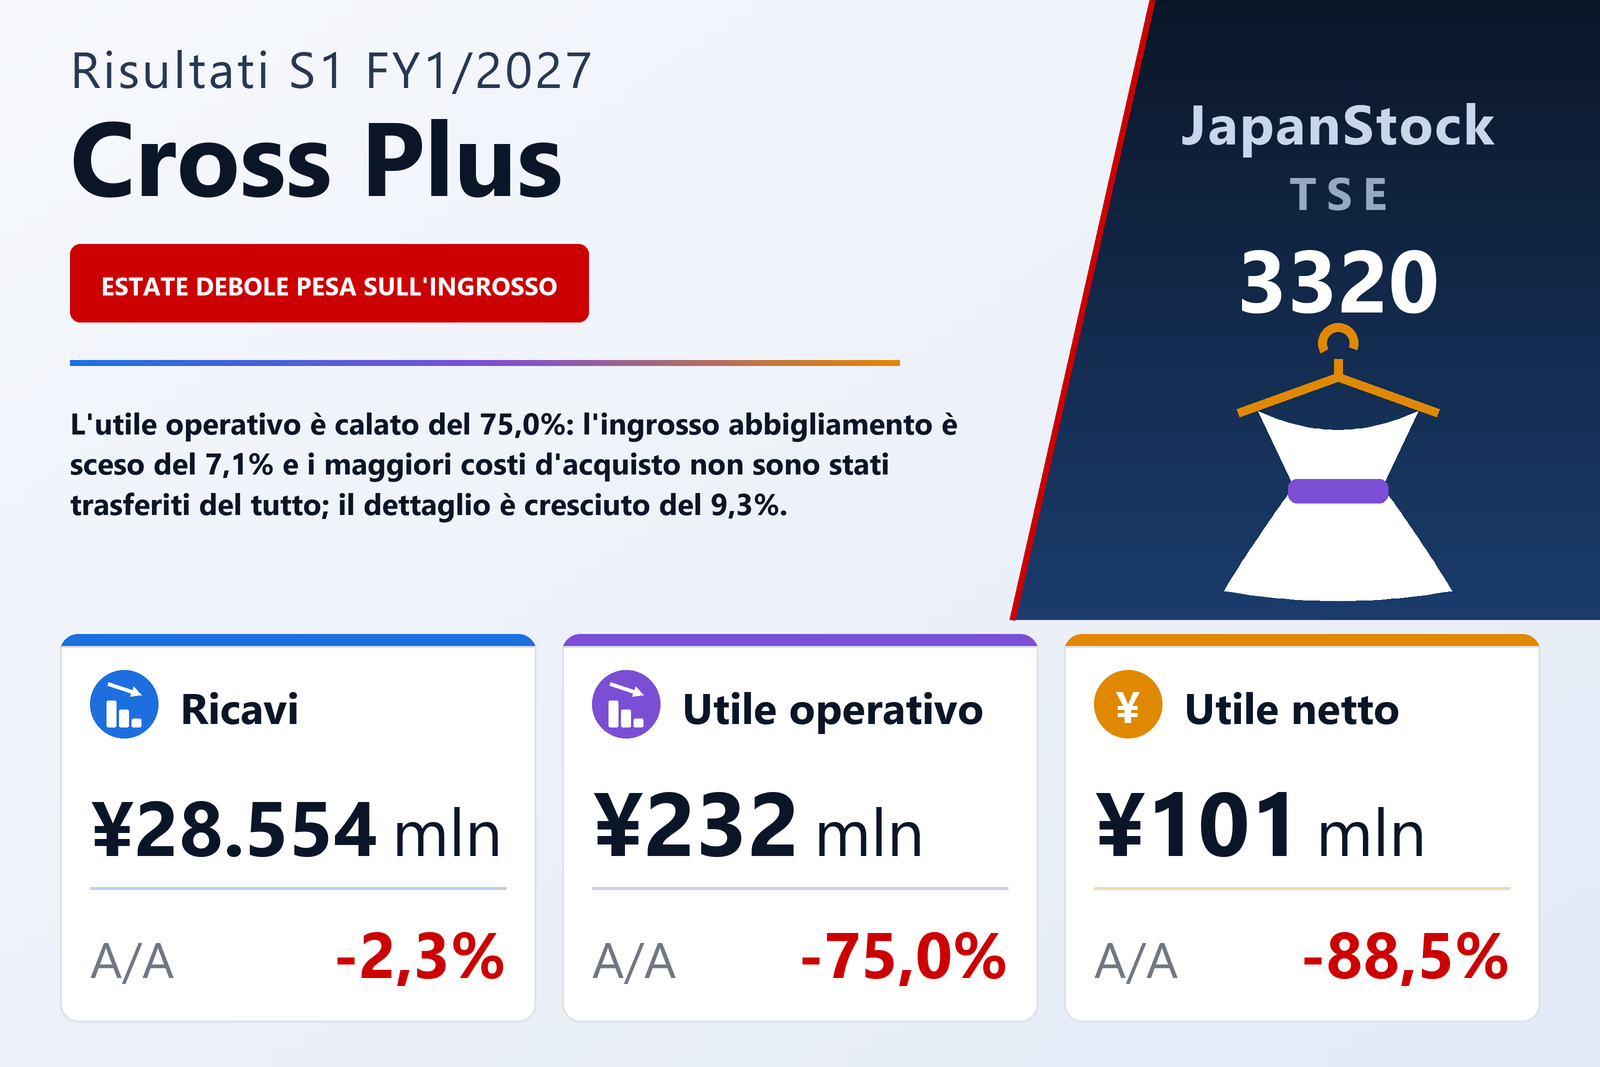
Le vendite sono scese del 2,3%, ma tre quarti del risultato operativo sono spariti
Cross Plus Inc. (TSE: 3320), grossista e dettagliante di abbigliamento, ha pubblicato l'11 settembre 2026 i risultati consolidati del primo semestre, i sei mesi dal 1° febbraio al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono calati del 2,3% a ¥28.554 milioni, il risultato operativo del 75,0% a ¥232 milioni, il risultato ordinario del 66,7% a ¥357 milioni e l'utile di pertinenza della capogruppo dell'88,5% a ¥101 milioni, per un utile di ¥13,67 per azione contro ¥119,68. Le azioni sono quotate alle Borse di Tokyo e Nagoya. Il periodo comprende una variazione dell'area di consolidamento: il 2 giugno 2026 la società ha acquisito l'intero capitale di un'impresa la cui attività principale è ideare, produrre e vendere un marchio di abbigliamento su licenza, facendo entrare nel gruppo questa e una sua controllata. Entrambe chiudono l'esercizio al 31 marzo e sono state consolidate sulla base di bilanci provvisori al 30 giugno. La relazione semestrale non è stata sottoposta a revisione contabile.
Il conto della riga operativa è breve. Il costo del venduto è sceso solo dell'1,6% a ¥20.659 milioni, a fronte del calo del 2,3% dei ricavi; l'utile lordo è quindi diminuito del 4,0% a ¥7.894 milioni e il margine lordo si è ristretto dal 28,2% al 27,6%. Nello stesso tempo le spese commerciali, generali e amministrative sono salite del 5,0% a ¥7.662 milioni. L'utile lordo è risultato inferiore di ¥332 milioni e le spese commerciali e amministrative superiori di ¥367 milioni: insieme ¥699 milioni, a ¥1 milione dai ¥698 milioni persi dal risultato operativo. Il margine operativo è sceso dal 3,2% allo 0,8%.
Meteo e costi: la spiegazione della società
La società attribuisce il peggioramento del margine lordo all'ingrosso abbigliamento, dove i costi d'acquisto sono aumentati per i rincari delle materie prime e lo yen debole e gli aumenti di prezzo non hanno trasferito del tutto quei costi. Le spese commerciali e amministrative sono cresciute per maggiori costi del personale e per costi variabili, come le commissioni di vendita, saliti insieme alle vendite al dettaglio. Sul fronte della domanda, descrive un mercato dell'abbigliamento in cui il maltempo diffuso in tutto il Giappone da fine maggio ha frenato le vendite di articoli estivi, e in cui l'inflazione trainata dalle materie prime ha reso i consumatori più attenti alla spesa. L'economia nel suo complesso, afferma, si è ripresa moderatamente, mentre rischi geopolitici come il Medio Oriente e la politica commerciale statunitense hanno mantenuto incerte le prospettive.
L'ingrosso abbigliamento è calato del 7,1%; dettaglio e articoli lifestyle sono cresciuti
Cross Plus non pubblica informativa di settore, sostenendo che l'abbigliamento rappresenta la maggior parte dell'attività, ma dettaglia i ricavi per divisione, con gli importi del periodo e le variazioni annue, senza gli importi dell'anno precedente. L'ingrosso abbigliamento, con ¥19.941 milioni, in calo del 7,1%, vale circa il 70% dei ricavi; è diminuito perché gli articoli estivi hanno venduto a rilento nei negozi dopo un aumento tardivo delle temperature da maggio, e perché le vendite ai negozi specializzati periferici sono rimaste difficili. L'ingrosso lifestyle è cresciuto del 21,8% a ¥1.745 milioni, sostenuto dai prodotti anti-UV del marchio di articoli stagionali Yoki, portando l'ingrosso nel complesso a ¥21.687 milioni, in calo del 5,3%. La vendita al dettaglio è salita del 9,3% a ¥6.669 milioni: l'abbigliamento e un assortimento più ampio di accessori DECOY hanno spinto le vendite nei negozi, e gli articoli premaman sono andati bene online. Gli altri ricavi sono stati di ¥197 milioni, in calo del 13,4%.
La ripartizione per canale di vendita racconta la stessa storia. I negozi specializzati, primo canale con ¥12.650 milioni, sono calati del 7,4%, e grandi magazzini e altri del 4,0% a ¥991 milioni. La grande distribuzione è rimasta stabile a ¥9.880 milioni (+0,3%), mentre le vendite senza negozio sono salite del 7,7% a ¥2.900 milioni e l'e-commerce del 9,9% a ¥1.760 milioni; i restanti ¥370 milioni hanno ceduto lo 0,7%. La società dichiara di ampliare il canale dei negozi specializzati per migliorare la redditività, di rafforzare il proprio marchio di moda funzionale e l'attività uomo, di aggiungere prodotti di bellezza come un marchio coreano per unghie all'ingrosso lifestyle e di usare social media e video nel marketing online.
Sotto la riga operativa, la plusvalenza dell'anno scorso è sparita e le imposte hanno assorbito quasi tutto il resto
I proventi non operativi sono saliti leggermente a ¥181 milioni da ¥172 milioni, ma gli oneri non operativi sono raddoppiati a ¥56 milioni da ¥28 milioni: gli interessi passivi sono passati a ¥22 milioni da ¥8 milioni, e una perdita su cambi di ¥12 milioni ha sostituito l'utile di ¥10 milioni dell'anno precedente. Un anno prima la società aveva inoltre contabilizzato una plusvalenza di ¥200 milioni dalla cessione di titoli di investimento; in questo semestre non c'è stato alcun utile simile, bensì una svalutazione di titoli di investimento per ¥22 milioni, così l'utile ante imposte è sceso del 73,5% a ¥335 milioni. Le imposte sul reddito sono state di ¥233 milioni, di cui ¥213 milioni di imposte differite. Si tratta di circa il 70% dell'utile ante imposte, contro circa il 30% un anno prima, e il documento non spiega il maggiore carico. È rimasto un utile netto di ¥101 milioni.
Il risultato complessivo è sceso del 97,7% a ¥31 milioni da ¥1.402 milioni. Le altre componenti del risultato complessivo sono state negative per ¥69 milioni, contro un saldo positivo di ¥515 milioni un anno prima, soprattutto perché la differenza di valutazione dei titoli disponibili per la vendita è passata a −¥232 milioni da +¥576 milioni; utili differiti su coperture per ¥174 milioni l'hanno compensata in parte.
Uno stato patrimoniale un po' più piccolo, un rapporto patrimoniale più alto e liquidità spesa per l'acquisizione
L'attivo totale è calato del 2,0% a ¥29.095 milioni da ¥29.678 milioni al 31 gennaio 2026. L'attivo corrente è diminuito di ¥1.118 milioni, soprattutto perché effetti e crediti commerciali sono scesi di ¥552 milioni, i crediti registrati elettronicamente di ¥342 milioni e cassa e depositi di ¥185 milioni. L'attivo non corrente è aumentato di ¥535 milioni: le immobilizzazioni materiali sono cresciute di ¥593 milioni e l'avviamento è salito a ¥415 milioni da ¥180 milioni, mentre i titoli di investimento sono scesi di ¥350 milioni. Le passività sono diminuite di ¥454 milioni a ¥9.749 milioni, con debiti registrati elettronicamente in calo di ¥569 milioni e finanziamenti a lungo termine in calo di ¥386 milioni, compensati in parte da debiti commerciali in aumento di ¥550 milioni. Il patrimonio netto è sceso dello 0,7% a ¥19.345 milioni e, poiché l'attivo si è ridotto più in fretta, il rapporto patrimoniale è salito dal 65,5% al 66,4%.
Il flusso di cassa operativo è stato di ¥808 milioni, circa la metà dei ¥1.603 milioni di un anno prima, sostenuto da un calo dei crediti di ¥1.042 milioni a fronte di un utile ante imposte di soli ¥335 milioni. Le attività di investimento hanno assorbito ¥455 milioni, contro un afflusso di ¥51 milioni, perché ¥723 milioni sono andati all'acquisto di partecipazioni in controllate con variazione dell'area di consolidamento, compensati in parte da ¥387 milioni dalla cessione di titoli di investimento; gli acquisti di immobilizzazioni materiali sono stati di ¥112 milioni. I finanziamenti hanno assorbito ¥543 milioni, di cui ¥506 milioni di rimborso di debiti a lungo termine e dividendi per ¥200 milioni contro ¥110 milioni. Le disponibilità liquide e mezzi equivalenti hanno chiuso il semestre a ¥4.788 milioni, in calo di ¥185 milioni.
La stima è stata rivista una settimana prima, e il dividendo sale comunque
La stima annuale dell'esercizio 1/2027 è stata rivista con un comunicato separato il 4 settembre 2026, in sostituzione di quella pubblicata il 13 marzo 2026; questo documento non riporta i dati precedenti. La società prevede ora ricavi per ¥61.000 milioni (+1,9%), un risultato operativo di ¥700 milioni (−50,0%), un risultato ordinario di ¥900 milioni (−45,0%) e un utile di pertinenza della capogruppo di ¥900 milioni (−48,8%), per un utile per azione di ¥120,57. Il primo semestre ha consegnato il 46,8% dei ricavi stimati, ma solo il 33,1% del risultato operativo stimato e l'11,2% dell'utile netto stimato; la stima presuppone quindi un secondo semestre con circa ¥32.446 milioni di ricavi, ¥468 milioni di risultato operativo e ¥799 milioni di utile netto, cioè più utile di quanto prodotto nel primo semestre. Il documento dice soltanto che la stima tiene conto dei risultati del primo semestre e non motiva il miglioramento implicito del secondo.
La stima sul dividendo non è stata rivista. L'acconto sul dividendo è di ¥30,00 contro ¥23,00, pagabile dal 26 ottobre 2026, più del doppio dell'utile per azione del primo semestre, pari a ¥13,67. A fine esercizio sono previsti ¥30,00 contro ¥27,00, per un totale annuo di ¥60,00 contro ¥50,00, in aumento del 20,0% e pari a circa la metà degli ¥120,57 di utile per azione stimati. Come fatto successivo, il consiglio ha deliberato il 4 settembre 2026 il riacquisto di fino a 250.000 azioni o ¥350 milioni tra il 7 settembre e il 30 novembre 2026, tramite acquisti sul mercato che includono il sistema fuori asta ToSTNeT-3, citando una politica del capitale flessibile e un maggiore ritorno per gli azionisti; le azioni potranno essere usate come parte del corrispettivo in operazioni di M&A o annullate. Le 250.000 azioni corrispondono a circa il 3,3% delle 7.464.279 azioni in circolazione, escluse le azioni proprie, al 31 luglio 2026.
| Indicatore | 1S es. 1/2027 | 1S es. 1/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 28.554 | 29.217 | −2,3% |
| Utile lordo (milioni di ¥) | 7.894 | 8.226 | −4,0% |
| Margine lordo | 27,6% | 28,2% | −0,5 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 7.662 | 7.295 | +5,0% |
| Utile operativo (milioni di ¥) | 232 | 930 | −75,0% |
| Margine operativo | 0,8% | 3,2% | −2,4 p.p. |
| Utile ordinario (milioni di ¥) | 357 | 1.074 | −66,7% |
| Utile ante imposte (milioni di ¥) | 335 | 1.264 | −73,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 101 | 886 | −88,5% |
| UPA (¥) | 13,67 | 119,68 | −88,6% |
| Risultato complessivo (milioni di ¥) | 31 | 1.402 | −97,7% |
| Ingrosso abbigliamento — ricavi (milioni di ¥) | 19.941 | — | −7,1% |
| Ingrosso lifestyle — ricavi (milioni di ¥) | 1.745 | — | +21,8% |
| Vendita al dettaglio — ricavi (milioni di ¥) | 6.669 | — | +9,3% |
| Altro — ricavi (milioni di ¥) | 197 | — | −13,4% |
| Attivo totale (milioni di ¥) | 29.095 | 29.678 | −2,0% |
| Patrimonio netto (milioni di ¥) | 19.345 | 19.474 | −0,7% |
| Rapporto patrimoniale | 66,4% | 65,5% | +0,9 p.p. |
| Stima es. 1/2027 — ricavi (milioni di ¥) | 61.000 | — | +1,9% |
| Stima es. 1/2027 — utile operativo (milioni di ¥) | 700 | — | −50,0% |
| Stima es. 1/2027 — utile ordinario (milioni di ¥) | 900 | — | −45,0% |
| Stima es. 1/2027 — utile netto (milioni di ¥) | 900 | — | −48,8% |
| Stima es. 1/2027 — UPA (¥) | 120,57 | — | — |
| Dividendo annuale per azione (¥) | 60,00 | 50,00 | +20,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.