Un utile operativo decuplicato, partendo da una base molto piccola
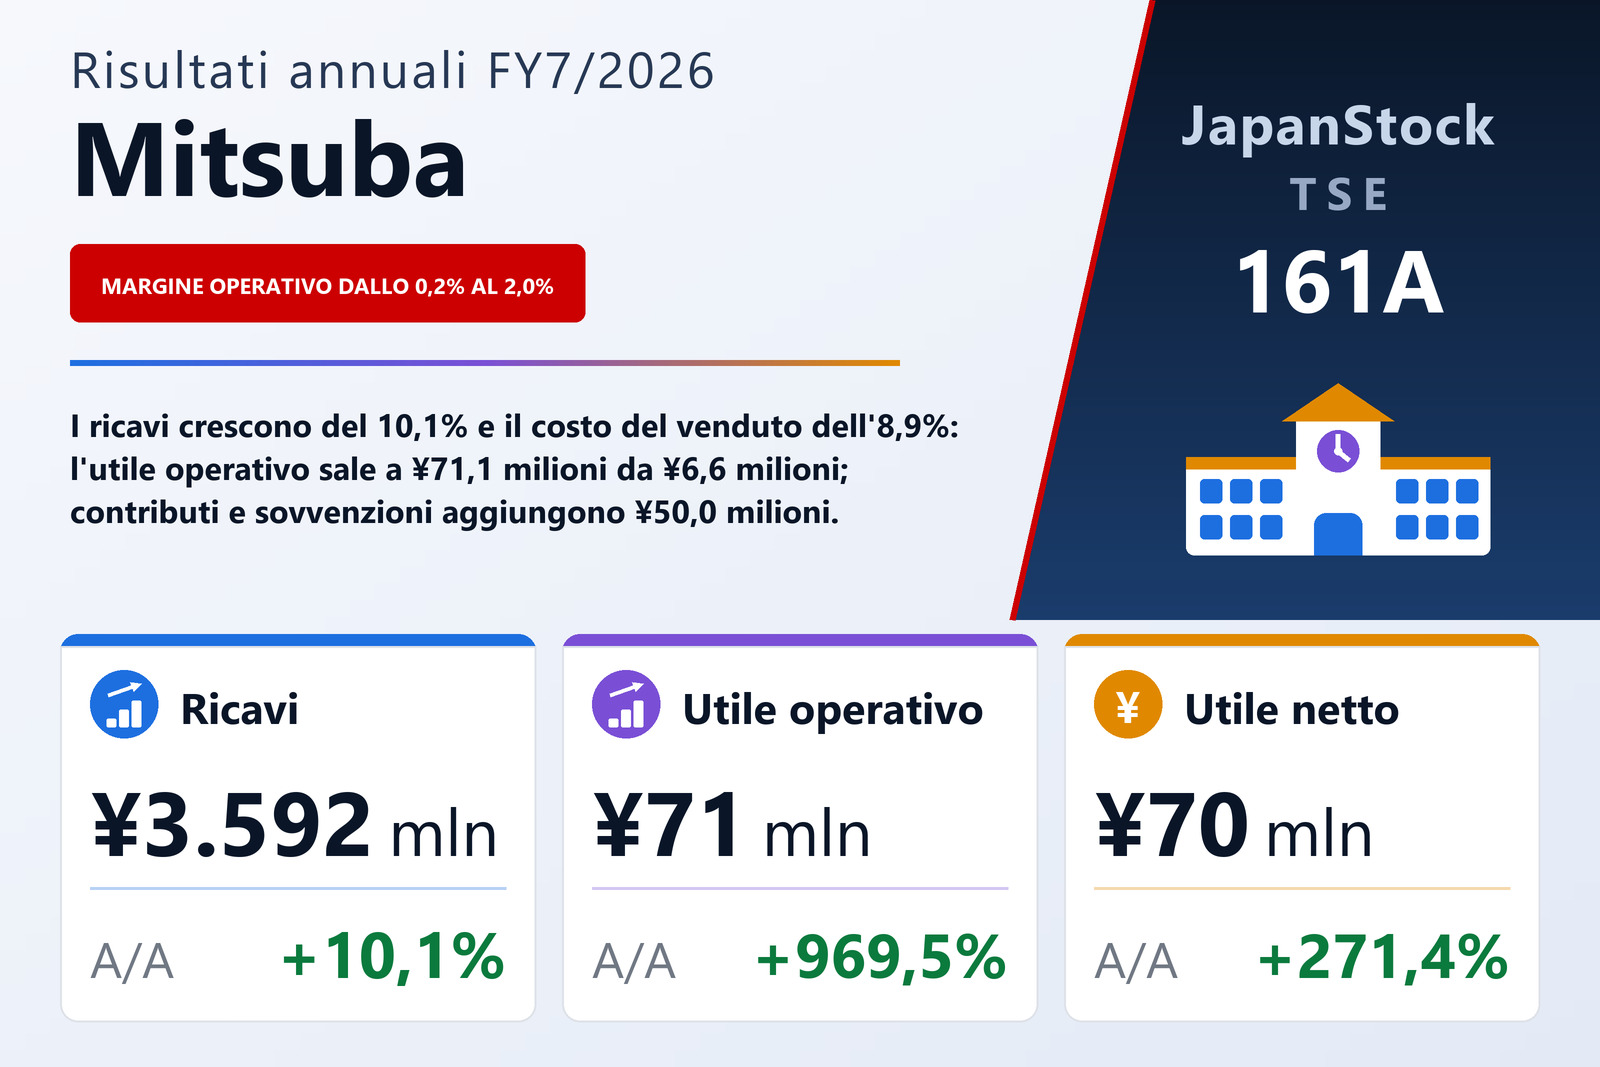
Mitsuba Co., Ltd. (TSE: 161A), gruppo con sede a Kitakyushu che gestisce con il marchio COMPASS strutture di sostegno allo sviluppo dei bambini e servizi diurni doposcuola, oltre a un'attività di educazione prescolare e a un'attività di materiali didattici per le scuole, ha pubblicato il 14 settembre 2026 i risultati consolidati dell'esercizio dal 1° agosto 2025 al 31 luglio 2026, redatti secondo i principi contabili giapponesi. Le sue azioni sono quotate sul TOKYO PRO Market della Borsa di Tokyo, riservato agli investitori professionali. I ricavi sono cresciuti del 10,1% a ¥3.592,5 milioni, l'utile operativo del 969,5% a ¥71,1 milioni, l'utile ordinario del 286,8% a ¥115,0 milioni e l'utile di pertinenza della capogruppo del 271,4% a ¥71,0 milioni, pari a ¥71,00 per azione contro ¥19,12 su 1.000.000 di azioni. Il gruppo riporta un unico settore, i servizi educativi, per cui il documento non suddivide i ricavi per attività. L'assemblea annuale degli azionisti si terrà il 28 ottobre 2026, giorno in cui la società prevede anche di depositare la relazione annuale di informazioni sull'emittente.
Le percentuali sono enormi perché la base era minima; l'aritmetica che le sostiene è modesta. Il costo del venduto è salito dell'8,9% a ¥2.861,7 milioni, poco più di un punto meno dei ricavi, così l'utile lordo è cresciuto del 15,2% a ¥730,8 milioni e il margine lordo si è ampliato dal 19,4% al 20,3%. Ciò ha aggiunto ¥96,6 milioni di utile lordo. Le spese commerciali, generali e amministrative sono aumentate solo del 5,1%, ossia ¥32,1 milioni, a ¥659,7 milioni, lasciando un incremento dell'utile operativo di ¥64,5 milioni. Il margine operativo è passato dallo 0,2% al 2,0%: dieci volte tanto, ma pur sempre due yen di utile operativo ogni cento yen di ricavi.
Sotto la riga operativa, contributi e sovvenzioni fanno gran parte del lavoro
L'utile ordinario di ¥115,0 milioni ha superato di ¥43,9 milioni l'utile operativo, e i soli proventi da contributi e sovvenzioni eccedono tale differenza. I proventi non operativi sono quasi raddoppiati, a ¥55,6 milioni da ¥28,8 milioni: i contributi sono stati ¥25,3 milioni contro ¥19,0 milioni e le sovvenzioni ¥24,7 milioni contro ¥6,2 milioni. Le due voci insieme, ¥50,0 milioni, equivalgono a circa il 70% dell'utile operativo dell'esercizio; il documento non ne indica la destinazione. Gli oneri per interessi sono saliti a ¥9,4 milioni da ¥5,3 milioni. Sotto l'utile ordinario, risarcimenti ricevuti per ¥1,9 milioni sono stati più che compensati da una svalutazione di ¥3,3 milioni e da ¥0,5 milioni di perdite su dismissioni di immobilizzazioni, per un utile ante imposte di ¥113,1 milioni contro ¥31,6 milioni. Dopo imposte per ¥42,1 milioni, contro ¥12,4 milioni, l'utile netto è stato di ¥71,0 milioni, senza quote di pertinenza di terzi.
L'utile operativo è rimasto ben al di sotto del piano della società, che spiega il perché
Mitsuba dichiara apertamente che l'utile operativo è risultato ben al di sotto della precedente previsione e indica due motivi; questo documento non ne richiama l'importo. Primo, avendo deciso di aumentare il livello dei bonus del personale per il prossimo esercizio, il 38°, ha recepito tale scelta nel quarto trimestre e stanziato un accantonamento per bonus superiore al piano iniziale: il fondo è passato da ¥21,0 milioni a ¥34,6 milioni, con un aumento di ¥13,6 milioni. Secondo, il ritardo nell'apertura di alcune nuove strutture ha comportato costi del personale e affitti sostenuti prima delle aperture. La società presenta la decisione sui bonus come un investimento nel reclutamento, nella fidelizzazione e nella motivazione del personale, non come un semplice aumento dei costi.
119 sedi e una svolta dichiarata: non più aggiungere strutture, ma rendere redditizia ciascuna
Nel corso dell'esercizio il gruppo ha aperto 13 nuove sedi, di cui quattro uffici di consulenza e sostegno, portando il totale a 119 a fine esercizio: 97 strutture diurne per bambini, 20 uffici di consulenza e sostegno, un centro diurno per la vita quotidiana e una comunità alloggio. I centri di sostegno allo sviluppo dei bambini — strutture pensate come polo territoriale del sostegno ai bambini con disabilità — sono saliti a 11, compresi due centri la cui gestione è stata affidata al gruppo dalla città di Moriguchi, nella prefettura di Osaka, e dal distretto di Kita, a Tokyo. Il management descrive l'esercizio come il passaggio dall'‘aumentare il numero di strutture’ all'‘aumentare la redditività di ogni struttura e attività’, con punti di pareggio per struttura comprensivi dei costi comuni, analisi degli scostamenti tra budget e consuntivo e indicazioni di miglioramento per le sedi in perdita.
Il documento descrive anche le attività minori e diversi indicatori non finanziari, tutti secondo i conteggi della società. Nell'educazione prescolare, afferma che in alcune scuole di rilievo oltre la metà dei candidati ammessi agli esami di ingresso erano suoi allievi. L'attività di materiali didattici lavora con 113 scuole in Giappone e rifornisce 301 scuole giapponesi e scuole integrative all'estero. La società riporta oltre 1.000 candidature di lavoro nell'ultimo anno a giugno e luglio 2026, con un costo di selezione inferiore a ¥100.000 per assunto, e circa 136.000 iscritti ai suoi due canali YouTube a fine esercizio. Cita inoltre un indicatore di esito del sostegno: tra settembre 2013 e marzo 2026, 451 dei 3.587 bambini seguiti hanno restituito il certificato di beneficiario dei servizi diurni per bambini con disabilità. Nessuna di queste attività è esposta separatamente nei conti.
Flussi di cassa tornati positivi e patrimonio cresciuto della metà, da una base esile
L'attivo totale è aumentato di ¥94,3 milioni a ¥1.383,6 milioni, soprattutto per l'aumento dei crediti commerciali (¥666,2 milioni contro ¥605,8 milioni) e degli altri crediti (¥109,3 milioni contro ¥64,5 milioni). Le passività sono cresciute di ¥23,3 milioni a ¥1.168,8 milioni, principalmente per ratei passivi e imposte sul reddito da pagare. Il patrimonio netto è aumentato dell'intero utile dell'esercizio, ¥71,0 milioni, a ¥214,8 milioni, non essendo stato distribuito alcun dividendo, e il rapporto patrimoniale è migliorato dall'11,2% al 15,5%. I debiti finanziari — prestiti a breve termine più prestiti a lungo termine, quota corrente inclusa — sono scesi a ¥651,4 milioni da ¥751,1 milioni, a fronte di cassa e depositi per ¥430,9 milioni.
Il flusso di cassa operativo è stato un'entrata di ¥117,6 milioni, contro un'uscita di ¥24,0 milioni un anno prima. L'utile ante imposte di ¥113,1 milioni, ammortamenti per ¥18,1 milioni e un aumento di ¥17,8 milioni degli altri debiti sono stati in parte assorbiti dall'aumento di ¥60,3 milioni dei crediti commerciali e di ¥44,8 milioni degli altri crediti. Le attività di investimento hanno assorbito ¥71,0 milioni, di cui ¥44,0 milioni in immobilizzazioni materiali e ¥20,0 milioni versati in depositi vincolati, per cui il flusso operativo al netto di quello da investimenti è stato di circa ¥46,6 milioni. Le attività di finanziamento hanno assorbito ¥99,7 milioni, contro un'entrata di ¥350,0 milioni l'anno precedente, con ¥166,4 milioni di prestiti a lungo termine rimborsati a fronte di ¥76,6 milioni di nuovi prestiti e una riduzione di ¥10,0 milioni dei prestiti a breve. Le disponibilità liquide hanno chiuso l'esercizio a ¥370,8 milioni, contro ¥424,0 milioni.
Stima: utile operativo +75%, utile ordinario solo +19,5%
Per l'esercizio 7/2027 Mitsuba prevede ricavi per ¥4.089,3 milioni (+13,8%), un utile operativo di ¥124,4 milioni (+75,0%), un utile ordinario di ¥137,4 milioni (+19,5%) e un utile di pertinenza della capogruppo di ¥82,6 milioni (+16,4%), pari a ¥82,63 per azione, il che implica un margine operativo di circa il 3,0%. In questo piano la differenza tra utile ordinario e utile operativo si riduce a circa ¥12,9 milioni dai ¥43,9 milioni di quest'anno, ed è per questo che le due righe crescono a ritmi così diversi; il documento non dettaglia le ipotesi sulle voci non operative. La società afferma che rallenterà in una certa misura il ritmo delle aperture e si concentrerà sull'utilizzo e sulla redditività delle strutture esistenti, sul risanamento delle sedi in perdita, sulla remunerazione del personale, sulla qualità del sostegno e sul rafforzamento degli utili non distribuiti e del patrimonio netto. Nessun dividendo è stato distribuito per l'esercizio 7/2026 e nessuno è previsto per l'esercizio 7/2027.
| Indicatore | es. 7/2026 | es. 7/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 3.592 | 3.262 | +10,1% |
| Costo del venduto (milioni di ¥) | 2.861 | 2.628 | +8,9% |
| Utile lordo (milioni di ¥) | 730 | 634 | +15,2% |
| Margine lordo | 20,3% | 19,4% | +0,9 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 659 | 627 | +5,1% |
| Utile operativo (milioni di ¥) | 71 | 6 | +969,5% |
| Margine operativo | 2,0% | 0,2% | +1,8 p.p. |
| Proventi non operativi (milioni di ¥) | 55 | 28 | +93,0% |
| Utile ordinario (milioni di ¥) | 114 | 29 | +286,8% |
| Utile ante imposte (milioni di ¥) | 113 | 31 | +258,3% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 70 | 19 | +271,4% |
| UPA (¥) | 71,00 | 19,12 | +271,3% |
| Attivo totale (milioni di ¥) | 1.383 | 1.289 | +7,3% |
| Patrimonio netto (milioni di ¥) | 214 | 143 | +49,4% |
| Rapporto patrimoniale | 15,5% | 11,2% | +4,3 p.p. |
| Debiti finanziari (milioni di ¥) | 651 | 751 | −13,3% |
| Flusso di cassa operativo (milioni di ¥) | 117 | −23 | n.s. |
| Flusso di cassa da investimenti (milioni di ¥) | −71 | −54 | n.s. |
| Flusso di cassa da finanziamento (milioni di ¥) | −99 | 349 | n.s. |
| Disponibilità liquide a fine periodo (milioni di ¥) | 370 | 423 | −12,5% |
| Stima es. 7/2027 — ricavi (milioni di ¥) | 4.089 | — | +13,8% |
| Stima es. 7/2027 — utile operativo (milioni di ¥) | 124 | — | +75,0% |
| Stima es. 7/2027 — utile ordinario (milioni di ¥) | 137 | — | +19,5% |
| Stima es. 7/2027 — utile netto (milioni di ¥) | 82 | — | +16,4% |
| Stima es. 7/2027 — UPA (¥) | 82,63 | — | — |
| Dividendo annuale per azione (¥) | 0,00 | 0,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.